Une licence EMI de l'UE, aussi appelée licence de monnaie électronique (agrément en tant qu'établissement de monnaie électronique), exige au minimum 350 000 € de capital initial avant même de payer le moindre frais au régulateur. La loi donne au régulateur trois mois pour statuer une fois votre dossier complet, mais le délai médian observé en Europe atteint désormais 9,5 mois, et la banque centrale d'Irlande met en garde : constituer un dossier complet peut prendre plus d'un an.
Les frais varient davantage que ce que la plupart des guides admettent : de zéro en Irlande à environ 30 000 € au Luxembourg. Ils comptent cependant moins que le capital, l'équipe et le temps. Deux autres éléments pèsent sur la décision en 2026. La PSD3 intégrera les établissements de monnaie électronique dans un régime unique pour les établissements de paiement, et une licence EMI ne permet toujours pas de proposer des services sur cryptoactifs au-delà des jetons de monnaie électronique que vous émettez vous-même.
En bref
- Une licence EMI exige au moins 350 000 € de capital initial, puis des fonds propres d'au moins 2 % de la monnaie électronique moyenne en circulation (EMD2, art. 4 et 5).
- Les frais de demande vont de 0 € en Irlande à 10 000–15 000 € à Malte et environ 30 000 € au Luxembourg ; Malte ajoute une redevance annuelle à partir de 25 000 €.
- Le délai légal est de trois mois à compter d'un dossier complet ; l'EBA établit le délai médian réel à 9,5 mois (décembre 2025).
- La PSD3 abrogera la directive sur la monnaie électronique, et une licence EMI ne couvre pas les services sur cryptoactifs au-delà des jetons de monnaie électronique que vous émettez.
Que permet une licence EMI ?#
Une licence EMI permet à une société d'émettre de la monnaie électronique : une valeur stockée, payée d'avance par le client, qu'il peut dépenser ou rembourser plus tard. Il s'agit du droit de détenir les soldes des clients dans votre propre produit, ce qu'un établissement de paiement ne peut pas faire. Les EMI peuvent aussi fournir des services de paiement, octroyer des crédits liés à des paiements (non financés par de la monnaie électronique) et exploiter des systèmes de paiement, conformément à l'article 6 de la directive sur la monnaie électronique (2009/110/CE), dite EMD2.
Les limites sont strictes. Un EMI ne peut pas recevoir de dépôts. Il doit émettre la monnaie électronique au pair et la rembourser au pair à tout moment, et il ne peut verser aucun intérêt ni aucun autre avantage lié à la durée de détention du solde par le client (EMD2, art. 6(2), 11 et 12).
Une fois agréée dans un État membre, la licence est valable dans toute l'UE grâce au passeport européen (PSD2, art. 11(9)).
| EMI | Établissement de paiement | |
|---|---|---|
| Capital initial | 350 000 € | 20 000 €, 50 000 € ou 125 000 € selon le service |
| Émettre de la monnaie électronique et conserver les soldes clients | Oui | Non |
| Services de paiement (virements, acquisition, comptes) | Oui | Oui |
| Recevoir des dépôts, verser des intérêts | Non | Non |
| Passeport européen | Oui | Oui |
| Services sur cryptoactifs | Partiellement, uniquement pour ses propres jetons de monnaie électronique | Non |
Les seuils de capital des établissements de paiement proviennent de l'article 7 de la PSD2 : 20 000 € pour la seule transmission de fonds, 50 000 € pour l'initiation de paiement, 125 000 € pour les services de base.
Combien coûte une licence EMI ?#
Le coût réel comporte trois niveaux : le capital que vous devez détenir, les frais versés au régulateur, et l'équipe et les systèmes que le régulateur s'attend à voir opérationnels. Seuls les deux premiers font l'objet de chiffres publiés.
Capital et fonds propres#
L'article 4 de l'EMD2 exige un capital initial « non inférieur à 350 000 EUR » au moment de l'agrément. Il s'agit de votre argent, détenu par la société, et non d'un frais. Ensuite, les fonds propres doivent rester supérieurs au montant le plus élevé entre 350 000 € et 2 % de la monnaie électronique moyenne en circulation (art. 5, paragraphes 1 et 3). Une société détenant en moyenne 50 millions d'euros de soldes clients doit donc disposer d'au moins 1 million d'euros de fonds propres.
Deux éléments font grimper ce montant. Si vous fournissez également des services de paiement non liés à de la monnaie électronique, l'exigence correspondante s'ajoute (art. 5, paragraphe 2). Et le régulateur peut fixer les fonds propres jusqu'à 20 % plus haut, ou plus bas, après évaluation de votre gestion des risques (art. 5, paragraphe 5).
Frais du régulateur#
Les frais de demande ponctuels en 2026 vont de 0 € en Irlande à environ 30 000 € au Luxembourg (tableau par pays ci-dessous). Les redevances annuelles de supervision varient davantage. Malte facture 25 000 € par an pour un établissement de monnaie électronique seul et 35 000 € pour la monnaie électronique plus les services de paiement, auxquels s'ajoute une part variable fondée sur les actifs ou la monnaie électronique en circulation, selon sa réglementation tarifaire telle que modifiée en 2024. Les Pays-Bas facturent un montant fixe plus une part des revenus de commissions.
Les coûts qu'aucun régulateur ne publie#
Les régulateurs ne publient pas ce que coûteront un responsable de la conformité, un déclarant en matière de blanchiment (MLRO), un audit externe, un compte bancaire de protection des fonds ou la plateforme de paiement. Ces coûts dépendent du pays, des salaires et de la part que vous développez en interne. C'est aussi là que part la majeure partie des dépenses de la première année : dirigeants, conseil d'administration, fonction AML et comptes audités sont nécessaires avant que le premier client ne paie. Demandez des devis écrits avant de choisir un pays. Des frais de demande peu élevés dans un marché où vous devez recruter des cadres locaux peuvent finir par coûter plus cher qu'un montant plus élevé ailleurs.
Quel pays de l'UE est le moins cher et le plus rapide pour un EMI ?#
Les frais sont faibles au regard du plancher de 350 000 €. Ce qui distingue les pays, c'est le travail effectué avant le début du délai officiel : réunions préalables à la demande, phases exploratoires et niveau d'examen. Le bilan de suivi de l'EBA de décembre 2025 constate que « des écarts importants persistent dans des domaines clés tels que la gouvernance, les mécanismes de contrôle interne et la substance locale ». Dans le tableau ci-dessous, la colonne Verdict indique si la procédure publiée par le régulateur laisse prévoir une réponse rapide et prévisible.
| Pays | Régulateur | Frais de demande | Avant le dépôt | Verdict |
|---|---|---|---|---|
| Irlande | Banque centrale d'Irlande | 0 EUR | Réunion préalable au dépôt obligatoire | Non |
| Malte | MFSA | 10 000 EUR ou 15 000 EUR | Réunion préalable au dépôt | Dépend |
| Pays-Bas | DNB | 10 400 EUR | Frais fixés chaque année au Staatscourant | Dépend |
| Luxembourg | CSSF | 30 000 EUR | Réunion initiale sur le projet | Dépend |
| Lettonie | Latvijas Banka | 5 000 EUR | Contrôle de complétude, 15 jours ouvrés | Partiellement |
| Chypre | Banque centrale de Chypre | 10 000 EUR + 5 000 EUR de phase préalable | Phase exploratoire payante depuis août 2026 | Dépend |
Sources : page d'autorisation de la Banque centrale d'Irlande ; S.L. 376.03 maltais tel que modifié par L.N. 366 de 2024 ; Staatscourant néerlandais 2026 nr. 20792 ; page de licences de Latvijas Banka (toutes consultées le 3 novembre 2026). Luxembourg : le règlement de 2023 sur les frais, tel que résumé par le cabinet d'avocats Lexgo. Chypre : Cyprus Mail, 31 juillet 2026.
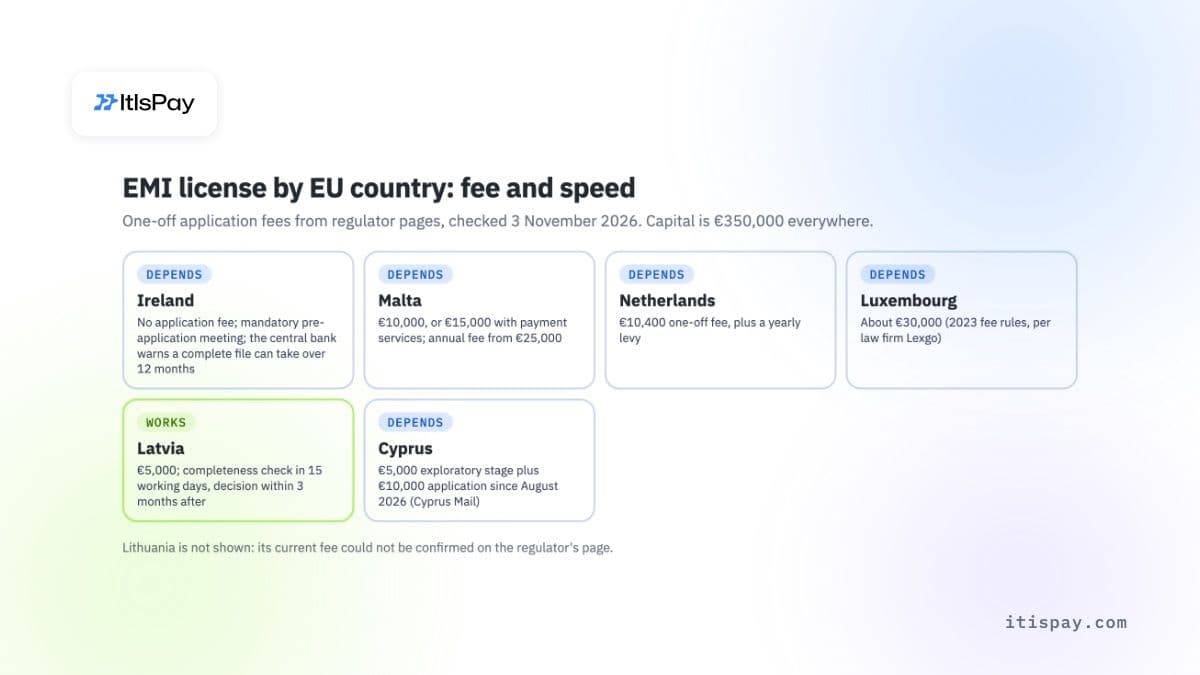
Quelques points que le tableau ne peut pas montrer. La Banque centrale d'Irlande ne facture rien pour le dépôt d'une demande, mais elle prélève une contribution annuelle au financement du secteur une fois l'agrément accordé. Le droit maltais considère qu'une décision non prise dans un délai de trois mois après une demande complète vaut refus, et la MFSA ne fait courir ce délai qu'à partir d'une demande formelle et complète. Latvijas Banka s'engage à rendre sa décision dans les trois mois suivant la confirmation que le dossier est complet. Chypre a durci sa procédure à compter du 3 août 2026 : une étape exploratoire non remboursable de 5 000 EUR, des frais de demande formelle portés de 5 000 EUR à 10 000 EUR, et une éventuelle due diligence confiée à un cabinet expert, selon Cyprus Mail.
La Lituanie reste un choix courant pour les EMI. Nous ne l'avons pas incluse dans le tableau, faute d'avoir pu confirmer, au moment de la rédaction, les frais actuels de la Banque de Lituanie sur sa propre page.
Combien de temps faut-il pour obtenir une licence EMI ?#
Prévoyez au moins un an entre votre première rencontre avec le régulateur et l'agrément. Le délai de trois mois prévu par la loi ne court qu'à partir du moment où le régulateur dispose de tous les documents qu'il demande.
La règle figure à l'article 12 de PSD2, applicable aux EMI via EMD2 : l'autorité doit statuer « dans un délai de 3 mois à compter de la réception d'une demande ou, si la demande est incomplète, de l'ensemble des informations nécessaires à la décision ». Dans la pratique, le dossier fait l'objet de plusieurs allers-retours avant d'être considéré comme complet.
L'Autorité bancaire européenne (EBA) a mesuré cet écart à deux reprises. Son examen par les pairs de 2023 a relevé des procédures d'agrément « allant de 4 à 20 mois, voire davantage ». Dans son suivi d'examen de décembre 2025, l'EBA indique : « La procédure d'agrément médiane dans l'EEE (à compter de la soumission d'une demande) dure désormais 9,5 mois. »
La Banque centrale d'Irlande se montre particulièrement directe à ce sujet sur sa page dédiée à l'agrément : « L'expérience montre qu'il peut s'écouler plus de 12 mois avant que les entreprises fournissent l'ensemble des informations nécessaires pour qu'une décision puisse être prise. »
Comptez aussi les mois précédant le dépôt. Politiques internes, plan d'affaires sur trois ans, dispositifs de protection des fonds et recrutement des personnes clés doivent être en place avant qu'un régulateur n'accepte le dossier.
Que vérifient les régulateurs dans une demande d'EMI ?#
Ils vérifient si l'entreprise peut protéger les fonds des clients et prévenir la criminalité financière dès le premier jour. Le dossier doit démontrer une entreprise opérationnelle, et non un projet visant à la construire.
Attendez-vous à un examen approfondi sur cinq volets :
- Le programme d'activité et le plan d'affaires : ce que vous émettrez, auprès de qui, par quels canaux, avec des projections financières sur trois ans.
- La protection des fonds au titre de l'article 7 d'EMD2. Les fonds reçus par carte ou par tout autre instrument de paiement doivent être protégés au plus tard cinq jours ouvrés après l'émission de la monnaie électronique, et toute modification substantielle de ces dispositifs doit être notifiée à l'avance.
- La gouvernance, ainsi que les contrôles d'honorabilité et de compétence des dirigeants et des actionnaires qualifiés.
- Les contrôles AML et de lutte contre le financement du terrorisme, avec un responsable désigné nommément.
- La substance locale : là où les décisions sont réellement prises et qui siège dans le pays. L'EBA la cite parmi les principaux domaines dans lesquels les superviseurs divergent encore.
La distribution obéit à une règle propre. Un EMI peut distribuer et rembourser la monnaie électronique par l'intermédiaire de distributeurs, mais il ne peut pas l'émettre par l'intermédiaire d'agents (EMD2, art. 3(4) et 3(5)).
En Irlande, la procédure commence par un document de présentation des éléments clés avant demande d'environ 15 à 20 pages, à transmettre au moins cinq jours ouvrés avant la première réunion.
Une petite licence EMI suffit-elle ?#
Seulement si vous prévoyez de rester dans un seul pays et de rester de petite taille. Au titre de l'article 9 d'EMD2, un État membre peut dispenser les établissements dont l'encours moyen de monnaie électronique ne dépasse pas un plafond national de 5 millions EUR au maximum des règles sur le capital, les fonds propres et la protection des fonds.
Cette dérogation a pour contrepartie l'absence de passeport. Les établissements dispensés ne peuvent pas fournir de services dans d'autres États membres, et leur siège doit se trouver dans le pays où l'entreprise exerce réellement son activité. Tous les pays n'offrent pas cette option. Pour une entreprise qui entend servir des clients dans toute l'UE, le régime allégé constitue au mieux un test.
Que change PSD3 pour les EMI ?#
PSD3 met fin au régime distinct de la monnaie électronique. Le Conseil et le Parlement européen sont parvenus à un accord provisoire sur PSD3 et sur le nouveau règlement sur les services de paiement (PSR) fin novembre 2025. Le projet d'exposé des motifs du Conseil, daté du 21 octobre 2026, indique que le texte « abroge la directive sur la monnaie électronique (EMD2) et intègre pleinement les établissements de monnaie électronique (EMI) dans le régime d'agrément et de surveillance mis à jour des établissements de paiement (PI) ».
Au 3 novembre 2026, nous n'avons pas trouvé le texte définitif au Journal officiel de l'UE. Jusqu'à sa publication, les détails ci-dessous proviennent de lectures du texte de compromis par des cabinets d'avocats et peuvent encore évoluer :
- A&L Goodbody indique que le service de monnaie électronique devrait nécessiter au moins 250 000 EUR, contre 350 000 EUR actuellement, les montants étant additionnés pour les entreprises proposant plusieurs services.
- Les EMI existants devront être de nouveau agréés selon le nouveau régime. A&L Goodbody et Arthur Cox évoquent une période pouvant aller jusqu'à 27 mois à compter de l'entrée en vigueur. La synthèse du Parlement européen décrit 30 mois, à condition qu'une nouvelle demande soit déposée dans les 24 mois.
- Le Conseil indique que les règles de protection des fonds des utilisateurs deviennent plus strictes.
Si vous déposez une demande maintenant, vous obtiendrez une licence EMD2, puis une seconde procédure d'agrément au titre de PSD3. Intégrez cette seconde étape dans votre planning et votre budget.
Une licence EMI couvre-t-elle les crypto-actifs et les stablecoins ?#
Seulement de manière restreinte. En vertu de MiCA (règlement (UE) 2023/1114), un EMI peut émettre des jetons de monnaie électronique, c'est-à-dire des stablecoins adossés à une seule monnaie officielle, à condition de publier un livre blanc et de notifier son régulateur au moins 40 jours ouvrés avant l'offre (art. 48). MiCA traite les jetons de monnaie électronique comme de la monnaie électronique.
Pour les services, l'article 60, paragraphe 4, est strict. Un EMI « ne fournit la conservation et l'administration de crypto-actifs pour le compte de clients, ainsi que les services de transfert de crypto-actifs pour le compte de clients, qu'en ce qui concerne les jetons de monnaie électronique qu'il émet », après avoir notifié son régulateur 40 jours ouvrés à l'avance. Échanger des crypto-actifs contre des euros, détenir d'autres jetons pour le compte de clients ou exploiter une plateforme de négociation requiert un agrément de prestataire de services sur crypto-actifs (CASP) au titre de MiCA. Notre guide sur les exigences d'une licence CASP MiCA détaille cette procédure, et le coût d'une licence CASP MiCA présente le budget.
Quand une licence EMI ne suffit pas
- Accepter, échanger ou détenir des crypto-actifs autres que les jetons de monnaie électronique que vous émettez vous-même : cela requiert un agrément CASP.
- Verser des intérêts sur les soldes ou recevoir des dépôts : interdit au titre d'EMD2.
- Servir d'autres pays de l'UE avec une dérogation de petit EMI : pas de passeport.
- Éviter une seconde demande : PSD3 imposera aux EMI existants un nouvel agrément.
Faut-il obtenir votre propre licence EMI ?#
Obtenez-en une si les soldes clients conservés constituent votre produit (portefeuilles, cartes prépayées, comptes pour vos utilisateurs) et si vous pouvez financer 350 000 EUR de capital ainsi qu'une équipe pendant un an ou plus avant de générer des revenus. N'en obtenez pas si vous avez besoin d'accepter des paiements, de régler en euros ou d'ajouter des crypto-actifs pour vos commerçants : un partenaire agréé couvre ces besoins sans licence propre.
Si la mise en place de votre propre licence et d'une équipe conformité n'est pas la bonne décision pour l'instant, vous pouvez passer par un partenaire CASP et établissement de paiement agréé. ItisPay fournit l'API, la facturation et le rapprochement ; le partenaire détient l'agrément, effectue les contrôles KYC et règle en EUR, avec moins d'une semaine entre la soumission KYB et la première transaction.
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil juridique ou réglementaire.