

La conservation de crypto-actifs pour les banques de l'UE ne nécessite aucune licence distincte, car une banque peut la proposer à ses propres clients par notification. Au titre de l'article 60 du MiCA (MiCA est le règlement européen sur les marchés de crypto-actifs, ou Markets in Crypto-Assets Regulation), un établissement de crédit notifie son régulateur d'origine au moins 40 jours ouvrés avant de commencer, et celui-ci vérifie si le dossier est complet. Il n'accorde pas de licence.
Les décisions difficiles se situent ailleurs : construire ou louer l'infrastructure de clés, combien de fonds propres les crypto-actifs immobilisent, et combien de temps le lancement prend réellement. Ci-dessous, chacune de ces questions reçoit une réponse fondée sur le texte du règlement, le registre de l'ESMA et ce que BNY, BBVA et Deutsche Bank ont fait jusqu'ici.
Moments clés
En bref
- Une banque propose la conservation de crypto-actifs par notification, et non par agrément : 40 jours ouvrés avant le lancement, avec une vérification de complétude de 20 jours ouvrés (MiCA, art. 60).
- Les règles de conservation sont les mêmes que pour tout prestataire : contrat client, registre des positions, un relevé au moins tous les trois mois, trois niveaux de séparation et responsabilité en cas de perte d'actifs (MiCA, art. 75).
- La lourde charge en fonds propres, une pondération de risque de 1 250 % et un plafond de 1 % des fonds propres de catégorie 1, est conçue pour les crypto-actifs que la banque détient elle-même (CRR, art. 501d). Le traitement des actifs clients ségrégués relève de votre superviseur.
- Au moins 128 entités du registre de l'ESMA sont étiquetées « article 60 » à la mise à jour du 20 octobre 2026, la plupart allemandes ; 27 mentionnent la conservation, et environ 19 d'entre elles sont des banques.
Les banques ont-elles besoin d'une licence de prestataire de services sur crypto-actifs (CASP) pour proposer la conservation de crypto-actifs ?#
Non. Un CASP est un prestataire de services sur crypto-actifs agréé au titre du MiCA, et les banques sont dispensées de cette voie. L'article 60, paragraphe 1, du MiCA dispose qu'un établissement de crédit « peut fournir des services sur crypto-actifs s'il notifie les informations visées au paragraphe 7 à l'autorité compétente de son État membre d'origine au moins 40 jours ouvrés avant de fournir ces services pour la première fois » (règlement (UE) 2023/1114).
Le régulateur dispose ensuite de 20 jours ouvrés pour vérifier que toutes les informations requises sont présentes (art. 60, paragraphe 8). Si des éléments manquent, il les demande et fixe un délai pouvant aller jusqu'à 20 jours ouvrés. Le décompte est suspendu jusqu'à cette échéance. Vous ne pouvez pas commencer tant que le dossier est incomplet. L'article 60 ne contient aucun pouvoir explicite d'approuver ou de refuser. L'article 60, paragraphe 10, écarte aussi pour les banques plusieurs articles applicables aux CASP : demandes, refus, retrait, participations qualifiées et capital. Le droit bancaire couvre déjà ces points.
La Q&A 2088 de l'ESMA du 29 janvier 2024 confirme le périmètre : « Un établissement de crédit peut fournir tout service sur crypto-actifs sur la base d'une notification au titre de l'article 60. » Elle ajoute deux mises en garde. Une banque qui ne détient pas d'agrément pour un type de service pourrait avoir du mal à fournir les informations correspondantes. Et la notification doit respecter les règles bancaires nationales, qui varient d'un pays à l'autre.
Sur le papier, la notification est donc rapide. Le travail se situe dans le dossier.
Que contient une notification au titre de l'article 60 ?#
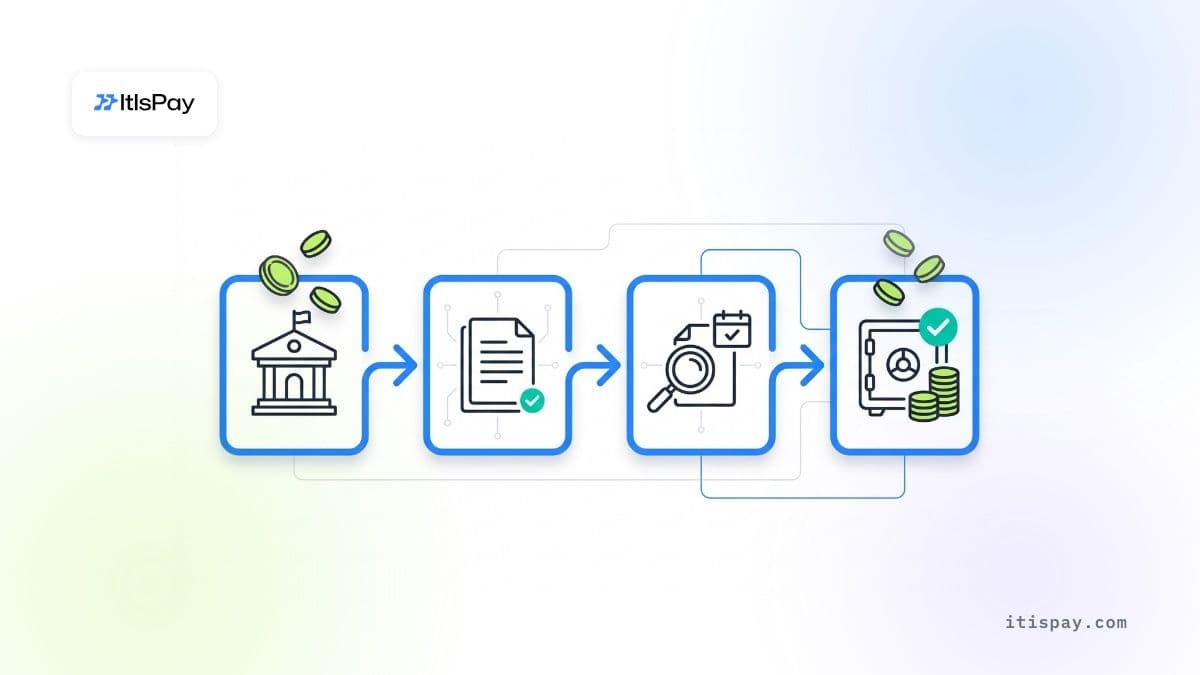
L'article 60, paragraphe 7, énumère les informations. Le règlement délégué (UE) 2025/303 en précise le détail. Le règlement d'exécution (UE) 2025/304 fixe les formulaires. Les deux ont été publiés au Journal officiel le 20 février 2025. Le programme d'activité doit couvrir la structure de l'activité, les clients visés, les canaux de commercialisation et la capacité sur trois ans.
| Point de l'article 60(7) | Ce que demande le régulateur | Requis pour la conservation ? |
|---|---|---|
| a) Programme d'activité | Services, lieux et modalités de commercialisation | Oui |
| b) Contrôles AML/CFT | Contrôles internes, évaluation des risques BC/FT, plan de continuité d'activité | Oui |
| c) Documentation TIC | Description technique des systèmes et de la sécurité, ainsi qu'un résumé non technique | Oui |
| d) Procédure de séparation | Modalités de séparation des crypto-actifs et des fonds des clients | Oui |
| e) Politique de conservation et d'administration | Mode de détention des clés et des actifs | Oui |
| j) Type de crypto-actifs | Services portant sur des jetons de monnaie électronique, des jetons se référant à des actifs ou d'autres crypto-actifs | Oui |
| k) Services de transfert | Modalités d'exécution des transferts pour les clients | Si vous proposez des transferts |
Les points f) à i) ne s'appliquent qu'aux plateformes de négociation, aux places d'échange, à l'exécution et au conseil. Une banque qui ne fait que de la conservation en est dispensée. Les points c) et e) concentrent l'essentiel du travail, car ils décrivent l'infrastructure que vous avez soit construite, soit louée.
Ce que le MiCA exige d'une banque qui détient des crypto-actifs de clients#
Une fois en service, une banque notifiée suit les mêmes règles de conservation qu'un prestataire de services sur crypto-actifs (CASP) agréé. Ces règles figurent à l'article 75 du MiCA et rappellent la conservation de titres, avec une différence : ce que vous protégez est une clé privée, le secret qui permet de déplacer l'actif sur la blockchain.
Le contrat client (art. 75, par. 1) doit indiquer au minimum les parties, le service, la politique de conservation, les modalités de communication et d'authentification du client, les systèmes de sécurité, les frais et commissions, ainsi que le droit applicable.
Viennent ensuite les obligations de tenue de registres (art. 75, par. 2, 3 et 5) : un registre des positions au nom de chaque client, et un relevé des positions « au moins une fois tous les trois mois et à la demande du client ». La politique de conservation doit réduire au minimum le risque de perte « dû à la fraude, aux cybermenaces ou à la négligence », et les clients peuvent en demander un résumé.
La séparation des actifs (art. 75, par. 7) repose sur trois niveaux. Les avoirs des clients sont tenus à l'écart de ceux de la banque, détenus séparément sur la blockchain elle-même, et juridiquement ségrégués afin que les créanciers de la banque ne puissent pas y avoir recours. S'y ajoute une séparation opérationnelle. L'article 70 impose en outre un devoir général de protection des droits de propriété des clients en cas d'insolvabilité et interdit d'utiliser les crypto-actifs des clients pour le compte propre de la banque.
En matière de responsabilité (art. 75, par. 8), la banque répond de la perte de crypto-actifs, ou des moyens d'y accéder, causée par un incident qui lui est imputable. La responsabilité est « plafonnée à la valeur de marché du crypto-actif perdu, au moment de la perte ». Les problèmes inhérents à une blockchain que la banque ne contrôle pas sont exclus.
Les superviseurs testent déjà ces contrôles chez les CASP agréés. En juillet 2026, l'ESMA a lancé une action de supervision commune sur la conservation : « La CSA évaluera le niveau de maturité des cadres de résilience opérationnelle numérique des CASP en lien avec les activités de conservation. » Elle couvre les clés et le stockage, les contrôles des transactions, la réponse aux incidents et le recours à des tiers. Les travaux s'étendent de la fin 2026 jusqu'en 2027, avec un rapport au second semestre 2027. L'action ne cite pas nommément les banques, mais il faut s'attendre aux mêmes questions.
Combien de fonds propres la conservation de crypto-actifs coûte-t-elle à une banque ?#
Probablement moins que ce que craignent la plupart des conseils d'administration, tant que la banque ne détient des crypto-actifs que pour ses clients. La règle européenne de fonds propres applicable aux crypto-actifs est l'article 501d du règlement sur les exigences de fonds propres, et elle porte sur les avoirs propres de la banque. Les jetons se référant à un ou des actifs (ART) conformes au MiCA et garantis par des actifs traditionnels se voient appliquer une pondération de risque de 250 %. Tous les autres crypto-actifs se voient appliquer 1 250 %, et l'exposition totale à ces actifs est plafonnée à 1 % des fonds propres de catégorie 1. Les actifs traditionnels tokenisés sont traités comme l'actif qu'ils représentent.
Les avoirs de clients conservés au titre de l'article 75, paragraphe 7, sont juridiquement séparés du patrimoine de la banque. L'interprétation usuelle est qu'ils ne constituent pas une exposition propre de la banque aux crypto-actifs, mais l'article 501d ne les exclut pas expressément. Ils comportent en revanche un risque opérationnel. La norme du Comité de Bâle sur les crypto-actifs (SCO60, en vigueur depuis le 1er janvier 2026) applique ses sections relatives au risque opérationnel aux « services de conservation ou d'administration de crypto-actifs de clients sur une base ségréguée ». Ce risque relève de l'approche standard du risque opérationnel. Les textes européens ne précisent pas de charge de conservation distincte. Interrogez votre superviseur sur son interprétation avant de dimensionner le business case.
Les règles pourraient encore évoluer. Le 20 mai 2026, le Comité de Bâle a indiqué qu'il « a accéléré un réexamen d'éléments ciblés de sa norme prudentielle relative aux expositions des banques aux crypto-actifs ». Nous n'avons trouvé aucun résultat publié à la fin octobre 2026.
Construire ou louer : quel modèle convient à la conservation de crypto-actifs pour les banques ?#
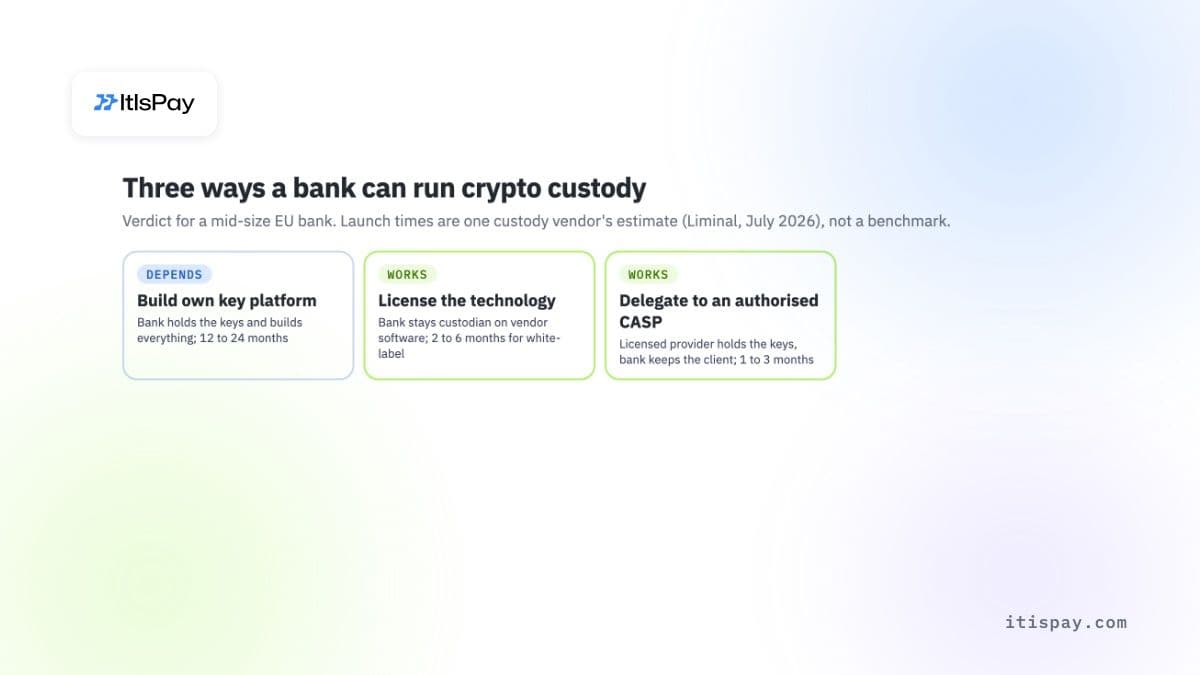
Il existe trois façons d'y parvenir, et les banques déjà en service utilisent les trois.
Construire sa propre plateforme de clés#
La banque gère elle-même la gestion des clés, les portefeuilles et les contrôles. En mars 2025, BBVA a indiqué que son service espagnol de crypto-actifs repose sur « sa propre plateforme de conservation de clés cryptographiques ». BNY exploite sa propre plateforme Digital Asset Custody, lancée en 2022 et étendue à une sélection d'établissements européens en octobre 2026. Ce modèle offre le plus grand contrôle, mais aussi le chemin le plus long. La banque maîtrise la conception de la sécurité, les audits et les équipes.
Acquérir une licence technologique, rester le conservateur#
La banque reste le conservateur en droit et dans le registre, mais son infrastructure de clés provient d'un fournisseur technologique. Dans ce modèle, le fournisseur fournit le logiciel, tandis que la banque rédige les politiques et assume la responsabilité. Deutsche Bank entretient un partenariat technologique de longue date avec Taurus et, selon Bloomberg en juillet 2025, prévoyait de lancer la conservation en 2026, avec Bitpanda selon les informations rapportées.
Déléguer la conservation à un CASP agréé#
L'article 75, paragraphe 9, permet à un prestataire de conservation de recourir à un autre prestataire, mais « uniquement des prestataires de services sur crypto-actifs agréés conformément à l'article 59 », et le client doit en être informé. Une banque peut aussi proposer la conservation par l'intermédiaire d'un prestataire agréé qui agit en tant que conservateur, tout en conservant la relation client et l'application bancaire. Savoir si la banque doit encore procéder à sa propre notification dans ce montage, par exemple pour la transmission des ordres clients, est une question à soumettre à un juriste.
| Modèle | Qui détient les clés | Ce que la banque construit | Délai de lancement (estimation du prestataire) | Verdict pour une banque de taille moyenne (notre avis) |
|---|---|---|---|---|
| Plateforme propre | La banque | Gestion des clés, portefeuilles, sécurité, audits, équipe opérationnelle | 12 à 24 mois | Dépend |
| Licence technologique | La banque, sur un logiciel fourni par un prestataire | Politiques, intégration, opérations ; le prestataire fournit la pile technique | 2 à 6 mois pour une offre en marque blanche | Fonctionne |
| Délégation à un prestataire de services sur crypto-actifs (CASP) agréé | Le prestataire agréé | Canal client, onboarding, relevés | 1 à 3 mois | Fonctionne |
Les fourchettes de délais proviennent de Liminal, un prestataire de conservation, dans un article de juillet 2026 (sa catégorie « outsourced » est ici assimilée à la délégation) ; il chiffre également les coûts de mise en place en marque blanche entre 500 000 et 2 millions USD selon le périmètre. Considérez-les comme l'estimation d'un seul prestataire, et non comme une référence. Nous n'avons trouvé aucune étude indépendante sur les coûts de construction de la conservation bancaire.
Combien coûte l'exploitation d'un service de conservation de crypto-actifs ?#
Nous n'avons trouvé aucune grille tarifaire publique d'un fournisseur de conservation destiné aux banques, et aucune banque n'a publié le coût de mise en place de sa propre conservation. Renseignez-vous plutôt sur les facteurs de coût qui déterminent votre chiffre :
- redevance de licence ou de plateforme pour l'infrastructure de clés, et son évolution selon le volume d'actifs et de portefeuilles ;
- modules de sécurité matériels (HSM) ou mise en place d'un calcul multipartite (MPC), et qui les exploite ;
- audits de sécurité indépendants et rapports d'assurance, chaque année ;
- assurance contre la perte ou le vol de clés, si un assureur accepte de couvrir votre dispositif ;
- personnel pour les opérations, la surveillance et la gestion des incidents, en permanence ;
- connectivité blockchain et messagerie Travel Rule pour les transferts.
Quelles banques proposent déjà la conservation de crypto-actifs en Europe ?#
Des dizaines, dont la plupart en Allemagne. Dans le registre intérimaire MiCA de l'ESMA (dossier des prestataires de services sur crypto-actifs (CASP), dernière mise à jour le 20 octobre 2026), au moins 128 entités sont étiquetées « Article 60 - Notification », et 109 de leurs 131 lignes de services se trouvent en Allemagne. Elles comprennent des entreprises d'investissement, des courtiers et des établissements de monnaie électronique, en plus des banques. Au total, vingt-sept mentionnent la conservation, dont environ 19 sont des banques. Il s'agit d'un minimum : le champ de base juridique est vide pour de nombreuses lignes provenant de France, de Chypre, de Malte, du Luxembourg et d'Irlande.
| Banque | Régulateur | Date d'inscription | Dispositif de conservation | Statut |
|---|---|---|---|---|
| BNY SA/NV | Banque nationale de Belgique | 20 juillet 2026 | Plateforme propre ; BTC, ETH, SOL, USDC | En service, démarrage possible le 27 juillet 2026 |
| BBVA | CNMV (Espagne) | 5 mars 2025 | Plateforme de clés propre ; BTC et ETH | Petit groupe de clients à partir de mars 2025, puis l'ensemble des clients particuliers |
| Deutsche Bank | BaFin | 12 octobre 2026 (dates d'inscription contradictoires) | Technologie d'un prestataire | Notifiée ; lancement non annoncé |
| Commerzbank | BaFin | 7 avril 2025 | Non communiqué | Notifiée |
| DekaBank | BaFin | 1er décembre 2025 | Non communiqué | Notifiée |
| DZ BANK | BaFin | 23 décembre 2025 | Non communiqué | Notifiée |
La ligne BNY montre ce qui se passe après le contrôle de complétude. Le registre n'indique pas la date de dépôt du dossier par BNY, mais son commentaire précise que la Banque nationale de Belgique a confirmé la complétude le 20 juillet 2026 et que BNY « pourrait commencer à proposer ses services sur crypto-actifs » à partir du 27 juillet. Jennifer Barker, responsable Europe de BNY, a présenté le lancement d'octobre en une phrase : « L'adoption des actifs numériques s'accélère partout en Europe. »
Les clients des banques veulent-ils vraiment une conservation de crypto-actifs ?#
Certains le veulent, et préfèrent passer par leur banque. Une étude portant sur 6 000 investisseurs en Allemagne, en Italie, en Espagne et en France a été publiée le 21 avril 2026. Dans cette étude, 35 % déclarent pouvoir envisager de changer de banque pour obtenir de meilleures options d'investissement en crypto-actifs. L'étude a été réalisée par Boerse Stuttgart Digital, qui vend des services de conservation de crypto-actifs aux banques : il faut donc la lire comme un signal, et non comme une mesure de la taille du marché. Le marché plus large est lui aussi important : les stablecoins indexés sur le dollar américain valaient environ 302 milliards USD le 29 octobre 2026, selon DeFiLlama.
Là où la voie de l'article 60 n'aide pas#
Là où la voie de l'article 60 n'aide pas
- Elle ne change rien aux fonds propres pour les crypto-actifs que la banque détient elle-même : la pondération de risque de 1 250 % et le plafond de 1 % du Tier 1 restent applicables.
- La banque reste responsable des actifs perdus, à hauteur de leur valeur de marché au moment de la perte, quel que soit le prestataire utilisé.
- Les règles nationales transposant la directive sur les exigences de fonds propres restent applicables et diffèrent d'un pays à l'autre.
- Un dossier incomplet arrête le délai ; le service ne peut pas démarrer tant que le régulateur n'a pas reçu l'ensemble des éléments.
- La question de savoir si une notification couvre les services dans d'autres pays de l'UE sans dépôts supplémentaires est juridique : elle doit être tranchée avec votre conseil et votre régulateur.
Comment lancer la conservation de crypto-actifs pour les banques en six étapes#
- Définissez le périmètre : conservation seule, ou conservation accompagnée de l'achat, de la vente et des transferts. Chaque service supplémentaire ajoute des éléments à la notification et au modèle opérationnel.
- Choisissez le modèle : construire en interne, acquérir une technologie sous licence ou déléguer à un CASP agréé. Ce choix détermine qui rédige les éléments c) et e) du dossier.
- Vérifiez les fonds propres : confirmez avec votre superviseur le traitement de la conservation pour compte de clients et de toute détention propre de crypto-actifs, ainsi que l'incidence du plafond de 1 % du Tier 1 sur vos projets.
- Rédigez le dossier en vous appuyant sur l'article 60, paragraphe 7, le règlement délégué 2025/303 et le formulaire de votre régulateur. Prévoyez au moins 40 jours ouvrés après le dépôt.
- Préparez le volet client : convention, registre des positions, relevés trimestriels et procédure de restitution des actifs.
- Testez la gestion des incidents et la récupération des clés avant le lancement. L'action de supervision 2026 de l'ESMA contrôle ces dispositifs chez les CASP agréés, et les superviseurs bancaires sont susceptibles de poser les mêmes questions.
Les banques qui préfèrent ne pas assurer elles-mêmes la conservation peuvent tout de même ajouter les crypto-actifs comme nouveau service pour leurs clients. Avec ItisPay, vous créez l'expérience client via notre API, sous votre propre marque. La conservation est assurée par notre partenaire, qui combine le statut de CASP agréé dans l'UE et d'établissement de paiement ; il détient l'agrément, réalise les contrôles KYC et assume les obligations réglementaires. Votre banque conserve la relation client ; le partenaire détient les actifs.
Cet article est fourni à titre d'information uniquement et ne constitue pas un conseil juridique ou réglementaire.

