Une passerelle de paiement forex est le premier point où les fonds des clients d'un courtier transitent. Dans l'UE, les règles sur la destination obligatoire de ces fonds sont plus strictes que celles sur leur encaissement. La plupart des guides consacrés aux passerelles passent cette partie sous silence. C'est pourtant celle que contrôle le superviseur.
Choisir une passerelle de paiement pour les courtiers forex commence par suivre l'argent du dépôt jusqu'au retrait. Ci-dessous : où une passerelle peut régler les fonds des clients, pourquoi les systèmes de cartes considèrent les courtiers comme à haut risque, comment doivent fonctionner les retraits, et ce qui change lorsque les clients déposent des stablecoins. Chaque règle est rattachée à la loi, au régulateur ou au système de cartes qui l'a établie.
En bref
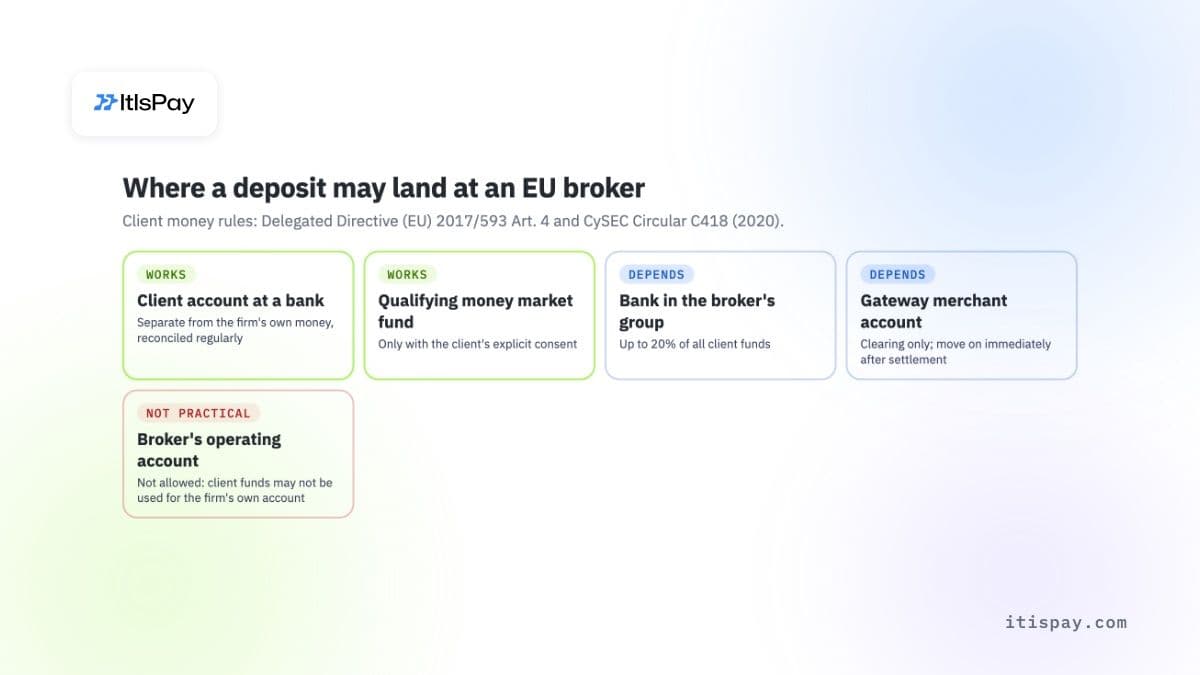
- Les fonds des clients doivent se retrouver sur un compte client distinct, auprès d'une banque ou d'un fonds monétaire qualifié (directive déléguée (UE) 2017/593, art. 4). Un compte commerçant de passerelle n'est qu'un canal de transit, et à Chypre les fonds doivent être transférés immédiatement après le règlement (circulaire C418 de la CySEC, novembre 2020).
- Visa répertorie le MCC 6211 sous la mention « High Integrity Risk Financial Trading Platforms » dans son Merchant Data Standards Manual (octobre 2026), si bien qu'un courtier qui ne s'appuie que sur les cartes est fragile.
- Les virements SEPA instantanés arrivent en 10 secondes et, auprès des banques de la zone euro depuis le 9 octobre 2025, sont accompagnés d'une vérification gratuite du nom du bénéficiaire, ce qui en fait un canal solide pour les retraits.
- Choisissez une passerelle selon l'endroit où elle règle les fonds, la manière dont elle renvoie les fonds vers la source et sa réconciliation quotidienne, et non selon le nombre de moyens de paiement qu'elle propose.
Que fait une passerelle de paiement forex pour un courtier ?#
Une passerelle de paiement forex reçoit les dépôts des clients par carte, virement bancaire, portefeuille électronique ou crypto-actifs, verse les retraits et transmet chaque mouvement au back-office du courtier et à sa plateforme de trading. La différence avec le e-commerce tient à la propriété des fonds. Le chiffre d'affaires d'une boutique appartient à la boutique. Les dépôts d'un courtier appartiennent à ses clients.
MiFID II, le texte européen applicable aux entreprises d'investissement, énonce clairement cette obligation à l'article 16, paragraphe 9 : une entreprise qui détient des fonds de clients doit « prendre des dispositions adéquates pour préserver les droits des clients et, sauf dans le cas des établissements de crédit, empêcher l'utilisation des fonds des clients pour son propre compte ».
Cette seule phrase change ce qu'un courtier doit attendre de sa passerelle. Une passerelle conçue pour la vente au détail règle les montants nets des frais sur un compte d'exploitation unique. Un courtier a besoin d'une passerelle qui règle les montants bruts, sur le bon compte, avec un registre qui rattache chaque euro à un client. La dimension carte du problème, avec les réserves et les plafonds de rétrofacturation, recoupe tout compte commerçant à haut risque. La dimension fonds clients, elle, est propre aux courtiers.
Où une passerelle de paiement forex doit-elle régler les fonds des clients ?#
Les fonds des clients doivent aboutir sur un compte client ouvert auprès d'une banque centrale, d'un établissement de crédit agréé, d'une banque de pays tiers ou d'un fonds monétaire qualifié. Un établissement de paiement ou un établissement de monnaie électronique ne figure pas sur cette liste. Le compte commerçant d'une passerelle peut porter les fonds le temps de la compensation, mais il constitue une étape de transit, et non un lieu de conservation.
Ce que prévoit le droit de l'UE#
La directive déléguée (UE) 2017/593 de la Commission précise les modalités. L'article 4, paragraphe 1, indique qu'une entreprise doit placer « rapidement » les fonds des clients auprès de l'un des quatre types d'établissements cités ci-dessus. Les établissements de paiement et de monnaie électronique n'en font pas partie ; c'est notre lecture de cette liste, la directive ne les mentionnant pas nommément. L'article 2, paragraphe 1, ajoute que les fonds des clients doivent être détenus sur des comptes identifiés séparément des fonds propres de l'entreprise, avec un rapprochement régulier auprès des tiers qui les détiennent.
L'article 4, paragraphe 3, limite l'exposition au groupe : les fonds déposés auprès d'une banque appartenant au groupe du courtier ne doivent pas dépasser 20 % de l'ensemble des fonds des clients, sauf si l'entreprise démontre que cette limite n'est pas proportionnée pour un petit solde.
Ce que la CySEC ajoute pour les comptes commerçants#
Chypre accueille de nombreux courtiers forex et CFD de l'UE, et son superviseur a rédigé la partie consacrée aux passerelles. La circulaire C418 de la CySEC (27 novembre 2020) autorise les entreprises d'investissement chypriotes à conserver des comptes commerçants auprès d'établissements de paiement et de monnaie électronique pour compenser les paiements des clients dans les deux sens. Les conditions sont strictes :
- les fonds des clients doivent être transférés sur le compte client d'un établissement bancaire éligible « immédiatement après la compensation/le règlement des opérations de paiement » ;
- si le courtier crédite un compte de trading avant que le dépôt ne soit réglé, il doit d'abord transférer le même montant de ses fonds propres vers le compte client ;
- si le prestataire de paiement détient une réserve glissante, le courtier alimente le compte client à hauteur du même montant, à partir de ses propres fonds ;
- le prestataire doit être réglementé dans un État membre de l'UE ou dans un pays tiers équivalent, et les courtiers sont invités à publier la liste de leurs prestataires sur leur site web.
La circulaire ferme aussi un raccourci courant : « Les comptes commerçants ne doivent être utilisés que par les CIF, exclusivement. » Un courtier ne peut pas prêter son compte commerçant à une société affiliée ou à un partenaire apporteur d'affaires. Au Royaume-Uni, la FCA aboutit à un résultat similaire via la règle CASS 7.13, qui attend que les fonds des clients soient versés directement sur un compte bancaire client.
Pour un acheteur de passerelle, cela donne une question test : le jour où un client dépose 1 000 €, au nom de qui est le compte sur lequel arrivent ces 1 000 €, et à quelle vitesse ces fonds passent-ils sur le compte client ?
Pourquoi les systèmes de cartes considèrent-ils les courtiers Forex comme à haut risque ?#
Les systèmes de cartes classent les courtiers selon le code de catégorie commerçant (MCC), et les codes des plateformes de trading figurent dans les groupes à risque le plus élevé. Le Manuel Merchant Data Standards de Visa (octobre 2026) classe le MCC 6211 sous l'intitulé « High Integrity Risk Financial Trading Platforms » lorsque la carte n'est pas présente. Dans le cadre de son programme distinct Integrity Risk Program, Visa impose aux acquéreurs d'enregistrer ces commerçants avant de les intégrer.
Le même manuel place les plateformes d'échange de cryptoactifs et les passerelles d'achat de cryptoactifs (on-ramps) sous les MCC 6051 et 6012. Il exige qu'un commerçant qui vend des quasi-espèces utilise l'un de ces codes, même si ce n'est pas son activité principale. Un courtier qui permet à ses clients d'alimenter leur compte avec des cryptoactifs achetés par carte peut donc se retrouver sous deux codes à haut risque à la fois.
Dans la pratique, les cartes présentent deux risques pour un courtier. Les émetteurs de cartes ont tendance à refuser plus souvent les paiements sous des codes de plateformes de trading, si bien que le taux de réussite des dépôts baisse. Et les clients qui perdent de l'argent contestent parfois le dépôt comme un paiement non autorisé, ce qui fait grimper les taux de litiges et les exigences de réserves. Les courtiers répondent généralement en travaillant avec plusieurs acquéreurs et grâce à une orchestration des paiements qui oriente chaque carte vers le prestataire le plus susceptible de l'accepter. Le routage augmente les taux d'approbation, mais le risque de litige reste attaché à la carte.
Comment les retraits d'un courtier Forex doivent-ils fonctionner ?#
Les retraits doivent revenir sur le compte ou la carte d'origine des fonds, au nom du client, et les gains supérieurs au dépôt doivent être versés sur un compte bancaire vérifié au même nom. Cette règle du « retour à la source » relève de la pratique du secteur et de la lutte contre le blanchiment, et non d'un article unique du droit de l'UE. La passerelle doit donc la mettre en œuvre avec des exceptions clairement définies.
Le fondement juridique est plus large. Le nouveau règlement anti-blanchiment de l'UE, règlement (UE) 2024/1624, applicable à partir du 10 juillet 2027, impose aux entités assujetties, y compris les entreprises d'investissement, d'obtenir, lorsque cela est nécessaire, des informations sur l'origine et la destination des fonds d'un client. Les inspections AML de la CySEC, telles que résumées par un cabinet d'avocats chypriote en 2018, citaient comme bonne pratique le renvoi des fonds vers le même compte d'où ils provenaient, au nom du client.
Les cas difficiles déterminent si les retraits se déroulent sans accroc :
- Gains supérieurs au dépôt : un remboursement par carte ne peut pas dépasser le montant payé, donc la passerelle rembourse jusqu'à hauteur du dépôt et envoie le reste par virement bancaire ou, si la carte le permet, sous forme de versement par carte.
- Carte expirée ou fermée : le remboursement échoue, et la passerelle doit prévoir un repli vers un compte bancaire vérifié au même nom.
- Plusieurs moyens de dépôt : les retraits sont répartis au prorata entre les sources, ou restitués dans l'ordre où les dépôts ont été effectués, et la règle doit être formalisée par écrit.
- Dépôts en cryptoactifs : les fonds retournent vers une adresse que le client contrôle, accompagnés des données requises par la règle de voyage (travel rule).
Les virements SEPA instantanés simplifient la partie bancaire. En vertu du règlement (UE) 2024/886, les banques de la zone euro devaient recevoir des virements instantanés à partir du 9 janvier 2025 et les émettre à partir du 9 octobre 2025 ; les établissements de paiement et de monnaie électronique disposent jusqu'au 9 avril 2027. Les fonds doivent parvenir au bénéficiaire dans un délai de 10 secondes, et les virements instantanés ne peuvent pas coûter plus cher que les virements standard. Depuis le 9 octobre 2025, les banques de la zone euro doivent aussi vérifier gratuitement si le nom du bénéficiaire correspond à l'IBAN et avertir le payeur en cas de discordance. Pour un courtier, c'est un contrôle utile sur les versements, même si une entreprise qui effectue des versements en masse peut vouloir le désactiver.
Quels moyens de paiement un courtier Forex doit-il proposer ?#
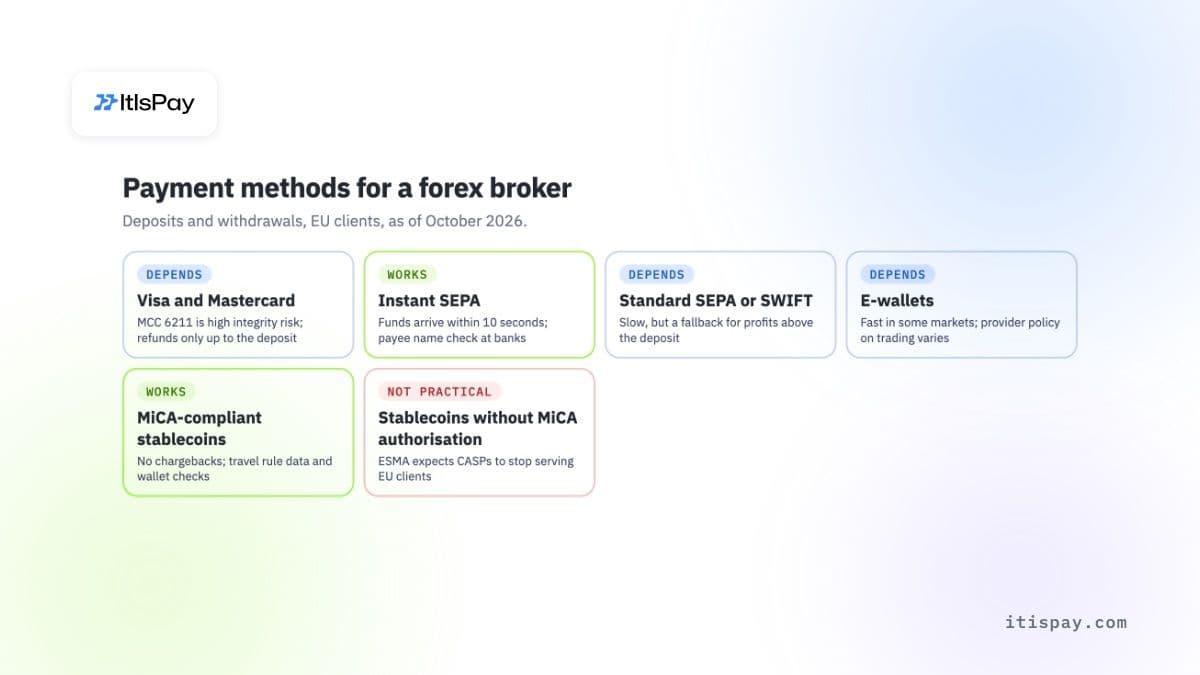
Proposez les cartes pour toucher le public le plus large, le SEPA instantané pour les clients en euros et pour les retraits, et les stablecoins conformes au MiCA pour les clients qui détiennent déjà des cryptoactifs. Chaque canal tombe en panne d'une manière différente ; un courtier qui dépend d'un seul d'entre eux est donc exposé lorsque celui-ci fait défaut.
| Méthode | Dépôts | Retraits | Risque principal | Verdict |
|---|---|---|---|---|
| Visa et Mastercard | Instantané, familier pour les clients | Remboursement jusqu'au montant du dépôt uniquement | Code MCC à haut risque, litiges, réserves | Dépend |
| SEPA instantané | En 10 secondes, en euros uniquement | Rapide, avec vérification du nom du bénéficiaire | Banques de la zone euro uniquement | Fonctionne |
| SEPA standard ou Swift | Lent, un ou plusieurs jours | Solution de repli pour les gains | Délais, frais sur Swift | Dépend |
| Portefeuilles électroniques | Rapide sur certains marchés | Retour vers le même portefeuille | Politique du prestataire sur le trading | Dépend |
| Stablecoins conformes au MiCA (USDC, EURC) | En quelques minutes, sans rétrofacturations | Retour vers une adresse vérifiée | Règle de voyage, contrôles des portefeuilles | Fonctionne |
| Stablecoins sans agrément MiCA | Possible en offshore | Difficile à prendre en charge dans l'UE | L'ESMA s'attend à l'arrêt des services | Non |
Un stablecoin ne fonctionne pour un courtier que si quelqu'un le convertit en euros et règle le montant sur le bon compte. Une passerelle de conversion cryptoactifs vers monnaie fiduciaire effectue cette conversion, mais les règles sur les fonds des clients exposées dans la section précédente s'appliquent toujours aux euros qu'elle verse.
Un courtier forex peut-il accepter des dépôts en crypto-actifs au titre de MiCA ?#
Oui, par l'une de deux voies. Soit le courtier notifie son régulateur et propose lui-même le service sur crypto-actifs au titre de son agrément MiFID, soit un prestataire de services sur crypto-actifs (CASP) agréé reçoit les crypto-actifs, les convertit et verse les euros au courtier. Exploiter des services sur crypto-actifs dans l'UE sans l'une de ces deux voies n'est pas autorisé.
MiCA, règlement (UE) 2023/1114, art. 59, réserve les services sur crypto-actifs aux CASP agréés et à certaines entreprises déjà réglementées. L'art. 60, paragraphe 3, permet à une entreprise d'investissement de proposer les services sur crypto-actifs correspondant à ses autorisations MiFID, tels que la conservation ou l'échange de crypto-actifs contre des fonds, après notification à son régulateur d'origine au moins 40 jours ouvrables à l'avance. Au-delà, il faut une licence MiCA CASP complète. La période de transition pour les entreprises déjà actives avant MiCA a pris fin au plus tard le 1er juillet 2026.
Deux autres règles s'appliquent après le dépôt :
- La règle de voyage (travel rule). Le règlement sur les transferts de fonds (UE) 2023/1113 s'applique depuis le 30 décembre 2024. Les transferts de crypto-actifs doivent comporter les données de l'initiateur et du bénéficiaire. Pour les transferts supérieurs à 1 000 EUR depuis un portefeuille auto-hébergé, le CASP destinataire doit vérifier si le client possède ou contrôle cette adresse.
- Le choix du stablecoin. En janvier 2025, l'ESMA a demandé aux CASP de restreindre les services liés aux stablecoins non conformes à MiCA. Le 8 octobre 2026, elle est allée plus loin en indiquant que les CASP « devraient cesser de fournir des services liés aux stablecoins non conformes à MiCA à des clients dans l'Union européenne », les expositions restantes devant être apurées dans un délai de trois mois. En juillet 2024, Circle a annoncé être autorisée en France à émettre USDC et EURC en tant que jetons de monnaie électronique. Pour tout autre jeton, vérifiez le registre intérimaire MiCA de l'ESMA avant de l'accepter.
Le Royaume-Uni obéit à une logique différente. La FCA interdit la vente de dérivés sur crypto-actifs, dont les CFD, aux clients de détail depuis le 6 janvier 2021. Utiliser les crypto-actifs comme mode de dépôt est une question distincte de leur négociation en tant que produit.
Dans quels cas une passerelle de paiement forex n'aide-t-elle pas ?#
Quand une passerelle ne suffit pas
- Elle ne modifie pas les règles applicables aux produits. Les limites fixées par l'ESMA en 2018 pour les clients de détail en CFD, désormais des règles nationales, restent en vigueur : effet de levier de 30:1 sur les principales paires de devises, clôture automatique à 50 % de marge, protection contre le solde négatif et avertissement sur les risques.
- Elle ne rend pas légale la vente transfrontalière. L'ESMA a indiqué en juillet 2019 que les entreprises situées hors de l'UE ne peuvent servir des clients de l'UE que sur initiative exclusive de ces derniers.
- Elle ne couvre pas les dérivés sur crypto-actifs destinés aux clients de détail au Royaume-Uni, que la FCA interdit depuis janvier 2021.
- Elle ne remplace pas vos propres obligations KYC et AML en tant qu'entreprise d'investissement, ni un contrôle des clones d'entreprises qui copient le nom d'un courtier réel.
Comment choisir une passerelle de paiement forex : questions à poser#
Demandez où l'argent est versé, comment les retraits sont acheminés et à quoi ressemblent les rapports. Les réponses montrent rapidement si un prestataire a déjà travaillé avec des courtiers réglementés.
| Question | Pourquoi c'est important | Bonne réponse |
|---|---|---|
| Sur le compte de qui un dépôt est-il crédité ? | Règles relatives aux fonds clients | Compte client, ou compte de transit dont les fonds sont transférés immédiatement après le règlement |
| Le prestataire est-il réglementé dans l'UE ? | CySEC C418 et diligence raisonnable | Licence nommée et superviseur |
| Comment les réserves sont-elles détenues et libérées ? | Vous alimentez le compte client | Conditions écrites et calendrier de libération |
| Le remboursement à la source est-il prévu ? | AML et défense en cas de litige | Règles pour les bénéfices, les cartes expirées et les plusieurs moyens de paiement |
| Pouvez-vous rapprocher les comptes chaque jour ouvrable ? | La CySEC attend des contrôles quotidiens | Rapports par transaction avec identifiants clients |
| Les crypto-actifs s'accompagnent-ils des données de la règle de voyage ? | Règlement sur les transferts de fonds | Données de l'initiateur et contrôles des portefeuilles au-delà de 1 000 EUR |
| Les versements sont-ils vérifiés par rapport au nom du bénéficiaire ? | Risque d'erreur de compte et de fraude | SEPA instantané avec vérification du bénéficiaire |
Chypre considère le rapprochement quotidien comme la norme : la C418 attend des entreprises qui effectuent des opérations chaque jour qu'elles rapprochent les soldes bancaires des clients chaque jour ouvrable, et que tout écart soit un décalage temporaire apuré en quelques jours. Une passerelle de paiement forex qui envoie un seul règlement net par semaine complique nettement ce travail ; un bon traitement des paiements forex vous donne une ligne par dépôt client.
Si les acquéreurs de cartes continuent de refuser ou de geler vos paiements, les stablecoins constituent un canal de paiement sans rétrofacturation. ItisPay fournit l'API, la facturation et le rapprochement : vous acceptez USDC, BTC et d'autres actifs, et vous êtes réglé en EUR sur un IBAN, à partir duquel vous transférez les fonds clients vers votre compte bancaire client. L'agrément, le KYC et le règlement sont assurés par notre partenaire CASP et établissement de paiement agréé dans l'UE. Nous travaillons avec des marchands à haut risque ; chaque entreprise fait l'objet d'un examen individuel, et l'intégration dépend de l'approbation de nos partenaires agréés. Nous n'acceptons pas les armes, les contenus pour adultes ni les nutraceutiques.
Cet article est fourni à titre d'information uniquement et ne constitue pas un conseil juridique ou réglementaire.