

La meilleure passerelle de paiement en cryptomonnaies pour une entreprise qui a besoin d'euros sur un compte bancaire de l'UE est celle qui figure dans le registre de l'ESMA, convertit elle-même les cryptomonnaies et verse les fonds par SEPA. Sur les huit passerelles comparées ici, trois détiennent elles-mêmes l'agrément (l'une d'entre elles sans frais publiés ni règlement en euros précisé), une fonctionne par l'intermédiaire d'un partenaire agréé, et quatre vous remettent les cryptomonnaies ou ne disposent d'aucun agrément dans l'UE. Deux prestataires que la plupart des listes recommandent encore ne sont pas accessibles à un commerçant de l'UE.
Cette comparaison des passerelles de paiement en cryptomonnaies vérifie ce qu'un contrôle de conformité vérifie : la ligne du registre, la devise de règlement, qui détient les fonds entre le paiement et le versement, les règles sectorielles figurant dans les conditions, et les frais indiqués sur la page tarifaire officielle. ItisPay figure parmi les lignes du comparatif et reçoit les mêmes colonnes que les autres.
En bref
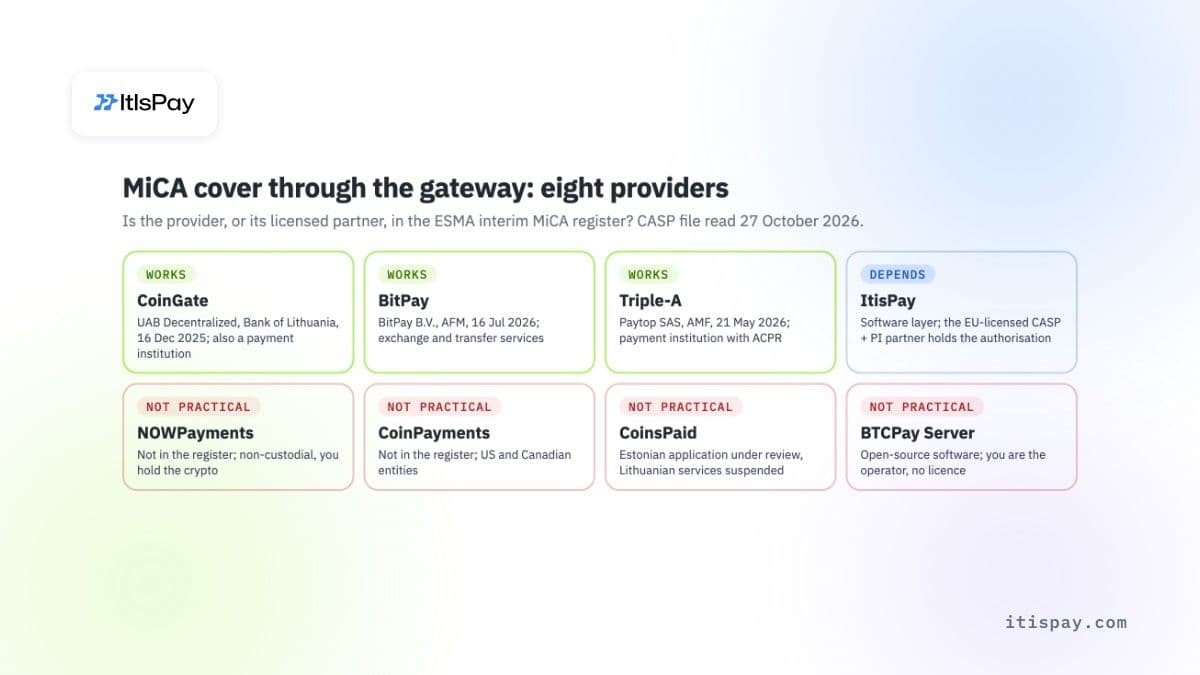
- Trois des huit passerelles détiennent un agrément MiCA dans le registre provisoire de l'ESMA au 27 octobre 2026 : CoinGate, BitPay B.V. et l'entité UE de Triple-A, Paytop SAS. ItisPay passe par un partenaire agréé. NOWPayments, CoinPayments et CoinsPaid ne figurent pas dans le registre ; BTCPay Server est un logiciel que vous exploitez vous-même.
- EUR vers un compte bancaire : CoinGate règle chaque semaine avec des retraits SEPA gratuits à partir de 50 EUR, BitPay règle quotidiennement, Triple-A verse vers un IBAN nommé, ItisPay règle en EUR ou en USD vers un IBAN par l'intermédiaire de son partenaire. NOWPayments et BTCPay Server vous remettent les cryptomonnaies ; leur conversion relève de votre responsabilité.
- Frais figurant sur les pages officielles : BTCPay Server 0 %, CoinPayments à partir de 0,5 %, ItisPay 0,75 % tout compris plus des frais mensuels, CoinGate et NOWPayments 1 %, CoinsPaid moins de 1,5 %, BitPay 2 % + 25 cents en dessous de 500 000 USD par mois. Triple-A ne publie aucun taux.
- Personne ne dit « oui » à l'iGaming par écrit. BitPay et Triple-A restreignent les jeux d'argent, CoinGate ne les autorise qu'avec une licence valide, NOWPayments démarche les casinos sans licence de l'UE, ItisPay examine chaque entreprise au cas par cas.
Comment nous avons comparé les passerelles de paiement en cryptomonnaies#
Les critères sont ceux qu'un responsable des paiements doit pouvoir défendre devant un responsable de la conformité, et non le nombre de cryptomonnaies ou la liste des plugins. Pour chaque passerelle, nous avons relevé cinq éléments : les frais figurant sur sa propre page tarifaire, la possibilité de verser des euros sur un compte bancaire et à quelle fréquence, la présence de l'entité juridique dans le registre MiCA provisoire de l'ESMA, ce que disent ses conditions sur les jeux d'argent et les services financiers, et qui détient les fonds entre le paiement du client et le versement au commerçant.
Les sources sont les pages tarifaires et conditions des prestataires eux-mêmes ainsi que le registre de l'ESMA, tous consultés le 27 octobre 2026. Les listes « top 10 » des éditeurs sur les meilleurs prestataires de paiement en cryptomonnaies n'ont servi qu'à identifier les noms recherchés ; leurs affirmations sur les frais contredisent les pages officielles dans au moins six cas, aucune n'est donc citée ici.
Quelle est la meilleure passerelle de paiement en cryptomonnaies en 2026 ?#
Pour un commerçant agréé de l'UE qui souhaite recevoir des euros chaque semaine sans surprise, CoinGate est la solution la plus simple ; pour un règlement quotidien à gros volume, BitPay ; pour un PSP ou une entreprise qui souhaite disposer de sa propre interface sur un circuit agréé, ItisPay ou Triple-A. Le tableau montre pourquoi, et le verdict répond à une seule question : une entreprise de l'UE peut-elle recevoir des euros sur son compte bancaire, avec la couverture MiCA, via cette passerelle ?
| Passerelle | Frais (page officielle, 27 oct. 2026) | EUR vers compte bancaire | Statut MiCA (registre ESMA, 27 oct. 2026) | Activités à haut risque et iGaming | Verdict |
|---|---|---|---|---|---|
| CoinGate | 1 % par transaction ; retrait SEPA gratuit à partir de 50 EUR | Oui, règlement automatique hebdomadaire en EUR, GBP ou USD | prestataire de services sur crypto-actifs (CASP) agréé (UAB Decentralized, Banque de Lituanie, 16 déc. 2025) ; également établissement de paiement | Jeux agréés autorisés ; jeux non agréés et services financiers non réglementés interdits | Fonctionne |
| BitPay | 2 % + 25 cents en dessous de 500 000 USD par mois, 1,5 % + 25 cents jusqu'à 999 999 USD, 1 % + 25 cents au-delà ; tarifs plus élevés pour les activités à haut risque | Oui, règlement quotidien, euro figurant parmi les devises proposées | CASP agréé (BitPay B.V., AFM, 16 juil. 2026) pour les services d'échange et de transfert | Les jeux et les services de change nécessitent l'autorisation expresse de BitPay | Fonctionne |
| Triple-A | Non public | IBAN nominatif en devise locale ; EUR non mentionné sur la page | CASP agréé (Paytop SAS, AMF, 21 mai 2026) ; établissement de paiement auprès de l'ACPR | Jeux restreints pour les commerçants, interdits pour les clients PSP | Dépend |
| ItisPay | 0,75 % tout compris sur l'offre d'entrée, plus des frais mensuels | Oui, EUR ou USD vers un IBAN via le partenaire CASP et établissement de paiement agréé dans l'UE | Non agréé en propre ; le partenaire détient l'agrément CASP et EP | Au cas par cas, iGaming inclus | Fonctionne |
| NOWPayments | Frais de service de 1 %, frais de réseau en sus | Non précisé ; non dépositaire par défaut, vous recevez les cryptos | Absent du registre | Commercialisé auprès des jeux en ligne et des casinos | Non |
| CoinPayments | À partir de 0,5 % sur les coins, 1 % sur les tokens ; tarifs plus élevés pour les activités à haut risque | Vers SEPA ou Swift ; coût de conversion non publié | Absent du registre ; entités panaméennes et américaines | Aucune politique sectorielle sur la page tarifaire | Non |
| CoinsPaid (CryptoProcessing) | Inférieur à 1,5 % | 40 devises fiat dont l'EUR, disponibilité selon la juridiction | Absent du registre ; demande estonienne en cours d'examen, entité lituanienne suspendue | Commercialise un produit iGaming | Non |
| BTCPay Server | 0 %, auto-hébergé | Pas de conversion fiat intégrée | Logiciel, sans licence ; vous en êtes l'opérateur | Aucun prestataire pour vous refuser | Non |
CoinGate#
CoinGate est un prestataire lituanien agréé en tant que prestataire de services sur crypto-actifs (CASP, la licence MiCA) par la Banque de Lituanie le 16 décembre 2025, et séparément en tant qu'établissement de paiement pour les transferts de jetons de monnaie électronique. Sa formule Standard facture 1 % par transaction, règle chaque semaine et permet de retirer des EUR par SEPA sans frais à partir de 50 EUR ; Swift coûte 0,5 %. Les conditions en vigueur depuis le 1er janvier 2026 indiquent que les actifs des clients sont entièrement séparés de ceux de CoinGate. Elle affiche « 10+ » cryptomonnaies, donc vérifiez la liste si vous avez besoin d'une cryptomonnaie exotique.
BitPay#
BitPay est le plus ancien nom de la liste et le seul à publier une grille de volumes : 2 % + 25 cents par transaction pour moins de 500 000 USD par mois, 1,5 % + 25 cents jusqu'à 999 999 USD, 1 % + 25 cents au-delà, avec une note indiquant que des frais plus élevés s'appliquent aux secteurs à haut risque. Il règle quotidiennement sur votre compte bancaire dans sept devises locales dont l'euro, en crypto-actifs, ou en un mélange des deux. BitPay B.V., aux Pays-Bas, a été agréée au titre du MiCA par l'AFM le 16 juillet 2026 pour les services d'échange et de transfert, et ses règlements passent par un compte bancaire client séparé détenu par cette entité.
Triple-A#
Triple-A est un processeur constitué à Singapour dont l'entité européenne, Paytop SAS, est un établissement de paiement agréé par l'Autorité de contrôle prudentiel et de résolution (ACPR) et un CASP autorisé par l'Autorité des marchés financiers (AMF) le 21 mai 2026. Son argument auprès des marchands est que « vous ne détenez jamais de monnaie numérique à votre bilan » : les clients paient en stablecoins et vous êtes payé sur un IBAN nommé, en monnaie locale. La page tarifaire ne publie aucun taux et l'euro n'y est pas mentionné, donc les deux points doivent figurer sur votre liste de questions. Sa page des activités restreintes traite les jeux d'argent comme restreints pour les marchands directs et comme interdits pour les clients PSP et les places de marché.
ItisPay#
ItisPay est une couche logicielle : API, liens de paiement hébergés, facturation, rapprochement et webhooks. Elle ne détient pas elle-même de licence ; le règlement en EUR ou en USD sur un IBAN, le KYC et la garde des fonds passent par son partenaire agréé CASP + établissement de paiement de l'UE. La page tarifaire publique affiche 0,75 % tout compris sur la formule d'entrée, plus des frais mensuels. Elle prend en charge environ 30 cryptomonnaies, les stablecoins en priorité. Les entreprises à haut risque, y compris l'iGaming, sont examinées au cas par cas, et l'intégration dépend de l'approbation du partenaire. Les équipes qui veulent accepter des paiements en crypto-actifs sous leur propre marque construisent l'interface sur l'API.
NOWPayments#
NOWPayments facture des frais de service de 1 % auxquels s'ajoutent les frais de réseau blockchain, et annonce 300 cryptomonnaies ou plus. Son centre d'aide le décrit comme « un service non dépositaire » qui ne détient jamais vos clés privées, avec un solde Custody facultatif. La conséquence : par défaut, vous recevez des cryptomonnaies, et leur conversion en euros est votre problème et votre question de licence. La société ne figure pas au registre de l'Autorité européenne des marchés financiers (ESMA), et sa page d'accueil cite l'iGaming et les casinos parmi les secteurs qu'elle sert.
CoinPayments#
CoinPayments est un processeur reposant sur un portefeuille avec garde, dont les services sont fournis par des entités au Panama et aux États-Unis. Sa page de frais indique 0,5 % pour des cryptomonnaies comme BTC et ETH et 1 % pour les tokens, avec une note précisant que des ajustements de frais peuvent s'appliquer aux clients des secteurs à haut risque. Les versements en monnaie fiduciaire passent par SEPA, Swift, ACH ou Faster Payments, à un coût de conversion que le site ne précise pas. Elle ne détient aucune autorisation MiCA.
CoinsPaid (CryptoProcessing)#
CoinsPaid a bâti sa réputation sur l'iGaming et annonce des frais de transaction inférieurs à 1,5 %, avec conversion en 40 devises fiduciaires dont l'EUR. Son propre site, consulté le 27 octobre 2026, indique que la demande de CASP de son entité estonienne reste en cours d'examen avec des activités restreintes, et que son entité lituanienne a temporairement suspendu tous ses services sur crypto-actifs. Tant que cela ne change pas, un marchand de l'UE ne peut pas s'appuyer sur elle pour un parcours couvert par le MiCA.
BTCPay Server#
BTCPay Server est un logiciel open source que vous hébergez vous-même. Il n'y a ni frais, ni tiers, ni personne pour refuser votre activité ; les fonds arrivent dans votre propre portefeuille. La conversion en monnaie fiduciaire n'est pas intégrée et passe uniquement par des plugins : des euros sur un compte bancaire impliquent donc votre propre compte d'échange et votre propre analyse de licence. C'est le bon outil pour une équipe technique qui veut du bitcoin, et le mauvais pour une équipe financière qui veut des euros le vendredi.
Passerelles écartées et pourquoi#
Quatre noms qui figurent encore dans la plupart des listes n'ont pas intégré le tableau. Coinbase Commerce a fermé le 31 mars 2026, et son remplaçant, Coinbase Business, est ouvert aux entreprises disposant d'une entité juridique aux États-Unis ou à Singapour. xMoney indique sur son site que tous les services sur crypto-actifs sont suspendus pendant l'examen de sa demande auprès du Banco de Portugal. Binance Pay n'a aucune entité de l'UE inscrite au registre de l'ESMA, et ses pages marchands ne publient aucune condition européenne. Les produits publics d'Alchemy Pay sont des rampes d'entrée et de sortie en monnaie fiduciaire et des cartes ; l'entreprise ne publie ni tarifs de passerelle marchande ni conditions pour l'UE.
Quelles passerelles sont autorisées au titre du MiCA dans le registre de l'ESMA ?#
CoinGate, BitPay B.V. et Paytop SAS (Triple-A) figurent au registre ; NOWPayments, CoinPayments, CoinsPaid et Binance n'y figurent pas, et la couverture d'ItisPay provient de la ligne de son partenaire. « Prêt pour le MiCA » sur une page d'accueil ne prouve rien. Le registre transitoire MiCA de l'ESMA, lui, le prouve : sa liste de CASP comptait 384 entités autorisées lorsque nous l'avons consultée le 27 octobre 2026, contre 244 selon CoinDesk le 29 juin 2026, juste avant la fin de la période transitoire.
La règle est l'article 59, paragraphe 1, du MiCA : nul ne peut fournir de services sur crypto-actifs dans l'UE sans être agréé en tant que CASP ou autorisé à le faire en tant que banque, entreprise d'investissement ou établissement de monnaie électronique. L'article 143, paragraphe 3, permettait aux prestataires existants de poursuivre leur activité « jusqu'au 1er juillet 2026 ou jusqu'à ce qu'une autorisation leur soit accordée ou refusée », selon la première de ces deux échéances. Depuis cette date, une passerelle qui convertit les cryptomonnaies de vos clients en euros sans ligne au registre le fait sans licence, et c'est aussi le cas d'un marchand qui vend lui-même des crypto-actifs sans licence CASP ni partenaire agréé.
Deux détails comptent dans une ligne du registre. D'abord, la colonne des services : BitPay B.V. est agréée pour les services d'échange et de transfert, et non pour la garde, ce qui correspond à un processeur qui déplace les fonds plutôt que de les conserver. Ensuite, le transfert de jetons de monnaie électronique comme USDC relève d'un service de paiement : l'avis de l'Autorité bancaire européenne (EBA) du 12 février 2026 demandait aux autorités nationales de laisser les CASP poursuivre, après le 2 mars 2026 et seulement sous conditions, les services de jetons de monnaie électronique qui relèvent des services de paiement, transferts compris, et d'obliger les autres à cesser. C'est pourquoi CoinGate et Triple-A détiennent une licence d'établissement de paiement en plus de leur licence CASP, et pourquoi le partenaire d'ItisPay détient les deux.
Quelles passerelles règlent en EUR sur un compte bancaire ?#
Quatre des huit passerelles versent des euros sur un compte bancaire sans travail supplémentaire de votre part : CoinGate (hebdomadaire, SEPA gratuit à partir de 50 EUR), BitPay (« Règlements fiat quotidiens, directement sur votre compte bancaire »), Triple-A (IBAN nommé en monnaie locale ; l'euro n'est pas mentionné sur sa page) et ItisPay (EUR ou USD sur un IBAN via son partenaire agréé). Les quatre autres vous font porter le travail : NOWPayments place les stablecoins dans votre propre portefeuille, CoinPayments verse via SEPA ou Swift à un coût de conversion qu'il ne publie pas, les entités européennes de CoinsPaid sont restreintes ou suspendues, et BTCPay Server ne propose aucune conversion en monnaie fiduciaire.
La question derrière « à quelle fréquence » est de savoir qui détient l'argent entre-temps. Les conditions de CoinGate maintiennent les actifs des clients séparés des siens ; BitPay effectue ses règlements depuis un compte bancaire client séparé détenu par son entité néerlandaise ; le partenaire d'ItisPay détient les fonds sous sa propre autorisation. Un responsable de la conformité demandera la clause, pas la promesse.
La fréquence vaut la peine d'être négociée. Depuis le 9 octobre 2025, toutes les banques de la zone euro doivent envoyer des virements instantanés, et le règlement (UE) 2024/886 exige que les fonds parviennent au compte du bénéficiaire dans un délai de 10 secondes ; un cycle hebdomadaire relève donc du choix du prestataire, et non d'une limite bancaire. Une passerelle de paiement crypto-fiat qui règle quotidiennement réduit le temps pendant lequel votre argent reste chez quelqu'un d'autre.
Combien facturent les passerelles de paiement en crypto-actifs en 2026 ?#
Le taux affiché va de 0 % chez BTCPay Server à 2 % + 25 cents au palier d'entrée de BitPay, et ce taux affiché ne représente qu'environ la moitié de la facture. Pour un volume mensuel de 10 000 EUR, la formule Standard de CoinGate coûte 100 EUR, avec un retrait SEPA gratuit, tandis que le palier d'entrée de BitPay coûte 200 EUR, plus 25 cents par facture, avant tout frais de versement. Le taux tout compris d'ItisPay, 0,75 %, s'accompagne d'un abonnement mensuel, ce qui favorise un volume régulier plutôt qu'un essai.
Les lignes à vérifier sont celles que la plupart des pages tarifaires omettent. Le taux de 1 % de NOWPayments « exclut les frais de réseau exigés par les blockchains ». CoinPayments ne publie aucun tarif pour la conversion en monnaie fiduciaire : sa page de frais mentionne des « Conversion Partner Fee + Network Fee » uniquement pour les conversions crypto-crypto, et sa page d'accueil cite les versements SEPA, Swift, ACH et Faster Payments sans mention de frais. CoinGate facture séparément les versements en crypto-actifs à 0,50 EUR + 0,5 %, ou à 0,50 EUR + 1,5 % avec conversion, et les remboursements à 0,25 EUR + 0,1 %. BitPay et CoinPayments indiquent tous deux que les secteurs à haut risque paient davantage, sans préciser le montant.
Par rapport aux cartes, l'économie porte moins sur le taux que sur les litiges. Le programme Acquirer Monitoring Program de Visa a abaissé, dans l'UE, le seuil de marchand « excessif » de 220 à 150 points de base de fraude et de litiges le 1er avril 2026 ; un commerçant confronté à un problème de rétrofacturations est donc signalé comme excessif plus tôt, avec les mesures correctives qui en découlent. Un paiement en crypto-actifs est initié par le client et ne peut pas être annulé par un système de cartes. Cela supprime le litige du système de cartes, mais pas les remboursements ni la fraude.
Quelles passerelles acceptent les marchands à haut risque et iGaming ?#
Aucune passerelle de ce comparatif n'accepte inconditionnellement les marchands de jeux d'argent ou de change dans ses conditions, quoi que dise sa page commerciale. Les conditions de BitPay classent parmi les activités restreintes, nécessitant une autorisation expresse de BitPay, les « Transactions impliquant des jeux d'argent ou toute activité exigeant un droit d'entrée et un prix » ainsi que les « Services de change de devises étrangères et de monnaies », et sa tarification ajoute une majoration. Les conditions de CoinGate interdisent les « Services de jeux d'argent, de paris ou de loterie sans autorisation valable » ainsi que les services financiers non agréés, sans plus de précision. Lu simplement : les opérateurs agréés sont les bienvenus, les autres non.
Triple-A classe les jeux d'argent comme activité restreinte pour les marchands directs, et comme activité interdite lorsque le client est un PSP ou une place de marché, ce qui compte si vous êtes le PSP. NOWPayments cite l'iGaming et les casinos parmi ses secteurs cibles, mais ne dispose d'aucune licence dans l'UE et vous remet les crypto-actifs. CoinPayments signale des ajustements de frais pour les clients à haut risque et ne publie aucune liste de secteurs. ItisPay travaille avec des entreprises à haut risque, y compris dans l'iGaming ; chacune est examinée individuellement, et l'onboarding dépend de l'approbation des partenaires agréés.
En pratique, pour un opérateur : apportez dès le premier échange votre licence de jeux d'argent, votre politique relative à l'origine des fonds et votre parcours KYC pour les joueurs. L'équipe conformité de la passerelle se demande si votre dossier résisterait à une inspection de son propre régulateur, et non si elle apprécie votre secteur.
Ce qu'une passerelle de paiement en crypto-actifs ne résout pas#
Une passerelle résout l'acceptation et le règlement. Elle ne résout ni l'absence de licence, ni un stablecoin non conforme, ni les obligations de données qui accompagnent chaque transfert.
Ce qu'elle ne résout pas
- Jeux d'argent ou services financiers non agréés : toutes les pages de conditions de ce comparatif les interdisent, donc changer de passerelle ne comblera pas un défaut de licence.
- Stablecoins sans autorisation MiCA : l'avis de l'ESMA du 8 octobre 2026 attend des prestataires de services sur crypto-actifs (CASP) agréés au titre de MiCA qu'ils cessent de fournir à des clients de l'UE des services liés à des stablecoins non conformes, avec régularisation des expositions existantes au plus tard trois mois après publication.
- Paiements depuis des portefeuilles auto-hébergés : en vertu du règlement (UE) 2023/1113, applicable depuis le 30 décembre 2024, le CASP doit évaluer si une adresse auto-hébergée est contrôlée par le client pour les transferts supérieurs à 1 000 EUR, et chaque transfert comporte les données du donneur d'ordre et du bénéficiaire.
- « Pas de rétrofacturations » ne signifie ni « pas de remboursements » ni « pas de fraude » : il vous faut toujours une politique de remboursement, des règles applicables aux sous-paiements et une surveillance des transactions.
- Variations de prix entre paiement et règlement : si vous conservez les crypto-actifs au lieu de les convertir au moment du paiement, la volatilité vous revient.
Le sujet des stablecoins n'est pas théorique. Les stablecoins indexés sur le dollar représentaient environ 302,7 milliards USD le 27 octobre 2026 selon DeFiLlama, dont environ 60 % en USDT, tandis que l'ensemble des stablecoins en euros totalisait environ 828 millions EUR. Vos clients paieront en jetons libellés en dollars ; ceux que votre passerelle peut accepter pour des clients de l'UE sont précisés dans le communiqué de presse de l'ESMA du 8 octobre 2026, et son équipe conformité devrait avoir une réponse prête.
Alternatives à BitPay : quelle passerelle correspond à quel besoin ?#
Les marchands cherchent des alternatives à BitPay pour trois raisons : le taux de 2 % + 25 cents qui s'applique jusqu'à 500 000 USD de volume mensuel, l'autorisation expresse exigée pour les jeux d'argent et le change, et une architecture construite autour d'entités américaines. L'alternative adaptée dépend de celle de ces trois raisons qui pose problème dans votre cas.
| Votre besoin | Alternative | Pourquoi | Verdict |
|---|---|---|---|
| Un taux plus bas avec des EUR via SEPA | CoinGate | 1 %, retraits SEPA gratuits, règlement hebdomadaire, inscrit au registre de l'ESMA | Fonctionne |
| Prestataire de services sur crypto-actifs (CASP) et établissement de paiement dans un même groupe | CoinGate ou Triple-A | Les deux détiennent les deux agréments ; Triple-A verse sur un IBAN désigné | Fonctionne |
| Votre propre interface sur un canal agréé | ItisPay | API et facturation au-dessus d'un partenaire CASP et établissement de paiement, moins d'une semaine entre le KYB et la première transaction | Fonctionne |
| Bitcoin auto-hébergé, sans tiers | BTCPay Server | 0 % de frais, votre portefeuille, mais aucune conversion en monnaie fiduciaire | Dépend |
| Trafic iGaming en volume | NOWPayments ou une solution agréée au cas par cas | NOWPayments démarche les casinos mais ne dispose d'aucun agrément dans l'UE ; les solutions agréées examinent chaque opérateur | Dépend |
| Un remplacement direct de Coinbase Commerce dans l'UE | Aucune | Commerce a fermé le 31 mars 2026 ; Coinbase Business sert les entités américaines et singapouriennes | Non |
Un PSP qui exploite déjà plusieurs acquéreurs carte doit considérer une passerelle crypto comme un canal supplémentaire au sein de sa couche d'orchestration des paiements, et non comme un tunnel de paiement distinct ; les prestataires API-first du tableau correspondent mieux à ce modèle que ceux fondés sur un portefeuille.
Comment choisir une passerelle de paiement crypto : 7 questions#
Envoyez ces sept questions à chaque prestataire présélectionné et conservez les réponses écrites dans votre dossier fournisseur.
- Quelle entité juridique contractera avec nous, et quelle ligne du registre de l'ESMA lui correspond ? Quelles lettres de service figurent sur cette ligne ?
- Dans quelle devise, à quelle fréquence et par quel canal (SEPA, SEPA Instant, Swift) réglerez-vous, et quel est le minimum ?
- Qui détient les fonds entre le paiement du client et notre versement, et en vertu de quelle clause de vos conditions sont-ils séparés ?
- Quel est le coût total sur notre ticket réel : taux, frais fixes, frais de réseau, écart de conversion, frais de versement, frais de remboursement ?
- Quelle ligne de votre liste d'activités restreintes ou interdites s'applique à notre secteur, et quelle autorisation exigez-vous de notre part ?
- Quelles données Travel Rule devons-nous collecter auprès de nos clients, et comment traitez-vous un portefeuille auto-hébergé au-delà de 1 000 EUR ?
- Comment gérez-vous les remboursements, les paiements insuffisants et les paiements dans un jeton que vous retirez ensuite de la cote ?
Si vous souhaitez accepter des stablecoins et recevoir des euros sans construire vous-même la pile technique, ItisPay fournit l'API, la facturation et le rapprochement. L'agrément, le KYC et le règlement vers votre IBAN passent par notre partenaire agréé dans l'UE, prestataire de services sur crypto-actifs (CASP) et établissement de paiement, et la plupart des équipes passent du KYB à la première transaction en moins d'une semaine. Nous travaillons avec des marchands à haut risque, y compris dans l'iGaming ; chaque activité fait l'objet d'un examen individuel, et l'intégration dépend de l'approbation de nos partenaires agréés. Nous n'acceptons pas les armes, les contenus pour adultes ni les nutraceutiques.
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil juridique ou réglementaire.

