

En bref
- Swift est rapide entre les grandes banques, mais les paiements de la catégorie détail, qui inclut le B2B, mettent bien plus de temps à atteindre le compte final.
- La plus grande part du coût d'un paiement B2B transfrontalier correspond à la marge sur le taux de change, et non aux frais d'envoi.
- Une route par stablecoin sous licence bat Swift dans environ la moitié des corridors depuis l'UE, principalement là où Swift est lent : Nigeria, Mexique, paiements américains le week-end.
- Elle n'a pas de sens à l'intérieur de SEPA, et les règles locales la rendent impraticable en Turquie, en Inde, en Chine et au Brésil.
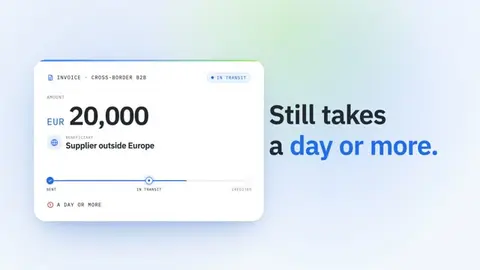
Une facture de 20 000 EUR payée à un fournisseur hors d'Europe met encore un jour ou plus à arriver, et l'essentiel de son coût se cache dans le taux de change, et non dans les frais figurant sur votre relevé bancaire. C'est le constat du suivi des paiements transfrontaliers pour les entreprises propre au CSF, les données qui servent au G20 pour suivre ses objectifs 2027.
Les raisons sont structurelles. L'argent circule le long d'une chaîne de banques, chacune effectuant à son tour ses propres contrôles, et uniquement les jours ouvrés. Dans la zone euro, le problème est en grande partie résolu : SEPA Instant crédite un virement en quelques secondes. En dehors de cette zone, ou dans une autre devise, l'ancienne chaîne reste en vigueur.
Ce guide explique où partent le temps et l'argent dans les paiements B2B transfrontaliers, comment une route par stablecoin se compare à Swift corridor par corridor depuis l'UE, et ce que changent les règles européennes sur les paiements instantanés. Il couvre aussi les cas où les stablecoins n'aident pas et ajoutent plutôt des risques.
Comment fonctionne un paiement B2B transfrontalier ?#
Un virement national se règle en un seul lieu : les deux banques détiennent des comptes auprès de la même banque centrale, qui transfère les réserves entre elles. Un paiement transfrontalier n'a pas ce point commun. Lorsque deux devises sont en jeu, il n'existe aucun actif de règlement unique que les deux banques peuvent utiliser ; le paiement devient donc une série de mises à jour de comptes entre plusieurs établissements.
La BRI décrit le cas typique dans son bulletin de mai 2024 sur la banque correspondante. Une entreprise américaine paie un fournisseur coréen. La banque américaine paie en dollars une banque correspondante, au sein du système américain. La correspondante crédite le compte en dollars de la banque coréenne (son compte « nostro »). La banque coréenne constate alors la réception des fonds et crédite le fournisseur en won. Le règlement n'a jamais lieu qu'aux États-Unis ; tout le reste relève de messages et d'écritures comptables.
Chaque maillon de cette chaîne contrôle le paiement au regard des sanctions, de l'AML et de la qualité des données avant de le transmettre. Les auteurs de la BRI l'écrivent sans détour :
« La charge de ces contrôles repose sur chaque banque, qui suit un processus séquentiel prenant du temps et impliquant une duplication importante des efforts. »
Il y a ensuite le calendrier. Chaque banque applique ses propres heures limites et ses jours ouvrés ; un paiement envoyé un vendredi après-midi peut donc ne partir que le lundi, et un jour férié dans l'un des deux pays ajoute une journée.
La dernière banque est souvent la plus lente. Le rapport 2025 du CSF note que l'étape finale, c'est-à-dire le temps entre la réception de l'instruction par la banque bénéficiaire et le crédit à son client, « a traditionnellement été la partie la plus lente d'une opération de paiement transfrontalier ».
Et la chaîne se réduit. Selon la BRI, les relations de banque correspondante ont diminué d'environ 25 % entre 2011 et 2020, et ce recul s'est poursuivi en 2022. Moins de liens directs signifient des trajets plus longs, surtout vers les marchés de petite taille.
Pourquoi les paiements B2B transfrontaliers sont-ils si coûteux ?#
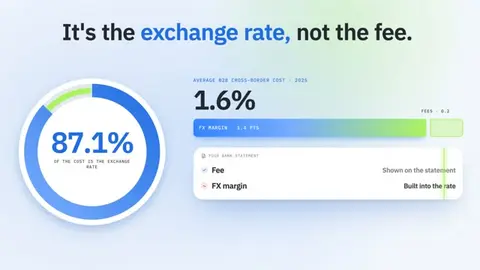
Pour une entreprise, le coût d'un paiement transfrontalier provient surtout du taux de change. Selon le rapport consolidé 2025 du CSF sur les progrès réalisés, le coût moyen d'un paiement B2B transfrontalier était de 1,6 % en 2025, mesuré sur un paiement de 20 000 USD à partir des données de FXC Intelligence arrêtées à mars 2025. Sur ce total, 1,4 point de pourcentage provenait de la marge de change et seulement 0,2 point des frais. Le taux de change représentait 87,1 % du total.
Cela explique pourquoi un virement « à faibles frais » peut rester coûteux. Les frais sont visibles sur le relevé ; la marge est intégrée au taux et rarement indiquée séparément. Le même rapport ajoute que, lorsque la banque bénéficiaire convertit également les fonds, les marges de change côté bénéficiaire ajoutent en moyenne 0,7 % à 1,1 %.
La transparence des prix reste faible. En 2025, seuls 43,2 % des services de paiement B2B de l'échantillon du CSF affichaient à la fois le coût et le délai pour le client, contre 73,7 % pour les services de personne à personne.
Combien de temps faut-il aux paiements B2B transfrontaliers pour arriver ?#
Les gros paiements interbancaires sont rapides. Les paiements de la catégorie détail, qui inclut le B2B, ne le sont pas. Les données de Swift figurant dans le rapport du CSF montrent qu'en 2025, 54,6 % des paiements transfrontaliers de gros montant (100 000 USD et plus) ont été crédités dans l'heure, et 93,2 % dans un jour ouvré.
Les chiffres du détail racontent une autre histoire. Parmi les services B2B qui communiquent leur délai, seuls 2,2 % ont crédité le bénéficiaire dans l'heure en 2025, et 39,6 % dans un jour ouvré. L'Europe fait mieux que les autres régions sur le prix, avec des coûts de détail de 1 % à 1,9 % selon le cas d'usage. La rapidité reste toutefois faible : environ 5 % des paiements B2B et B2P envoyés depuis l'Europe et l'Asie centrale sont arrivés dans l'heure.
L'objectif du G20 pour les paiements de détail, qui incluent le B2B, est un coût mondial moyen d'au plus 1 % et 75 % des paiements disponibles pour le bénéficiaire dans l'heure d'ici fin 2027. Le CSF ne s'attend pas à l'atteindre :
« Il est peu probable que des améliorations satisfaisantes soient réalisées au niveau mondial dans le calendrier de la feuille de route 2027. »
Pour une équipe de trésorerie, cela a une portée pratique : prévoir de s'appuyer sur l'infrastructure de paiement actuelle pendant au moins les prochaines années.
Une route par stablecoin est-elle meilleure que Swift ?#
Une route par stablecoin, parfois appelée « sandwich stablecoin », remplace la chaîne de banques correspondantes par trois étapes. Un prestataire agréé convertit vos euros en un stablecoin adossé au dollar, tel que USDC (un actif cryptographique qui suit le dollar américain) ; le stablecoin circule sur une blockchain publique ; un prestataire dans le pays du fournisseur le convertit en monnaie locale et effectue le versement. Face à Swift depuis l'UE, cette route fonctionne, ou peut fonctionner, dans environ la moitié des corridors étudiés. Lorsqu'elle l'emporte, la raison tient généralement à la rapidité et à l'accès, plutôt qu'au prix. Le transfert sur chaîne prend quelques minutes à toute heure, alors qu'un virement attend les heures limites et que la dernière banque crédite son client. Le gain de prix est modeste pour les grandes devises et peut disparaître pour les devises exotiques, car la conversion en monnaie locale à l'arrivée coûte le plus cher. Les règles locales tranchent pour le reste : certains pays laissent la route ouverte, certains exigent un partenaire local agréé, et quelques-uns la ferment.
Moments clés
| Virement Swift | Circuit stablecoin | |
|---|---|---|
| Parcours | Votre banque, une ou plusieurs banques correspondantes, la banque du fournisseur | Conversion de EUR en USDC auprès d'un prestataire agréé, transfert sur une blockchain, conversion et versement par un prestataire local |
| Ce que vous payez | Frais d'envoi, éventuels frais d'intermédiaires, marge de change (1,4 % en moyenne en B2B), auxquels s'ajoutent 0,7 % à 1,1 % si la banque destinataire convertit | Écart de conversion à l'entrée, frais de réseau généralement faibles, écart de conversion à la sortie (le plus large pour les devises exotiques) |
| Délai | Le jour même à plusieurs jours ouvrés ; souvent retardé à la banque destinataire | Quelques minutes sur la blockchain ; le délai total dépend du système de versement local |
| Horaires | Jours ouvrés et heures limites bancaires | 24/7 sur la blockchain ; le versement suit les horaires du système local |
Exemple : ce que coûte un paiement de 20 000 EUR (estimation)#
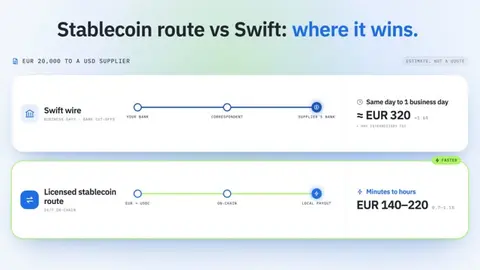
Ces chiffres sont une estimation, et non un devis. Pour Swift, nous retenons le coût moyen B2B de 2025 selon le Conseil de stabilité financière (CSF), soit 1,6 % pour une devise majeure, et, pour un corridor exotique, les 3,1 % à 3,5 % que le CSF indique pour les paiements de détail (B2B, B2P et P2B) émis depuis l'Afrique subsaharienne, en supposant un coût similaire dans l'autre sens. Pour le circuit stablecoin, nous supposons des coûts de conversion aux deux extrémités de 0,7 % à 1,1 % au total pour une devise majeure, et de 1,6 % à 3,6 % pour une devise exotique, dont l'essentiel à l'autre extrémité, auxquels s'ajoutent des frais de réseau négligeables.
| Paiement de 20 000 EUR vers | Coût Swift | Délai Swift | Coût du circuit stablecoin | Délai du circuit stablecoin |
|---|---|---|---|---|
| USD (devise majeure) | Environ 1,6 %, soit environ 320 EUR, auxquels s'ajoutent les éventuels frais d'intermédiaires | Le jour même à un jour ouvré | Environ 0,7 % à 1,1 %, soit 140 à 220 EUR | De quelques minutes à quelques heures, selon le versement |
| NGN ou KES (devise exotique) | Environ 3,1 % à 3,5 %, soit 620 à 700 EUR | Un à plusieurs jours ouvrés | Environ 1,6 % à 3,6 %, soit 320 à 720 EUR | De quelques minutes à quelques heures, selon le versement local |
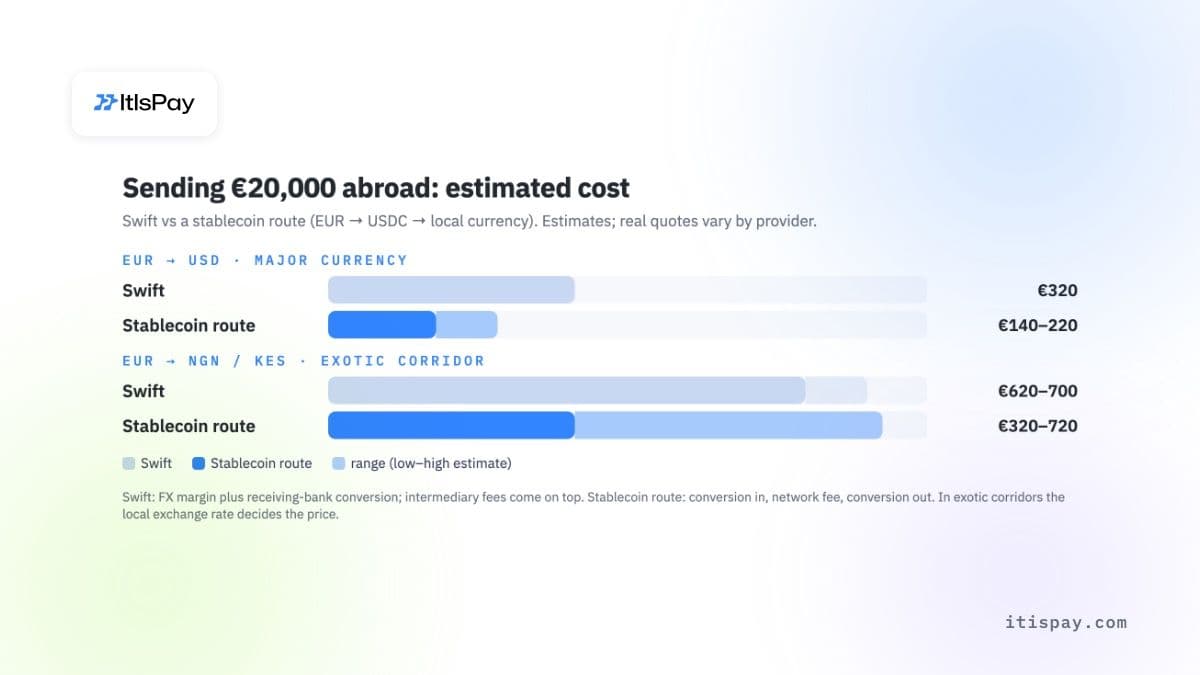
Sur le corridor majeur, le circuit stablecoin permet d'économiser une ou deux centaines d'euros. Sur le corridor exotique, les fourchettes se chevauchent : un partenaire de versement local bien tarifé fait mieux que le virement, un partenaire coûteux coûte plus cher. La rapidité est le gain sur lequel on peut compter.
Corridor par corridor depuis l'UE#
Les délais Swift ci-dessous sont les chiffres 2025 du CSF pour les paiements importants (100 000 USD et plus) par région de destination, la mesure publique la plus proche pour les paiements aux fournisseurs. Les règles sont celles en vigueur en octobre 2026.
| Corridor | Performances de Swift | Route stablecoin | Verdict |
|---|---|---|---|
| SEPA (EUR) | SEPA Instant crédite les fonds en 10 secondes, 24/7 | Deux conversions sans aucun gain | Peu pratique |
| États-Unis | 73,1 % crédités en moins d’une heure | USDC est un jeton en dollars émis aux États-Unis ; le gain porte surtout sur les week-ends et les jours fériés | Fonctionne |
| Émirats arabes unis | 32,3 % crédités en moins d’une heure | Les stablecoins étrangers ne peuvent pas être acceptés comme moyen de paiement de biens ou de services ; conversion uniquement via un prestataire agréé aux EAU | Dépend |
| Turquie | Corridor de virement classique | Les retraits de stablecoins depuis les plateformes turques sont plafonnés à 3 000 USD par jour et 50 000 USD par mois (doublés lorsque la plateforme applique une vérification supplémentaire), avec un délai de 48 heures sur les retraits (72 heures pour le premier) | Peu pratique |
| Nigeria | L’Afrique est la région la plus lente : 24,2 % en moins d’une heure | Plus fort gain de vitesse ; nécessite un point de sortie local agréé ; les règles de la Commission des valeurs mobilières sur les stablecoins ne sont encore qu’un projet | Fonctionne |
| Kenya | Afrique : 24,2 % en moins d’une heure | Loi sur les actifs virtuels en vigueur depuis novembre 2025, règles d’application en cours de déploiement ; paiement via mobile money par l’intermédiaire d’un partenaire agréé | Dépend |
| Inde | Asie-Pacifique : 25,6 % en moins d’une heure | La Direction de l’application de la loi (Enforcement Directorate) a mené des perquisitions auprès d’entreprises crypto d’entrée et de sortie au titre de la loi sur le change (FEMA) en juin 2026 | Peu pratique |
| Chine | Asie-Pacifique : 25,6 % en moins d’une heure | Un avis conjoint de la Banque populaire de Chine et de sept autres organismes (février 2026) déclare illégales sur le continent les activités d’échange entre le yuan et les monnaies virtuelles | Peu pratique |
| Philippines | Asie-Pacifique : 25,6 % en moins d’une heure | Conversion uniquement via des prestataires de services d’actifs virtuels agréés par la banque centrale (BSP) | Dépend |
| Mexique | Amérique latine : 42,7 % en moins d’une heure | Paiement via SPEI, le système de virement instantané de la Banque du Mexique, fonctionnant 24/7 | Fonctionne |
| Brésil | Amérique latine : 42,7 % en moins d’une heure | À partir du 1er octobre 2026, les prestataires agréés de paiements transfrontaliers (eFX) ne sont pas autorisés à régler avec des partenaires étrangers en actifs virtuels (résolution 561 de la BCB) | Peu pratique |
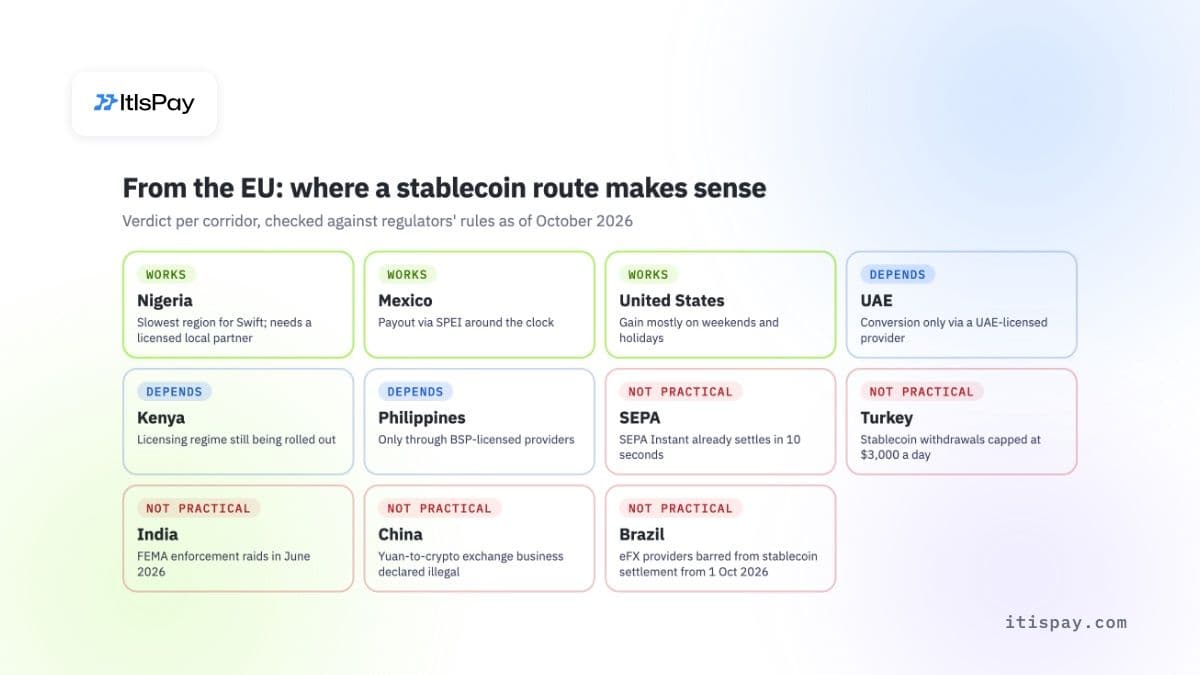
La voie se justifie là où Swift est le plus lent et où les règles locales permettent un versement agréé. Lorsque l'extrémité est fermée, la rapidité on-chain n'y change rien.
Qu'est-ce que SEPA Instant change pour les paiements en Europe ?#
Dans la zone de paiement en euros, le problème de rapidité a une solution juridique. Le règlement (UE) 2024/886 sur les paiements instantanés impose à la banque du bénéficiaire de mettre les fonds à disposition « dans un délai de 10 secondes » après réception de l'ordre de paiement, 24h/24, tous les jours de l'année.
Les échéances sont échelonnées :
- les banques de la zone euro devaient recevoir les virements instantanés au plus tard le 9 janvier 2025 et les envoyer au plus tard le 9 octobre 2025 ;
- les établissements de paiement et les établissements de monnaie électronique de la zone euro doivent envoyer et recevoir au plus tard le 9 avril 2027 ;
- les banques hors zone euro doivent recevoir au plus tard le 9 janvier 2027 et envoyer au plus tard le 9 juillet 2027.
Un virement instantané ne peut pas coûter plus cher qu'un virement de crédit standard de même type (article 5b). À partir du 9 octobre 2025, les banques de la zone euro doivent vérifier, sans frais, que le nom du bénéficiaire correspond à l'IBAN avant que les fonds ne partent. Ce seul contrôle supprime une cause fréquente de paiements fournisseurs mal dirigés.
La limite est dans le nom. SEPA Instant transfère des euros entre comptes dans les pays SEPA. Pour une facture en dollars venant d'Asie ou un paiement vers la Turquie ou l'Amérique latine, vous devez toujours choisir entre un virement Swift, un prestataire spécialisé disposant de comptes locaux, ou une voie en stablecoins. Recevoir les fonds des clients sur un IBAN virtuel facilite le rapprochement côté euro, mais ne change pas le canal de paiement par lequel les fonds arrivent.
Quel canal de paiement B2B est le plus rapide et le moins cher ?#
Mis côte à côte, une entreprise européenne dispose de cinq canaux de paiement. Les délais indiqués sont des fourchettes typiques issues des sources ci-dessus, et non des garanties.
| Canal | Délai habituel | Coût principal | Horaires de fonctionnement | Idéal pour |
|---|---|---|---|---|
| Virement Swift via banques correspondantes | Le jour même à plusieurs jours | Marge de change, frais d'intermédiaires et de réception | Jours ouvrés, heures limites bancaires | Gros paiements, toutes devises |
| Virement SEPA | Au plus tard le jour ouvré suivant | Frais fixes peu élevés | Jours ouvrés | Paiements courants en EUR dans l'espace SEPA |
| SEPA Instant | En moins de 10 secondes | Identique à un virement standard | 24/7, tous les jours | Paiements urgents en EUR dans l'espace SEPA |
| Prestataire spécialisé avec comptes locaux | De quelques minutes à un jour | Marge de change, frais de plateforme | Selon les systèmes de paiement locaux | Paiements fréquents dans les grandes devises |
| Règlement en stablecoins agréé | Transfert on-chain à toute heure, plus conversion à chaque extrémité | Écart de conversion à chaque extrémité, frais de réseau | 24/7 on-chain ; la partie en EUR dépend du virement bancaire | Corridors hors SEPA, week-ends, fournisseurs en USD |
Quand le règlement en stablecoins facilite-t-il les paiements B2B transfrontaliers ?#
Au-delà du tableau par corridor, une voie stablecoin sous licence est utile dans quatre situations :
- Une société de logiciels encaisse auprès de clients dans des marchés peu reliés aux banques correspondantes. Le transfert évite la chaîne d'intermédiaires.
- Un paiement ne peut pas attendre lundi. Si la partie en euros passe par SEPA Instant, les fonds peuvent arriver sur un IBAN un dimanche.
- Un fournisseur facture en USD et vous n'avez pas de compte en dollars. Payer en USDC évite d'en ouvrir et d'en approvisionner un à l'étranger.
- Un PSP effectue des versements dans plusieurs pays. Il peut transférer des liquidités entre partenaires sans conserver de soldes préfinancés inactifs dans chacun d'eux.
Dans l'UE, les options conformes à MiCA les plus liquides sont USDC et EURC ; d'autres jetons de monnaie électronique incluent EURCV de SG-Forge. Circle Internet Financial Europe SAS a reçu une licence d'établissement de monnaie électronique de l'ACPR le 1er juillet 2024 et émet les deux jetons au titre de MiCA, le règlement européen sur les marchés de crypto-actifs (Markets in Crypto-Assets Regulation). Selon les données de marché de DeFiLlama (7 octobre 2026), l'encours d'USDC s'élevait à environ 73,8 milliards USD et l'ensemble des stablecoins en euros à environ 0,83 milliard EUR, dont environ 0,48 milliard EUR pour EURC. Les stablecoins en euros restent de faible envergure. Cela compte si vous avez besoin d'une liquidité profonde pour convertir de gros montants.
Le modèle ne fonctionne que si un acteur agréé effectue la conversion et détient les fonds. Votre entreprise envoie ou reçoit des euros ; un prestataire de services sur crypto-actifs (CASP) agréé dans l'UE les convertit et gère le transfert. Nous décrivons la mise en place des flux fournisseurs et clients dans notre guide sur les paiements B2B en crypto-actifs. Côté réception, une passerelle de paiement crypto-vers-fiat convertit les stablecoins entrants et verse des euros sur votre compte.
Quand les stablecoins n'aident-ils pas, et que disent les règles européennes ?#
Risques à garder à l'esprit
- Les USDT ne peuvent pas être échangés par des prestataires agréés dans l'UE ; utilisez des jetons conformes à MiCA comme USDC ou EURC.
- Pour les devises exotiques, le taux de change au point de versement peut effacer l'avantage tarifaire ; le gain fiable est la rapidité.
- Le bénéficiaire a besoin d'un prestataire local agréé pour recevoir la devise locale ; sans lui, le problème se reporte sur votre fournisseur.
- Chaque corridor nécessite une vérification juridique locale avant de router des volumes réels.
Les stablecoins ne sont pas un SEPA moins cher : entre deux comptes en euros, deux conversions ne font qu'ajouter des coûts. Chaque conversion comporte une marge, et il n'existe aucune référence indépendante pour ce coût dans l'UE ; comparez donc les devis sur vos montants réels. Votre fournisseur a aussi besoin d'un prestataire réglementé dans son propre pays qui convertit les stablecoins. Sans cela, vous n'avez fait que reporter le problème de son côté.
Viennent ensuite les règles européennes :
- Après la déclaration de l'ESMA du 17 janvier 2025, les CASP agréés dans l'UE ont cessé de proposer des services de change en stablecoins non conformes à MiCA, ce qui visait en pratique les USDT. La conservation et le transfert peuvent se poursuivre, mais une entreprise qui veut sortir en euros ne doit pas bâtir son plan autour des USDT.
- L'article 23 de MiCA, appliqué aux jetons de monnaie électronique non libellés en euros par l'article 58, paragraphe 3, oblige l'émetteur à cesser d'émettre si l'usage du jeton comme moyen d'échange dans une même zone monétaire dépasse 1 million de transactions et 200 millions EUR par jour.
- Depuis le 30 décembre 2024, le règlement (UE) 2023/1113 impose aux CASP de transmettre les informations sur le payeur et le bénéficiaire avec chaque transfert de crypto-actifs, sans montant minimum.
- Selon la lettre dite « no-action » de l'ABE de juin 2025, un CASP qui transfère ou détient des jetons de monnaie électronique pour le compte de clients en tant que service de paiement doit aussi disposer d'une licence de paiement ou de monnaie électronique, ou d'un partenariat avec un prestataire de paiement agréé ; la période de transition a couru jusqu'au 1er mars 2026.
Les stablecoins comportent aussi leurs propres risques. La revue de stabilité financière de la BCE de novembre 2025 avertit que la « principale vulnérabilité d'un stablecoin est que les investisseurs perdent confiance dans la possibilité de le rembourser au pair ».
La directrice exécutive de l'ESMA, Natasha Cazenave, a déclaré devant le Parlement européen en avril 2025, en reprenant un avertissement antérieur de l'ESMA, que « malgré MiCA, il n'existera pas de crypto-actif sûr ». Pour une équipe de trésorerie, cela signifie garder des soldes en stablecoins de courte durée et les convertir en euros dès leur réception, sauf raison de les conserver.
Faut-il une licence pour les paiements transfrontaliers ?#
Non, si vous payez vos propres achats ou encaissez pour vos propres ventes. La licence appartient à celui qui déplace l'argent d'autrui. Selon la directive européenne sur les services de paiement (PSD2, article 37), seuls les prestataires de services de paiement agréés peuvent offrir des services de paiement. Selon MiCA, article 59, seul un prestataire de services sur crypto-actifs (CASP) agréé, ou une banque ou un autre établissement financier autorisé à le faire en vertu de l'article 60, peut échanger ou transférer des crypto-actifs pour le compte de clients.
En pratique :
- Une entreprise qui paie ses fournisseurs ou reçoit des paiements de ses propres clients fait appel à une banque ou à un prestataire agréé. Elle n'a pas besoin de licence propre.
- Un PSP, une place de marché ou une plateforme qui encaisse ou verse des fonds pour le compte d'autres entreprises a besoin d'une licence de paiement ou de monnaie électronique, ou doit travailler avec un partenaire agréé.
- Une société qui échange ou envoie des stablecoins pour le compte de clients a besoin d'un agrément MiCA en tant que CASP. Si elle traite des jetons de monnaie électronique comme service de paiement, elle a aussi besoin d'une licence de paiement ou d'un partenaire de paiement agréé, comme l'explique la position de l'ABE ci-dessus.
- Lorsqu'un prestataire propose une « API de paiement transfrontalier », demandez sous quelle licence les fonds sont transférés et vérifiez cette licence dans le registre national ou dans le registre de l'ESMA.
Comment choisir une configuration pour vos flux de paiement d'entreprise ?#
Partez de votre liste de paiements B2B transfrontaliers, et non de la technologie. Triez les paiements fournisseurs et clients des douze derniers mois par corridor, devise et urgence, puis associez chaque groupe à un canal de paiement :
- Paiements en EUR au sein de SEPA : SEPA Instant, dès que votre banque ou votre prestataire le prend en charge.
- Gros paiements dans les grandes devises : Swift ou un prestataire spécialisé, avec le taux de change indiqué séparément des frais.
- Paiements fréquents en USD, ou corridors marqués « Fonctionne » dans le tableau ci-dessus : testez une voie stablecoin sous licence sur un corridor, avec des euros à l'entrée et à la sortie.
Pour tout prestataire, demandez le coût total sur un montant réel, le délai de livraison prévu, le moyen de suivre le paiement et, pour les voies stablecoins, les numéros d'agrément dans le registre de l'ESMA ainsi que la licence de paiement du prestataire. Je ferais tourner la voie stablecoin en parallèle de la voie bancaire existante pendant un trimestre avant de transférer des volumes. Les chiffres de vos propres corridors vous en diront plus que n'importe quelle moyenne.
Si vos clients à l'étranger souhaitent payer en USDC ou d'autres stablecoins et que vous voulez des euros sur votre compte, ItisPay fournit l'API, la facturation et le rapprochement. La licence, le KYC et le règlement vers votre IBAN passent par notre partenaire agréé dans l'UE, à la fois CASP et établissement de paiement, et l'onboarding, de la KYB à la première transaction, peut être finalisé en moins d'une semaine.
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil juridique ou réglementaire.

