مجوز EMI اتحادیه اروپا، که به آن مجوز پول الکترونیکی (مجوز فعالیت بهعنوان مؤسسه پول الکترونیکی) نیز گفته میشود، پیش از پرداخت هر هزینه نظارتی، حداقل 350٬000 یورو سرمایه اولیه میطلبد. قانون به نهاد ناظر سه ماه فرصت میدهد تا پس از کامل شدن پرونده تصمیم بگیرد، اما میانه زمان انتظار در سراسر اروپا اکنون 9٫5 ماه است و بانک مرکزی ایرلند هشدار میدهد که تکمیل یک پرونده کامل میتواند بیش از یک سال طول بکشد.
هزینهها بیش از آنچه بیشتر راهنماها بیان میکنند از کشوری به کشور دیگر متفاوتاند: از صفر یورو در ایرلند تا حدود 30٬000 یورو در لوکزامبورگ. با این حال، این هزینهها نسبت به سرمایه، تیم و زمان اهمیت کمتری دارند. دو موضوع دیگر در سال 2026 تصمیم را شکل میدهند. PSD3 مؤسسات پول الکترونیکی را در یک رژیم واحد مؤسسات پرداخت ادغام خواهد کرد، و مجوز EMI همچنان به شما اجازه نمیدهد خدمات دارایی رمزنگاریشده فراتر از توکنهای پول الکترونیکیای که خودتان صادر میکنید ارائه دهید.
خلاصه
- مجوز EMI به حداقل 350٬000 یورو سرمایه اولیه نیاز دارد، سپس وجوه خودی حداقل 2٪ از میانگین پول الکترونیکی در گردش را باید داشته باشد (مواد 4 و 5 EMD2).
- هزینههای درخواست از 0 یورو در ایرلند تا 10٬000 تا 15٬000 یورو در مالت و حدود 30٬000 یورو در لوکزامبورگ است؛ مالت هزینه سالانهای از 25٬000 یورو به آن میافزاید.
- مهلت قانونی سه ماه پس از ارائه پرونده کامل است؛ EBA میانه واقعی را 9٫5 ماه (دسامبر 2025) اعلام میکند.
- PSD3 دستورالعمل پول الکترونیکی را لغو خواهد کرد و مجوز EMI خدمات دارایی رمزنگاریشده فراتر از توکنهای پول الکترونیکیای را که صادر میکنید پوشش نمیدهد.
مجوز EMI چه کارهایی را برای شما ممکن میکند؟#
مجوز EMI به یک شرکت اجازه میدهد پول الکترونیکی صادر کند: ارزش ذخیرهشدهای که مشتری از پیش برای آن پرداخت میکند و بعداً میتواند خرج کند یا بازخرید کند. این یعنی حق نگهداری موجودی مشتریان در محصول خودتان، که یک مؤسسه پرداخت آن را ندارد. EMIها همچنین میتوانند خدمات پرداخت ارائه دهند، اعتبار مرتبط با پرداختها (که از محل پول الکترونیکی تأمین مالی نمیشود) اعطا کنند و سامانههای پرداخت را اداره کنند، بر اساس ماده 6 دستورالعمل پول الکترونیکی (2009/110/EC) که EMD2 نامیده میشود.
محدودیتهای مشخصی وجود دارد. EMI نمیتواند سپرده دریافت کند. باید پول الکترونیکی را به ارزش اسمی صادر کند و در هر لحظه به ارزش اسمی بازخرید کند، و نمیتواند سود یا هر مزیت دیگری را که به مدت نگهداری موجودی مشتری مرتبط است پرداخت کند (مادههای 6(2)، 11 و 12 EMD2).
پس از اخذ مجوز در یک کشور عضو، این مجوز از طریق پاسپورتینگ در سراسر اتحادیه اروپا معتبر است (ماده 11(9) PSD2).
| EMI | مؤسسه پرداخت | |
|---|---|---|
| سرمایه اولیه | 350٬000 یورو | 20٬000 یورو، 50٬000 یورو یا 125٬000 یورو بسته به نوع خدمت |
| صدور پول الکترونیکی و نگهداری موجودی مشتری | بله | خیر |
| خدمات پرداخت (انتقال وجه، پذیرش پرداخت، حسابها) | بله | بله |
| دریافت سپرده، پرداخت سود | خیر | خیر |
| پاسپورت اتحادیه اروپا | بله | بله |
| خدمات دارایی رمزنگاریشده | تا حدی، فقط توکنهای پول الکترونیکی خودِ شرکت | خیر |
سطوح سرمایه مؤسسه پرداخت از ماده 7 PSD2 میآیند: 20٬000 یورو برای صرفاً انتقال پول، 50٬000 یورو برای آغاز پرداخت، و 125٬000 یورو برای خدمات اصلی.
مجوز EMI چقدر هزینه دارد؟#
هزینه واقعی سه لایه دارد: سرمایهای که باید نگه دارید، هزینههایی که به نهاد ناظر میپردازید، و تیم و سامانههایی که نهاد ناظر انتظار دارد در عمل ببیند. فقط دو مورد اول عدد منتشرشده دارند.
سرمایه و وجوه خودی#
ماده 4 EMD2 حداقل سرمایه اولیهای را که «کمتر از EUR 350 000 نباشد» در زمان صدور مجوز الزامی میداند. این پول شماست که در شرکت نگه داشته میشود، نه یک هزینه. پس از آن، وجوه خودی باید بالاتر از مقدار بیشتر میان 350٬000 یورو و 2٪ میانگین پول الکترونیکی در گردش بماند (ماده 5(1) و 5(3)). بنابراین شرکتی که بهطور میانگین 50 میلیون یورو موجودی مشتری دارد، حداقل به 1 میلیون یورو وجوه خودی نیاز دارد.
دو جزئیات این رقم را بالاتر میبرد. اگر خدمات پرداختی ارائه میدهید که به پول الکترونیکی مرتبط نیستند، الزامات آنها به این رقم اضافه میشود (ماده 5(2)). و نهاد ناظر ممکن است پس از ارزیابی مدیریت ریسک شما، وجوه خودی را تا 20٪ بالاتر یا پایینتر تعیین کند (ماده 5(5)).
هزینههای نهاد ناظر#
هزینههای یکباره درخواست در سال 2026 از 0 یورو در ایرلند تا حدود 30٬000 یورو در لوکزامبورگ متغیر است (جدول کشورها در ادامه). هزینههای نظارت سالانه تفاوت بیشتری دارند. مالت برای یک مؤسسه صرفاً پول الکترونیکی سالانه 25٬000 یورو و برای پول الکترونیکی بهعلاوه خدمات پرداخت 35٬000 یورو میگیرد، بهعلاوه بخش متغیری بر اساس داراییها یا پول الکترونیکی در گردش، طبق مقررات هزینهاش که در سال 2024 اصلاح شد. هلند مبلغ ثابتی بهعلاوه سهمی از درآمد کارمزد دریافت میکند.
هزینههایی که هیچ نهاد ناظری منتشر نمیکند#
نهادهای ناظر منتشر نمیکنند که یک افسر انطباق، یک افسر گزارشدهی پولشویی (MLRO)، حسابرسی بیرونی، حساب بانکی حفاظت از وجوه (safeguarding) یا پلتفرم پرداخت چه هزینهای برای شما دارند. اینها به کشور، حقوق و میزان ساخت داخلی شما بستگی دارند. این موارد همچنین جایی است که بیشتر پول سال اول صرف آن میشود: مدیران، هیئت مدیره، بخش AML و صورتهای مالی حسابرسیشده پیش از پرداخت اولین مشتری لازماند. پیش از انتخاب کشور، پیشنهاد کتبی بگیرید. هزینه درخواست ارزان در بازاری که باید کارکنان ارشد محلی استخدام کنید، ممکن است از یک هزینه بالاتر در جای دیگر گرانتر تمام شود.
کدام کشور اتحادیه اروپا برای EMI ارزانترین و سریعترین است؟#
هزینهها در مقایسه با کف 350٬000 یورو کوچکاند. آنچه کشورها را از هم جدا میکند، میزان کاری است که پیش از آغاز رسمی زمانشمار انجام میشود: جلسات پیش از درخواست، مراحل اکتشافی و میزان دقت بررسی. بررسی پیگیری EBA در دسامبر 2025 دریافت که «تفاوتهای معناداری در حوزههایی مانند حاکمیت، سازوکارهای کنترل داخلی و حضور واقعی محلی همچنان پابرجاست». در جدول زیر، ستون حکم نشان میدهد که آیا روند منتشرشده نهاد ناظر به پاسخی سریع و قابل پیشبینی منتهی میشود یا نه.
| کشور | نهاد ناظر | هزینه درخواست | پیش از ارائه درخواست | حکم |
|---|---|---|---|---|
| ایرلند | بانک مرکزی ایرلند | 0 یورو | جلسه الزامی پیش از درخواست | خیر |
| مالت | نهاد خدمات مالی مالت (MFSA) | 10٬000 یا 15٬000 یورو | جلسه پیش از درخواست | بستگی دارد |
| هلند | بانک مرکزی هلند (DNB) | 10٬400 یورو | هزینه هر سال در Staatscourant تعیین میشود | بستگی دارد |
| لوکزامبورگ | کمیسیون نظارت بر بخش مالی لوکزامبورگ (CSSF) | 30٬000 یورو | جلسه اولیه درباره پروژه | بستگی دارد |
| لتونی | Latvijas Banka (بانک لتونی) | 5٬000 یورو | بررسی کامل بودن مدارک، 15 روز کاری | تا حدی |
| قبرس | بانک مرکزی قبرس | 10٬000 یورو + 5٬000 یورو مرحله مقدماتی | مرحله اکتشافی پولی از اوت 2026 | بستگی دارد |
منابع: صفحه مجوز بانک مرکزی ایرلند؛ S.L. 376.03 مالت با اصلاحات L.N. 366 سال 2024؛ Staatscourant هلند، سال 2026، شماره 20792؛ صفحه صدور مجوز Latvijas Banka (همه در تاریخ 3 نوامبر 2026 بررسی شدند). لوکزامبورگ: مقررات هزینه سال 2023 بهصورت خلاصهشده توسط دفتر وکالت Lexgo. قبرس: Cyprus Mail، 31 ژوئیه 2026.
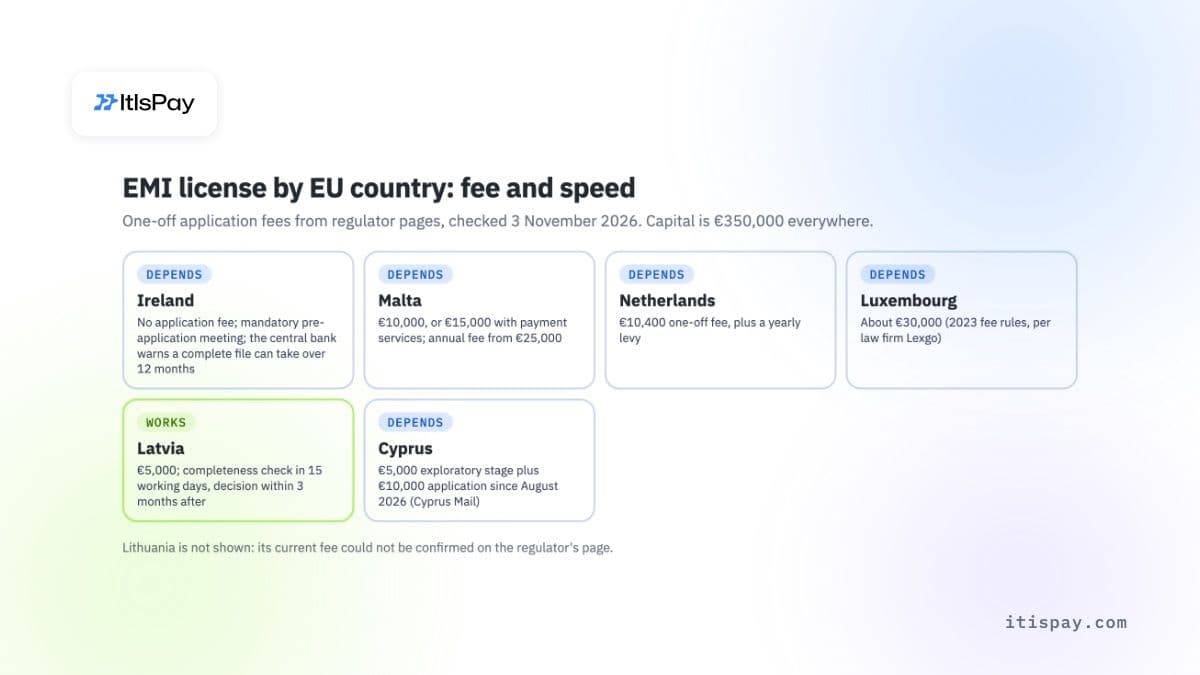
چند نکتهای که جدول نمیتواند نشان دهد. بانک مرکزی ایرلند برای درخواست هزینهای نمیگیرد، اما پس از اخذ مجوز، عوارض سالانه تأمین مالی صنعت (industry funding levy) را دریافت میکند. قانون مالت، عدم تصمیمگیری در مدت سه ماه پس از ارائه یک درخواست کامل را رد تلقی میکند، و نهاد خدمات مالی مالت (MFSA) این مهلت را تنها از زمان ارائه یک درخواست رسمی و کامل آغاز میکند. Latvijas Banka متعهد میشود که پس از تأیید کامل بودن پرونده، ظرف سه ماه تصمیم بگیرد. قبرس از 3 اوت 2026 فرایند خود را سختتر کرده است: مرحله اکتشافی 5٬000 یورویی غیرقابل بازپرداخت، افزایش هزینه درخواست رسمی از 5٬000 به 10٬000 یورو، و امکان انجام راستیآزمایی (due diligence) توسط یک شرکت متخصص، به گزارش Cyprus Mail.
لیتوانی همچنان یکی از انتخابهای رایج برای موسسات پول الکترونیکی (EMI) است. ما آن را از جدول حذف کردیم، زیرا در زمان نگارش این متن نتوانستیم هزینه فعلی بانک مرکزی لیتوانی را در صفحه رسمی آن تأیید کنیم.
چقدر طول میکشد تا مجوز EMI بگیرید؟#
از اولین جلسه تا صدور مجوز، حداقل یک سال برنامهریزی کنید. مهلت سهماهه مندرج در قانون تنها زمانی آغاز میشود که نهاد ناظر تمام مدارکی را که درخواست کرده در اختیار داشته باشد.
این قاعده در ماده 12 دستورالعمل خدمات پرداخت دوم (PSD2) آمده است که از طریق دستورالعمل پول الکترونیکی دوم (EMD2) برای موسسات پول الکترونیکی نیز اعمال میشود: مرجع ناظر باید «ظرف 3 ماه از دریافت درخواست یا، اگر درخواست ناقص باشد، از دریافت تمام اطلاعات لازم برای تصمیمگیری» تصمیم بگیرد. در عمل، پرونده چندین بار بین متقاضی و ناظر رفتوبرگشت میشود تا کامل تلقی گردد.
مقام بانکداری اروپا (EBA) این فاصله را دو بار سنجید. بررسی همتایان آن در سال 2023 دریافت که فرایندهای صدور مجوز «از 4 تا 20 ماه یا بیشتر» طول میکشد. در بازبینی پیگیری دسامبر 2025 خود، EBA گفت: «میانه فرایند صدور مجوز در منطقه اقتصادی اروپا (EEA) با شمارش از زمان ارائه درخواست، اکنون 9٫5 ماه است.»
بانک مرکزی ایرلند در صفحه صدور مجوز خود صریحتر است: «تجربه نشان میدهد که ممکن است بیش از 12 ماه طول بکشد تا شرکتها تمام اطلاعات لازم برای امکان تصمیمگیری را ارائه دهند.»
ماههای پیش از ارائه درخواست را هم حساب کنید. سیاستها، طرح کسبوکار سهساله، ترتیبات حفاظت از وجوه و استخدام افراد کلیدی همگی باید پیش از پذیرش پرونده توسط ناظر آماده باشند.
ناظران در درخواست EMI چه چیزهایی را بررسی میکنند؟#
آنان بررسی میکنند که آیا کسبوکار از همان روز نخست میتواند از پول مشتریان محافظت کند و از جرائم مالی جلوگیری کند. پرونده باید نشان دهد که یک شرکت فعال وجود دارد، نه صرفاً برنامهای برای ساختن آن.
انتظار بررسی دقیق در پنج حوزه را داشته باشید:
- برنامه عملیات و طرح کسبوکار: چه چیزی صادر خواهید کرد، برای چه کسانی، از چه کانالهایی، همراه با پیشبینیهای مالی سهساله.
- حفاظت از وجوه بر اساس ماده 7 EMD2. وجوهی که از طریق کارت یا سایر ابزارهای پرداخت دریافت میشود، حداکثر پنج روز کاری پس از صدور پول الکترونیکی باید حفاظت شود و هر تغییر مهم در این ترتیبات باید از قبل اطلاع داده شود.
- حاکمیت شرکتی و بررسی صلاحیت مدیران و سهامداران واجد شرایط.
- کنترلهای مبارزه با پولشویی (AML) و تأمین مالی تروریسم، همراه با فرد مسئول مشخص.
- حضور واقعی محلی: جایی که تصمیمات واقعاً گرفته میشود و اینکه چه کسانی در آن کشور حضور دارند. EBA این موضوع را از جمله حوزههای کلیدی ذکر میکند که ناظران هنوز در آن اختلاف نظر دارند.
توزیع قاعده خاص خود را دارد. یک EMI میتواند از طریق توزیعکنندگان، پول الکترونیکی را توزیع و بازخرید کند، اما نمیتواند از طریق نمایندگان، پول الکترونیکی صادر کند (ماده 3(4) و 3(5) EMD2).
در ایرلند، فرایند با یک سند نکات کلیدی پیش از درخواست، به طول حدود 15 تا 20 صفحه آغاز میشود که حداقل پنج روز کاری پیش از اولین جلسه ارسال میشود.
آیا ثبت EMI کوچک کافی است؟#
فقط در صورتی که قصد دارید در یک کشور و در مقیاسی کوچک فعالیت کنید. بر اساس ماده 9 EMD2، یک کشور عضو میتواند قوانین سرمایه، وجوه خودی و حفاظت از وجوه را برای شرکتهایی که میانگین پول الکترونیکی در گردش آنها از سقف ملی (حداکثر 5 میلیون یورو) فراتر نرود، کنار بگذارد.
بهای این معافیت، از دست دادن پاسپورت اتحادیه اروپاست. موسسات معافشده نمیتوانند خدمات را در سایر کشورهای عضو ارائه دهند و دفتر مرکزی باید در کشوری باشد که شرکت در آن واقعاً فعالیت میکند. همه کشورها این گزینه را ارائه نمیکنند. برای شرکتی که قصد دارد به مشتریان در سراسر اتحادیه اروپا خدمات دهد، رژیم کوچک در بهترین حالت یک آزمایش است.
PSD3 چه تغییری برای EMIها ایجاد میکند؟#
PSD3 رژیم جداگانه پول الکترونیکی را پایان میدهد. شورا و پارلمان در اواخر نوامبر 2025 به توافق موقت بر سر PSD3 و مقررات جدید خدمات پرداخت (PSR) رسیدند. بیانیه دلایل پیشنویس شورا، مورخ 21 اکتبر 2026، میگوید این بسته «دستورالعمل پول الکترونیکی (EMD2) را لغو میکند و موسسات پول الکترونیکی (EMI) را کاملاً در رژیم بهروزشده صدور مجوز و نظارت موسسات پرداخت (PI) ادغام میکند».
تا 3 نوامبر 2026 نتوانستیم متن نهایی را در جریده رسمی اتحادیه اروپا پیدا کنیم. تا زمانی که منتشر نشده، جزئیات زیر از تفسیرهای دفاتر حقوقی بر متن توافقی به دست آمده و ممکن است همچنان تغییر کند:
- A&L Goodbody گزارش میدهد که خدمات پول الکترونیکی حداقل به 250٬000 یورو نیاز خواهد داشت، که از 350٬000 یورو کاهش یافته است، و مبالغ برای شرکتهایی که چند خدمت ارائه میدهند جمع میشود.
- EMIهای موجود باید دوباره تحت رژیم جدید مجوز بگیرند. A&L Goodbody و Arthur Cox دورهای تا 27 ماه از زمان لازمالاجرا شدن را توصیف میکنند. خلاصه پارلمان اروپا از 30 ماه سخن میگوید، به شرط آنکه درخواست جدید ظرف 24 ماه ارائه شود.
- شورا میگوید قوانین حفاظت از وجوه کاربران سختگیرانهتر میشود.
اگر همین حالا درخواست دهید، یک مجوز EMD2 میگیرید و سپس فرایند دوم صدور مجوز تحت PSD3 را خواهید داشت. این فرایند دوم را در برنامه و بودجه خود لحاظ کنید.
آیا مجوز EMI رمزارز و استیبلکوین را پوشش میدهد؟#
فقط به شکلی محدود. بر اساس MiCA (مقررات (EU) 2023/1114)، یک EMI میتواند توکنهای پول الکترونیکی، یعنی استیبلکوینهایی که به یک ارز رسمی ارجاع دارند، صادر کند، به شرط آنکه سفیدنامه (white paper) منتشر کند و حداقل 40 روز کاری پیش از عرضه، ناظر خود را مطلع کند (ماده 48). MiCA توکنهای پول الکترونیکی را پول الکترونیکی تلقی میکند.
در خصوص خدمات، ماده 60(4) سختگیرانه است. یک EMI «تنها میتواند نگهداری و مدیریت داراییهای رمزنگاریشده را از طرف مشتریان و خدمات انتقال داراییهای رمزنگاریشده را از طرف مشتریان با توجه به توکنهای پول الکترونیکیای که خودش صادر میکند انجام دهد»، پس از اطلاعرسانی به ناظر 40 روز کاری پیش از آن. مبادله رمزارز با یورو، نگهداری سایر توکنها برای مشتریان یا اداره یک بازار معاملاتی، نیازمند مجوز بهعنوان ارائهدهنده خدمات دارایی رمزنگاریشده (CASP) بر اساس MiCA است. راهنمای ما با عنوان الزامات مجوز MiCA CASP این فرایند را پوشش میدهد و هزینه مجوز MiCA CASP به بودجهبندی آن میپردازد.
جایی که مجوز EMI کمکی نمیکند
- پذیرش، مبادله یا نگهداری رمزارزی غیر از توکنهای پول الکترونیکی که خودتان صادر میکنید: این کار نیازمند مجوز CASP است.
- پرداخت سود روی موجودیها یا دریافت سپرده: بر اساس EMD2 ممنوع است.
- ارائه خدمات به سایر کشورهای اتحادیه اروپا با معافیت EMI کوچک: بدون پاسپورت اتحادیه اروپا.
- اجتناب از درخواست دوم: PSD3 الزام میکند EMIهای موجود دوباره مجوز بگیرند.
آیا باید مجوز EMI مخصوص خودتان را بگیرید؟#
اگر موجودیهای ذخیرهشده مشتریان محصول شما هستند (کیفپولها، کارتهای پیشپرداخت، حسابها برای کاربران شما) و میتوانید پیش از درآمد، 350٬000 یورو سرمایه بهعلاوه تیمی را برای یک سال یا بیشتر تأمین کنید، آن را بگیرید. اگر آنچه نیاز دارید پذیرش پرداخت، تسویه به یورو یا افزودن رمزارز برای پذیرندگان (merchants) شماست، آن را نگیرید: یک شریک دارای مجوز بدون داشتن مجوز مخصوص خودتان این موارد را پوشش میدهد.
اگر اخذ مجوز و ایجاد تیم انطباق خودتان در حال حاضر تصمیم درستی نیست، میتوانید از طریق یک شریک دارای مجوز CASP و موسسه پرداخت مسیریابی کنید. ItisPay، API، صدور صورتحساب و تطبیق حسابها را ارائه میدهد؛ شریک مجوز را نگه میدارد، KYC را انجام میدهد و به یورو تسویه میکند، با کمتر از یک هفته فاصله از ارسال مدارک KYB تا اولین تراکنش.
این مقاله صرفاً جنبه اطلاعرسانی دارد و مشاوره حقوقی یا قانونی محسوب نمیشود.