

بهطور خلاصه
- Swift میان بانکهای بزرگ سریع است، اما پرداختهای دسته خرد، که B2B را هم شامل میشود، بسیار دیرتر به حساب نهایی میرسند.
- بیشتر هزینه یک پرداخت B2B فرامرزی، حاشیه نرخ ارز است، نه کارمزد ارسال.
- مسیر استیبلکوین دارای مجوز در حدود نیمی از کریدورهای مبدأ اتحادیه اروپا از Swift بهتر عمل میکند، عمدتاً جایی که Swift کند است: نیجریه، مکزیک و پرداختهای آمریکا در آخر هفتهها.
- این مسیر درون SEPA منطقی نیست و قوانین محلی آن را در ترکیه، هند، چین و برزیل عملی نمیکنند.
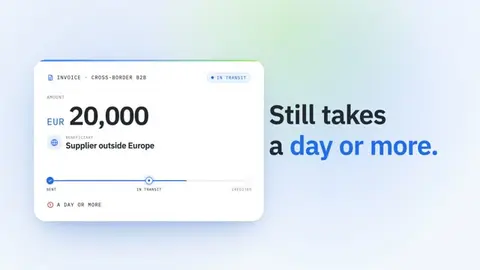
پرداخت یک فاکتور 20,000 یورویی به تأمینکنندهای خارج از اروپا هنوز یک روز یا بیشتر طول میکشد و بیشتر هزینه آن نه در کارمزد صورتحساب بانکی شما، بلکه در نرخ ارز پنهان است. این تصویر برگرفته از پایش مستقل هیئت ثبات مالی (Financial Stability Board) از پرداختهای فرامرزی تجاری است؛ دادههایی که G20 برای پیگیری اهداف سال 2027 خود از آنها استفاده میکند.
دلایل آن ساختاری است. پول از زنجیرهای از بانکها عبور میکند که هر کدام بهنوبت بررسیهای خود را انجام میدهند، آن هم فقط در روزهای کاری. درون منطقه یورو این مشکل تا حد زیادی حل شده است: SEPA Instant یک انتقال را در چند ثانیه به حساب مینشاند. خارج از این منطقه، یا در ارزی دیگر، همان زنجیره قدیمی همچنان برقرار است.
این راهنما توضیح میدهد زمان و پول در پرداختهای B2B فرامرزی کجا از دست میرود، مسیر استیبلکوین کریدور به کریدور از اتحادیه اروپا چه تفاوتی با Swift دارد و قوانین پرداخت آنی اتحادیه اروپا چه چیزی را تغییر میدهند. همچنین به مواردی میپردازد که استیبلکوین کمکی نمیکند و بهجای آن ریسک اضافه میکند.
پرداخت B2B فرامرزی چگونه انجام میشود؟#
یک انتقال داخلی در یک نقطه تسویه میشود: هر دو بانک نزد یک بانک مرکزی حساب دارند و بانک مرکزی ذخایر را بین آنها جابهجا میکند. پرداخت فرامرزی چنین بستر مشترکی ندارد. وقتی دو ارز درگیر باشند، دارایی تسویه واحدی وجود ندارد که هر دو بانک بتوانند از آن استفاده کنند، بنابراین پرداخت به مجموعهای از بهروزرسانیهای حساب در چند نهاد تبدیل میشود.
BIS در بولتن مه 2024 خود درباره بانکداری کارگزاری، حالت معمول را توصیف میکند. یک شرکت آمریکایی به تأمینکنندهای کرهای پرداخت میکند. بانک آمریکایی در سیستم آمریکا به یک بانک کارگزار به دلار پرداخت میکند. کارگزار حساب دلاری بانک کرهای (حساب «nostro» آن) را بستانکار میکند. سپس بانک کرهای وجوه را میبیند و تأمینکننده را به وون بستانکار میکند. تسویه همیشه فقط در آمریکا انجام میشود؛ بقیه چیزها پیام و ثبت دفتری است.
هر حلقه از این زنجیره پیش از ارسال پرداخت به حلقه بعد، آن را از نظر تحریمها، AML و کیفیت داده بررسی میکند. نویسندگان BIS آن را صریح بیان میکنند:
«بار انجام این بررسیها بر دوش هر بانک بهتنهایی گذاشته شده است و بانکها فرایندی ترتیبی را دنبال میکنند که زمانبر است و با تکرار قابلتوجه کار همراه است.»
سپس مسئله تقویم مطرح است. هر بانک بر اساس ساعات پایان کار و روزهای کاری خودش عمل میکند، بنابراین پرداختی که جمعه بعدازظهر ارسال شود ممکن است تا دوشنبه جابهجا نشود و تعطیلی رسمی در هر یک از دو کشور یک روز دیگر اضافه میکند.
آخرین بانک اغلب کندترین است. گزارش 2025 FSB اشاره میکند که مرحله ذینفع، یعنی فاصله میان دریافت دستور توسط بانک دریافتکننده و بستانکار کردن مشتریاش، «بهطور سنتی کندترین بخش یک تراکنش پرداخت فرامرزی بوده است.»
و این زنجیره در حال نازکتر شدن است. به گفته BIS، روابط بانکداری کارگزاری میان سالهای 2011 و 2020 حدود 25 درصد کاهش یافت و این افت تا 2022 ادامه داشت. پیوندهای مستقیم کمتر یعنی مسیرهای طولانیتر، بهویژه به بازارهای کوچکتر.
چرا پرداختهای B2B فرامرزی اینقدر گران هستند؟#
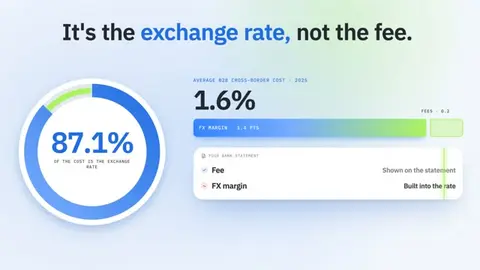
برای یک شرکت، هزینه پرداخت فرامرزی عمدتاً همان نرخ ارز است. بر اساس گزارش پیشرفت تلفیقی 2025 FSB، میانگین هزینه یک پرداخت B2B فرامرزی در 2025 برابر 1.6 درصد بود؛ این رقم بر پایه یک پرداخت 20,000 دلاری و با دادههای FXC Intelligence تا مارس 2025 محاسبه شده است. از این میزان، 1.4 واحد درصد مربوط به حاشیه FX و تنها 0.2 مربوط به کارمزدها بود. نرخ ارز 87.1 درصد از کل را تشکیل میداد.
این توضیح میدهد چرا یک حواله «کمکارمزد» هم میتواند گران باشد. کارمزد در صورتحساب دیده میشود؛ حاشیه در نرخ گنجانده شده و بهندرت جداگانه نشان داده میشود. همین گزارش اضافه میکند که وقتی بانک دریافتکننده هم پول را تبدیل میکند، حاشیههای FX سمت دریافتکننده بهطور میانگین 0.7 تا 1.1 درصد دیگر اضافه میکنند.
شفافیت قیمت هنوز ضعیف است. در 2025 تنها 43.2 درصد از خدمات پرداخت B2B در نمونه FSB هم هزینه و هم سرعت را به مشتری نشان میدادند، در برابر 73.7 درصد برای خدمات انتقال فردبهفرد.
پرداختهای B2B فرامرزی چقدر طول میکشند تا برسند؟#
پرداختهای بزرگ میان بانکها سریعاند. پرداختهای دسته خرد، که B2B را هم شامل میشود، سریع نیستند. دادههای Swift در گزارش FSB نشان میدهد در 2025 تعداد 54.6 درصد از پرداختهای فرامرزی عمده (100,000 دلار و بیشتر) ظرف یک ساعت و 93.2 درصد ظرف یک روز کاری بستانکار شدند.
ارقام خرد تصویر دیگری نشان میدهند. در میان خدمات B2B که سرعت را اعلام میکنند، در 2025 تنها 2.2 درصد ظرف یک ساعت و 39.6 درصد ظرف یک روز کاری به دریافتکننده رسیدند. اروپا از نظر قیمت از سایر مناطق بهتر است و هزینههای خرد در آن بسته به نوع استفاده 1 تا 1.9 درصد است. با این حال سرعت همچنان پایین است: حدود 5 درصد از پرداختهای B2B و B2P ارسالی از اروپا و آسیای مرکزی ظرف یک ساعت رسیدند.
هدف G20 برای پرداختهای خرد، که B2B را هم شامل میشود، میانگین جهانی هزینه حداکثر 1 درصد و در دسترس بودن 75 درصد از پرداختها برای دریافتکننده ظرف یک ساعت تا پایان 2027 است. FSB انتظار ندارد به آن برسد:
«بعید است بهبودهای رضایتبخش در سطح جهانی مطابق با جدول زمانی نقشه راه 2027 حاصل شود.»
برای یک تیم خزانهداری این موضوع معنای عملی دارد. دستکم برای چند سال آینده بر مبنای زیرساخت پرداخت امروز برنامهریزی کنید.
آیا مسیر استیبلکوین بهتر از Swift است؟#
مسیر استیبلکوین، که گاهی «ساندویچ استیبلکوین» نامیده میشود، زنجیره کارگزاری را با سه مرحله جایگزین میکند. یک ارائهدهنده دارای مجوز یوروهای شما را به یک استیبلکوین دلاری مانند USDC (دارایی رمزنگاریِشدهای که ارزش آن به دلار آمریکا وابسته است) تبدیل میکند، استیبلکوین روی یک بلاکچین عمومی منتقل میشود و ارائهدهندهای در کشور تأمینکننده آن را به ارز محلی تبدیل و پرداخت میکند. در مقایسه با Swift از اتحادیه اروپا، این مسیر در حدود نیمی از کریدورهایی که بررسی کردیم کارآمد است یا میتواند باشد. جایی که برتری دارد، دلیلش معمولاً سرعت و دسترسی است، نه قیمت. انتقال روی زنجیره در هر ساعتی چند دقیقه طول میکشد، در حالی که حواله بانکی منتظر ساعات پایان کار و بستانکار شدن مشتری توسط آخرین بانک میماند. مزیت قیمتی در ارزهای اصلی اندک است و در ارزهای غیرمعمول میتواند از بین برود، زیرا تبدیل به ارز محلی در مقصد بیشترین هزینه را دارد. بقیه را قوانین محلی تعیین میکنند: برخی کشورها این مسیر را باز میگذارند، برخی شریک محلی دارای مجوز میخواهند و تعداد اندکی آن را میبندند.
لحظههای کلیدی
| حواله Swift | مسیر استیبلکوین | |
|---|---|---|
| مسیر | بانک شما، یک یا چند بانک کارگزار، بانک تأمینکننده | تبدیل یورو به USDC نزد ارائهدهنده دارای مجوز، انتقال روی بلاکچین، تبدیل و پرداخت نهایی توسط ارائهدهنده محلی |
| هزینهای که میپردازید | کارمزد ارسال، هرگونه کارمزد بانکهای واسط، حاشیه نرخ ارز (بهطور میانگین 1.4 درصد برای B2B)، بهعلاوه 0.7 تا 1.1 درصد در صورتی که بانک دریافتکننده ارز را تبدیل کند | اسپرد تبدیل در ورود، کارمزد شبکه که معمولاً ناچیز است، اسپرد تبدیل در خروج (در ارزهای غیرمتداول بیشترین مقدار) |
| سرعت | از همان روز تا چند روز کاری؛ اغلب در بانک دریافتکننده معطل میماند | چند دقیقه روی بلاکچین؛ زمان کل به سامانه پرداخت محلی بستگی دارد |
| ساعات کاری | روزهای کاری و ساعات پایان پذیرش بانکها | 24/7 روی بلاکچین؛ پرداخت نهایی از ساعات سامانه محلی پیروی میکند |
نمونه: هزینه یک پرداخت 20,000 یورویی (برآورد)#
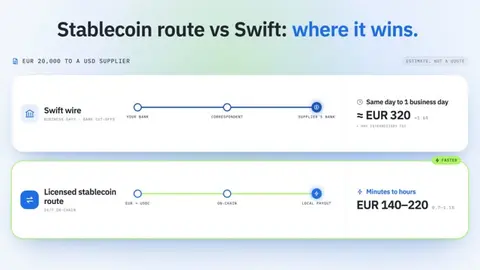
این ارقام برآورد هستند، نه قیمت اعلامشده. برای Swift از میانگین هزینه B2B در سال 2025 طبق گزارش FSB، یعنی 1.6 درصد برای یک ارز اصلی، استفاده کردهایم و برای یک مسیر غیرمتداول، از رقم 3.1 تا 3.5 درصدی که FSB برای پرداختهای خرد (B2B، B2P و P2B) ارسالی از جنوب صحرای آفریقا گزارش کرده است، با فرض هزینهای مشابه در جهت مخالف. برای مسیر استیبلکوین فرض کردهایم هزینههای تبدیل در دو سر مسیر روی هم 0.7 تا 1.1 درصد برای یک ارز اصلی و 1.6 تا 3.6 درصد برای یک ارز غیرمتداول باشد که بیشتر آن در سر مقصد است، بهعلاوه یک کارمزد ناچیز شبکه.
| انتقال 20,000 یورو به | هزینه Swift | زمان Swift | هزینه مسیر استیبلکوین | زمان مسیر استیبلکوین |
|---|---|---|---|---|
| USD (ارز اصلی) | حدود 1.6%، نزدیک به 320 یورو، بهعلاوه کارمزد احتمالی بانک واسط | همان روز تا یک روز کاری | حدود 0.7% تا 1.1%، معادل 140 تا 220 یورو | چند دقیقه تا چند ساعت، بسته به روش پرداخت نهایی |
| NGN یا KES (ارز غیرمعمول) | حدود 3.1% تا 3.5%، معادل 620 تا 700 یورو | یک تا چند روز کاری | حدود 1.6% تا 3.6%، معادل 320 تا 720 یورو | چند دقیقه تا چند ساعت، بسته به پرداخت نهایی محلی |
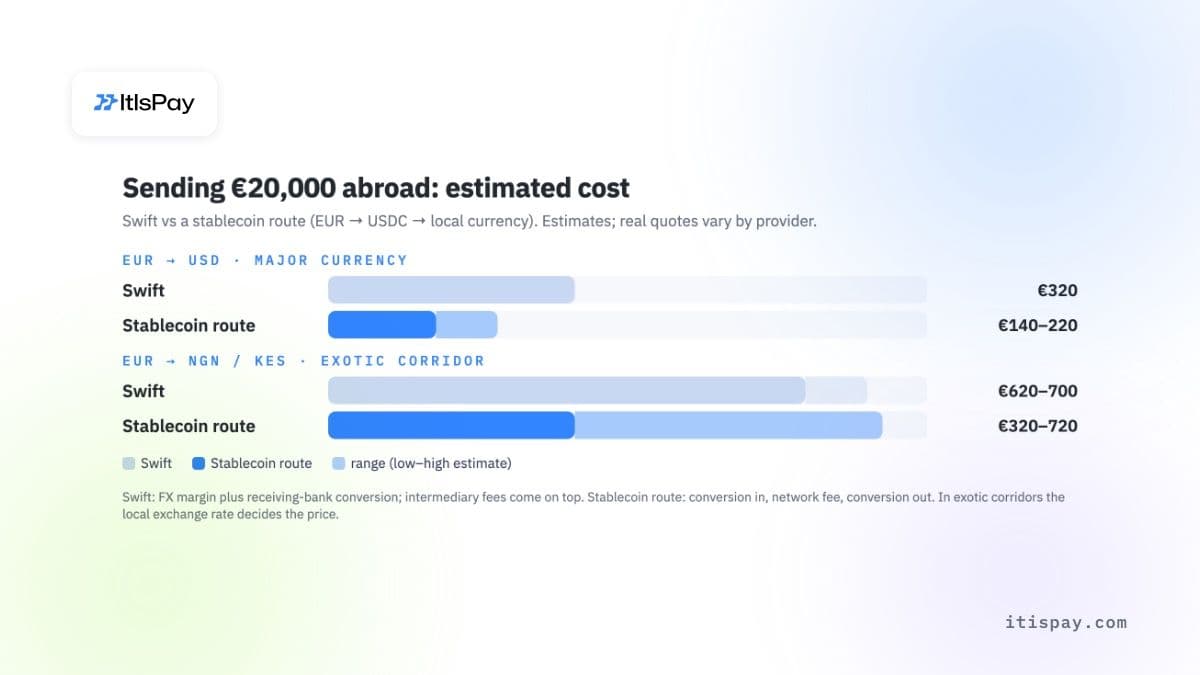
در کریدور اصلی، مسیر استیبلکوین یکی دو صد یورو صرفهجویی ایجاد میکند. در کریدور غیرمعمول، بازههای هزینه با هم همپوشانی دارند: یک شریک پرداخت محلی با قیمت مناسب از حواله بانکی ارزانتر تمام میشود و شریک گرانتر، هزینه بیشتری دارد. سرعت، مزیتی است که میتوان روی آن حساب کرد.
بررسی کریدور به کریدور از اتحادیه اروپا#
سرعتهای Swift در زیر، ارقام شورای ثبات مالی (FSB) برای سال 2025 و مربوط به پرداختهای بزرگ (100,000 دلار آمریکا و بیشتر) به تفکیک منطقه دریافتکننده است؛ نزدیکترین معیار عمومی برای پرداخت به تأمینکنندگان. قوانین مطابق وضعیت اکتبر 2026 هستند.
| کریدور | عملکرد Swift | مسیر استیبلکوین | جمعبندی |
|---|---|---|---|
| SEPA (EUR) | SEPA Instant ظرف 10 ثانیه و بهصورت 24/7 حساب را اعتبار میدهد | دو بار تبدیل بدون هیچ سودی | عملی نیست |
| ایالات متحده | 73.1٪ ظرف یک ساعت اعتبار میشود | USDC یک توکن دلاری صادرشده در آمریکا است؛ مزیت آن عمدتاً در آخر هفتهها و تعطیلات است | کارآمد |
| امارات | 32.3٪ ظرف یک ساعت اعتبار میشود | استیبلکوینهای خارجی را نمیتوان بهعنوان پرداخت بهای کالا یا خدمات پذیرفت؛ تبدیل فقط از طریق ارائهدهنده دارای مجوز امارات امکانپذیر است | بسته به شرایط |
| ترکیه | کریدور معمولی حواله بانکی | برداشت استیبلکوین از پلتفرمهای ترکیه روزانه 3,000 دلار آمریکا و ماهانه 50,000 دلار آمریکا سقف دارد (در صورت اعمال تأیید هویت تکمیلی توسط پلتفرم، دو برابر میشود)، همراه با 48 ساعت توقف برداشت (72 ساعت برای نخستین برداشت) | عملی نیست |
| نیجریه | آفریقا کندترین منطقه است: 24.2٪ ظرف یک ساعت | بیشترین بهبود سرعت؛ به یک off-ramp محلی دارای مجوز نیاز دارد؛ مقررات استیبلکوین نهاد ناظر اوراق بهادار هنوز در حد پیشنهاد است | کارآمد |
| کنیا | آفریقا: 24.2٪ ظرف یک ساعت | قانون داراییهای مجازی از نوامبر 2025 لازمالاجرا است و مقررات اجرایی آن در حال ابلاغ تدریجی است؛ پرداخت از طریق پول موبایلی با یک شریک دارای مجوز انجام میشود | بسته به شرایط |
| هند | آسیا و اقیانوسیه: 25.6٪ ظرف یک ساعت | اداره اجرا (Enforcement Directorate) در ژوئن 2026 بر اساس قانون ارز خارجی (FEMA) شرکتهای on-ramp و off-ramp رمزارز را مورد بازرسی قرار داد | عملی نیست |
| چین | آسیا و اقیانوسیه: 25.6٪ ظرف یک ساعت | اطلاعیه مشترک بانک خلق چین و هفت نهاد دیگر (فوریه 2026) فعالیت تبدیل یوان به ارز مجازی را در سرزمین اصلی غیرقانونی اعلام میکند | عملی نیست |
| فیلیپین | آسیا و اقیانوسیه: 25.6٪ ظرف یک ساعت | تبدیل فقط از طریق ارائهدهندگان خدمات دارایی مجازی دارای مجوز بانک مرکزی (BSP) | بسته به شرایط |
| مکزیک | آمریکای لاتین: 42.7٪ ظرف یک ساعت | پرداخت از طریق SPEI، سامانه فوری بانک مرکزی مکزیک (Banco de México) که بهصورت 24/7 فعال است | کارآمد |
| برزیل | آمریکای لاتین: 42.7٪ ظرف یک ساعت | از 1 اکتبر 2026، ارائهدهندگان دارای مجوز پرداخت برونمرزی (eFX) مجاز نیستند با شرکای خارجی بهصورت دارایی مجازی تسویه کنند (مصوبه شماره 561 بانک مرکزی برزیل، BCB) | عملی نیست |
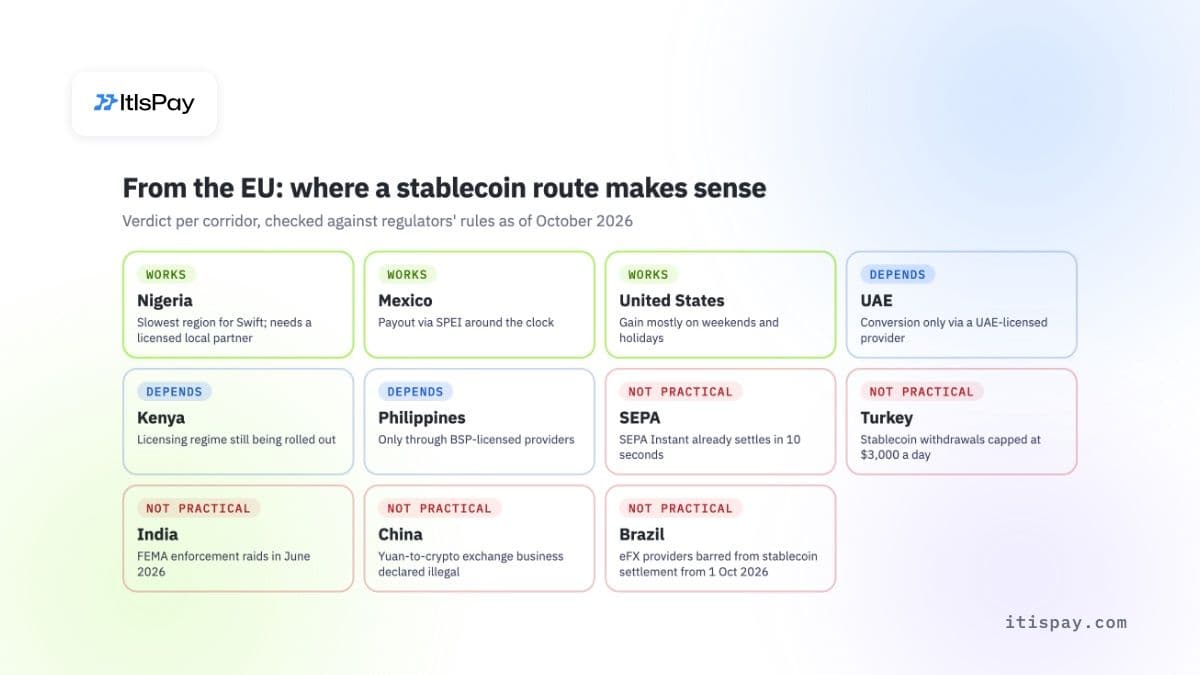
این مسیر در جایی جایگاه خود را پیدا میکند که Swift کندترین است و قوانین محلی پرداخت از سوی نهاد دارای مجوز را اجازه میدهند. جایی که مقصد بسته است، هیچ سرعتی روی زنجیره کمکی نمیکند.
SEPA Instant چه تغییری در پرداختهای درون اروپا ایجاد میکند؟#
درون منطقه پرداخت یورو، مشکل سرعت راهحل قانونی دارد. مقررات پرداختهای آنی (EU) 2024/886 بانک دریافتکننده را موظف میکند وجه را «ظرف 10 ثانیه» پس از دریافت دستور پرداخت، در 24 ساعت شبانهروز و در تمام روزهای تقویمی در دسترس قرار دهد.
مهلتها بهصورت مرحلهای تعیین شدهاند:
- بانکهای منطقه یورو باید تا 9 ژانویه 2025 پرداختهای آنی را دریافت و تا 9 اکتبر 2025 ارسال میکردند؛
- مؤسسات پرداخت و مؤسسات پول الکترونیکی در منطقه یورو باید تا 9 آوریل 2027 ارسال و دریافت کنند؛
- بانکهای خارج از منطقه یورو باید تا 9 ژانویه 2027 دریافت و تا 9 ژوئیه 2027 ارسال کنند.
هزینه انتقال آنی نمیتواند بیشتر از انتقال اعتباری استاندارد از همان نوع باشد (ماده 5b) و از 9 اکتبر 2025 بانکهای منطقه یورو باید پیش از خروج وجه، بهصورت رایگان بررسی کنند که نام دریافتکننده با IBAN مطابقت دارد. همین بررسی بهتنهایی یکی از علل رایج ارسال اشتباه پرداختهای تأمینکنندگان را از میان برمیدارد.
محدودیت در همان نام آن است. SEPA Instant یورو را میان حسابها در کشورهای SEPA جابهجا میکند. برای فاکتور دلاری از آسیا یا پرداخت به ترکیه یا آمریکای لاتین، همچنان باید میان حواله Swift، ارائهدهنده تخصصی با حسابهای محلی یا مسیر استیبلکوین یکی را انتخاب کنید. دریافت وجه مشتریان در یک IBAN مجازی اختصاصی به تطبیق حسابها در سمت یورو کمک میکند، اما کانال پرداختی را که وجه از طریق آن میرسد تغییر نمیدهد.
کدام کانال پرداخت B2B سریعترین و ارزانترین است؟#
در یک مقایسه کنار هم، یک شرکت اروپایی از میان پنج کانال پرداخت میتواند انتخاب کند. سرعتها بازههای معمول برگرفته از منابع بالا هستند، نه تضمین.
| کانال | سرعت معمول | هزینه اصلی | ساعات کارکرد | مناسبترین برای |
|---|---|---|---|---|
| حواله Swift از طریق بانکهای کارگزار | از همان روز تا چند روز | حاشیه نرخ ارز، کارمزد بانکهای واسط و دریافت | روزهای کاری، ساعات قطع پذیرش بانکها | پرداختهای بزرگ در هر ارزی |
| انتقال اعتباری SEPA | حداکثر تا روز کاری بعد | کارمزد ثابت پایین | روزهای کاری | پرداختهای روتین یورویی در SEPA |
| SEPA Instant | ظرف 10 ثانیه | برابر با انتقال استاندارد | 24/7، همه روزه | پرداختهای فوری یورویی در SEPA |
| ارائهدهنده تخصصی با حسابهای محلی | از چند دقیقه تا یک روز | حاشیه نرخ ارز، کارمزد پلتفرم | بسته به سامانههای پرداخت محلی | پرداختهای مکرر در ارزهای اصلی |
| تسویه استیبلکوین دارای مجوز | انتقال روی زنجیره در هر ساعت، بهعلاوه تبدیل در هر دو سر | اسپرد تبدیل در هر دو سر، کارمزد شبکه | 24/7 روی زنجیره؛ مرحله یورویی وابسته به انتقال بانکی است | مسیرهای خارج از SEPA، آخر هفتهها، تأمینکنندگان دلاری |
تسویه با استیبلکوین چه زمانی به پرداختهای B2B فرامرزی کمک میکند؟#
فراتر از جدول کریدورها، مسیر استیبلکوین دارای مجوز در چهار وضعیت مفید است:
- یک شرکت نرمافزاری از مشتریانی در بازارهایی با پیوندهای کارگزاری اندک وصول میکند. انتقال، زنجیره واسطهها را دور میزند.
- پرداخت نمیتواند تا دوشنبه صبر کند. اگر بخش یورویی از مسیر SEPA Instant انجام شود، پول میتواند یکشنبه هم به یک IBAN برسد.
- تأمینکننده قیمتگذاری را به USD انجام میدهد و شما حساب دلاری ندارید. پرداخت با USDC از افتتاح و تأمین مالی چنین حسابی در خارج از کشور بینیازتان میکند.
- یک PSP در چند کشور پرداخت انجام میدهد. این شرکت میتواند نقدینگی را میان شرکا جابهجا کند، بیآنکه در هر کشور موجودی پیشتأمینشدهٔ بلااستفاده نگه دارد.
در اتحادیه اروپا، نقدشوندهترین گزینههای سازگار با MiCA، USDC و EURC هستند؛ از دیگر توکنهای پول الکترونیکی میتوان به EURCV از SG-Forge اشاره کرد. Circle Internet Financial Europe SAS در 1 ژوئیه 2024 مجوز مؤسسه پول الکترونیکی را از ACPR فرانسه دریافت کرد و هر دو توکن را مطابق MiCA، یعنی مقررات بازار داراییهای رمزنگاشته اتحادیه اروپا (Markets in Crypto-Assets Regulation)، منتشر میکند. بر پایهٔ دادههای بازار DeFiLlama (7 اکتبر 2026)، عرضهٔ USDC حدود 73.8 میلیارد USD و مجموع همهٔ استیبلکوینهای یورویی حدود 0.83 میلیارد یورو بود که سهم EURC حدود 0.48 میلیارد یورو بود. استیبلکوینهای یورویی همچنان کوچکاند. اگر هنگام تبدیل مبالغ بزرگ به نقدینگی عمیق نیاز دارید، این موضوع اهمیت دارد.
این مدل فقط وقتی کار میکند که یک طرف دارای مجوز تبدیل را انجام دهد و وجوه را نگه دارد. شرکت شما یورو ارسال یا دریافت میکند؛ یک ارائهدهندهٔ خدمات دارایی رمزنگاشته (CASP) دارای مجوز اتحادیه اروپا آن را تبدیل میکند و انتقال را انجام میدهد. ساختار این روش برای جریانهای تأمینکنندگان و مشتریان را در راهنمای پرداختهای B2B با رمزارز شرح دادهایم. در سمت دریافت، یک درگاه پرداخت رمزارز به ارز فیات استیبلکوینهای ورودی را تبدیل میکند و یورو به حساب شما پرداخت میکند.
استیبلکوینها چه زمانی کمکی نمیکنند و قوانین اتحادیه اروپا چه میگویند؟#
ریسکهایی که باید در نظر داشت
- USDT را ارائهدهندگان دارای مجوز اتحادیه اروپا نمیتوانند تبدیل کنند؛ از توکنهای سازگار با MiCA مانند USDC یا EURC استفاده کنید.
- در ارزهای نامتعارف، نرخ تبدیل در مقصد پرداخت میتواند مزیت قیمتی را از بین ببرد؛ سود قابل اتکا، سرعت است.
- گیرنده برای دریافت ارز محلی به یک ارائهدهندهٔ محلی دارای مجوز نیاز دارد؛ بدون آن، مشکل به تأمینکنندهٔ شما منتقل میشود.
- هر کریدور پیش از هدایت حجم واقعی به بررسی حقوقی محلی نیاز دارد.
استیبلکوینها SEPA ارزانتر نیستند: میان دو حساب یورویی، دو تبدیل فقط هزینه را بالا میبرند. هر تبدیل شامل یک اسپرد است و برای این هزینه در اتحادیه اروپا معیار مستقل وجود ندارد؛ پس قیمتها را روی مبالغ واقعی خود مقایسه کنید. تأمینکنندهٔ شما نیز در کشور خودش به یک ارائهدهندهٔ تحت نظارت نیاز دارد که استیبلکوین را تبدیل کند. بدون آن، فقط مشکل را به سمت او منتقل کردهاید.
سپس نوبت قوانین اتحادیه اروپا میرسد:
- پس از بیانیهٔ ESMA در 17 ژانویه 2025، CASPهای دارای مجوز اتحادیه اروپا ارائهٔ خدمات تبدیل استیبلکوینهای ناسازگار با MiCA را متوقف کردند که در عمل یعنی USDT. نگهداری و انتقال میتواند ادامه یابد، اما شرکتی که یورو میخواهد نباید برنامهٔ خود را بر پایهٔ USDT بچیند.
- ماده 23 MiCA که ماده 58(3) آن را به توکنهای پول الکترونیکی غیریورویی تسری میدهد، مقرر میکند که اگر استفاده از توکن بهعنوان وسیلهٔ مبادله در یک حوزهٔ ارزی از 1 میلیون تراکنش و 200 میلیون یورو در روز فراتر رود، ناشر باید انتشار را متوقف کند.
- از 30 دسامبر 2024، مقررات (EU) 2023/1113 CASPها را ملزم میکند با هر انتقال رمزارز، اطلاعات پرداختکننده و دریافتکننده را بدون هیچ حداقل مبلغی ارسال کنند.
- طبق نامهٔ عدماقدام (no-action letter) سازمان EBA در ژوئن 2025، CASPی که توکنهای پول الکترونیکی را بهعنوان خدمت پرداخت برای مشتریان منتقل یا نگهداری میکند، به مجوز پرداخت یا پول الکترونیکی یا مشارکت با یک ارائهدهندهٔ پرداخت دارای مجوز نیز نیاز دارد؛ دورهٔ انتقالی تا 1 مارس 2026 ادامه داشت.
استیبلکوینها ریسک خاص خود را نیز دارند. گزارش ثبات مالی (Financial Stability Review) بانک مرکزی اروپا در نوامبر 2025 هشدار میدهد که «آسیبپذیری اصلی» یک استیبلکوین این است که سرمایهگذاران اعتمادشان را به امکان بازخرید آن به ارزش اسمی از دست بدهند.
Natasha Cazenave، مدیر اجرایی ESMA، در آوریل 2025 و با تکرار هشدار پیشین ESMA به پارلمان اروپا گفت که «با وجود MiCA، چیزی به نام دارایی رمزنگاشتهٔ امن وجود نخواهد داشت.» برای تیم خزانهداری، این یعنی موجودی استیبلکوین را کوتاهمدت نگه دارید و هنگام دریافت به یورو تبدیل کنید، مگر دلیلی برای نگهداری وجود داشته باشد.
آیا برای پرداختهای فرامرزی به مجوز نیاز دارید؟#
خیر، اگر برای خریدهای خودتان پرداخت میکنید یا برای فروشهای خودتان وصول میکنید. مجوز به کسی تعلق دارد که پول دیگران را جابهجا میکند. طبق دستورالعمل خدمات پرداخت اتحادیه اروپا (PSD2، ماده 37)، فقط ارائهدهندگان خدمات پرداخت مجاز میتوانند خدمات پرداخت ارائه دهند. طبق MiCA، ماده 59، فقط یک ارائهدهندهٔ خدمات دارایی رمزنگاشته (CASP) مجاز، یا بانک یا مؤسسهٔ مالی دیگری که طبق ماده 60 اجازه دارد، میتواند داراییهای رمزنگاشته را برای مشتریان مبادله یا منتقل کند.
در عمل:
- شرکتی که به تأمینکنندگان خود پرداخت میکند یا از مشتریان خود وجه دریافت میکند، از یک بانک یا ارائهدهندهٔ دارای مجوز استفاده میکند. به مجوز اختصاصی نیاز ندارد.
- یک PSP، بازارگاه یا پلتفرم که از طرف کسبوکارهای دیگر وصول یا پرداخت میکند، به مجوز پرداخت یا پول الکترونیکی نیاز دارد یا باید تحت یک شریک دارای مجوز فعالیت کند.
- شرکتی که استیبلکوین را برای مشتریان مبادله یا ارسال میکند، به مجوز MiCA بهعنوان CASP نیاز دارد. اگر توکنهای پول الکترونیکی را بهعنوان خدمت پرداخت اداره کند، به مجوز پرداخت یا یک شریک پرداخت دارای مجوز نیز نیاز دارد، چنانکه موضع EBA در بالا توضیح میدهد.
- وقتی ارائهدهندهای «API پرداخت فرامرزی» عرضه میکند، بپرسید پول تحت مجوز چه کسی جابهجا میشود و آن مجوز را در ثبت ملی یا ثبت ESMA بررسی کنید.
چگونه ساختار مناسب جریانهای پرداخت کسبوکار خود را انتخاب کنید؟#
از فهرست پرداختهای B2B فرامرزی خود شروع کنید، نه از فناوری. پرداختهای دوازده ماه گذشته به تأمینکنندگان و مشتریان را بر اساس کریدور، ارز و فوریت دستهبندی کنید و سپس هر گروه را با یک کانال پرداخت تطبیق دهید:
- پرداختهای EUR درون SEPA: SEPA Instant، بهشرط آنکه بانک یا ارائهدهندهٔ شما از آن پشتیبانی کند.
- پرداختهای بزرگ به ارزهای اصلی: Swift یا یک ارائهدهندهٔ تخصصی، با نرخ FX که جدا از کارمزد اعلام شود.
- پرداختهای مکرر به USD، یا کریدورهایی که در جدول بالا «کارآمد» علامت خوردهاند: یک مسیر استیبلکوین دارای مجوز را روی یک کریدور آزمایش کنید، با ورود و خروج یورو.
از هر ارائهدهنده، هزینهٔ کامل روی یک مبلغ واقعی، زمان تحویل مورد انتظار، روش پیگیری پرداخت و، برای مسیرهای استیبلکوین، شمارهٔ مجوزها در ثبت ESMA و مجوز پرداخت ارائهدهنده را بخواهید. من پیش از انتقال حجم، مسیر استیبلکوین را یک فصل به موازات مسیر بانکی موجود اجرا میکنم. اعداد کریدورهای خودتان بیش از هر میانگینی به شما میگویند.
اگر مشتریان شما در خارج از کشور میخواهند با USDC یا دیگر استیبلکوینها پرداخت کنند و شما یورو در حساب خود میخواهید، ItisPay API، صدور فاکتور و تطبیق حساب را فراهم میکند. مجوزدهی، KYC و تسویه به IBAN شما از طریق شریک ما، یعنی CASP + مؤسسهٔ پرداخت دارای مجوز اتحادیه اروپا، انجام میشود و فرایند آغاز همکاری، از KYB تا نخستین تراکنش، در کمتر از یک هفته قابل تکمیل است.
این مقاله صرفاً جنبهٔ اطلاعرسانی دارد و مشاورهٔ حقوقی یا نظارتی محسوب نمیشود.

