درگاه پرداخت فارکس اولین نقطهای است که وجه مشتریان کارگزار با آن در تماس قرار میگیرد. در اتحادیه اروپا، قوانین مربوط به محلی که این وجه باید به آن برسد سختگیرانهتر از قوانین مربوط به نحوه دریافت آن است. بیشتر راهنماهای درگاه پرداخت این بخش را نادیده میگیرند. این همان بخشی است که ناظر بررسی میکند.
انتخاب درگاه پرداخت برای کارگزاران فارکس با دنبال کردن مسیر پول از واریز تا برداشت آغاز میشود. در ادامه بررسی میکنیم: درگاه کجا میتواند وجه مشتری را تسویه کند، چرا شبکههای کارتی کارگزاران را پرریسک میدانند، برداشت باید چگونه انجام شود، و وقتی مشتریان با استیبلکوین واریز میکنند چه چیزی تغییر میکند. هر قاعده به قانون، ناظر یا شبکه کارتی که آن را تدوین کرده ردیابی شده است.
بهطور خلاصه
- وجه مشتریان باید به یک حساب مشتری جداگانه نزد بانک یا صندوق بازار پول واجد شرایط منتقل شود (Delegated Directive (EU) 2017/593, ماده 4). حساب پذیرنده درگاه تنها یک مسیر عبور است و در قبرس وجه باید بلافاصله پس از تسویه منتقل شود (CySEC Circular C418, نوامبر 2020).
- Visa، کد MCC 6211 را با عنوان «High Integrity Risk Financial Trading Platforms» در Merchant Data Standards Manual (اکتبر 2026) فهرست کرده است، بنابراین کارگزاری که تنها به کارتها متکی باشد، شکننده است.
- انتقالهای فوری SEPA ظرف 10 ثانیه میرسند و از 9 اکتبر 2025 در بانکهای منطقه یورو با بررسی رایگان نام دریافتکننده همراهاند، که آنها را به مسیری قوی برای برداشت تبدیل میکند.
- درگاه را بر اساس محل تسویه، نحوه بازگرداندن وجه به منبع و نحوه تطبیق روزانه آن انتخاب کنید، نه بر اساس تعداد روشهای پرداختی که فهرست کرده است.
درگاه پرداخت فارکس برای کارگزار چه کاری انجام میدهد؟#
درگاه پرداخت فارکس واریزهای مشتریان را از طریق کارت، انتقال بانکی، کیف پول الکترونیکی یا ارز دیجیتال دریافت میکند، برداشتها را پرداخت میکند و هر جابهجایی را به بکآفیس کارگزار و پلتفرم معاملاتی گزارش میدهد. تفاوت با تجارت الکترونیک در مالکیت است. درآمد یک فروشگاه متعلق به خود فروشگاه است. واریزیهای یک کارگزار متعلق به مشتریان آن است.
MiFID II، قانون اتحادیه اروپا برای شرکتهای سرمایهگذاری، این تکلیف را در ماده 16(9) صریحاً بیان میکند: شرکتی که وجه مشتری را در اختیار دارد باید «ترتیبات کافی برای حفاظت از حقوق مشتریان اتخاذ کند و، به جز در مورد مؤسسات اعتباری، از استفاده وجه مشتریان برای حساب خود جلوگیری کند.»
همین یک جمله آنچه کارگزار از درگاه پرداخت خود نیاز دارد را تغییر میدهد. درگاهی که برای فروش خردهفروشی ساخته شده، وجه را پس از کسر کارمزد در یک حساب عملیاتی تسویه میکند. کارگزار به درگاهی نیاز دارد که وجه را بهصورت ناخالص، در حساب درست، تسویه کند و سابقهای داشته باشد که هر یورو را به یک مشتری پیوند دهد. بخش کارتی مسئله، با ذخایر و محدودیتهای بازپسگیری وجه (chargeback)، با هر حساب پذیرنده پرریسک همپوشانی دارد. بخش وجه مشتری مختص کارگزاران است.
درگاه پرداخت فارکس باید وجه مشتری را کجا تسویه کند؟#
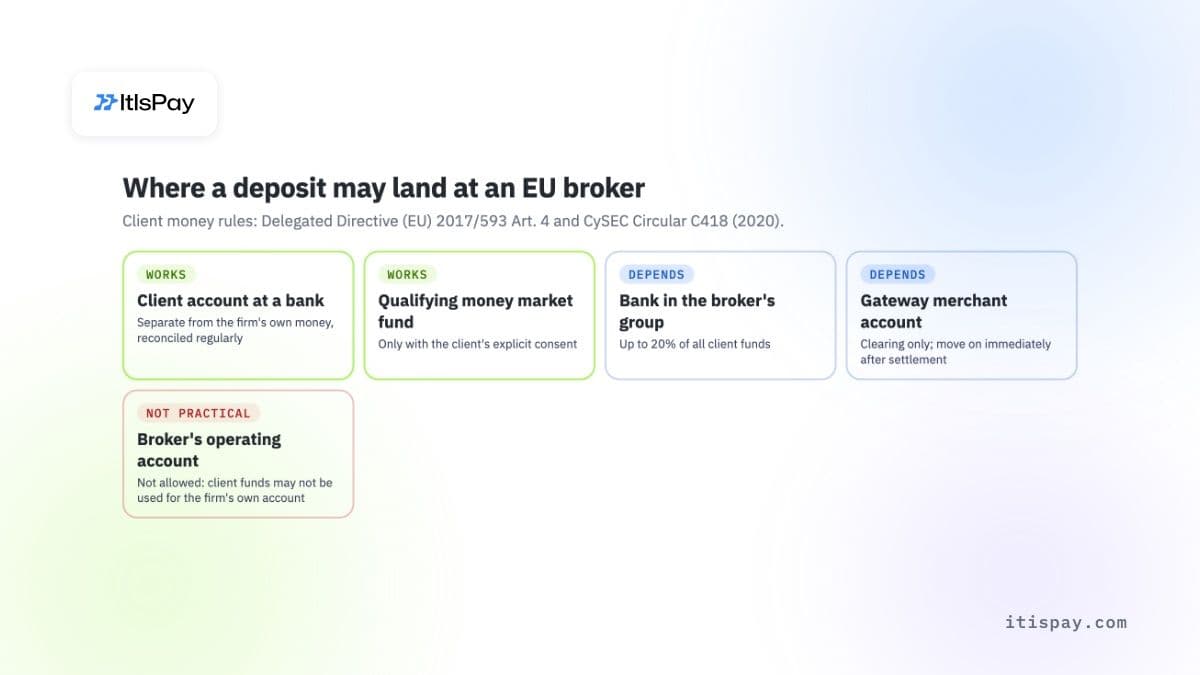
وجه مشتری باید به یک حساب مشتری نزد بانک مرکزی، یک مؤسسه اعتباری مجاز، یک بانک در کشور ثالث یا یک صندوق بازار پول واجد شرایط برسد. موسسه پرداخت یا موسسه پول الکترونیکی در این فهرست نیست. حساب پذیرنده درگاه میتواند وجه را برای تسویه (کلیرینگ) در خود جای دهد، اما این حساب ایستگاهی در مسیر است، نه محلی برای نگهداری آن.
قوانین اتحادیه اروپا چه میخواهند#
دستورالعمل تفویضی کمیسیون (EU) 2017/593 جزئیات را مشخص میکند. بند 1 ماده 4 میگوید شرکت باید وجه مشتریان را «فوراً» نزد یکی از چهار نوع مؤسسه بالا قرار دهد. موسسات پرداخت و پول الکترونیکی در میان آنها نیستند؛ این برداشت ما از فهرست است، زیرا دستورالعمل آنها را به نام ذکر نکرده است. بند 1 ماده 2 میافزاید که وجه مشتریان باید در حسابهایی باشد که بهطور جداگانه از وجه خود شرکت شناسایی شدهاند، با تطبیق منظم با اشخاص ثالثی که آن را نگه میدارند.
بند 3 ماده 4 تمرکز در گروه را محدود میکند: وجوهی که نزد بانکی در گروه کارگزار سپرده شدهاند نباید از 20 درصد کل وجوه مشتریان بیشتر شود، مگر آنکه شرکت نشان دهد این حد برای مانده کوچک متناسب نیست.
CySEC (ناظر قبرس) برای حسابهای پذیرنده چه میافزاید#
قبرس میزبان بسیاری از کارگزاران فارکس و CFD اتحادیه اروپا است و ناظر آن بخش درگاه را مکتوب کرده است. CySEC Circular C418 (27 نوامبر 2020) به شرکتهای سرمایهگذاری قبرس اجازه میدهد برای تسویه پرداختهای مشتری در هر دو جهت، حسابهای پذیرنده نزد موسسات پرداخت و پول الکترونیکی داشته باشند. شرایط سختگیرانه است:
- وجه مشتری باید «بلافاصله پس از پاکسازی/تسویه تراکنشهای پرداخت» به حساب مشتری نزد بانک واجد شرایط منتقل شود؛
- اگر کارگزار پیش از تسویه واریز، حساب معاملاتی را اعتبار دهد، ابتدا باید همان مبلغ را از وجه خود به حساب مشتری منتقل کند؛
- اگر ارائهدهنده پرداخت ذخیره متحرک (rolling reserve) نگه دارد، کارگزار باید همان مبلغ را از وجه خود به حساب مشتری اضافه کند؛
- ارائهدهنده باید در یک کشور عضو اتحادیه اروپا یا یک کشور ثالث معادل تحت نظارت باشد، و از کارگزاران خواسته میشود ارائهدهندگان خود را در وبسایتشان فهرست کنند.
این بخشنامه یک میانبر رایج را نیز میبندد: «حسابهای پذیرنده باید تنها و منحصراً توسط CIFs استفاده شوند.» کارگزار نمیتواند حساب پذیرنده خود را به یک شرکت وابسته یا شریک معرفیکننده واگذار کند. در بریتانیا، FCA به نتیجهای مشابه از طریق CASS 7.13 میرسد که انتظار دارد وجه مشتری مستقیماً به حساب بانکی وجوه مشتری واریز شود.
برای خریدار درگاه، یک پرسش محک کافی است: در روزی که مشتری 1٬000 یورو واریز میکند، حسابی که 1٬000 یورو به آن میرسد به نام چه کسی است و این مبلغ با چه سرعتی به حساب مشتری منتقل میشود؟
چرا شبکههای کارتی، کارگزاران فارکس را پرریسک میدانند؟#
شبکههای کارتی، کارگزاران را بر اساس کد دستهبندی پذیرنده (MCC) طبقهبندی میکنند و کدهای مربوط به پلتفرمهای معاملاتی در بالاترین گروههای ریسک قرار دارند. کتابچه استانداردهای داده پذیرنده Visa (اکتبر 2026) کد MCC 6211 را با عنوان «پلتفرمهای معاملاتی مالی با ریسک یکپارچگی بالا» فهرست میکند، زمانی که کارت حضور ندارد (card-not-present). طبق برنامه جداگانه ریسک یکپارچگی Visa، بانکهای پذیرنده (acquirer) باید چنین پذیرندههایی را پیش از پذیرش ثبت کنند.
همین کتابچه، صرافیهای ارز دیجیتال و درگاههای ورود به کریپتو را زیر کدهای MCC 6051 و 6012 قرار میدهد. این کتابچه از پذیرندهای که معادلهای نقدی (quasi-cash) میفروشد میخواهد حتی اگر این فعالیت کسبوکار اصلیاش نیست، از یکی از این کدها استفاده کند. کارگزاری که به مشتریانش اجازه میدهد حساب خود را با ارز دیجیتالی که با کارت خریدهاند شارژ کنند، ممکن است همزمان زیر دو کد پرریسک قرار گیرد.
در عمل، کارت برای کارگزار دو ریسک دارد. صادرکنندگان کارت معمولاً تراکنشها را با کدهای پلتفرم معاملاتی بیشتر رد میکنند، بنابراین موفقیت واریزها کاهش مییابد. و مشتریانی که پول خود را از دست میدهند، گاهی واریز را بهعنوان پرداخت غیرمجاز به چالش میکشند، که نسبت اختلافات و الزامات ذخیره وجوه را بالا میبرد. کارگزاران معمولاً با استفاده از چند بانک پذیرنده (acquirer) و ارکستراسیون پرداخت پاسخ میدهند تا هر کارت را به ارائهدهندهای هدایت کنند که به احتمال زیاد آن را تأیید کند. مسیریابی نرخ تأیید را بالا میبرد، اما ریسک اختلاف همچنان به خود کارت مربوط است و باقی میماند.
چگونه باید برداشتهای کارگزار فارکس انجام شود؟#
برداشتها باید به حساب یا کارتی بازگردند که پول از آن آمده است، به نام خود مشتری، و سودهای بالاتر از مبلغ واریز باید به حساب بانکی تأییدشده به همین نام پرداخت شوند. این قاعده «بازگشت به منبع» یک رویه صنعتی و ابزار دفاع در برابر پولشویی است، نه یک ماده مشخص از قانون اتحادیه اروپا، بنابراین درگاه باید آن را با استثناهای روشن طراحی کند.
مبنای حقوقی گستردهتر است. مقررات جدید ضد پولشویی (AML) اتحادیه اروپا (EU) 2024/1624 که از 10 ژوئیه 2027 اجرا میشود، از نهادهای مکلف، از جمله شرکتهای سرمایهگذاری، میخواهد در صورت لزوم اطلاعات مربوط به منبع و مقصد وجوه مشتری را دریافت کنند. بازرسیهای ضد پولشویی CySEC که یک دفتر حقوقی قبرسی در سال 2018 خلاصه کرده، بازگرداندن وجوه به همان حسابی که از آن آمده، به نام خود مشتری، را بهعنوان رویه خوب فهرست کرده بود.
موارد دشوار تعیین میکنند که برداشتها روان پیش بروند یا نه:
- سود بالاتر از مبلغ واریز: بازپرداخت کارت نمیتواند بیشتر از مبلغ پرداختشده باشد، پس درگاه تا سقف مبلغ واریز بازپرداخت میکند و بقیه را از طریق حواله بانکی یا، در صورت پشتیبانی کارت، بهعنوان پرداخت به کارت ارسال میکند.
- کارت منقضی یا بستهشده: بازپرداخت انجام نمیشود و درگاه به یک حساب بانکی تأییدشده به همان نام بهعنوان جایگزین نیاز دارد.
- چند روش واریز: برداشتها به نسبت بین منابع تقسیم میشوند یا به ترتیب ورود واریزها بازگردانده میشوند، و این قاعده باید مکتوب شود.
- واریزهای ارز دیجیتال: وجوه به نشانیای بازمیگردند که مشتری کنترل آن را دارد، همراه با دادههای قاعده سفر (travel rule).
انتقالهای فوری SEPA کار بخش بانکی را سادهتر میکنند. بر اساس مقررات (EU) 2024/886، بانکهای منطقه یورو از 9 ژانویه 2025 باید انتقالهای فوری را دریافت و از 9 اکتبر 2025 ارسال کنند؛ مؤسسات پرداخت و پول الکترونیکی تا 9 آوریل 2027 فرصت دارند. وجوه باید ظرف 10 ثانیه به دریافتکننده برسند و هزینه انتقال فوری نمیتواند بیشتر از انتقال استاندارد باشد. از 9 اکتبر 2025، بانکهای منطقه یورو همچنین باید بدون هزینه بررسی کنند که نام دریافتکننده با IBAN مطابقت دارد یا نه، و در صورت عدم تطابق به پرداختکننده هشدار دهند. برای کارگزار، این یک بررسی نام مفید در پرداختها است، هرچند شرکتی که پرداختهای انبوه ارسال میکند ممکن است آن را خاموش کند.
کارگزار فارکس کدام روشهای پرداخت را باید ارائه دهد؟#
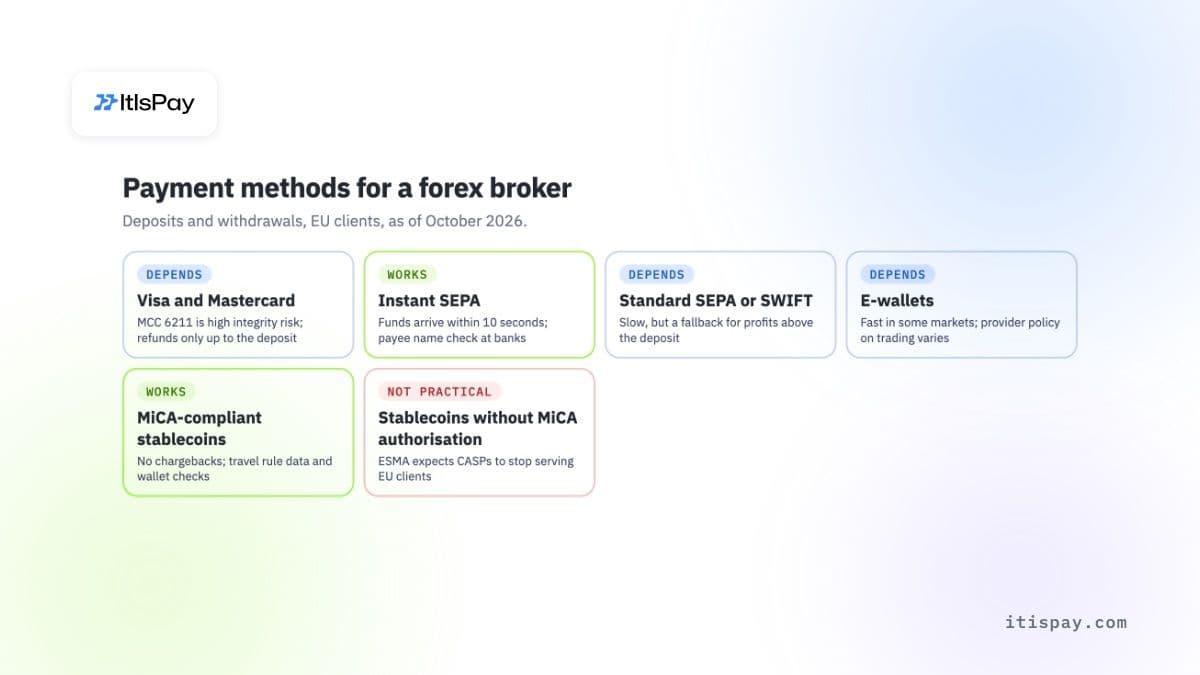
کارتها را برای گستره دسترسی، SEPA فوری را برای مشتریان یورویی در واریز و برداشت، و استیبلکوینهای سازگار با MiCA را برای مشتریانی که از قبل ارز دیجیتال دارند ارائه دهید. هر مسیر پرداخت به شکل متفاوتی خراب میشود، بنابراین کارگزاری که به یکی از آنها وابسته است، وقتی آن مسیر از کار بیفتد، در معرض آسیب قرار دارد.
| روش | واریز | برداشت | ریسک اصلی | ارزیابی |
|---|---|---|---|---|
| Visa و Mastercard | فوری، برای مشتریان آشنا | بازپرداخت فقط تا سقف مبلغ واریز | کد MCC پرریسک، اختلافات، ذخایر | بستگی دارد |
| SEPA فوری | در کمتر از 10 ثانیه، فقط یورو | سریع، همراه با بررسی نام دریافتکننده | فقط بانکهای منطقه یورو | کار میکند |
| SEPA استاندارد یا Swift | کند، یک یا چند روز | جایگزین برای سودها | سرعت، هزینههای Swift | بستگی دارد |
| کیفپولهای الکترونیکی | در برخی بازارها سریع | بازگشت به همان کیفپول | سیاست ارائهدهنده درباره معاملات | بستگی دارد |
| استیبلکوینهای سازگار با MiCA (USDC، EURC) | چند دقیقه، بدون چارجبک | بازگشت به نشانی تأییدشده | قاعده سفر، بررسی کیفپول | کار میکند |
| استیبلکوینهای بدون مجوز MiCA | ممکن در خارج از اتحادیه (آفشور) | سخت برای پشتیبانی در اتحادیه اروپا | ESMA انتظار دارد خدمات متوقف شوند | خیر |
استیبلکوینها فقط وقتی برای کارگزار کار میکنند که کسی آنها را به یورو تبدیل کند و به حساب درست تسویه کند. یک درگاه تبدیل ارز دیجیتال به ارز فیات این تبدیل را انجام میدهد، اما قواعد وجوه مشتری از بخش بالاتر همچنان برای یوروهایی که پرداخت میکند اعمال میشود.
آیا یک کارگزار فارکس تحت MiCA میتواند واریزهای رمزارزی را بپذیرد؟#
بله، از یکی از دو مسیر. یا کارگزار به تنظیمگر خود اطلاع میدهد و خودش خدمات رمزدارایی را بر اساس مجوز MiFID خود ارائه میکند، یا یک ارائهدهنده خدمات دارایی رمزنگاریشده (CASP) دارای مجوز رمزارز را دریافت میکند، آن را تبدیل میکند و به یورو به کارگزار پرداخت میکند. اجرای خدمات رمزدارایی در اتحادیه اروپا بدون یکی از این دو مسیر مجاز نیست.
MiCA، مقررات (EU) 2023/1114، ماده 59، خدمات دارایی رمزنگاریشده را برای CASPهای دارای مجوز و برخی شرکتهای از پیش تحت نظارت محفوظ میدارد. ماده 60(3) به یک شرکت سرمایهگذاری اجازه میدهد خدمات رمزدارایی متناسب با مجوزهای MiFID خود، مانند نگهداری یا تبادل رمزارز با وجوه، را پس از اطلاعرسانی به تنظیمگر کشور مبدأ خود حداقل 40 روز کاری پیش از آن ارائه دهد. هر چیز فراتر از این، به یک مجوز کامل CASP تحت MiCA نیاز دارد. دوره گذار برای شرکتهایی که پیش از MiCA فعالیت میکردند، حداکثر در 1 ژوئیه 2026 به پایان رسید.
دو قاعده دیگر پس از واریز اعمال میشود:
- قاعده سفر (Travel Rule). مقررات انتقال وجوه (EU) 2023/1113 از 30 دسامبر 2024 اعمال میشود. انتقالهای رمزارزی باید دادههای فرستنده و گیرنده را همراه داشته باشند. برای انتقالهای بالای 1 000 یورو از کیفپول خودمیزبان، CASP دریافتکننده باید بررسی کند که آیا مشتری مالک یا کنترلکننده آن نشانی است یا خیر.
- انتخاب استیبلکوین. ESMA در ژانویه 2025 از CASPها خواست خدمات مربوط به استیبلکوینهای غیرسازگار با MiCA را محدود کنند. در 8 اکتبر 2026 فراتر رفت و گفت CASPها «باید ارائه خدمات مربوط به استیبلکوینهای غیرسازگار با MiCA به مشتریان در اتحادیه اروپا را متوقف کنند»، و مواجهههای (اکسپوژر) باقیمانده باید ظرف سه ماه برچیده شوند. Circle در ژوئیه 2024 اعلام کرد که در فرانسه مجاز به صدور USDC و EURC بهعنوان توکنهای پول الکترونیکی است. برای هر توکن دیگر، پیش از پذیرش آن، رجیستر موقت MiCA مربوط به ESMA را بررسی کنید.
بریتانیا متفاوت است. FCA از 6 ژانویه 2021 فروش مشتقات رمزارزی، از جمله CFD، به مشتریان خرد را ممنوع کرده است. رمزارز بهعنوان روش واریز، موضوعی جداگانه است از رمزارز بهعنوان یک محصول معاملاتی.
درگاه پرداخت فارکس در کجا کمکی نمیکند؟#
درگاه پرداخت در کجا کمکی نمیکند
- این درگاه قواعد محصول را تغییر نمیدهد. محدودیتهای ESMA در سال 2018 برای مشتریان خرد CFD، که اکنون قواعد ملی هستند، همچنان لازمالاجرا هستند: اهرم 30:1 برای جفتارزهای اصلی، بستن اجباری موقعیت در سطح حاشیه 50 درصد، حفاظت از تراز منفی و هشدار ریسک.
- این درگاه فروش فرامرزی را قانونی نمیکند. ESMA در ژوئیه 2019 گفت شرکتهای خارج از اتحادیه اروپا تنها در صورتی میتوانند به مشتریان اتحادیه اروپا خدمت دهند که ابتکار انحصاری خود مشتری باشد.
- این درگاه مشتقات رمزارزی خرد در بریتانیا را پوشش نمیدهد، که FCA از ژانویه 2021 آنها را ممنوع کرده است.
- این درگاه جایگزین وظایف KYC و AML شما بهعنوان شرکت سرمایهگذاری نمیشود، و جایگزین بررسی شرکتهای جعلی که نام یک کارگزار واقعی را کپی میکنند نیز نمیشود.
چگونه درگاه پرداخت فارکس را انتخاب کنیم: پرسشهایی که باید پرسید#
بپرسید پول کجا واریز میشود، برداشتها از چه مسیری انجام میشوند و گزارشها چگونه هستند. پاسخها بهسرعت نشان میدهند که آیا یک ارائهدهنده قبلاً با کارگزاران تحت نظارت کار کرده است یا خیر.
| پرسش | چرا مهم است | پاسخ مناسب |
|---|---|---|
| واریز در حساب چه کسی تسویه میشود؟ | قواعد وجوه مشتری | حساب مشتری، یا عبوری که بلافاصله پس از تسویه منتقل میشود |
| آیا ارائهدهنده در اتحادیه اروپا تحت نظارت است؟ | CySEC C418 و بررسی دقیق | مجوز و ناظر مشخصشده با نام |
| ذخایر چگونه نگهداری و آزاد میشوند؟ | شما حساب مشتری را شارژ میکنید | شرایط مکتوب و برنامه آزادسازی |
| آیا بازگشت به منبع در سیستم لحاظ شده است؟ | AML و دفاع در برابر اختلاف | قواعد سود، کارتهای منقضیشده، چند روش پرداخت |
| آیا میتوانید هر روز کاری مغایرتگیری کنید؟ | CySEC بررسی روزانه را انتظار دارد | گزارش هر تراکنش با شناسه مشتری |
| آیا رمزارز با دادههای قاعده انتقال همراه است؟ | مقررات انتقال وجوه | داده فرستنده و بررسی کیفپول برای مبالغ بالای 1 000 یورو |
| آیا پرداختها با نام دریافتکننده بررسی میشوند؟ | خطر حساب اشتباه و کلاهبرداری | SEPA فوری با تأیید دریافتکننده |
قبرس مغایرتگیری روزانه را هنجار میداند: C418 از شرکتهایی که هر روز تراکنش دارند انتظار دارد موجودیهای بانکی مشتری را هر روز کاری مغایرتگیری کنند و انتظار دارد هرگونه اختلاف، شکاف زمانی باشد که ظرف چند روز تسویه میشود. درگاه پرداخت فارکسی که هفتهای یک تسویه خالص ارسال کند، این کار را بسیار دشوارتر میکند؛ پردازش خوب پرداخت فارکس برای هر واریز مشتری یک ردیف به شما میدهد.
اگر بانکهای پذیرنده کارت مدام شما را رد یا مسدود کنند، استیبلکوینها کانال پرداختی بدون چارجبک هستند. ItisPay ارائهدهنده API، صدور فاکتور و مغایرتگیری است: شما USDC، BTC و سایر داراییها را میپذیرید و به یورو روی IBAN تسویه میکنید؛ از آنجا وجوه مشتری را به حساب بانکی مشتری خود منتقل میکنید، و مجوزدهی، KYC و تسویه توسط شریک CASP + Payment Institution دارای مجوز اتحادیه اروپا ما انجام میشود. ما با پذیرندگان پرریسک کار میکنیم؛ هر کسبوکار بهطور جداگانه بررسی میشود و پذیرش به تأیید شرکای دارای مجوز ما بستگی دارد. ما سلاح، محتوای بزرگسالان یا مکملهای نوتراسیوتیکال را نمیپذیریم.
این مقاله صرفاً جنبه اطلاعرسانی دارد و مشاوره حقوقی یا نظارتی محسوب نمیشود.