

نگهداری داراییهای رمزنگاریشده برای بانکها در اتحادیه اروپا به مجوز جداگانه نیاز ندارد، زیرا بانک میتواند این خدمت را با اعلان به مشتریان خود ارائه دهد. بر اساس ماده 60 مقررات MiCA (MiCA مخفف «مقررات بازارهای داراییهای رمزنگاریشده اتحادیه اروپا» است)، یک مؤسسه اعتباری حداقل 40 روز کاری پیش از آغاز فعالیت، به نهاد نظارتی کشور مبدأ خود اعلان میدهد و نهاد نظارتی بررسی میکند که پرونده کامل باشد. این نهاد مجوز صادر نمیکند.
تصمیمهای دشوار در جای دیگری هستند: اینکه زیرساخت کلیدها را خودشان بسازند یا اجاره کنند، رمزنگاری چه میزان سرمایه را درگیر میکند، و راهاندازی واقعاً چقدر زمان میبرد. در ادامه، هر یک بر اساس متن مقررات، فهرست ESMA و آنچه BNY، BBVA و Deutsche Bank تاکنون انجام دادهاند، پاسخ داده میشود.
لحظههای کلیدی
بهطور خلاصه
- بانک نگهداری داراییهای رمزنگاریشده را با اعلان ارائه میدهد، نه با مجوز: 40 روز کاری پیش از راهاندازی، همراه با بررسی کامل بودن پرونده در 20 روز کاری (ماده 60 مقررات MiCA).
- قواعد نگهداری همان قواعد هر ارائهدهنده دیگری است: توافقنامه با مشتری، ثبت موقعیتها، صورتحساب حداقل هر سه ماه یکبار، سه لایه تفکیک و مسئولیت در قبال داراییهای گمشده (ماده 75 مقررات MiCA).
- هزینه سنگین سرمایهای، یعنی وزن ریسک 1٬250٪ و سقف 1٪ از سرمایه Tier 1، برای رمزنگاریای در نظر گرفته شده که خود بانک نگه میدارد (ماده 501d مقررات CRR). نحوه برخورد با داراییهای امانی جداشده مشتری، موضوعی است که باید با ناظر خود تعیین تکلیف کنید.
- حداقل 128 نهاد در فهرست ESMA با برچسب «ماده 60» و در بهروزرسانی 20 اکتبر 2026 ثبت شدهاند که بیشترشان آلمانیاند؛ 27 نهاد نگهداری را فهرست کردهاند و حدود 19 تای آنها بانک هستند.
آیا بانکها برای ارائه نگهداری داراییهای رمزنگاریشده به مجوز CASP نیاز دارند؟#
خیر. CASP یک ارائهدهنده خدمات داراییهای رمزنگاریشده مجاز تحت MiCA است و بانکها از این مسیر معافاند. بند 1 ماده 60 مقررات MiCA بیان میکند که یک مؤسسه اعتباری «میتواند خدمات داراییهای رمزنگاریشده را ارائه دهد، مشروط بر آنکه اطلاعات مندرج در بند 7 را حداقل 40 روز کاری پیش از ارائه نخستین بار آن خدمات، به مرجع صالح کشور عضو مبدأ خود اعلام کند» (مقررات (EU) 2023/1114).
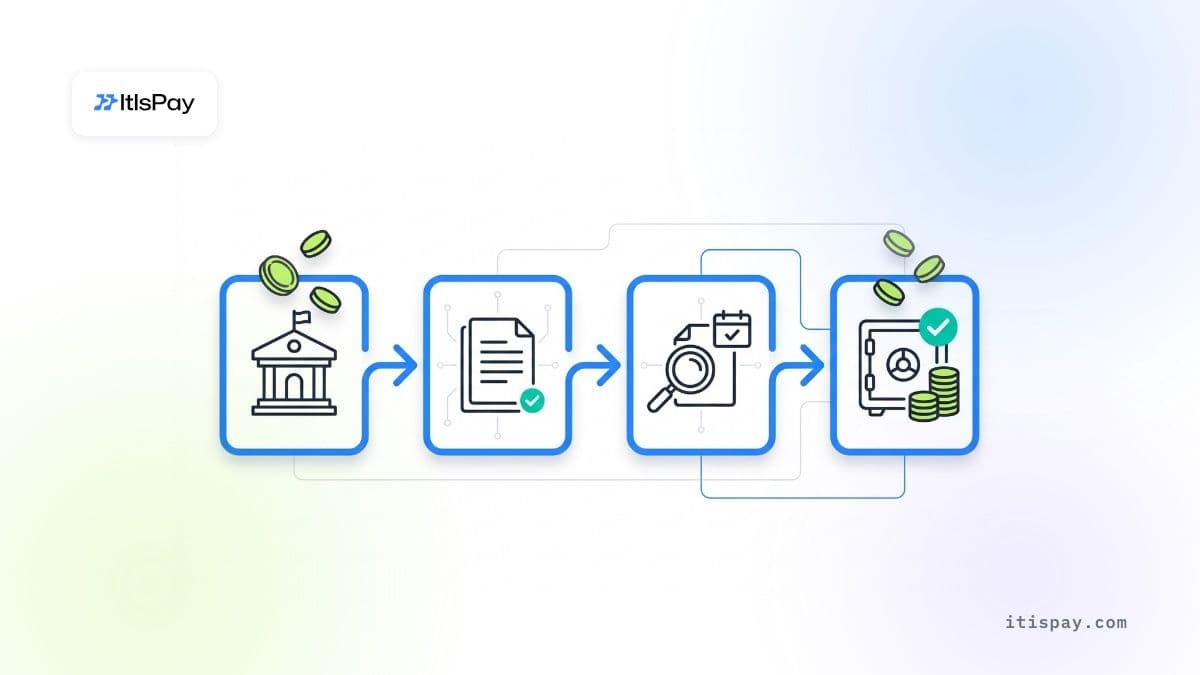
سپس نهاد نظارتی 20 روز کاری فرصت دارد بررسی کند که همه اطلاعات لازم موجود است یا نه (بند 8 ماده 60). اگر چیزی کم باشد، نهاد آن را درخواست میکند و مهلتی تا 20 روز کاری تعیین میکند. تا پایان آن مهلت، شمارش زمان متوقف میشود. تا زمانی که پرونده ناقص است، نمیتوانید شروع کنید. ماده 60 هیچ اختیار صریحی برای تأیید یا رد ندارد. همچنین بند 10 ماده 60 چند ماده CASP را برای بانکها کنار میگذارد: درخواستها، رد، ابطال، مالکیتهای مؤثر و سرمایه. این موارد را قوانین بانکی از پیش پوشش میدهد.
پرسشوپاسخ 2088 ESMA مورخ 29 ژانویه 2024 دامنه را تأیید میکند: «یک مؤسسه اعتباری میتواند هر نوع خدمات داراییهای رمزنگاریشده را بر اساس اعلان ماده 60 ارائه دهد.» این پرسشوپاسخ دو هشدار هم میدهد. بانکی که مجوز یک نوع خدمت را ندارد ممکن است در تأمین اطلاعات مربوط به آن دچار مشکل شود. و اعلان باید با قواعد بانکی ملی سازگار باشد که میان کشورها متفاوت است.
پس اعلان روی کاغذ سریع است. کار اصلی در پرونده است.
اعلان ماده 60 چه چیزهایی را دربردارد؟#
بند 7 ماده 60 اطلاعات لازم را فهرست میکند. مقررات تفویضشده (EU) 2025/303 جزئیات را شرح میدهد و مقررات اجرایی (EU) 2025/304 فرمها را تعیین میکند. هر دو در 20 فوریه 2025 در جریده رسمی اتحادیه اروپا منتشر شدند. برنامه عملیات باید ساختار کسبوکار، مشتریان هدف، کانالهای بازاریابی و ظرفیت را برای سه سال پوشش دهد.
| مورد بند 7 ماده 60 | خواسته نهاد نظارتی | برای نگهداری لازم است؟ |
|---|---|---|
| (a) برنامه عملیات | چه خدماتی، در کجا و چگونه بازاریابی میشوند | بله |
| (b) کنترلهای AML/CFT | کنترلهای داخلی، ارزیابی ریسک ML/TF، طرح تداوم کسبوکار | بله |
| (c) مستندات ICT | شرح فنی سیستمها و امنیت، بههمراه خلاصه غیرفنی | بله |
| (d) رویه تفکیک | نحوه تفکیک داراییهای رمزنگاریشده و وجوه مشتریان | بله |
| (e) خطمشی نگهداری و مدیریت | نحوه نگهداری کلیدها و داراییها | بله |
| (j) نوع داراییهای رمزنگاریشده | اینکه خدمات مربوط به توکنهای پول الکترونیکی، توکنهای مرجع دارایی یا سایر داراییهای رمزنگاریشده هستند یا خیر | بله |
| (k) خدمات انتقال | نحوه اجرای انتقالها برای مشتریان | در صورت ارائه انتقال |
بندهای (f) تا (i) فقط برای پلتفرمهای معاملاتی، صرافی، اجرا و مشاوره اعمال میشوند. بانکی که صرفاً نگهداری دارایی انجام میدهد، از این بندها معاف است. بیشترین حجم کار در بندهای (c) و (e) است، زیرا این بندها زیرساختی را توصیف میکنند که یا خودتان ساختهاید یا اجاره کردهاید.
الزامات MiCA برای بانکی که دارایی رمزنگاریشده مشتری را نگه میدارد#
پس از راهاندازی خدمت، بانکِ اعلامکننده همان قواعد نگهداری را رعایت میکند که یک CASP مجاز. این قواعد در ماده 75 MiCA آمدهاند و برای هر کسی که با نگهداری اوراق بهادار آشنا باشد، آشنا به نظر میرسند. تفاوت در این است که آنچه محافظت میشود کلید خصوصی است؛ یعنی رمزی که دارایی را در بلاکچین جابهجا میکند.
توافقنامه مشتری (بند 1 ماده 75) باید حداقل طرفین، خدمت، سیاست نگهداری، نحوه برقراری ارتباط با مشتری و احراز هویت او، سامانههای امنیتی، کارمزدها و هزینهها و قانون حاکم را مشخص کند.
نگهداری سوابق در مرحله بعد قرار دارد (بندهای 2، 3 و 5 ماده 75): دفتری از موقعیتها به نام هر مشتری، و صورتحساب موقعیتها «حداقل سه ماه یکبار و به درخواست مشتری». سیاست نگهداری باید خطر از دست رفتن «ناشی از کلاهبرداری، تهدیدهای سایبری یا سهلانگاری» را به حداقل برساند و مشتریان میتوانند خلاصهای از آن را درخواست کنند.
تفکیک دارایی (بند 7 ماده 75) سه لایه دارد. دارایی مشتریان از دارایی خود بانک جدا نگه داشته میشود، بهطور جداگانه روی خود بلاکچین ثبت میشود و از نظر حقوقی تفکیک شده است، بهگونهای که طلبکاران بانک هیچ حقی بر آن ندارند. تفکیک عملیاتی روی این لایهها قرار میگیرد. ماده 70 نیز تعهد کلی حفاظت از حقوق مالکیت مشتریان در زمان ورشکستگی را اضافه میکند و استفاده از دارایی رمزنگاریشده مشتری برای حساب خود بانک را ممنوع میکند.
درباره مسئولیت (بند 8 ماده 75)، بانک مسئول از دست رفتن دارایی رمزنگاریشده یا ابزار دسترسی به آن است، به شرطی که حادثهای که منجر به آن شده به بانک قابل انتساب باشد. این مسئولیت «محدود به ارزش بازار دارایی رمزنگاریشدهای است که از دست رفته، در زمان وقوع زیان». مشکلات ذاتی بلاکچین که بانک بر آن کنترل ندارد، از این مسئولیت مستثنا هستند.
ناظران هماکنون این کنترلها را در CASPهای مجاز آزمایش میکنند. در جولای 2026 ESMA یک اقدام نظارتی مشترک درباره نگهداری را آغاز کرد: «CSA بلوغ چارچوبهای تابآوری عملیاتی دیجیتال CASPها را در ارتباط با فعالیتهای نگهداری ارزیابی خواهد کرد.» این اقدام کلیدها و ذخیرهسازی، کنترل تراکنشها، واکنش به حوادث و اتکا به اشخاص ثالث را پوشش میدهد. این کار از اواخر 2026 تا 2027 ادامه دارد و گزارش آن در نیمه دوم 2027 منتشر میشود. بانکها در این اقدام نام برده نشدهاند، اما باید انتظار همان پرسشها را داشت.
نگهداری دارایی رمزنگاریشده چه میزان سرمایه از بانک میطلبد؟#
احتمالاً کمتر از آنچه بیشتر هیئتمدیرهها تصور میکنند، به شرط آنکه بانک دارایی رمزنگاریشده را فقط برای مشتریان نگه دارد. قاعده سرمایهای اتحادیه اروپا برای دارایی رمزنگاریشده ماده 501d مقررات نیازمندیهای سرمایه است و به داراییهای خود بانک مربوط میشود. توکنهای مرجع دارایی با پشتوانه داراییهای سنتی و مطابق MiCA وزن ریسک 250٪ میگیرند. سایر داراییهای رمزنگاریشده وزن ریسک 1 250٪ دارند و کل مواجهه با آنها به 1٪ سرمایه Tier 1 محدود است. داراییهای سنتی توکنشده با داراییای که نمایندگی میکنند یکسان در نظر گرفته میشوند.
داراییهای مشتریان که بر اساس بند 7 ماده 75 در نگهداری هستند، از نظر حقوقی از دارایی بانک جدا هستند. تفسیر رایج این است که آنها مواجهه خود بانک با دارایی رمزنگاریشده محسوب نمیشوند، اما ماده 501d آنها را صریحاً مستثنا نکرده است. با این حال، آنها ریسک عملیاتی دارند. استاندارد دارایی رمزنگاریشده کمیته بازل (SCO60، با اجرا از 1 ژانویه 2026) بخشهای ریسک عملیاتی خود را بر «خدمات نگهداری شامل محافظت یا مدیریت داراییهای رمزنگاریشده مشتریان بهصورت تفکیکشده» اعمال میکند. این ریسک از طریق رویکرد استاندارد ریسک عملیاتی سنجیده میشود. متون اتحادیه اروپا هزینه جداگانهای برای نگهداری مشخص نکردهاند. پیش از تنظیم طرح کسبوکار، از ناظر خود بپرسید که آن را چگونه تفسیر میکند.
قواعد ممکن است همچنان تغییر کنند. در 20 مه 2026 کمیته بازل اعلام کرد که «بازنگری در عناصر هدفمند استاندارد احتیاطی خود برای مواجهه بانکها با داراییهای رمزنگاریشده را تسریع کرده است». ما تا پایان اکتبر 2026 هیچ نتیجه منتشرشدهای پیدا نکردیم.
ساخت یا اجاره؟ کدام مدل برای نگهداری دارایی رمزنگاریشده در بانکها مناسب است؟#
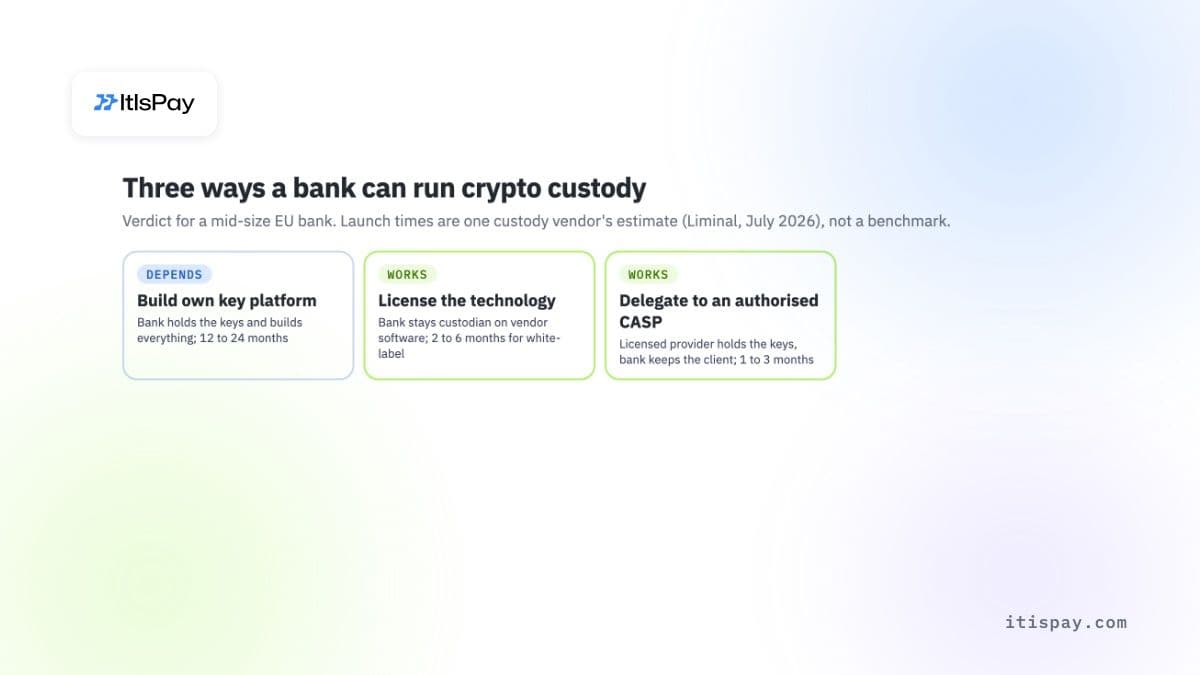
سه روش برای این کار وجود دارد و بانکهایی که راهاندازی کردهاند از هر سه استفاده کردهاند.
ساخت پلتفرم کلید اختصاصی#
بانک مدیریت کلید، کیف پولها و کنترلهای خود را اجرا میکند. BBVA در مارس 2025 اعلام کرد که سرویس دارایی رمزنگاریشده اسپانیایی آن از «پلتفرم نگهداری کلید رمزنگاری اختصاصی خود» استفاده میکند. BNY پلتفرم Digital Asset Custody خود را اجرا میکند که در 2022 راهاندازی شد و در اکتبر 2026 به برخی مؤسسات منتخب اتحادیه اروپا گسترش یافت. این مدل بیشترین کنترل و طولانیترین مسیر را دارد. بانک طراحی امنیتی، حسابرسیها و نیروی انسانی را در اختیار دارد.
اجاره فناوری، حفظ نقش نگهدارنده#
بانک از نظر حقوقی و در دفتر ثبت، نگهدارنده باقی میماند، اما زیرساخت کلید آن از یک تأمینکننده فناوری تهیه میشود. در این مدل، تأمینکننده نرمافزار را فراهم میکند و بانک سیاستها را مینویسد و مسئولیت را بر عهده میگیرد. Deutsche Bank همکاری فناوری بلندمدت با Taurus دارد و طبق گزارش Bloomberg در جولای 2025، برنامه داشت نگهداری را در 2026 راهاندازی کند؛ گزارش شده است که این کار با Bitpanda انجام میشود.
واگذاری نگهداری به یک CASP مجاز#
بند 9 ماده 75 به ارائهدهنده نگهداری اجازه میدهد از ارائهدهنده دیگری استفاده کند، اما «فقط از ارائهدهندگان خدمات دارایی رمزنگاریشده که طبق ماده 59 مجاز شدهاند استفاده کند» و باید به مشتری اطلاع داده شود. بانک همچنین میتواند نگهداری را از طریق یک ارائهدهنده دارای مجوز ارائه دهد که بهعنوان نگهدارنده عمل میکند، در حالی که رابطه با مشتری و اپلیکیشن بانکی را حفظ میکند. اینکه آیا بانک در این ساختار همچنان به اطلاعرسانی جداگانه خود نیاز دارد، برای مثال برای انتقال سفارشهای مشتری، پرسشی است که باید با مشاور حقوقی در میان گذاشته شود.
| مدل | چه کسی کلیدها را نگه میدارد | بانک چه چیزی را میسازد | زمان راهاندازی (برآورد تأمینکننده) | حکم برای یک بانک متوسط (دیدگاه ما) |
|---|---|---|---|---|
| ساخت پلتفرم اختصاصی | خود بانک | مدیریت کلید، کیف پولها، امنیت، حسابرسیها، تیم عملیات | 12 تا 24 ماه | بستگی دارد |
| اجاره فناوری | خود بانک، روی نرمافزار تأمینکننده | سیاستها، یکپارچهسازی، عملیات؛ تأمینکننده پشته فناوری را فراهم میکند | 2 تا 6 ماه برای white-label | کارآمد است |
| واگذاری به CASP مجاز | ارائهدهنده دارای مجوز | کانال مشتری، آنبوردینگ، صورتحسابها | 1 تا 3 ماه | کارآمد است |
بازههای زمانی از Liminal، یک ارائهدهنده نگهداری، در مقالهای در جولای 2026 گرفته شدهاند (دستهبندی «outsourced» آن در اینجا به واگذاری نگاشت شده است). این منبع همچنین هزینه راهاندازی white-label را بسته به دامنه کار بین 500 000 تا 2 میلیون دلار اعلام میکند. آنها را برآورد یک ارائهدهنده در نظر بگیرید، نه یک معیار. ما هیچ مطالعه مستقلی درباره هزینه ساخت نگهداری بانکی پیدا نکردیم.
هزینهی نگهداری داراییهای رمزنگاریشده چقدر است؟#
ما هیچ فهرست قیمت عمومیای از یک ارائهدهندهی نگهداری که به بانکها خدمات میدهد پیدا نکردیم و هیچ بانکی هزینهی ساخت زیرساخت نگهداری خود را اعلام نکرده است. در عوض، دربارهی عواملی بپرسید که عدد شما را تعیین میکنند:
- مجوز یا کارمزد پلتفرم برای زیرساخت کلیدها، و اینکه با میزان داراییها و کیفپولها چگونه افزایش مییابد؛
- راهاندازی ماژولهای امنیتی سختافزاری (HSM) یا محاسبات چندجانبهی امن (MPC)، و اینکه چه کسی آنها را اداره میکند؛
- ممیزیهای امنیتی مستقل و گزارشهای تضمین، هر سال؛
- بیمهی کلیدهای گمشده یا سرقتشده، در صورتی که هر بیمهگری حاضر به پوشش راهاندازی شما باشد؛
- کارکنان عملیات، پایش و واکنش به حوادث، در تمام ساعات شبانهروز؛
- اتصال به بلاکچین و پیامرسانی Travel Rule برای انتقالها.
کدام بانکها هماکنون نگهداری دارایی رمزنگاریشده را در اروپا ارائه میدهند؟#
دهها بانک، که بیشترشان در آلمان هستند. در فهرست موقت ثبت MiCA در سازمان نظارت بازارهای اوراق بهادار اروپا (ESMA) (پرونده CASP، آخرین بهروزرسانی سابقه 20 اکتبر 2026)، دستکم 128 نهاد با برچسب «Article 60 - Notification» ثبت شدهاند و 109 مورد از 131 ردیف خدمات آنها در آلمان است. این فهرست شامل شرکتهای سرمایهگذاری، کارگزاران و مؤسسات پول الکترونیک و همچنین بانکها میشود. بیستوهفت نهاد نگهداری را فهرست کردهاند که حدود 19 مورد از آنها بانک هستند. این عدد کف است، زیرا فیلد مبنای حقوقی برای بسیاری از ردیفهای فرانسه، قبرس، مالت، لوکزامبورگ و ایرلند خالی است.
| بانک | نهاد ناظر | تاریخ ثبت | راهاندازی نگهداری | وضعیت |
|---|---|---|---|---|
| BNY SA/NV | بانک ملی بلژیک | 20 ژوئیه 2026 | پلتفرم اختصاصی؛ BTC، ETH، SOL، USDC | فعال، امکان شروع از 27 ژوئیه 2026 |
| BBVA | CNMV (اسپانیا) | 5 مارس 2025 | پلتفرم کلید اختصاصی؛ BTC و ETH | گروه کوچکی از مشتریان از مارس 2025، سپس همهی مشتریان خصوصی |
| Deutsche Bank | BaFin | 12 اکتبر 2026 (تاریخهای ثبت متناقض است) | فناوری ارائهدهنده | اطلاع داده شده؛ راهاندازی اعلام نشده |
| Commerzbank | BaFin | 7 آوریل 2025 | اعلام نشده | اطلاع داده شده |
| DekaBank | BaFin | 1 دسامبر 2025 | اعلام نشده | اطلاع داده شده |
| DZ BANK | BaFin | 23 دسامبر 2025 | اعلام نشده | اطلاع داده شده |
ردیف BNY نشان میدهد پس از بررسی کامل بودن پرونده چه اتفاقی میافتد. ثبت نشان نمیدهد BNY چه زمانی پرونده را ارسال کرده، اما یادداشت آن میگوید بانک ملی بلژیک در 20 ژوئیه 2026 کامل بودن پرونده را تأیید کرده و BNY از 27 ژوئیه میتواند «خدمات دارایی رمزنگاریشدهی خود را ارائه دهد». جنیفر بارکر، مدیر منطقهی اروپای BNY، راهاندازی در اکتبر را با یک جمله توضیح داد: «پذیرش دارایی دیجیتال در سراسر اروپا در حال شتاب گرفتن است.»
آیا مشتریان بانک اصلاً نگهداری دارایی رمزنگاریشده میخواهند؟#
برخی میخواهند و ترجیح میدهند این خدمت را از بانک خود بگیرند. مطالعهای روی 6 000 سرمایهگذار در آلمان، ایتالیا، اسپانیا و فرانسه در 21 آوریل 2026 منتشر شد. در آن، 35% گفتند میتوانند برای گزینههای بهتر سرمایهگذاری در دارایی رمزنگاریشده، بانک خود را عوض کنند. این مطالعه توسط Boerse Stuttgart Digital انجام شده که نگهداری رمزنگاری را به بانکها میفروشد، پس آن را نشانهای بدانید، نه اندازهی بازار. بازار گستردهتر نیز بزرگ است: به گفتهی DeFiLlama، استیبلکوینهای وابسته به دلار آمریکا در 29 اکتبر 2026 حدود 302 میلیارد دلار آمریکا ارزش داشتند.
جایی که مسیر ماده 60 کمکی نمیکند#
جایی که مسیر ماده 60 کمکی نمیکند
- هیچ تغییری در سرمایهی لازم برای داراییهای رمزنگاریشدهای که خود بانک نگه میدارد ایجاد نمیکند: وزن ریسک 1 250% و سقف 1% برای Tier 1 همچنان اعمال میشوند.
- بانک، بدون توجه به ارائهدهندهای که استفاده میکند، مسئولیت داراییهای گمشده را تا ارزش بازار آنها در زمان وقوع ضرر بر عهده دارد.
- قوانین ملی که دستورالعمل الزامات سرمایه (CRD) را اجرا میکنند همچنان اعمال میشوند و در کشورهای مختلف متفاوتاند.
- یک پروندهی ناقص ساعت را متوقف میکند؛ خدمت تا زمانی که نهاد ناظر همهی مدارک را دریافت نکرده نمیتواند شروع شود.
- اینکه آیا اطلاعیه، بدون ثبتهای بیشتر، خدمات را در سایر کشورهای اتحادیهی اروپا پوشش میدهد، پرسشی حقوقی است که باید با مشاور حقوقی و نهاد ناظر خود روشن شود.
راهاندازی نگهداری دارایی رمزنگاریشده برای بانکها در شش گام#
- محدوده را تعیین کنید: فقط نگهداری، یا نگهداری بهعلاوهی خرید، فروش و انتقال. هر خدمت افزوده، موارد بیشتری به اطلاعیه و مدل عملیاتی اضافه میکند.
- مدل را انتخاب کنید: ساخت داخلی، اخذ لایسنس فناوری، یا واگذاری به یک CASP دارای مجوز. این انتخاب تعیین میکند چه کسی بندهای (c) و (e) پرونده را مینویسد.
- سرمایه را بررسی کنید: با ناظر خود تأیید کنید که نگهداری دارایی مشتری و هر دارایی رمزنگاریشدهی خود بانک چگونه در نظر گرفته میشود و آیا سقف 1% برای Tier 1 بر برنامههای شما تأثیر دارد.
- پرونده را بر اساس ماده 60(7)، مقررات تفویضی 2025/303 و فرم نهاد ناظر خود بنویسید. برای حداقل 40 روز کاری پس از ارسال برنامهریزی کنید.
- بخش مشتری را آماده کنید: قرارداد، دفتر ثبت موقعیتها، صورتحسابهای فصلی و فرایند بازپسگیری داراییها.
- پیش از راهاندازی، واکنش به حوادث و بازیابی کلید را آزمایش کنید. اقدام نظارتی مشترک ESMA در سال 2026 این کنترلها را در CASPهای دارای مجوز بررسی میکند و نهادهای نظارتی بانکی احتمالاً همین پرسشها را خواهند پرسید.
بانکهایی که نمیخواهند اصلاً نگهداری را خودشان انجام دهند، همچنان میتوانند رمزنگاری را بهعنوان خدمت جدید برای مشتریان خود اضافه کنند. با ItisPay، تجربهی مشتری را با API ما و با برند خودتان میسازید. نگهداری نزد شریک ما انجام میشود که یک CASP و مؤسسه پرداخت دارای مجوز اتحادیه اروپاست؛ این شریک مجوز را دارد، KYC را اجرا میکند و تعهدات نظارتی را بر عهده دارد. بانک شما ارتباط با مشتری را حفظ میکند؛ شریک داراییها را نگه میدارد.
این مقاله صرفاً برای اطلاعرسانی است و مشاورهی حقوقی یا نظارتی محسوب نمیشود.

