

在欧盟,银行开展加密资产托管无需单独牌照,因为银行可以通过备案的方式向自身客户提供该服务。根据MiCA第60条(MiCA即欧盟加密资产市场监管条例,Markets in Crypto-Assets Regulation),信贷机构须在开始服务前至少40个工作日通知其本国监管机构,监管机构则核查材料是否完整。监管机构不颁发牌照。
真正的难点在别处:是自建还是外包关键基础设施、加密业务会占用多少资本,以及上线实际需要多长时间。下文将依据监管条文、ESMA登记册,以及BNY、BBVA和德意志银行迄今的做法,逐一作答。
关键时刻
要点速览
- 银行通过备案而非授权提供加密资产托管:须在上线前40个工作日备案,并接受20个工作日的材料完整性核查(MiCA第60条)。
- 托管规则与任何服务提供商相同:客户协议、持仓登记、至少每三个月出具一次对账单、三层隔离,以及对资产丢失承担的责任(MiCA第75条)。
- 较重的资本扣减,即1250%的风险权重和不超过一级资本1%的上限,是针对银行自持加密资产制定的(CRR第501d条)。隔离客户资产如何处理,则需由您的监管机构确定。
- 截至2026年10月20日的更新,ESMA登记册中至少有128家实体被标注为“第60条”,其中大多数为德国实体;27家列明提供托管服务,其中约19家为银行。
银行提供加密资产托管是否需要CASP牌照?#
不需要。CASP是依据MiCA获得授权的加密资产服务提供商,而银行可不走这一路径。MiCA第60条第1款规定,信贷机构“若在首次提供这些服务之前至少40个工作日,向其本国成员国主管当局通报第7款所述信息,则可以提供加密资产服务”((EU)2023/1114号条例)。
随后,监管机构有20个工作日核查所需信息是否齐全(第60条第8款)。若有缺漏,监管机构会要求补充,并设定最长20个工作日的期限。该期限内时钟暂停计算。材料不完整时不得开始服务。第60条未明文规定批准或拒绝的权力。第60条第10款还为银行免除了部分CASP条款,包括申请、拒绝、撤销、合格持股和资本要求。这些事项已由银行法规范。
ESMA于2024年1月29日发布的Q&A 2088确认了适用范围:“信贷机构可在第60条备案的基础上提供任何加密资产服务。”该问答还提出两项提醒:对于没有某类服务牌照的银行,可能难以提供相应信息;此外,备案内容须符合各国银行法规,而各国规定并不相同。
因此,从纸面上看,备案程序很快。真正的工作在于材料本身。
第60条备案须包含哪些内容?#
第60条第7款列出了所需信息。《授权条例》(EU)2025/303规定了具体细则,《实施条例》(EU)2025/304规定了表格格式。两者均于2025年2月20日刊登在《欧盟官方公报》上。运营计划须涵盖业务结构、目标客户、营销渠道以及未来三年的运营能力。
| 第60条第7款各项 | 监管机构的要求 | 托管是否需要? |
|---|---|---|
| (a) 运营计划 | 提供哪些服务、在何处以及如何营销 | 是 |
| (b) AML/CFT控制措施 | 内部控制、洗钱/恐怖融资风险评估、业务连续性计划 | 是 |
| (c) ICT文件 | 系统与安全的技术说明,以及非技术性摘要 | 是 |
| (d) 隔离程序 | 如何将客户的加密资产与资金分开保管 | 是 |
| (e) 托管与管理政策 | 密钥和资产的持有方式 | 是 |
| (j) 加密资产类型 | 服务是否涉及电子货币代币、资产参考代币或其他加密资产 | 是 |
| (k) 转账服务 | 如何为客户执行转账 | 若提供转账服务 |
第(f)至(i)项仅适用于交易平台、交易所、执行和投顾服务。仅提供托管服务的银行无需遵守这些条款。第(c)和(e)项是大部分工作的所在,因为它们描述的是您自建或租用的基础设施。
MiCA对持有客户加密资产的银行有哪些要求#
一旦生效,已完成通知的银行须遵守与获授权的加密资产服务提供商(CASP)相同的托管规则。这些规则见于MiCA第75条。对熟悉证券托管的人来说并不陌生,但有一点不同:受保护的对象是私钥,即在区块链上驱动资产转移的秘密信息。
客户协议(第75条第1款)至少须载明:各方、服务内容、托管政策、与客户沟通及对其进行身份验证的方式、安全系统、费用及收费,以及适用法律。
其次是记录要求(第75条第2、3和5款):须为每位客户设立以其名义登记的持仓登记册,并须“至少每三个月一次且应客户要求”提供持仓报表。托管政策必须将因“欺诈、网络威胁或疏忽”而导致损失的风险降至最低,客户可要求获取该政策的摘要。
资产隔离(第75条第7款)分为三个层面。客户资产须与银行自有资产分开持有,在区块链本身上单独持有,并在法律上隔离,使银行的债权人无法对其主张权利。在此之上还需进行运营层面的隔离。第70条进一步规定,银行在破产情况下有义务保护客户的所有权权利,并禁止将客户加密资产用于银行自身账户。
关于责任(第75条第8款),若加密资产或其访问手段的损失是由可归因于银行的事件所致,银行须承担责任。责任“以损失发生时被损失的加密资产的市场价值为上限。”银行无法控制的、区块链固有的问题不在责任范围之内。
监管机构已在获授权的CASP中测试这些控制措施。2026年7月,欧洲证券和市场管理局(ESMA)发起了一项关于托管的共同监管行动:“CSA将评估CASP在托管活动相关的数字运营韧性框架方面的成熟度。”该行动涵盖密钥与存储、交易控制、事件响应以及对第三方的依赖。该工作将从2026年底持续至2027年,并将于2027年下半年发布报告。该行动未点名银行,但银行应预期会面临同样的问题。
加密托管对银行的资本成本有多高?#
可能比大多数董事会担心的要少,前提是银行仅为客户持有加密资产。欧盟针对加密资产的资本规则见于《资本要求条例》第501d条,它针对的是银行自有持仓。由传统资产支持的、符合MiCA规定的资产参考代币,风险权重为250%。所有其他加密资产的风险权重为1,250%,且对其的总敞口上限为一级资本的1%。代币化传统资产的处理方式与其所代表的资产相同。
根据第75条第7款进行托管的客户资产与银行资产在法律上是隔离的。通常的理解是,这些资产不构成银行自有的加密资产敞口,但第501d条并未明确将其排除在外。这些资产确实带来运营风险。巴塞尔委员会的加密资产标准(SCO60,自2026年1月1日起生效)将其运营风险部分适用于“以隔离方式对客户加密资产进行保管或管理的托管服务”。该风险适用标准化的运营风险方法。欧盟法规并未明确规定单独的托管资本要求。在确定商业论证的规模之前,请先向您的监管机构确认其解读。
规则仍可能发生变化。2026年5月20日,巴塞尔委员会表示其“已加快审查其银行加密资产敞口审慎标准的特定条款”。截至2026年10月底,我们未找到已公布的结果。
自建还是租用:哪种模式适合银行的加密托管?#
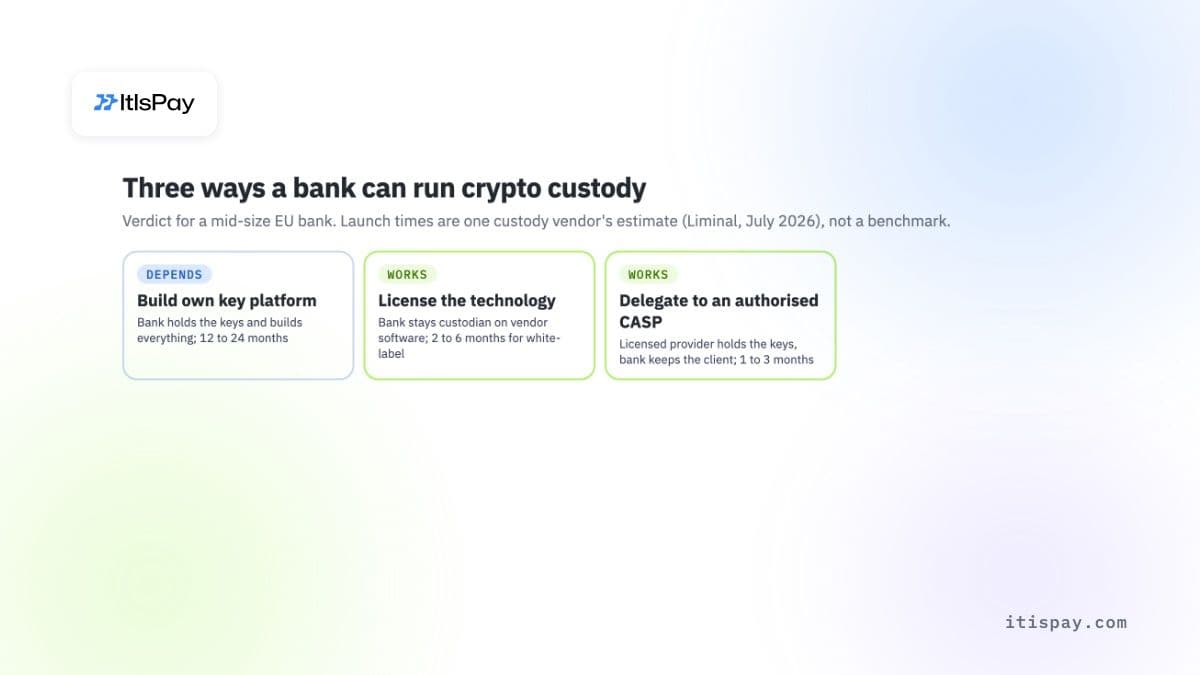
有三种方式,已上线的银行分别采用了这三种方式。
自建密钥平台#
银行自行运营密钥管理、钱包及控制系统。BBVA于2025年3月表示,其西班牙加密服务使用“其自有的加密密钥托管平台”。BNY运营其自有的数字资产托管平台,该平台于2022年推出,并于2026年10月扩展至部分欧盟机构。该模式提供最大的控制权,但路径也最长。银行自主掌握安全设计、审计及人员。
许可使用技术,但仍担任托管人#
银行在法律上和登记册中仍为托管人,但其密钥基础设施来自技术供应商。在该模式下,供应商提供软件,银行则负责制定政策并承担责任。德意志银行与Taurus保持着长期的技术合作关系,据彭博社2025年7月报道,该行计划于2026年推出托管服务,据称将与Bitpanda合作。
将托管委托给获授权的CASP#
第75条第9款允许托管服务提供商使用其他提供商,但“仅可使用依照第59条获得授权的加密资产服务提供商”,且须告知客户。银行也可以通过持牌提供商提供托管服务,由该提供商充当托管人,而银行则保留客户关系及银行应用程序。在此架构下,银行是否仍需自行完成通知(例如用于传递客户指令),是一个需要咨询法律顾问的问题。
| 模式 | 密钥由谁持有 | 银行需搭建的内容 | 上线时间(供应商估算) | 对中型银行的结论(本刊观点) |
|---|---|---|---|---|
| 自建平台 | 银行 | 密钥管理、钱包、安全、审计、运营团队 | 12至24个月 | 视情况而定 |
| 许可使用技术 | 银行,使用供应商软件 | 政策、集成、运营;技术栈由供应商提供 | 白标方案2至6个月 | 可行 |
| 委托给获授权的CASP | 持牌提供商 | 客户渠道、开户、对账单 | 1至3个月 | 可行 |
时间范围来自托管供应商Liminal于2026年7月发布的一篇文章(其“外包”类别在此映射为委托)。该文章还将白标方案的搭建成本估算为500,000至2,000,000美元,具体取决于范围。请将其视为单一供应商的估算,而非基准。我们未找到关于银行托管建设成本的独立研究。
加密资产托管的运营成本是多少?#
我们没有找到面向银行提供加密资产托管服务的供应商公开价目表,也没有银行披露过其托管系统的建设成本。因此,建议询问决定最终成本的各项成本驱动因素:
- 密钥基础设施的牌照或平台费用,以及其如何随资产与钱包数量扩展;
- 硬件安全模块(HSM)或多方计算(MPC)的部署,以及由谁负责运营;
- 独立安全审计和保证报告,每年进行;
- 针对丢失或被盗密钥的保险(如有保险公司愿意承保您的方案);
- 全天候运营、监控和事件响应人员;
- 区块链连接及转账的 Travel Rule 信息传递。
欧洲哪些银行已经提供加密资产托管服务?#
数十家,其中大多数位于德国。在ESMA 过渡期 MiCA 登记册中(加密资产服务提供商(CASP)文件,最后一次记录更新于2026年10月20日),至少有128家机构被标注为“第60条 - 通知”,其131个服务条目中有109个位于德国。这些机构包括投资公司、经纪商和电子货币机构,也包括银行。其中二十七家列明提供托管服务,其中约19家为银行。这只是一个下限:法国、塞浦路斯、马耳他、卢森堡和爱尔兰的许多条目的法律依据字段为空。
| 银行 | 监管机构 | 登记日期 | 托管安排 | 状态 |
|---|---|---|---|---|
| BNY SA/NV | 比利时国家银行 | 2026年7月20日 | 自有平台;BTC、ETH、SOL、USDC | 已上线,自2026年7月27日起可开始服务 |
| BBVA | CNMV(西班牙) | 2025年3月5日 | 自有密钥平台;BTC 和 ETH | 2025年3月起为小部分客户,之后面向全部个人客户 |
| Deutsche Bank | BaFin | 2026年10月12日(登记日期有冲突) | 供应商技术 | 已通知;未公布上线时间 |
| Commerzbank | BaFin | 2025年4月7日 | 未披露 | 已通知 |
| DekaBank | BaFin | 2025年12月1日 | 未披露 | 已通知 |
| DZ BANK | BaFin | 2025年12月23日 | 未披露 | 已通知 |
BNY 这一行展示了完整性检查之后会发生什么。登记册未显示 BNY 的提交日期,但其备注称比利时国家银行已于2026年7月20日确认文件完整,且 BNY 自7月27日起“可以开始提供其加密资产服务”。BNY 欧洲负责人 Jennifer Barker 用一句话概括了10月的上线:“数字资产的采用正在整个欧洲加速。”
银行客户是否需要加密资产托管服务?#
有些客户需要,而且他们更愿意通过自己的银行使用。2026年4月21日发布的一项调查覆盖了德国、意大利、西班牙和法国的6,000名投资者。其中35%的人表示,他们可以想象为获得更好的加密投资选择而更换银行。该调查由 Boerse Stuttgart Digital 开展,该公司向银行出售加密资产托管服务,因此应将其视为一种信号,而非市场规模的依据。更广泛的市场规模也相当可观:根据 DeFiLlama,截至2026年10月29日,与美元挂钩的稳定币价值约为3020亿美元。
第60条路径无法解决的问题#
第60条路径无法解决的问题
- 它不会改变银行自身持有加密资产的资本要求:1,250%风险权重和1%一级资本上限仍然适用。
- 无论银行使用哪家供应商,银行都要对丢失的资产承担责任,责任以损失发生时的市场价值为限。
- 转化《资本要求指令》(CRD)的各国国内规则仍然适用,且各国规定有所不同。
- 文件不完整会使计时停止;在监管机构收到全部材料之前,服务无法开始。
- 在没有额外备案的情况下,通知是否涵盖其他欧盟国家的服务,是需要与律师和您的监管机构共同厘清的法律问题。
银行推出加密资产托管服务的六个步骤#
- 确定范围:仅托管,还是托管加买卖及转账。每增加一项服务,都会增加通知文件和运营模式中的事项。
- 选择模式:自建、授权技术,还是委托给已获授权的加密资产服务提供商(CASP)。这一选择决定了由谁撰写文件中的第(c)项和第(e)项。
- 检查资本:与您的监管机构确认客户托管资产及任何自有加密资产持仓的处理方式,以及1%一级资本上限是否对您的计划有影响。
- 依据第60条第7款、2025/303号授权条例及您所在监管机构的表格撰写文件。提交后请至少预留40个工作日。
- 准备客户端事务:协议、持仓登记册、季度对账单以及资产返还流程。
- 在上线前测试事件响应和密钥恢复。ESMA 2026年的监管行动会在已获授权的CASP处检查这些控制措施,银行监管机构也很可能提出同样的要求。
不愿自行运营托管业务的银行,仍可为客户新增加密资产服务。借助 ItisPay,您可以通过我们的 API 以自有品牌构建客户体验。托管由我们持有欧盟牌照的CASP+支付机构合作伙伴负责,该伙伴持有相关授权、执行 KYC 并承担监管义务。您的银行保留客户关系;合作伙伴持有资产。
本文仅供参考,不构成法律或监管建议。

