

要点速览
- Swift 在大型银行之间速度很快,但包括 B2B 在内的零售类支付要到达最终账户则慢得多。
- 跨境 B2B 支付的大部分成本来自汇率差价,而非汇款手续费。
- 在从欧盟出发的支付走廊中,持牌稳定币路径在大约一半的走廊中优于 Swift,主要体现在 Swift 较慢的场景:尼日利亚、墨西哥,以及美国周末的付款。
- 在 SEPA 区域内使用它没有意义,而在土耳其、印度、中国和巴西,当地规则使其不具可行性。
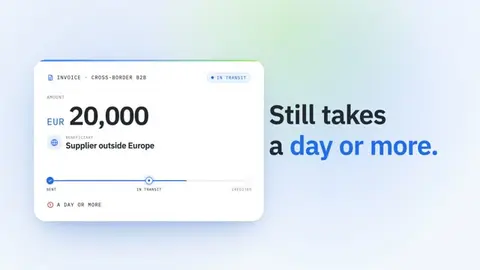
一张 20,000 欧元的发票支付给欧洲以外的供应商,仍需一天或更长时间才能到账,而其成本的大部分隐藏在汇率之中,而不是体现在银行对账单上的手续费里。这一情况来自金融稳定理事会(FSB)自身对企业跨境支付的监测,G20 正是用这些数据来跟踪其 2027 年目标的。
造成这一问题的原因是结构性的。资金需要经过一连串银行,每家银行依次进行各自的核查,且仅在工作日处理。在欧元区内,这一问题基本已得到解决:SEPA Instant 可在数秒内完成转账入账。而在欧元区之外,或以其他货币结算时,旧的银行链条仍然适用。
本指南将解释跨境 B2B 支付中时间与成本的去向,逐条走廊对比从欧盟出发时稳定币路径与 Swift 的差异,以及欧盟即时支付规则带来了哪些变化。文章还将说明稳定币在哪些情况下无济于事,反而会增加风险。
跨境 B2B 支付是如何运作的?#
境内转账在同一地点完成清算:两家银行在同一家中央银行开立账户,由中央银行在它们之间划转准备金。跨境支付则没有这样的共同基础。涉及两种货币时,不存在两家银行都能使用的单一结算资产,因此支付会变成跨多家机构的一系列账户更新。
国际清算银行(BIS)在其 2024 年 5 月关于代理行业务的公报中描述了典型情形。一家美国企业向一家韩国供应商付款。美国银行在美国体系内以美元向一家代理行付款。该代理行将款项计入韩国银行的美元账户(即其“nostro”账户)。随后,韩国银行确认收到资金,并以韩元向供应商入账。结算始终只发生在美国;其他环节都只是报文和账簿分录。
链条中的每个环节在转递支付之前,都会对其进行制裁、AML 及数据质量的筛查。国际清算银行的作者们直言不讳地指出:
“进行这些核查的负担落在各家银行身上,它们遵循一个耗时的顺序流程,并存在大量重复劳动。”
还有时间表的问题。每家银行都按照各自的截止时间和工作日运作,因此周五下午发出的付款可能要到周一才会动账,而两国中任一国的公共假日都会再延迟一天。
最后一家银行往往最慢。金融稳定理事会 2025 年的报告指出,收款腿(即收款银行收到指令到向其客户入账之间的时间)“传统上一直是跨境支付交易中最慢的环节”。
而且这条链条正在变得越来越稀疏。据国际清算银行称,2011 年至 2020 年间,代理行关系减少了约 25%,且这一下降趋势一直持续到 2022 年。直接联系减少意味着路径变长,在较小的市场尤其如此。
为什么跨境 B2B 支付如此昂贵?#
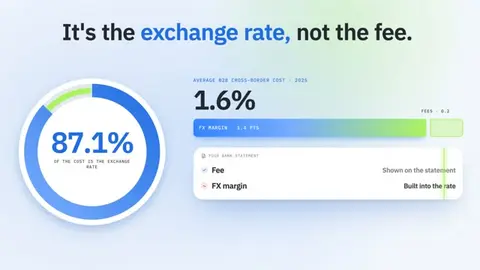
对企业而言,跨境支付的成本主要来自汇率。据金融稳定理事会 2025 年综合进展报告,2025 年 B2B 跨境支付的平均成本为 1.6%,该数据以 20,000 美元付款为基准测算,所用数据来自 FXC Intelligence,截至 2025 年 3 月。其中,1.4 个百分点来自外汇差价,手续费仅占 0.2 个百分点。汇率占总成本的 87.1%。
这解释了为什么一笔“低手续费”的电汇仍然可能很贵。手续费在对账单上清晰可见,而差价则嵌入汇率之中,很少单独列示。同一报告补充道,当收款银行同时进行货币兑换时,收款方一侧的外汇差价平均还会再增加 0.7% 至 1.1%。
价格透明度仍然偏低。在金融稳定理事会的样本中,2025 年只有 43.2% 的 B2B 支付服务向客户同时展示了成本和速度,而个人对个人服务的这一比例为 73.7%。
跨境 B2B 支付需要多长时间才能到账?#
银行之间的大额支付速度很快。而包括 B2B 在内的零售类支付则不然。金融稳定理事会报告中的 Swift 数据显示,2025 年,54.6% 的批发类跨境支付(100,000 美元及以上)在一小时内入账,93.2% 在一个工作日内入账。
零售数据则讲述了另一番故事。在披露速度信息的 B2B 服务中,2025 年只有 2.2% 在一小时内将款项计入收款人账户,39.6% 在一个工作日内入账。欧洲在价格方面优于其他地区,零售成本根据用途在 1% 至 1.9% 之间。速度仍然偏慢:从欧洲和中亚发出的 B2B 及 B2P 支付中,约有 5% 在一小时内到账。
G20 为包括 B2B 在内的零售支付设定的目标是:到 2027 年底,全球平均成本不超过 1%,且 75% 的支付能在一小时内供收款人使用。金融稳定理事会并不认为能够实现这一目标:
“全球层面的显著改善不太可能按照 2027 年路线图的时间表实现。”
对于财务团队而言,这具有实际意义:至少未来几年内,应围绕当前的支付基础设施进行规划。
稳定币路径比 Swift 更好吗?#
稳定币路径(有时被称为“稳定币三明治”)用三个步骤取代了代理行链条。持牌服务商先将你的欧元兑换为美元稳定币,例如 USDC(一种与美元挂钩的加密资产);该稳定币在公共区块链上转移;供应商所在国的服务商再将其兑换为当地货币并完成支付。与从欧盟出发的 Swift 相比,在我们考察的走廊中,该路径约在一半的走廊中可行或有望可行。在它胜出的情况下,原因通常在于速度和可得性,而非价格。链上转账在任何时段都只需几分钟,而电汇则需等待截止时间,并等待最后一家银行向其客户入账。在主要货币中,价格优势并不大,而在小众货币中可能完全消失,因为在远端兑换为当地货币的成本最高。其余情况则由当地规则决定:有些国家对该路径保持开放,有些要求有持牌的本地合作方,少数国家则将其关闭。
关键时刻
| Swift 电汇 | 稳定币路径 | |
|---|---|---|
| 路径 | 您的银行、一家或多家代理行、供应商的银行 | 通过持牌服务商将欧元兑换为USDC,在区块链上转账,再由当地服务商完成兑换和出款 |
| 您的费用 | 汇款手续费、任何中间行手续费、外汇加价(B2B平均为1.4%),如果收款银行进行兑换,另加0.7%至1.1% | 入金时的兑换点差、通常很低的网络费用、出金时的兑换点差(小众货币点差最大) |
| 速度 | 当日至数个工作日;常在收款银行被延误 | 链上数分钟;总时长取决于当地出款系统 |
| 时间安排 | 工作日及银行截止时间 | 链上全天候运行;出款则遵循当地系统的运营时间 |
示例:一笔20,000欧元付款的成本(估算)#
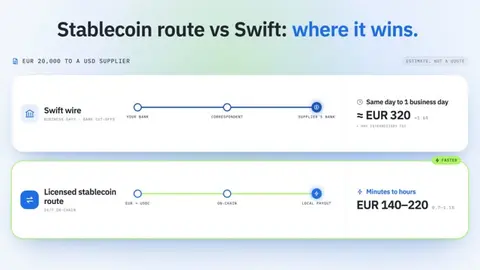
这些数字为估算值,并非报价。对于Swift,我们采用金融稳定理事会(FSB)2025年主要货币B2B平均成本1.6%;对于小众走廊,则采用该机构报告的、从撒哈拉以南非洲汇出的零售支付(B2B、B2P和P2B)3.1%至3.5%,并假设反向成本相近。对于稳定币路径,我们假设主要货币两端的兑换成本合计为0.7%至1.1%,小众货币为1.6%至3.6%,其中大部分发生在远端,另加可忽略不计的网络费用。
| 20,000欧元汇往 | Swift 成本 | Swift 时效 | 稳定币路径成本 | 稳定币路径时效 |
|---|---|---|---|---|
| 美元(主要货币) | 约1.6%,约320欧元,另加任何中间行手续费 | 当日至1个工作日 | 约0.7%至1.1%,140至220欧元 | 数分钟至数小时,取决于出款环节 |
| NGN或KES(小众货币) | 约3.1%至3.5%,620至700欧元 | 1至数个工作日 | 约1.6%至3.6%,320至720欧元 | 数分钟至数小时,取决于当地出款环节 |
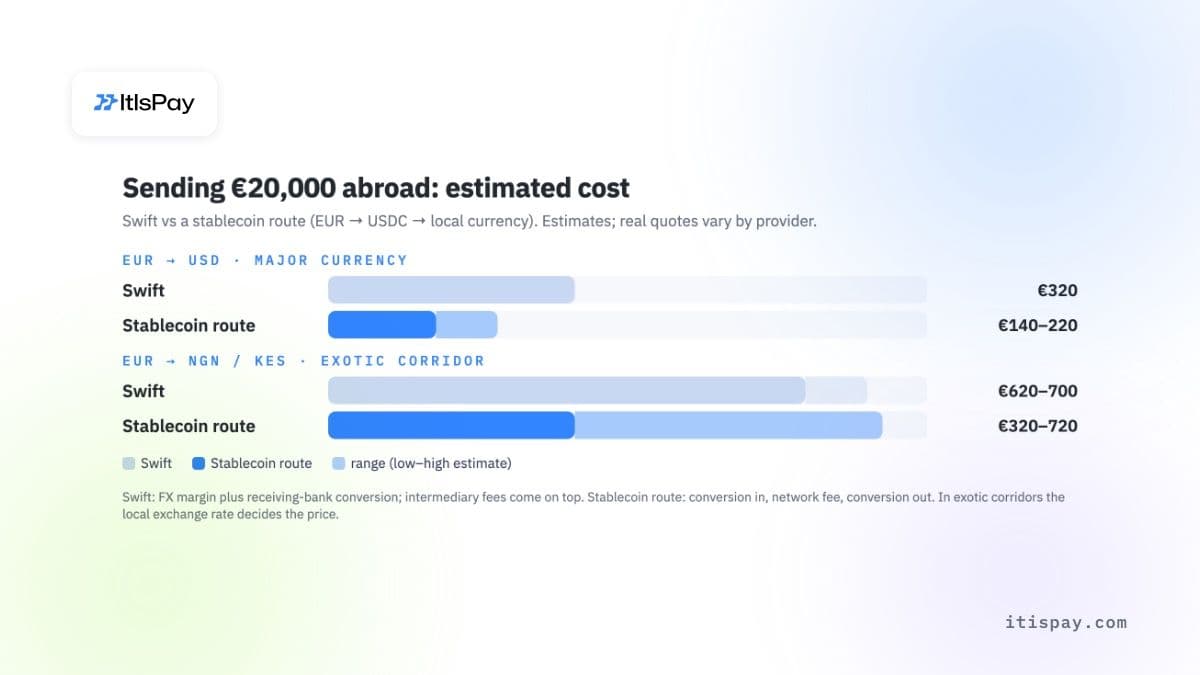
在主要货币走廊,稳定币路径可节省一两百欧元。在小众货币走廊,各区间相互重叠:报价合理的本地出款合作方优于电汇,报价昂贵的则成本更高。速度是可以确定获得的收益。
自欧盟出发,逐一走廊分析#
以下Swift速度为金融稳定理事会(FSB)2025年按收款地区统计的大额付款(100,000美元及以上)数据,是供应商付款可获得的最接近的公开指标。规则截至2026年10月。
| 走廊 | Swift 表现 | 稳定币路径 | 结论 |
|---|---|---|---|
| SEPA(欧元) | SEPA Instant 在 10 秒内到账,全天候 | 两次兑换,却毫无收益 | 不切实际 |
| 美国 | 73.1% 在一小时内到账 | USDC 是美国发行的美元代币;速度优势主要体现在周末和节假日 | 可行 |
| 阿联酋 | 32.3% 在一小时内到账 | 外国稳定币不得用于支付商品或服务;仅可通过阿联酋持牌机构完成兑换 | 视情况而定 |
| 土耳其 | 普通电汇走廊 | 土耳其平台的稳定币提现每日上限为 3,000 美元、每月上限为 50,000 美元(若平台实施额外验证则上限加倍),提现需等待 48 小时(首次提现为 72 小时) | 不切实际 |
| 尼日利亚 | 非洲是最慢的地区:24.2% 在一小时内到账 | 速度提升最大;需要持牌的本地法币出金渠道;证券监管机构的稳定币规则仍处于提案阶段 | 可行 |
| 肯尼亚 | 非洲:24.2% 在一小时内到账 | 虚拟资产法自 2025 年 11 月起生效,配套实施细则正在陆续出台;通过持牌合作伙伴以移动货币方式出款 | 视情况而定 |
| 印度 | 亚太地区:25.6% 在一小时内到账 | 2026 年 6 月,执法局(Enforcement Directorate)依据外汇法(FEMA)对加密资产法币出入金机构进行了搜查 | 不切实际 |
| 中国 | 亚太地区:25.6% 在一小时内到账 | 中国人民银行与其他七个部门于 2026 年 2 月联合发布通知,宣布在中国大陆境内从事人民币与虚拟货币兑换业务属于违法行为 | 不切实际 |
| 菲律宾 | 亚太地区:25.6% 在一小时内到账 | 仅可通过菲律宾央行(BSP)颁发牌照的虚拟资产服务提供商完成兑换 | 视情况而定 |
| 墨西哥 | 拉丁美洲:42.7% 在一小时内到账 | 通过 SPEI 出款;SPEI 是墨西哥中央银行(Banco de México)的即时支付系统,全天候运行 | 可行 |
| 巴西 | 拉丁美洲:42.7% 在一小时内到账 | 自 2026 年 10 月 1 日起,持牌跨境支付(eFX)机构不得与境外合作伙伴以虚拟资产进行结算(巴西央行(BCB)第 561 号决议) | 不切实际 |
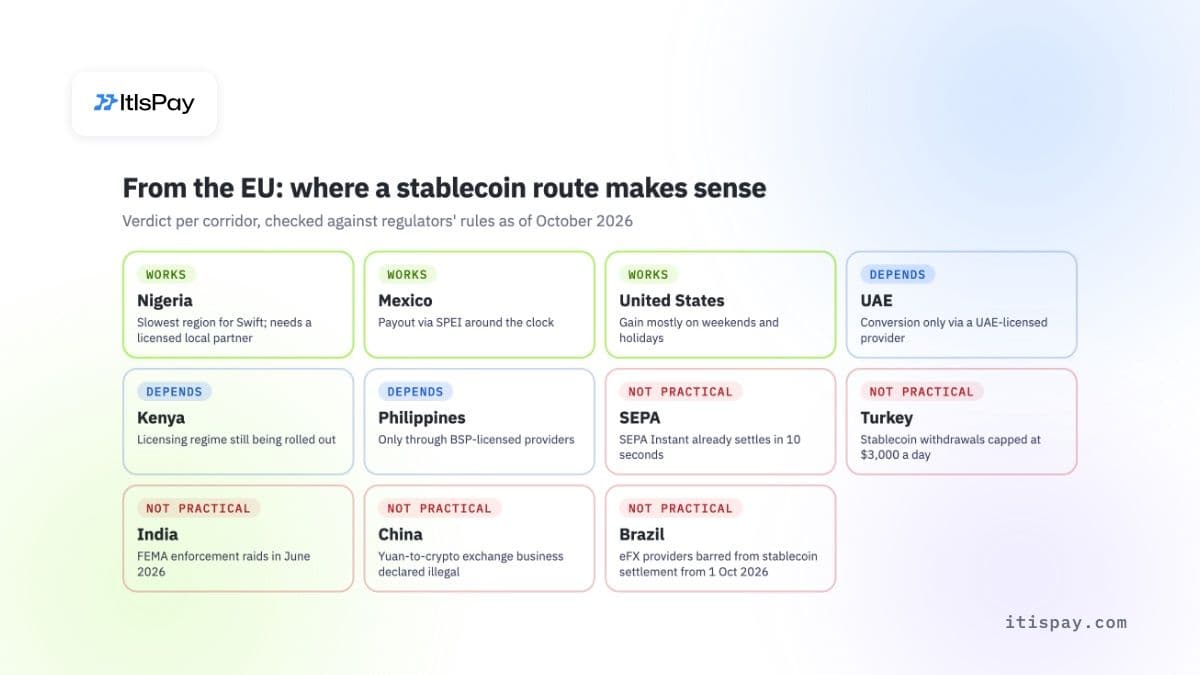
在 Swift 速度最慢、且当地规则允许持牌机构完成出款的走廊,该路径才有其价值。若收款端被封闭,链上速度再快也无济于事。
SEPA Instant 对欧洲境内支付有何改变?#
在欧元支付区内,速度问题已有法律层面的解决方案。《即时支付条例》(欧盟)2024/886要求收款人的银行在收到付款指令后,于每日24小时、每个日历日内,在“10 秒内”使款项到账。
各项截止日期分阶段实施:
- 欧元区银行须于2025年1月9日前能够接收即时付款,并于2025年10月9日前能够发送即时付款;
- 欧元区内的支付机构和电子货币机构须于2027年4月9日前完成发送和接收;
- 欧元区以外的银行须于2027年1月9日前完成接收,并于2027年7月9日前完成发送。
即时转账的费用不得高于同类标准信用转账(第5b条)。此外,自2025年10月9日起,欧元区银行须在款项转出前免费核对收款人姓名与 IBAN 是否相符。仅这一项核对,便可消除供应商付款错误的一个常见原因。
局限性就体现在其名称之中。SEPA Instant 只能在 SEPA 国家的账户之间转移欧元。对于来自亚洲的美元发票,或向土耳其及拉丁美洲的付款,您仍需在 Swift 电汇、拥有本地账户的专业服务商或稳定币渠道之间做出选择。在专用虚拟 IBAN上接收客户款项,有助于欧元端的对账,但并不会改变款项到达所经由的支付渠道。
哪种 B2B 支付渠道最快、最便宜?#
将各渠道并列比较,欧洲企业可在五种支付渠道中选择。以下速度为上述来源给出的典型范围,并非保证。
| 渠道 | 典型速度 | 主要成本 | 营业时间 | 最适用于 |
|---|---|---|---|---|
| 通过代理行的 Swift 电汇 | 当日至数个工作日 | 汇率差价、中间行及收款行费用 | 工作日,受银行截止时间限制 | 任何货币的大额支付 |
| SEPA 信用转账 | 最迟下一个工作日 | 低额固定费用 | 工作日 | SEPA 区内日常欧元支付 |
| SEPA Instant | 10 秒内 | 与标准转账相同 | 全天候,每日无休 | SEPA 区内紧急欧元支付 |
| 拥有本地账户的专业服务商 | 几分钟至一天 | 汇率差价、平台费 | 取决于当地支付系统 | 主要货币的高频支付 |
| 持牌稳定币结算 | 链上转账可随时进行,两端另需兑换 | 两端的兑换价差、网络费 | 链上全天候;欧元端取决于银行转账 | 非 SEPA 通道、周末、美元供应商 |
稳定币结算何时有助于跨境 B2B 支付?#
除了上方的走廊表格,持牌稳定币路径在以下四种情形中有所帮助:
- 一家软件公司向与代理行联系较少的市场的客户收款。这笔转账可以绕过多层中介机构。
- 一笔付款不能等到周一。若欧元端通过 SEPA Instant 完成,资金可以在周日就到达 IBAN 账户。
- 供应商以美元定价,而你没有美元账户。以 USDC 支付可以避免在境外开设并注资账户。
- 一家支付服务商需要向多个国家付款。它可以在合作伙伴之间调配流动性,而无需在每个国家都保留闲置的预先注资余额。
在欧盟,符合欧盟《加密资产市场法规》(MiCA)的最具流动性选项是 USDC 和 EURC;其他电子货币代币包括 SG-Forge 的 EURCV。Circle Internet Financial Europe SAS 于 2024 年 7 月 1 日获得法国审慎监管局(ACPR)颁发的电子货币机构牌照,并依据 MiCA 发行这两种代币。根据 DeFiLlama 的市场数据(2026 年 10 月 7 日),USDC 供应量约为 738 亿美元,欧元稳定币合计约为 8.3 亿欧元,其中 EURC 约为 4.8 亿欧元。欧元稳定币的规模仍然很小。如果你需要在大额兑换时获得充足的流动性,这一点很重要。
稳定币模式只有在持牌机构负责兑换并持有资金时才能运作。你的公司发送或收取欧元;一家获欧盟牌照的加密资产服务提供商(CASP)负责兑换并处理转账。我们在关于 B2B 加密支付 的指南中介绍了供应商和客户资金流的设置。在收款端,加密转法币支付网关 会将收到的稳定币兑换为欧元,并支付至你的账户。
稳定币何时无助于解决问题,欧盟规则怎么说?#
风险须知
- 持欧盟牌照的服务商不能兑换 USDT;请使用 USDC 或 EURC 等符合 MiCA 的代币。
- 在小众货币中,收款端的汇率可能抵消价格优势;真正可靠的收益是速度。
- 收款方需要持牌的本地服务商才能接收本地货币;没有的话,问题就转移到了你的供应商身上。
- 在投入真实交易量之前,每条走廊都需要进行当地法律审查。
稳定币并不是更便宜的 SEPA:在两个欧元账户之间,两次兑换只会增加成本。每次兑换都会产生价差,而且欧盟并没有独立的基准来衡量这一成本,因此请根据你的实际金额比较报价。你的供应商还需要其所在国的持牌服务商来兑换稳定币。没有的话,你只是把问题转移到了他们那一边。
接下来是欧盟规则:
- 根据 ESMA 2025 年 1 月 17 日的声明,持欧盟牌照的 CASP 停止提供不符合 MiCA 规定的稳定币兑换服务,实际上主要指 USDT。托管和转账仍可继续,但希望将资金兑换为欧元的公司不应将 USDT 纳入规划。
- MiCA 第 23 条(经第 58(3) 条适用于非欧元电子货币代币)要求:若代币在某一货币区内作为交换媒介的使用量超过每日 100 万笔交易且 2 亿欧元,发行人必须停止发行。
- 自 2024 年 12 月 30 日起,欧盟第 2023/1113 号条例要求 CASP 在每笔加密转账中附带付款人和收款人信息,且没有最低金额限制。
- 根据 EBA 2025 年 6 月的无异议函,若 CASP 作为支付服务为客户转移或持有电子货币代币,则还需获得支付或电子货币牌照,或与持牌支付服务商建立合作关系;过渡期截至 2026 年 3 月 1 日。
稳定币本身也有风险。欧洲央行 2025 年 11 月的《金融稳定评估报告》警告称,稳定币的“主要脆弱性在于投资者失去对其能够按面值赎回的信心”。
ESMA 执行董事 Natasha Cazenave 在 2025 年 4 月向欧洲议会表示,并重申 ESMA 此前的警告:“尽管有 MiCA,世上不会存在真正安全的加密资产。”对于财务团队而言,这意味着应保持稳定币余额的短期持有,除非有充分理由持有,否则收到后即兑换为欧元。
跨境支付是否需要牌照?#
如果你是在为自身采购付款或为自身销售收款,则不需要。牌照属于替他人转移资金的主体。根据欧盟《支付服务指令》(PSD2,第 37 条),只有获得授权的支付服务提供商才可以提供支付服务。根据 MiCA 第 59 条,只有获得授权的 CASP,或经第 60 条允许开展此类业务的银行或其他金融机构,才可以代客户兑换或转移加密资产。
实际情况如下:
- 向供应商付款或接收自身客户付款的公司,使用持牌银行或服务商即可,无需自行持有牌照。
- 代其他企业收付款的支付服务商、市场平台或平台型企业,需要支付或电子货币牌照,或必须在持牌合作伙伴下运营。
- 代客户兑换或发送稳定币的公司,需要获得 MiCA 下的 CASP 授权。如果它将电子货币代币作为支付服务处理,则还需要支付牌照或持牌支付合作伙伴,如上述 EBA 立场所述。
- 当服务商提供“跨境支付 API”时,请询问资金是在谁的牌照下流转,并在国家登记册或 ESMA 登记册中核实该牌照。
如何为你的业务支付流程选择方案?#
从你的跨境 B2B 支付清单出发,而不是从技术出发。将过去十二个月的供应商和客户付款按走廊、货币和紧急程度分类,然后将每组与一种支付渠道匹配:
- SEPA 内的欧元支付:待你的银行或服务商支持后,使用 SEPA Instant。
- 主要货币的大额付款:使用 Swift 或专业服务商,汇率与手续费分开报价。
- 频繁的美元付款,或上表中标记为“可行”的走廊:在一条走廊上测试持牌稳定币路径,欧元进出。
对于任何服务商,请索取真实金额下的完整成本、预计到账时间、付款追踪方式,以及对于稳定币路径,ESMA 登记册中的牌照编号和服务商的支付牌照。我建议在大规模转移交易量之前,先将稳定币路径与现有银行路径并行运行一个季度。你自身走廊的数据,会比任何平均值更能说明问题。
如果你在境外的客户希望用 USDC 或其他稳定币付款,而你希望欧元入账,ItisPay 提供 API、开票和对账服务。牌照申领、KYC 以及结算至你的 IBAN 均通过我们的欧盟持牌 CASP + 支付机构合作伙伴完成,从 KYB 到首笔交易的开通流程可在不到一周内完成。
本文仅供参考,不构成法律或监管建议。

