

简要概括
- 自2026年4月1日起,当欺诈报告和争议达到无卡交易(card-not-present)销售额的1.5%且每月至少1,500起案件时,Visa 会标记一个欧盟商户。
- Mastercard 的计划在约100笔拒付和1.5%时启动,其计算方式是用本月拒付数除以上月销售额。
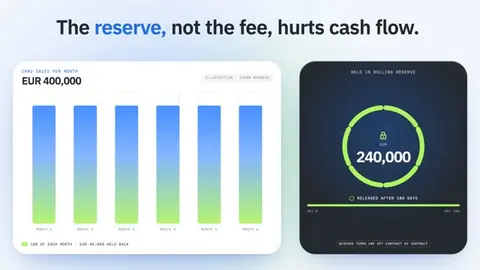
- 真正损害现金流的是准备金,而非手续费:每月400,000欧元销售额、10%滚动准备金持有180天,会占用240,000欧元。
- 通过持牌服务商结算为欧元的稳定币提供了第二条路径,不会产生拒付,但并不能在所有客户场景中取代卡支付。
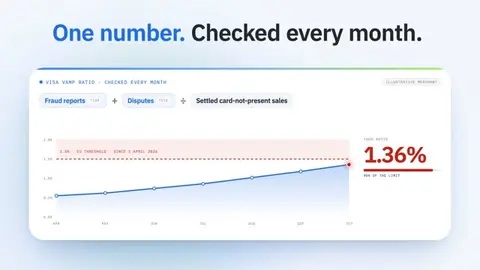
您的收单机构会根据一个每月检查的数字来评估您:您的卡支付中有多少笔会以欺诈报告或争议的形式回流。高风险商户账户是指银行或支付处理商在预期该数字较高时提供的安排,它通过准备金、手续费和更严格的限额为风险定价。
自2026年4月1日起,当欺诈和争议达到无卡交易销售额的1.5%且每月至少1,500起案件时,Visa 会标记欧盟、美国、加拿大和亚太地区的商户。根据收单机构公布的指南,Mastercard 的计划在约100笔拒付和1.5%时启动。本指南将解释银行为何拒绝或限制高风险企业,这些阈值如何运作,准备金对现金流的影响有多大,如何选择服务商,以及为何通过持牌服务商结算为欧元的稳定币支付,已成为卡处理承压的商户的第二条路径。
什么样的企业属于高风险商户?#
高风险商户是指银行和卡组织预期其拒付、欺诈或监管问题多于平均水平的企业。这一标签基于统计,而非道德评判。一家持牌且盈利的公司,仅因其销售的商品、计费方式或客户所在地,也可能被视为高风险。收单机构依据其业务组合中多年的交易数据形成这些判断,因此一个历史记录良好的商户,仍可能承受其所在行业的声誉。常见触发因素包括:行业(博彩、成人内容、加密货币、CBD与保健品、旅游与票务);销售模式(无卡交易、订阅、转为付费的免费试用、付款数周后才交付);客户群体(跨境卡、同时覆盖多个地区);以及历史(过往拒付问题、此前账户被关闭、缺乏记录的快速增长)。Mastercard 将部分此类清单写入其规则。其《安全规则与程序》(2026年8月4日版)要求收单机构在为“特殊商户”处理交易前,按商户类别代码对其进行登记。
这些类别包括非面对面成人内容(MCC 5967和7841)、非面对面博彩(7801、7802、7995)、加密货币商户(6051)、高风险证券(6211),以及以订阅方式销售实物商品的负向选择计费(negative option billing)商户(5968)。如果您的业务属于这些代码,收单机构在您处理第一笔付款之前,就会对您提出额外的文件要求并加强监控。
为什么银行会拒绝高风险商户账户?#
银行拒绝高风险企业,是因为出现问题时,需要向 Visa 和 Mastercard 负责的是收单机构,而非商户。当持卡人赢得争议时,资金由收单机构退回,之后收单机构再向您追讨。如果您已停业或现金耗尽,损失便由银行承担。各卡组织还会监控收单机构的整体业务组合。根据 Visa 2025年的说明材料,在 Visa 收单机构监控计划下,当收单机构的欺诈与争议比率达到0.5%时,其被列为“高于标准”(Above Standard);达到0.7%时则为“过度”(Excessive)。少数问题商户就可能使一家中等规模的收单机构越过这一线,并使其所有处理业务都受到卡组织的审查。Visa 的说明材料写得很直白:“被认定超过计划阈值的实体,必须实施风险缓解控制措施。”因此,收单机构面临的选择很少是接受或拒绝您,而是能否以覆盖其风险敞口的条款接受您,还是完全不接受您。
获批也变得更加困难。卡组织要求收单机构在为赌博和加密货币等特殊类别商户处理交易前进行登记,因此,若银行想要增加此类商户,就需要接受额外审查,并加强对其整体业务组合的监控。
2026年 Visa VAMP 与 Mastercard ECP 的拒付限额是多少?#
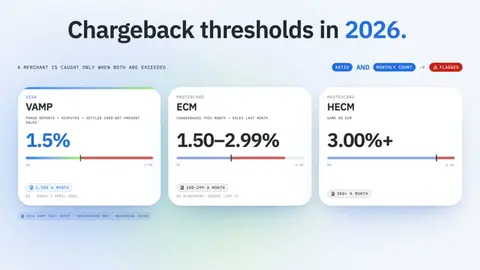
Visa 和 Mastercard 各自运行一项监控计划,各设有比率和最低笔数门槛,只有当比率和最低笔数都超标时,商户才会被标记。Visa 的计划是 VAMP,即 Visa Acquirer Monitoring Program(Visa 收单机构监控计划)。2025年,它取代了独立的 Visa Dispute Monitoring Program(VDMP,Visa 争议监控计划)和 Visa Fraud Monitoring Program(VFMP,Visa 欺诈监控计划),因此仍引用0.9% VDMP 限额的指南,所描述的已是不复存在的计划。Mastercard 的计划是 Excessive Chargeback Program(ECP,过度拒付计划),分为两个级别:Excessive Chargeback Merchant(ECM,过度拒付商户)和 High Excessive Chargeback Merchant(HECM,高度过度拒付商户)。两个卡组织统计的内容不同。Visa 将发卡机构提交的欺诈报告计入争议;Mastercard 只统计拒付,并用本月拒付数除以上月销售额。一旦商户被标记,卡组织便期望收单机构采取行动,而收单机构会将压力转嫁下去:整改计划、更高的准备金、更低的限额,或关闭账户。
Visa VAMP#
根据 Visa Acquirer Monitoring Program 说明材料,VAMP 比率为欺诈报告(TC40)加争议(TC15)的笔数,除以已结算的无卡交易笔数。通过争议前工具解决的争议,以及符合 Compelling Evidence 3.0 条件的欺诈案件,均不计入其中。商户的比率达到2.2%且每月欺诈报告和争议至少1,500笔时,即被认定为“过度”;2026年4月1日起,亚太地区、加拿大、欧盟和美国的比率降至1.5%。拉丁美洲此前已使用1.5%。在 CEMEA 地区,限额仍为2.2%,但案件数门槛较低,为150起,且金额至少为75,000美元。
即使持卡人从未提出争议,欺诈报告也会计入。退款可疑订单并不会将发卡机构的欺诈报告从您的比率中移除。
Mastercard ECP#
Mastercard 以基点定义比率:某日历月收到的拒付笔数,除以商户上一个月的 Mastercard 交易笔数,再乘以10,000。具体限额载于 Mastercard 的规则手册中;收单机构公布的指南(例如 Braintree 的指南)将其列为:ECM 为100至299笔拒付,比率为1.50%至2.99%;HECM 为300笔或以上拒付,比率为3.00%或以上。要退出该计划,商户必须连续三个月低于 ECM 阈值。由于除数是上月销售额,繁忙月份之后的淡季会推高比率,即使争议数量保持不变。根据 Mastercard 安全规则与程序,商户进入该计划六个月后,Mastercard 可能要求收单机构接受正式的风险审查。
关键时刻
| 项目 | 统计口径 | 商户阈值(欧盟) | 最低笔数 | 退出方式 |
|---|---|---|---|---|
| Visa VAMP | 欺诈报告 + 争议 ÷ 已结算的无卡交易销售额 | 1.5%(自 2026 年 4 月 1 日起) | 每月 1,500 笔 | 比率回落至阈值以下 |
| Mastercard ECM | 当月拒付 ÷ 上月销售额 | 1.50% 至 2.99% | 每月 100 至 299 笔 | 由万事达卡规则设定 |
| Mastercard HECM | 与 ECM 相同 | 3.00% 或以上 | 每月 300 笔或以上 | 由万事达卡规则设定 |
MATCH 名单#
最严重的后果是被列入 MATCH 名单。MATCH 是 Mastercard 的商户名单,记录那些因特定原因(其中包括拒付率过高)而被收单机构终止合作的商户。其他收单机构在与任何商户签约前都会查询该名单,因此一旦被列入,商户会随之在各银行间处处碰壁。
高风险商户账户要花多少钱?#
高风险商户账户通常在三个方面成本更高:更高的处理费、扣留部分资金的准备金,以及更严格的合同条款。其中准备金对现金流的影响最大。在滚动准备金模式下,收单机构每天扣留部分银行卡销售额,并在固定期限后释放,因此一旦您停止经营,就有一笔缓冲资金可用于支付拒付款项。也有一些收单机构改为要求固定的预付保证金,或扣留前几周的结算款。准备金比例和留存期限按合同逐一确定,没有任何卡组织规则对其作出统一规定。核保也比标准账户更慢、更深入:您需要提供公司文件、实际受益人信息、交易历史、退款和取消政策、网站条款、履约证明,以及(在受监管行业中)经营许可证。账户通常还会附带月交易量上限,只有在良好的交易记录积累之后才会提高。
用整数金额举例可以看出其影响。某订阅类业务每月的银行卡销售额为 400,000 欧元。其合同设定了 10% 的滚动准备金,并在 180 天后释放。每月会扣留 40,000 欧元,六个月内都无法收回。届时,收单机构已持有您 240,000 欧元的收入。这是您无法用于营销或备货的营运资金,这也是为什么在比较各项报价时,准备金条款与标称费率同样重要。
高风险电商业务能否获得商户账户?#
可以,但通常是按高风险条款办理,而非标准账户。网上商店按定义属于无卡交易(card-not-present),而这正是 Visa 的 VAMP 比率所衡量的交易类型,因此,保健品、CBD、旅游或订阅等高风险品类的电商业务,从第一天起就会按其拒付风险定价。
真正能提高获批机会的,是核保人本来就会索取的材料:网站上清晰的退款和取消政策、履约证明(如物流单号)、客户在对账单上能够识别的交易描述符,以及来自前一家服务商的交易历史。订阅和免费试用需要在结账时明确征得同意,并提供便捷的取消方式;Mastercard 要求收单机构将以订阅形式销售实物商品的商户登记为负选择计费商户(MCC 5968)。开业初期预计会有月交易量上限,只有在良好的交易记录积累之后才会提高。
如何选择高风险商户账户服务商?#
选择服务商时,应看它能否让您多年持续处理交易,而不是看其标称费率。在高风险品类中,代价高昂的往往是账户突然被关闭或结算款被冻结;几个零点几个百分点的手续费差异远没有那么重要。请询问实际的收单银行是哪一家:许多高风险报价来自转售商,它们会把您安置在一家自己无法控制的银行,而该银行的风险偏好决定了您能否留下。请询问该银行已为您所在品类服务了多少商户,因为一家没有博彩或加密货币商户的收单机构,可能在一个糟糕的月份后就整体停止该品类业务。请以书面形式确认所有准备金条款,包括合同终止后如何、何时释放。请询问服务商支持哪些争议处理工具,因为 Visa 将通过争议前解决方案处理的案件排除在 VAMP 比率之外。还要询问终止合同所需的通知期,以及届时已被扣留的资金会如何处理。
分散风险同样有帮助。同时使用多家服务商的商户,通常会通过跨服务商的支付编排在它们之间分配交易流量,这样失去某一账户也不会中断销售。每个账户本身也要保持健康:卡组织是按商户号衡量比率的,而通过拆分交易流量来掩盖争议问题,正是收单机构和卡组织所排查的行为。
我还会自行增加一项测试:请询问服务商,它上一个超过 VAMP 阈值的商户是如何处理的。具体说明整改计划和争议处理工具的回答,比任何销售材料都更能说明问题。
高风险商户账户有没有替代方案?#
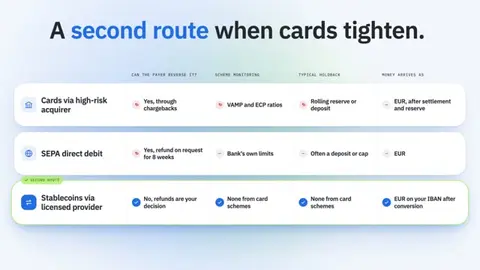
稳定币支付为高风险企业提供了一条位于卡组织体系之外的收款渠道,因此不存在拒付、卡组织监控比率或银行卡准备金。客户从钱包或交易所账户发送 USDC 或其他稳定币;持牌服务商接收后将其兑换,并把欧元支付至您的 IBAN 账户。区块链转账无法被付款人的银行或卡组织撤销。如果客户要求退款,由您决定是否退款,与银行转账的处理方式相同。对于那些银行卡处理因争议而受挤压的商户,这条渠道颇具吸引力,例如配送周期较长的旅游商家、订阅类业务和数字商品。它并不能完全替代所有客户的银行卡支付:许多购物者并不持有稳定币,结账转化率也会低于银行卡按钮。现实的目标,是建立第二条收款渠道,承接部分交易量,尤其是复购客户和高价值客户的交易,并在银行卡账户受限或被关闭时保持收入持续流入。
高风险商户尝试的其他支付方式,也并非不存在撤销风险。根据 PSD2 第 77 条,付款人可在款项被扣除后 8 周内申请退还 SEPA 直接借记款项。
| 渠道 | 付款人能否撤销? | 卡组织监控 | 典型留存款 | 资金到账形式 |
|---|---|---|---|---|
| 通过高风险收单机构的银行卡 | 是,通过拒付 | VAMP 和 ECP 比率 | 滚动准备金或保证金 | 欧元,结算及准备金扣除后 |
| SEPA 直接借记 | 是,可在 8 周内申请退款 | 银行自身限额 | 通常为保证金或上限 | 欧元 |
| 通过持牌服务商的稳定币 | 否,退款由您决定 | 卡组织不设此项 | 无 | 兑换后欧元到账您的 IBAN |
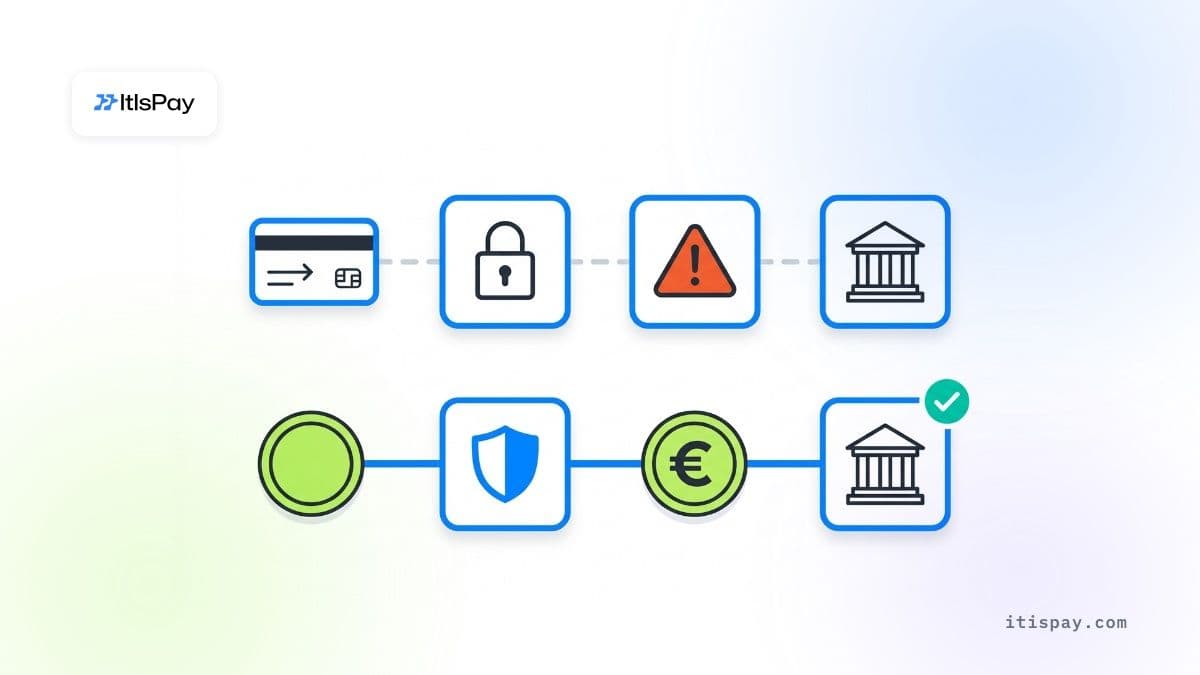
检查服务提供商的牌照。根据欧盟加密资产监管法规MiCA,未经加密资产服务提供商(CASP)授权,任何人不得在欧盟境内提供加密资产服务。根据国家规则运营的企业,其过渡期已于2026年7月1日结束(第143条第3款)。作为商户,您通常无需自行持有该牌照;将稳定币兑换为法币的服务提供商需要持有。我们在关于如何选择加密转法币支付网关的指南中解释了这些检查。
稳定币帮不上忙的情况
- 许多购物者并不持有稳定币,因此结账时的转化率会低于银行卡支付按钮。
- 稳定币不会改变您自身的监管身份:在线赌场仍需持有博彩牌照。
- 持牌服务提供商会进行自身的KYB审核,因此其认为风险过高的企业,也可能在该处被拒绝。
如果您的银行卡处理业务承压,应该怎么办?#
先从数据入手,再增加支付通道。提取每个商户ID上个月的欺诈报告、争议交易以及已结算的无卡交易(card-not-present)销售数据,并计算两项比率:Visa的比率(欺诈加争议交易占销售额的比例)和Mastercard的比率(本月拒付笔数占上月销售额的比例)。如果任一比率正在接近1.5%,请在卡组织采取行动之前主动出击:增加争议前处理工具、更清晰的账单描述符,以及更便捷的取消流程。查看您的准备金条款,并核算您的高风险商户账户目前扣留了多少资金。然后确定哪些客户可以改用其他方式付款,并在需要之前搭建第二条支付通道。等到终止通知函送达才开始行动的商户,通常会在寻找替代方案期间损失数周的收入。如果您希望更详细地了解第二条通道的运营细节,请参阅我们的指南:如何自动接受加密货币支付。
如果您希望接受稳定币并收取欧元,而无需自行搭建整套系统,ItisPay提供API、开票和对账服务。牌照申请、KYC以及结算至您的IBAN,均通过我们获得欧盟许可的CASP兼支付机构合作伙伴完成,从KYB到首笔交易的开户流程可在一周内完成。您的业务模式是否符合条件,由合作伙伴的KYB审核决定。
本文仅供参考,不构成法律或监管建议。

