外汇支付网关是经纪商客户资金首次接触的环节。在欧盟,关于这笔资金最终必须落在何处的规则,比关于如何收款的规则更为严格。大多数网关指南都略过这一部分,而这恰恰是监管机构会检查的内容。
为外汇经纪商选择支付网关,应从追踪资金从存入到提取的全过程开始。以下内容包括:网关可在何处结算客户资金、为何卡组织将经纪商视为高风险、取款应如何运作,以及客户存入稳定币时会有何变化。每项规则都可追溯至制定它的法律、监管机构或卡组织。
简要概述
- 客户资金必须存入银行或合格货币市场基金中的独立客户账户(《欧盟委托指令》(EU) 2017/593,第4条)。网关商户账户仅为过渡通道;在塞浦路斯,资金须在结算后立即转出(CySEC通函C418,2020年11月)。
- Visa在其《商户数据标准手册》(2026年10月)中将MCC 6211列为“High Integrity Risk Financial Trading Platforms”,因此仅依赖卡支付的经纪商较为脆弱。
- SEPA即时转账可在10秒内到账;自2025年10月9日起,欧元区银行提供免费的收款人姓名核验,这使其成为取款的有力渠道。
- 选择网关时,应看其资金结算至何处、如何将资金退回付款来源、以及是否每日对账,而非看其支持多少种支付方式。
外汇支付网关为经纪商做什么?#
外汇支付网关接收客户以卡、银行转账、电子钱包或加密货币方式存入的资金,支付取款,并将每一笔资金流动报告给经纪商的后台系统和交易平台。与电子商务的区别在于所有权。店铺的营收属于店铺,而经纪商的存款则属于其客户。
欧盟投资公司法律《金融工具市场指令II》(MiFID II)第16(9)条明确规定了这一义务:持有客户资金的公司必须“作出充分安排以保障客户权利,并且除信贷机构外,防止将客户资金用于自身账户”。
这一句话改变了经纪商对其网关的需求。为零售销售设计的网关会在扣除费用后将资金结算至一个运营账户,而经纪商需要的是按全额结算、进入正确账户,并有记录将每一欧元都对应到某个客户的网关。问题中卡支付的部分(包括准备金和拒付限额)与任何高风险商户账户相重叠,而客户资金部分则是经纪商特有的。
外汇支付网关必须将客户资金结算至何处?#
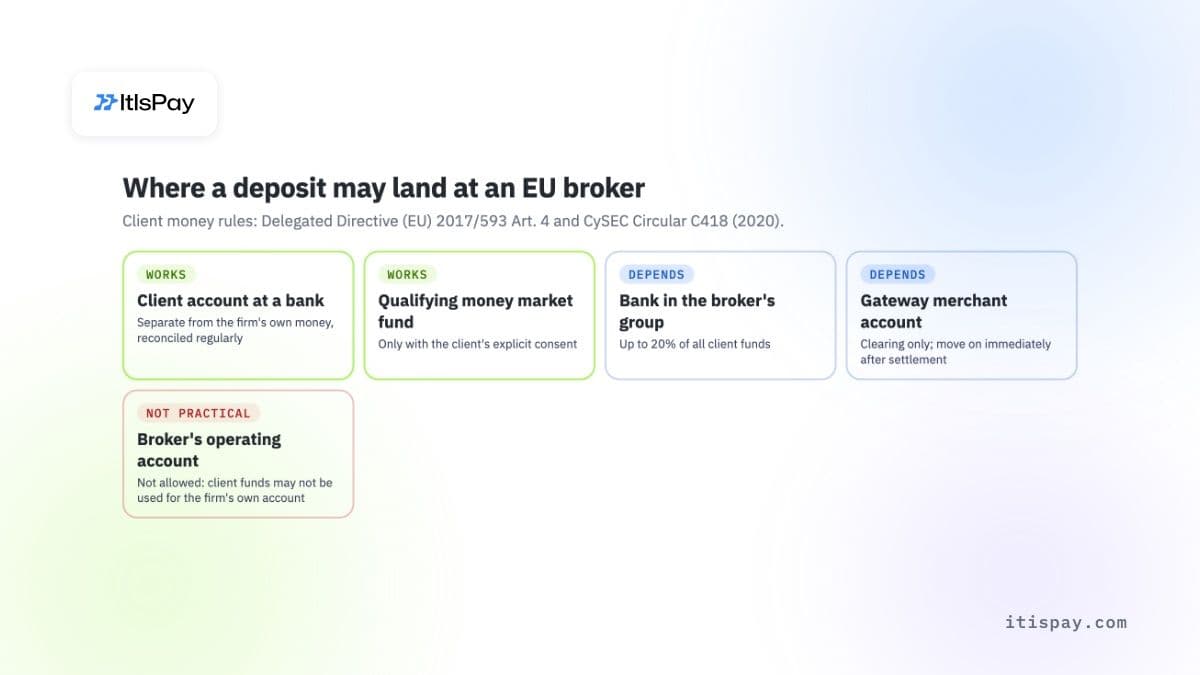
客户资金必须进入以下机构的客户账户:中央银行、获授权的信贷机构、第三国银行,或合格的货币市场基金。支付机构或电子货币机构不在此列。网关的商户账户可以暂时持有资金以完成清算,但它只是途经的中转站,而不是存放资金的地方。
欧盟法律的要求#
《欧盟委托指令》(EU) 2017/593 对此作出了详细规定。第4(1)条规定,公司必须“迅速”将客户资金存入上述四类机构之一。支付机构和电子货币机构不在其列;这是我们对该名单的解读,因为该指令并未明确提及它们。第2(1)条补充规定,客户资金必须存放在与公司自有资金分开标识的账户中,并定期与持有这些资金的第三方进行对账。
第4(3)条限制了集团风险敞口:存放于经纪商自身集团内银行的资金,不得超过全部客户资金的20%,除非公司能证明该限制对小额余额并不适当。
CySEC对商户账户的补充规定#
塞浦路斯是许多欧盟外汇及差价合约(CFD)经纪商的所在地,其监管机构已将网关相关要求明确写入规则。CySEC通函C418(2020年11月27日)允许塞浦路斯投资公司在支付机构和电子货币机构处开立商户账户,用于双向清算客户支付。其条件十分严格:
- 客户资金必须在支付交易“清算/结算完成后立即”转入合格银行的客户账户;
- 如果经纪商在存款结算前即为交易账户入账,则必须先从自有资金中划转相同金额至客户账户;
- 如果支付服务商持有滚动准备金,经纪商须以自有资金等额补足客户账户;
- 服务商必须在欧盟成员国或同等的第三国获得监管许可,且经纪商需在其网站上列出其服务商。
该通函还堵上了一个常见的捷径:“商户账户只能专门由CIF使用。”经纪商不得将其商户账户出借给关联公司或介绍合作伙伴。在英国,英国金融行为监管局(FCA)通过CASS 7.13达成了类似结果,该规则要求客户资金直接存入客户银行账户。
对于网关买方而言,这提供了一个检验问题:当客户存入1000欧元的当天,这笔1000欧元到账的账户以谁的名义开立,它又多快转入客户账户?
为什么卡组织把外汇经纪商视为高风险?#
卡组织按商户类别代码(MCC)对经纪商进行分类,而交易平台的代码属于风险最高的类别。《Visa商户数据标准手册》(2026年10月版)规定,在卡片未在场的情况下,MCC 6211 被列为“高完整性风险金融交易平台”。根据Visa单独设立的完整性风险计划,收单机构在为此类商户开户之前必须先行登记。
同一手册将加密货币交易所和加密货币入金通道归入 MCC 6051 和 6012。对于出售准现金的商户,即使这不是其主营业务,也须使用其中一个代码。如果经纪商允许客户用银行卡购买加密货币来为账户充值,它可能同时落入两个高风险代码。
对经纪商而言,银行卡主要带来两方面风险。发卡行对交易平台类代码往往更常拒绝授权,因此存款成功率下降。客户若亏损,有时会将这笔存款作为未经授权的支付提出争议,从而推高争议率并增加准备金要求。经纪商通常的做法是接入多家收单机构,并使用支付编排,将每笔卡交易路由至最有可能获批的服务商。路由可以提高批准率,但争议风险仍由这张卡承担。
外汇经纪商的出金应如何运作?#
出金应原路退回至资金来源的账户或银行卡,且须为客户本人名下;超过入金部分的利润应汇入同名的已验证银行账户。这一“原路退回”规则属于行业惯例和反洗钱(AML)防范手段,并非欧盟法律中的某一具体条款,因此支付网关需要在此基础上设立清晰的例外规则。
法律依据的范围更广。自2027年7月10日起适用的欧盟新《反洗钱条例》(EU)2024/1624要求义务实体(包括投资公司)在必要时获取客户资金来源和去向的信息。塞浦路斯证券交易委员会(CySEC)的反洗钱检查(由一家塞浦路斯律师事务所于2018年归纳)将资金原路退回至其来源账户且为客户本人名下,列为良好做法。
疑难情形决定出金能否顺利进行:
- 超过入金的利润:银行卡退款不能超过原付款金额,因此网关会将退款限制在入金金额内,其余部分通过银行转账发放;若卡片支持,也可作为卡片支付(card payout)发放。
- 银行卡已过期或已注销:退款失败,网关需要回退至同名的已验证银行账户。
- 多种入金方式:出金按来源比例拆分,或按入金先后顺序退回,且该规则必须以书面形式明确。
- 加密货币入金:资金退回至客户控制的地址,并附带旅行规则(travel rule)数据。
即时SEPA转账简化了银行环节。根据欧盟条例(EU)2024/886,欧元区银行须自2025年1月9日起接收即时转账,并自2025年10月9日起发送即时转账;支付机构和电子货币机构的截止日期为2027年4月9日。资金须在10秒内到达收款方,且即时转账的费用不得高于标准转账。自2025年10月9日起,欧元区银行还须免费核对收款人姓名与IBAN是否匹配,若不匹配则提醒付款人。对经纪商而言,这是一项有用的出金收款人姓名核验,不过大批量发放出金的机构可能会将其关闭。
外汇经纪商应提供哪些支付方式?#
银行卡用于扩大覆盖面,即时SEPA服务于欧元客户及出金,符合MiCA规定的稳定币服务于已持有加密货币的客户。每种渠道的失效方式各不相同,因此若经纪商只依赖某一渠道,该渠道出现故障时它就会受到冲击。
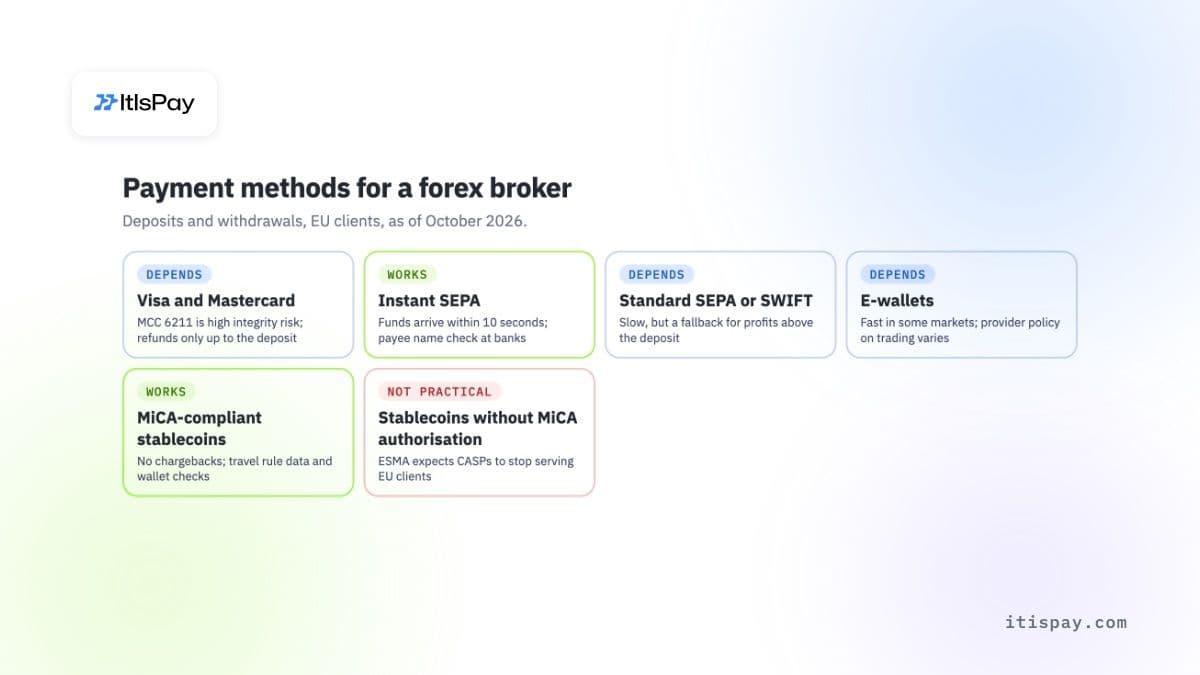
| 支付方式 | 入金 | 出金 | 主要风险 | 结论 |
|---|---|---|---|---|
| Visa和Mastercard | 即时到账,客户熟悉 | 仅可退至入金金额 | 高风险MCC、争议、准备金 | 视情况而定 |
| 即时SEPA | 10秒内到账,仅限欧元 | 快速,附收款人姓名核验 | 仅限欧元区银行 | 可行 |
| 标准SEPA或SWIFT | 较慢,需一天或更长时间 | 利润出金的备选方式 | 速度慢,SWIFT收费 | 视情况而定 |
| 电子钱包 | 部分市场较快 | 原路退回同一钱包 | 服务商的交易政策 | 视情况而定 |
| 符合MiCA的稳定币(USDC、EURC) | 数分钟到账,无拒付 | 退回至已验证地址 | 旅行规则、钱包核查 | 可行 |
| 未获MiCA授权的稳定币 | 境外可能可用 | 在欧盟难以支持 | 欧洲证券和市场管理局(ESMA)预期相关服务将终止 | 不可行 |
稳定币只有在有人将其兑换为欧元并结算至正确账户时,才对经纪商有用。加密货币转法币支付网关可完成这一兑换,但上一节所述的客户资金规则仍适用于其支付的欧元。
外汇经纪商能否在MiCA框架下接受加密货币存款?#
可以,通过以下两种途径之一。要么经纪商向其监管机构作出通知,依据其MiFID(《欧盟金融工具市场指令》)授权自行提供加密服务;要么由一家获得授权的加密资产服务提供商(CASP)接收加密货币、完成兑换,并以欧元向经纪商付款。在欧盟境内开展加密服务而不走这两种途径之一,是不允许的。
MiCA即欧盟第2023/1114号条例《加密资产市场监管条例》。其第59条规定,加密资产服务仅限获得授权的CASP以及某些已受监管的机构提供。第60条第3款允许投资公司在其MiFID许可范围内提供相应的加密服务(例如托管,或以加密货币兑换资金),但须至少提前40个工作日通知其本国监管机构。超出此范围的业务需要取得完整的MiCA CASP牌照。对于在MiCA实施前已经开展业务的机构,过渡期最迟于2026年7月1日结束。
存款之后,还有两项规则需要遵守:
- 旅行规则。《资金转账条例》(欧盟)2023/1113自2024年12月30日起适用。加密货币转账必须附带付款人和收款人信息。对于从自托管钱包发起、金额超过1000欧元的转账,接收方CASP必须核实客户是否拥有或控制该地址。
- 稳定币的选择。ESMA(欧洲证券和市场管理局)于2025年1月要求CASP限制对不符合MiCA的稳定币提供服务。2026年10月8日,ESMA进一步表示,CASP“应停止向欧盟客户提供与不符合MiCA的稳定币相关的服务”,剩余敞口须在三个月内清理完毕。Circle于2024年7月宣布,已获法国授权以电子货币代币形式发行USDC和EURC。对于其他任何代币,接受前请查看ESMA的MiCA临时登记册。
英国情况又有所不同。自2021年1月6日起,英国金融行为监管局(FCA)禁止向零售客户销售加密衍生品,包括差价合约(CFD)。加密货币作为存款方式,与加密货币作为交易产品,是两个不同的问题。
外汇支付网关在哪些情况下帮不上忙?#
网关帮不上忙的情况
- 它不会改变产品规则。ESMA于2018年针对零售CFD客户设定的限制(现已转为各国国内规则)继续有效:主要货币对杠杆为30:1,保证金水平降至50%时强制平仓,负余额保护,以及风险警示。
- 它不会使跨境销售合法化。ESMA于2019年7月表示,欧盟以外的公司只有在客户完全自主主动提出的情况下,才可为欧盟客户提供服务。
- 它无法覆盖英国零售加密衍生品,而FCA自2021年1月起已禁止此类产品。
- 它无法替代你作为投资公司自身的KYC和AML义务,也无法替代对冒用真实经纪商名称的克隆公司的核查。
如何选择外汇支付网关:需要询问的问题#
问清资金最终进入哪里、提现如何走账,以及报表是什么样子。答案能很快显示服务商是否与持牌经纪商合作过。
| 问题 | 重要原因 | 合格答案 |
|---|---|---|
| 存款最终进入谁的账户? | 客户资金规则 | 客户账户,或结算后立即转出的过渡账户 |
| 服务商是否受欧盟监管? | CySEC C418及尽职调查 | 注明牌照和监管机构 |
| 储备金如何持有和释放? | 需要向客户账户补足资金 | 书面条款和释放时间表 |
| 是否内置原路退回机制? | AML与争议抗辩 | 利润、过期银行卡、多种支付方式的规则 |
| 能否每个工作日完成对账? | CySEC要求每日核对 | 逐笔报表,并附客户ID |
| 加密货币交易是否包含旅行规则数据? | 资金转账条例 | 付款人数据及1000欧元以上的钱包核查 |
| 出款是否核对收款人姓名? | 错账与欺诈风险 | 带收款人验证的即时SEPA |
塞浦路斯将每日对账视为常规做法:C418要求每日有交易的机构在每个工作日核对客户银行余额,并要求任何差异都是可在几天之内清理的时间差。若外汇支付网关每周只发送一次净额结算,这项工作就会困难得多;优质的外汇支付处理服务则为每笔客户存款提供一条独立记录。
如果银行卡收单机构持续拒绝或冻结你的业务,稳定币就是一种不存在拒付的支付渠道。ItisPay提供API、开票及对账服务:你可以接受USDC、BTC及其他资产,并以欧元结算至IBAN账户,之后将客户资金转入你的客户银行账户。牌照、KYC及结算由我们获得欧盟许可的CASP + 支付机构合作伙伴负责运营。我们服务高风险商户;每家企业均单独审核,入驻取决于我们持牌合作伙伴的批准。我们不接受武器、成人内容或营养保健品类业务。
本文仅供参考,不构成法律或监管意见。