

Kısaca
- Swift büyük bankalar arasında hızlıdır, ancak B2B dahil perakende kategorisindeki ödemelerin son hesaba ulaşması çok daha yavaştır.
- Sınır ötesi bir B2B ödemenin maliyetinin büyük kısmı gönderim ücreti değil, kur marjıdır.
- Lisanslı bir stablecoin hattı, AB'den çıkılan koridorların yaklaşık yarısında Swift'ten daha iyi sonuç verir; özellikle Swift'in yavaş olduğu yerlerde: Nijerya, Meksika ve hafta sonu yapılan ABD ödemeleri.
- SEPA içinde bu yöntemin bir anlamı yoktur; yerel kurallar nedeniyle ise Türkiye, Hindistan, Çin ve Brezilya'da pratik değildir.
Avrupa dışındaki bir tedarikçiye gönderilen 20.000 EUR'luk bir fatura hâlâ bir gün veya daha uzun sürede ulaşıyor; maliyetinin büyük kısmı ise banka ekstrenizdeki ücrette değil, kurda gizli. Bu tablo, Finansal İstikrar Kurulu (FSB)'nun işletmeler için sınır ötesi ödemeler üzerine yürüttüğü kendi izlemesinden çıkıyor; G20'nin 2027 hedeflerini takip etmek için kullandığı veriler de bunlar.
Nedenler yapısaldır. Para, bir dizi banka üzerinden ilerler; her biri sırayla kendi kontrollerini yapar ve yalnızca iş günlerinde çalışır. Euro bölgesi içinde sorun büyük ölçüde çözülmüştür: SEPA Instant bir transferi saniyeler içinde hesaba geçirir. Bölge dışında ya da başka bir para biriminde ise eski zincir hâlâ geçerlidir.
Bu rehber, sınır ötesi B2B ödemelerde zamanın ve paranın nereye gittiğini, AB'den koridor koridor bir stablecoin hattının Swift ile nasıl karşılaştırıldığını ve AB'nin anlık ödeme kurallarının neyi değiştirdiğini açıklıyor. Ayrıca stablecoin'lerin yardımcı olmadığı, bunun yerine risk eklediği durumları da ele alıyor.
Sınır ötesi bir B2B ödeme nasıl işler?#
Yurt içi bir transfer tek bir yerde takas edilir: iki banka da aynı merkez bankasında hesap tutar ve merkez bankası rezervleri aralarında taşır. Sınır ötesi bir ödemenin böyle ortak bir zemini yoktur. İki para birimi söz konusu olduğunda, her iki bankanın da kullanabileceği tek bir takas varlığı bulunmaz; bu nedenle ödeme, birden fazla kurum arasında bir dizi hesap güncellemesine dönüşür.
BIS, Mayıs 2024'teki muhabir bankacılığı bülteninde tipik durumu şöyle anlatır: Bir ABD şirketi bir Koreli tedarikçiye ödeme yapar. ABD bankası, ABD sistemi içinde dolar cinsinden bir muhabir bankaya ödeme yapar. Muhabir banka, Kore bankasının dolar hesabına (“nostro” hesabı) alacak kaydeder. Kore bankası fonları görür ve tedarikçiye won olarak alacak kaydeder. Nihai takas yalnızca ABD'de gerçekleşir; geri kalan her şey mesajlaşma ve defter kaydıdır.
Zincirdeki her halka, ödemeyi ileri göndermeden önce yaptırım, AML ve veri kalitesi açısından tarama yapar. BIS yazarları durumu açıkça şöyle ifade ediyor:
“Bu kontrolleri yerine getirme yükü, zaman alan ve önemli ölçüde mükerrer çaba gerektiren sıralı bir süreci izleyen tek tek bankalara yüklenmiştir.”
Bir de takvim meselesi var. Her banka kendi kesim saatleri ve iş günlerine göre çalışır; bu yüzden Cuma öğleden sonra gönderilen bir ödeme Pazartesiye kadar hareket etmeyebilir ve iki ülkeden birindeki bir resmi tatil bir gün daha ekler.
Son banka çoğu zaman en yavaş olanıdır. FSB'nin 2025 raporu, alıcı bankanın talimatı almasıyla müşterisine alacak kaydetmesi arasındaki süre olan alıcı ayağının “geleneksel olarak sınır ötesi bir ödeme işleminin en yavaş kısmı olmuştur” ifadesini kullandığına dikkat çekiyor.
Zincir de incelmekte. BIS'e göre muhabir bankacılık ilişkileri 2011 ile 2020 arasında yaklaşık %25 azaldı ve bu düşüş 2022'ye kadar sürdü. Doğrudan bağlantılar azaldıkça, özellikle daha küçük piyasalara giden yollar uzuyor.
Sınır ötesi B2B ödemeler neden bu kadar pahalı?#
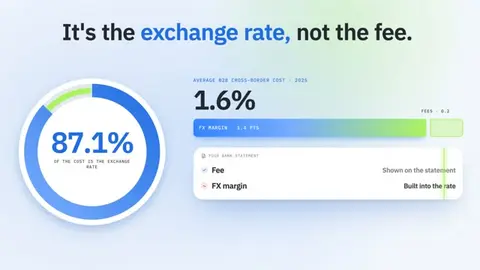
Bir şirket için sınır ötesi bir ödemenin maliyeti çoğunlukla kurdan oluşur. FSB'nin 2025 konsolide ilerleme raporuna göre, 2025'te B2B sınır ötesi bir ödemenin ortalama maliyeti, FXC Intelligence'ın Mart 2025 itibarıyla verileriyle 20.000 USD'lik bir ödeme üzerinden ölçüldüğünde %1,6 oldu. Bunun 1,4 yüzde puanı kur marjından, yalnızca 0,2'si ücretlerden geldi. Kur, toplamın %87,1'ini oluşturdu.
Bu, “düşük ücretli” bir havalenin neden yine de pahalı olabileceğini açıklıyor. Ücret ekstrede görünür; marj ise kura gömülüdür ve nadiren ayrıca gösterilir. Aynı rapor, parayı alıcı banka da çevirirse alıcı tarafındaki kur marjlarının ortalama %0,7 ile %1,1 arasında ek bir maliyet getirdiğini ekliyor.
Fiyat şeffaflığı hâlâ zayıf. FSB örnekleminde, 2025'te B2B ödeme hizmetlerinin yalnızca %43,2'si müşteriye hem maliyeti hem de hızı gösterirken, bu oran kişiden kişiye hizmetlerde %73,7'ydi.
Sınır ötesi B2B ödemeler varıncaya kadar ne kadar sürer?#
Bankalar arasındaki büyük ödemeler hızlıdır. B2B dahil perakende kategorisindeki ödemeler ise değildir. FSB raporundaki Swift verileri, toptan sınır ötesi ödemelerin (100.000 USD ve üzeri) 2025'te %54,6'sının bir saat içinde, %93,2'sinin ise bir iş günü içinde alacak kaydedildiğini gösteriyor.
Perakende rakamları farklı bir tablo çiziyor. Hızını açıklayan B2B hizmetleri arasında, 2025'te yalnızca %2,2'si alıcıya bir saat içinde alacak kaydetti ve %39,6'sı bir iş günü içinde kaydetti. Avrupa fiyat konusunda diğer bölgelerden daha iyi performans gösteriyor; kullanım senaryosuna bağlı olarak perakende maliyetleri %1 ile %1,9 arasında. Hızda ise hâlâ düşük: Avrupa ve Orta Asya'dan gönderilen B2B ve B2P ödemelerinin yaklaşık %5'i bir saat içinde ulaştı.
B2B dahil perakende ödemeleri için G20 hedefi, 2027 sonuna kadar küresel ortalama maliyetin en fazla %1 olması ve ödemelerin %75'inin bir saat içinde alıcıya ulaşılabilir olmasıdır. FSB bunun gerçekleşeceğini beklemiyor:
“2027 Yol Haritası takvimine uygun olarak küresel düzeyde tatmin edici iyileştirmelerin sağlanması pek olası görünmüyor.”
Bir hazine ekibi için bunun pratik bir anlamı var: En azından önümüzdeki birkaç yıl için bugünkü ödeme altyapısına göre plan yapın.
Stablecoin hattı Swift'ten daha mı iyi?#
Stablecoin sandviçi olarak da anılan stablecoin hattı, muhabir banka zincirini üç adımla değiştirir. Lisanslı bir sağlayıcı eurolarınızı USDC gibi bir dolar stablecoin'ine çevirir (ABD dolarını izleyen bir kripto varlık), stablecoin bir kamuya açık blokzincir üzerinde hareket eder ve tedarikçinin ülkesindeki bir sağlayıcı bunu yerel para birimine çevirip öder. AB'den Swift'e karşı, incelediğimiz koridorların yaklaşık yarısında işe yarar ya da yarayabilir. Kazandığı yerlerde bunun nedeni genellikle fiyat değil, hız ve erişimdir. Zincir üstü transfer her saat dakikalar içinde tamamlanırken, banka havalesi kesim saatlerini ve son bankanın müşterisine alacak kaydetmesini bekler. Fiyat kazancı büyük para birimlerinde mütevazıdır ve egzotik olanlarda tamamen kaybolabilir, çünkü uç noktada yerel para birimine çevirmek en çok maliyet getiren adımdır. Geri kalanı yerel kurallar belirler: Bazı ülkeler bu hattı açık bırakır, bazıları yerel bir lisanslı ortak şart koşar, birkaçı ise hattı kapatır.
Önemli anlar
| Swift havalesi | Stablecoin rotası | |
|---|---|---|
| Yol | Sizin bankanız, bir veya daha fazla muhabir banka, tedarikçinin bankası | Lisanslı bir sağlayıcı aracılığıyla EUR'dan USDC'ye dönüşüm, blokzincir üzerinde transfer, yerel bir sağlayıcının yaptığı dönüşüm ve ödeme |
| Ödediğiniz tutar | Gönderim ücreti, varsa aracı bankalara ait ücretler, döviz marjı (B2B'de ortalama %1,4), ayrıca alıcı banka dönüşüm yaparsa %0,7 ile %1,1 arası | Girişteki dönüşüm farkı (spread), genellikle küçük olan bir ağ ücreti, çıkıştaki dönüşüm farkı (egzotik para birimlerinde en geniş) |
| Hız | Aynı gün ile birkaç iş günü arasında; çoğu zaman alıcı bankada bekletilir | Zincir üzerinde dakikalar; toplam süre yerel ödeme sistemine bağlıdır |
| Çalışma saatleri | İş günleri ve banka kesim saatleri | Zincir üzerinde kesintisiz; ödeme yerel sistemin çalışma saatlerini izler |
Örnek: 20.000 EUR tutarındaki bir ödemenin maliyeti (tahmini)#
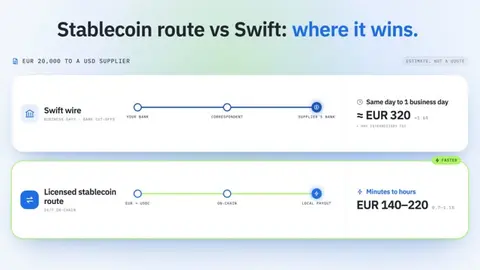
Bu rakamlar bir teklif değil, tahmindir. Swift için, majör para birimi için Finansal İstikrar Kurulu (FSB)'nin 2025 yılı B2B ortalama maliyeti olan %1,6'yı kullanıyoruz; egzotik bir koridor için ise FSB'nin Sahra altı Afrika'dan gönderilen perakende ödemeler (B2B, B2P ve P2B) için raporladığı %3,1 ile %3,5 arasındaki oranı kullanıyoruz ve ters yönde de benzer bir maliyet olduğunu varsayıyoruz. Stablecoin rotası için ise majör para birimi için iki uçtaki dönüşüm maliyetlerinin toplamının %0,7 ile %1,1, egzotik bir para birimi için %1,6 ile %3,6 arasında olduğunu, bunun büyük kısmının ise uzak uçta oluştuğunu varsayıyoruz; buna ihmal edilebilir düzeyde bir ağ ücreti ekleniyor.
| 20.000 EUR tutarında hedef | Swift maliyeti | Swift süresi | Stablecoin rotası maliyeti | Stablecoin rotası süresi |
|---|---|---|---|---|
| USD (majör para birimi) | Yaklaşık %1,6, yaklaşık 320 EUR, ayrıca varsa aracı banka ücreti | Aynı gün ile bir iş günü arası | Yaklaşık %0,7 ila %1,1, 140 ila 220 EUR | Dakikalar ile saatler arası, ödemeye bağlı olarak |
| NGN veya KES (egzotik para birimi) | Yaklaşık %3,1 ila %3,5, 620 ila 700 EUR | Bir ila birkaç iş günü | Yaklaşık %1,6 ila %3,6, 320 ila 720 EUR | Dakikalar ile saatler arası, yerel ödemeye bağlı olarak |
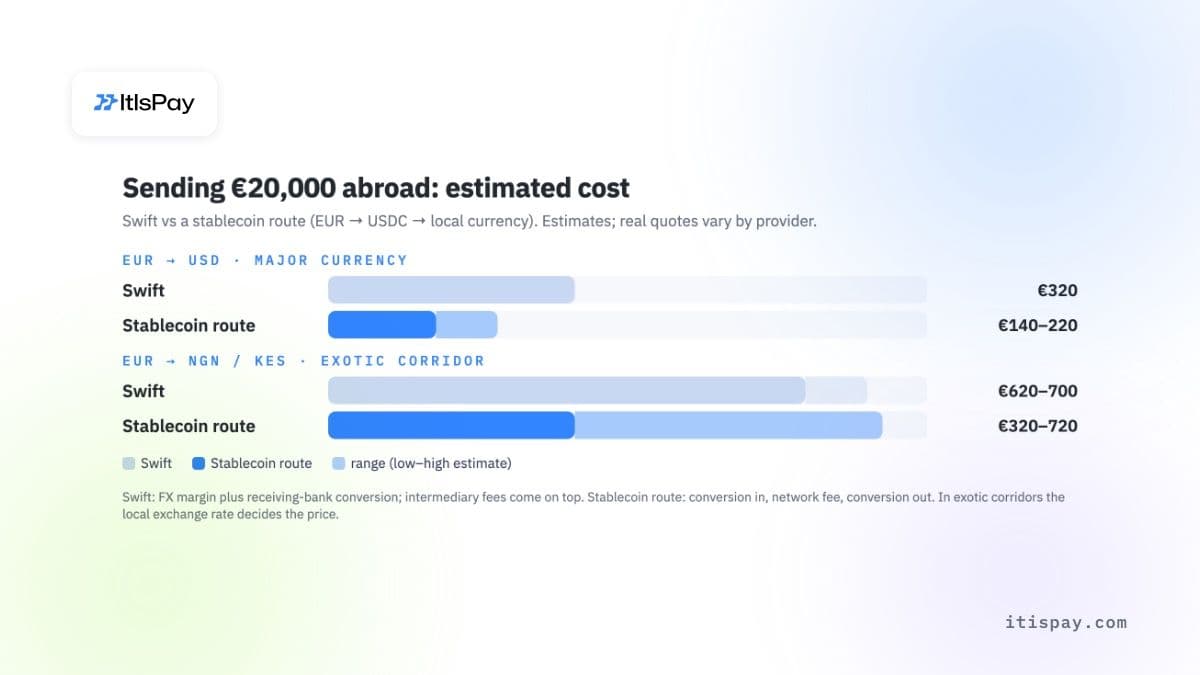
Majör koridorda stablecoin rotası yüz ila iki yüz euro tasarruf sağlıyor. Egzotik koridorda ise aralıklar örtüşüyor: uygun fiyatlı bir yerel ödeme ortağı banka havalesinden daha iyi sonuç verirken, pahalı bir ortak daha yüksek maliyete yol açar. Hız, güvenilir biçimde elde edilebilecek kazançtır.
AB'den koridor bazında#
Aşağıdaki Swift hızları, Finansal İstikrar Kurulu (FSB)'nin 2025 yılına ait, alıcı bölgeye göre büyük ödemeler (100.000 USD ve üzeri) için verdiği rakamlardır; tedarikçi ödemeleri için en yakın kamuya açık ölçüttür. Kurallar Ekim 2026 itibarıyla geçerlidir.
| Koridor | Swift nasıl performans gösteriyor | Stablecoin rotası | Sonuç |
|---|---|---|---|
| SEPA (EUR) | SEPA Instant, 24/7 olarak 10 saniye içinde hesaba aktarır | Kazancı olmayan iki dönüşüm | Pratik değil |
| ABD | %73,1'i bir saat içinde hesaba geçiyor | USDC, ABD'de ihraç edilen bir dolar stablecoin'idir; kazanç esas olarak hafta sonları ve tatillerde ortaya çıkıyor | Çalışıyor |
| BAE | %32,3'ü bir saat içinde hesaba geçiyor | Yabancı stablecoin'ler mal veya hizmet karşılığı ödeme olarak kabul edilemez; dönüşüm yalnızca BAE'de lisanslı bir sağlayıcı aracılığıyla yapılabilir | Duruma bağlı |
| Türkiye | Standart havale koridoru | Türk platformlarından yapılan stablecoin çekimleri günlük USD 3.000 ve aylık USD 50.000 ile sınırlıdır (platform ek doğrulama uyguluyorsa bu tutarlar iki katına çıkar); çekimlerde 48 saatlik bekleme süresi uygulanır (ilk çekim için 72 saat) | Pratik değil |
| Nijerya | Afrika en yavaş bölge: bir saat içinde %24,2 | En yüksek hız kazancı; lisanslı yerel bir çıkış kanalı gerektiriyor; menkul kıymetler düzenleyicisinin stablecoin kuralları hâlâ bir taslak | Çalışıyor |
| Kenya | Afrika: bir saat içinde %24,2 | Sanal varlık yasası Kasım 2025'ten beri yürürlükte; uygulama yönetmelikleri aşamalı olarak yayımlanıyor; lisanslı bir ortak aracılığıyla mobil para ödemesi | Duruma bağlı |
| Hindistan | Asya-Pasifik: bir saat içinde %25,6 | Enforcement Directorate, Haziran 2026'da Döviz Yönetimi Yasası (FEMA) kapsamında kripto varlık giriş ve çıkış (on/off-ramp) firmalarında arama yaptı | Pratik değil |
| Çin | Asya-Pasifik: bir saat içinde %25,6 | Çin Halk Bankası ile yedi diğer kurumun ortak duyurusu (Şubat 2026), anakarada yuan ile sanal para birimi arasındaki döviz değişimi faaliyetini yasa dışı ilan ediyor | Pratik değil |
| Filipinler | Asya-Pasifik: bir saat içinde %25,6 | Dönüşüm yalnızca merkez bankası (BSP) tarafından lisanslanmış sanal varlık hizmet sağlayıcıları aracılığıyla yapılabilir | Duruma bağlı |
| Meksika | Latin Amerika: bir saat içinde %42,7 | Ödeme, Banco de México'nun 24/7 çalışan anlık sistemi SPEI üzerinden yapılır | Çalışıyor |
| Brezilya | Latin Amerika: bir saat içinde %42,7 | 1 Ekim 2026'dan itibaren lisanslı sınır ötesi ödeme (eFX) sağlayıcıları yabancı ortaklarla sanal varlıklar üzerinden takas yapamayacaklar (BCB Kararı 561) | Pratik değil |
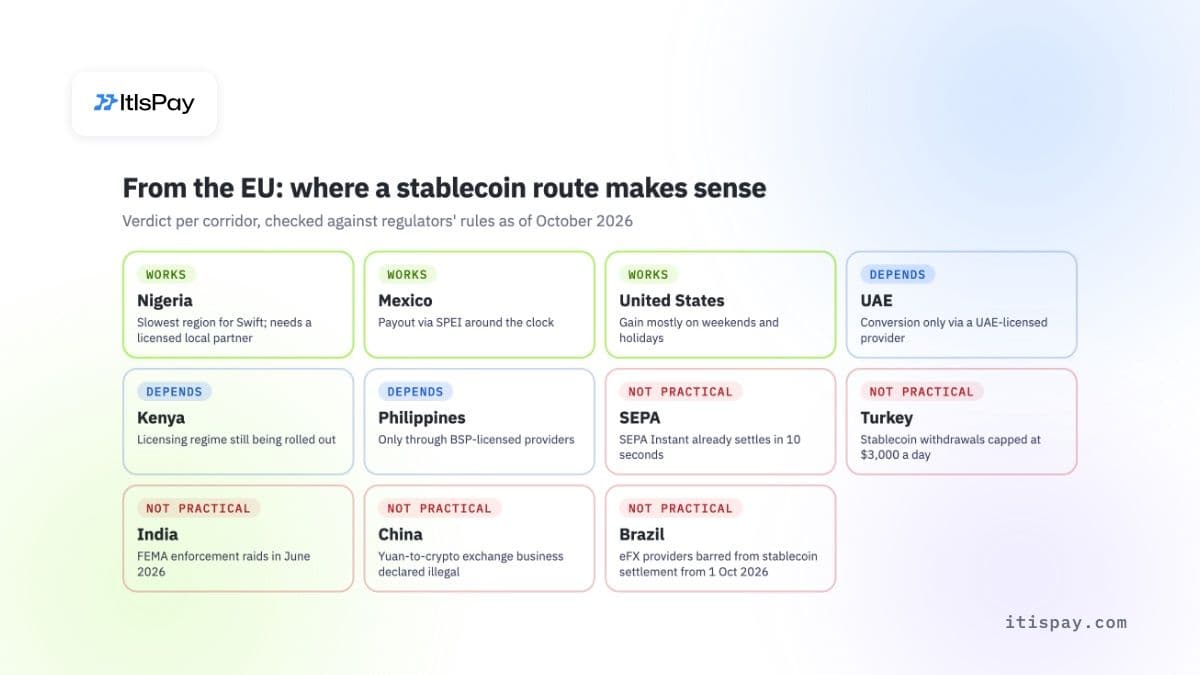
Bu yol, Swift'in en yavaş olduğu ve yerel kuralların lisanslı bir ödemeye izin verdiği yerlerde değer kazanır. Karşı uç kapalıysa, zincir üzerindeki hız hiçbir işe yaramaz.
SEPA Instant, Avrupa içindeki ödemeleri nasıl değiştiriyor?#
Euro ödeme alanının içinde hız sorununun yasal bir çözümü var. Anlık Ödemeler Tüzüğü (AB) 2024/886, alıcının bankasının ödeme emrini aldıktan sonra parayı “10 saniye içinde” kullanılabilir hale getirmesini şart koşuyor. Bu, günün 24 saati ve takvimin her günü geçerli.
Son tarihler kademeli olarak uygulanıyor:
- euro bölgesindeki bankaların anlık ödemeleri 9 Ocak 2025'e kadar almaları ve 9 Ekim 2025'e kadar göndermeleri gerekiyordu;
- euro bölgesindeki ödeme kuruluşları ve e-para kuruluşları 9 Nisan 2027'ye kadar gönderip almak zorunda;
- euro bölgesi dışındaki bankalar 9 Ocak 2027'ye kadar almak, 9 Temmuz 2027'ye kadar göndermek zorunda.
Anlık bir transfer, aynı türdeki standart bir kredi transferinden daha pahalı olamaz (5b maddesi). 9 Ekim 2025'ten itibaren euro bölgesindeki bankalar, para gönderilmeden önce ödemenin yapılacağı kişinin adının IBAN ile eşleştiğini ücretsiz olarak kontrol etmek zorunda. Bu kontrol tek başına, tedarikçi ödemelerinin yanlış hesaba gitmesinin yaygın nedenlerinden birini ortadan kaldırıyor.
Sınırlama adında gizli. SEPA Instant, SEPA ülkeleri içindeki hesaplar arasında euro transfer ediyor. Asya'dan gelen bir dolar faturası veya Türkiye ya da Latin Amerika'ya yapılan bir ödeme için yine de bir Swift havalesi, yerel hesaplara sahip uzman bir sağlayıcı ve bir stablecoin yolu arasından seçim yapmanız gerekir. Müşteri parasını özel bir sanal IBAN üzerinde almak euro tarafında mutabakata yardımcı olur, ancak paranın ulaştığı ödeme kanalını değiştirmez.
Hangi B2B ödeme kanalı en hızlı ve en ucuz?#
Yan yana konulduğunda, bir Avrupalı şirketin seçebileceği beş ödeme kanalı var. Hızlar yukarıdaki kaynaklardan alınmış tipik aralıklardır, garanti değildir.
| Kanal | Tipik hız | Ana maliyet | Çalışma saatleri | En uygun olduğu alan |
|---|---|---|---|---|
| Muhabir bankalar üzerinden Swift havalesi | Aynı gün ile birkaç gün arası | Döviz marjı, aracı ve alıcı ücretleri | İş günleri, banka kesim saatleri | Her para biriminde büyük ödemeler |
| SEPA kredi transferi | En geç bir sonraki iş günü | Düşük sabit ücret | İş günleri | SEPA içinde rutin EUR ödemeleri |
| SEPA Instant | 10 saniye içinde | Standart transferle aynı | 24/7, her gün | SEPA içinde acil EUR ödemeleri |
| Yerel hesaplara sahip uzman sağlayıcı | Dakikalardan bir güne kadar | Döviz marjı, platform ücreti | Yerel ödeme sistemlerine bağlı | Ana para birimlerinde sık ödemeler |
| Lisanslı stablecoin takası | Her saat zincir üzerinde transfer, her iki uçta dönüşüm | Her iki uçtaki dönüşüm makası, ağ ücreti | 24/7 zincir üzerinde; EUR ayağı banka transferine bağlı | SEPA dışı koridorlar, hafta sonları, USD tedarikçileri |
Stablecoin takası sınır ötesi B2B ödemelerine ne zaman yardımcı olur?#
Koridor tablosunun ötesinde, lisanslı bir stablecoin rotası dört durumda yardımcı olur:
- Muhabir bankacılık bağlantılarının az olduğu pazarlardaki müşterilerden tahsilat yapan bir yazılım şirketi. Transfer, aracı bankalar zincirini atlar.
- Bir ödeme Pazartesi gününe kadar bekleyemez. Euro ayağı SEPA Instant üzerinden çalışırsa, para Pazar günü bile bir IBAN'a ulaşabilir.
- Bir tedarikçi USD cinsinden fiyatlandırır ve sizin dolar hesabınız yoktur. USDC ile ödeme yapmak, yurt dışında bir dolar hesabı açmayı ve bunu fonlamayı gereksiz kılar.
- Birden fazla ülkede ödeme yapan bir PSP. Her ülkede boşta bekleyen, önceden fonlanmış bakiyeler tutmadan ortakları arasında likidite taşıyabilir.
AB'de en likit MiCA uyumlu seçenekler USDC ve EURC'dir; diğer e-para jetonları arasında SG-Forge'un EURCV'si de bulunur. Circle Internet Financial Europe SAS, Fransa'nın ACPR kurumundan 1 Temmuz 2024'te e-para kuruluşu lisansı aldı ve her iki jetonu da MiCA, yani AB'nin Kripto Varlıklar Piyasaları Düzenlemesi kapsamında ihraç ediyor. DeFiLlama'nın piyasa verilerine göre (7 Ekim 2026), USDC arzı yaklaşık 73,8 milyar USD, tüm euro stablecoin'leri birlikte ise yaklaşık 0,83 milyar EUR düzeyindeydi; bunun yaklaşık 0,48 milyar EUR'su EURC'ye aitti. Euro stablecoin'leri hâlâ küçük. Büyük tutarları dönüştürürken derin likiditeye ihtiyaç duyuyorsanız bu önemlidir.
Model yalnızca lisanslı bir tarafın dönüşümü yapması ve fonları tutmasıyla işler. Şirketiniz euro gönderir veya alır; AB lisanslı bir kripto varlık hizmet sağlayıcısı (CASP) bunları dönüştürür ve transferi yönetir. Tedarikçi ve müşteri akışlarına yönelik kurulumu B2B kripto ödemeleri rehberimizde anlatıyoruz. Alıcı tarafta ise bir kripto-fiat ödeme geçidi, gelen stablecoin'leri dönüştürür ve euroları hesabınıza öder.
Stablecoin'ler ne zaman yardımcı olmaz ve AB kuralları ne diyor?#
Akılda tutulması gereken riskler
- USDT, AB lisanslı sağlayıcılar tarafından euroya çevrilemez veya başka bir varlıkla değiştirilemez; USDC veya EURC gibi MiCA uyumlu jetonları kullanın.
- Egzotik para birimlerinde, uç noktadaki döviz kuru fiyat avantajını silebilir; güvenilir kazanç ise hızdır.
- Alıcının yerel para birimini alabilmesi için lisanslı bir yerel sağlayıcıya ihtiyacı vardır; bu yoksa sorun tedarikçinize kayar.
- Gerçek hacmi yönlendirmeden önce her koridor için yerel bir hukuki kontrol gerekir.
Stablecoin'ler daha ucuz bir SEPA değildir: iki euro hesabı arasında yapılan iki dönüşüm yalnızca maliyet ekler. Her dönüşümün bir spread'i vardır ve AB'de bu maliyet için bağımsız bir karşılaştırma ölçütü yoktur; bu yüzden teklifleri gerçek tutarlarınız üzerinden karşılaştırın. Tedarikçinizin de kendi ülkesinde stablecoin'leri dönüştüren düzenlenmiş bir sağlayıcıya ihtiyacı vardır. Bu olmadan, sorunu yalnızca onların tarafına taşımış olursunuz.
Sırada AB kuralları var:
- ESMA'nın 17 Ocak 2025 tarihli açıklamasının ardından, AB lisanslı CASP'ler MiCA'ya uymayan stablecoin'lerde değişim (dönüştürme) hizmeti sunmayı bıraktı; bu pratikte USDT anlamına geliyordu. Saklama ve transfer devam edebilir, ancak euro çekmek isteyen bir şirket USDT'ye dayalı plan yapmamalıdır.
- MiCA'nın 23. maddesi, 58(3). madde uyarınca euro dışı e-para jetonlarına uygulanır; bir jetonun bir para bölgesinde değişim aracı olarak kullanımı günde 1 milyon işlemi ve 200 milyon EUR'yu aşarsa, ihraççının ihraç etmeyi durdurmasını gerektirir.
- 30 Aralık 2024'ten itibaren (AB) 2023/1113 sayılı Tüzük, CASP'lerin her kripto transferiyle birlikte ödeyen ve alan bilgilerini göndermesini zorunlu kılar; asgari bir tutar yoktur.
- EBA'nın Haziran 2025 tarihli işlem yapmama mektubuna göre, e-para jetonlarını müşteriler adına bir ödeme hizmeti olarak transfer eden veya tutan bir CASP'in ayrıca bir ödeme ya da e-para lisansına veya lisanslı bir ödeme sağlayıcısıyla ortaklığa ihtiyacı vardır; geçiş süresi 1 Mart 2026'ya kadar sürdü.
Stablecoin'ler ayrıca kendi riskini de taşır. Avrupa Merkez Bankası'nın (ECB) Kasım 2025 Finansal İstikrar İncelemesi, bir stablecoin'in “birincil zafiyetinin, yatırımcıların nominal değerde itfa edilebileceklerine olan güvenlerini yitirmeleri” olduğu konusunda uyarıyor.
ESMA'nın icra direktörü Natasha Cazenave, ESMA'nın daha önceki uyarısını tekrarlayarak Nisan 2025'te Avrupa Parlamentosu'na şunları söyledi: “MiCA'ya rağmen, güvenli bir kripto varlık diye bir şey olmayacak.” Bir hazine ekibi için bu, stablecoin bakiyelerini kısa ömürlü tutmak ve bir neden olmadıkça alındıkları anda euroya dönüştürmek anlamına gelir.
Sınır ötesi ödemeler için lisansa ihtiyacınız var mı?#
Kendi satın almalarınız için ödeme yapıyorsanız veya kendi satışlarınız için tahsilat yapıyorsanız, hayır. Lisans, başkalarının parasını hareket ettiren tarafa aittir. AB Ödeme Hizmetleri Direktifi (PSD2, 37. madde) uyarınca yalnızca yetkili ödeme hizmet sağlayıcıları ödeme hizmetleri sunabilir. MiCA'nın 59. maddesi uyarınca ise yalnızca yetkili bir CASP veya 60. madde uyarınca bunu yapmasına izin verilen bir banka ya da diğer finans kuruluşu, müşteriler adına kripto varlıkları değiştirebilir veya transfer edebilir.
Pratikte:
- Tedarikçilerine ödeme yapan veya kendi müşterilerinden ödeme alan bir şirket, lisanslı bir banka veya sağlayıcı kullanır. Kendi lisansına ihtiyacı yoktur.
- Diğer işletmeler adına tahsilat yapan veya ödeme dağıtan bir PSP, pazar yeri ya da platform, bir ödeme veya e-para lisansına ihtiyaç duyar ya da lisanslı bir ortak altında çalışmalıdır.
- Müşteriler adına stablecoin alıp satan veya gönderen bir firmanın, CASP olarak MiCA yetkilendirmesine ihtiyacı vardır. E-para jetonlarını bir ödeme hizmeti olarak ele alıyorsa, yukarıdaki EBA görüşünün açıkladığı gibi ayrıca bir ödeme lisansına veya lisanslı bir ödeme ortağına ihtiyacı vardır.
- Bir sağlayıcı “sınır ötesi ödeme API'si” sunduğunda, paranın hangi lisans altında hareket ettiğini sorun ve o lisansı ulusal sicilde veya ESMA sicilinde kontrol edin.
İş ödeme akışlarınız için bir kurulum nasıl seçilir?#
Teknolojiden değil, sınır ötesi B2B ödemelerinizin listesinden başlayın. Son on iki ayın tedarikçi ve müşteri ödemelerini koridor, para birimi ve aciliyete göre sıralayın, ardından her grubu bir ödeme kanalıyla eşleştirin:
- SEPA içindeki EUR ödemeleri: bankanız veya sağlayıcınız destekledikten sonra SEPA Instant.
- Büyük tutarlı, ana para birimlerindeki ödemeler: Swift veya uzman bir sağlayıcı; döviz kuru ücretten ayrı olarak teklif edilmiş olmalıdır.
- Sık USD ödemeleri veya yukarıdaki tabloda “Çalışıyor” olarak işaretlenen koridorlar: tek bir koridorda, euro girişi ve çıkışıyla lisanslı bir stablecoin rotasını test edin.
Herhangi bir sağlayıcı için gerçek bir tutar üzerinden tam maliyeti, beklenen teslim süresini, ödemeyi nasıl izleyebileceğinizi ve stablecoin rotaları için ESMA sicilindeki lisans numaralarını ve sağlayıcının ödeme lisansını isteyin. Hacmi taşımadan önce stablecoin rotasını bir çeyrek boyunca mevcut banka rotasının yanında çalıştırmanızı öneririm. Kendi koridorlarınızdaki rakamlar, herhangi bir ortalamadan daha fazla şey söyleyecektir.
Yurt dışındaki müşterileriniz USDC veya başka stablecoin'lerle ödeme yapmak isteyip hesabınıza euro almak istiyorsanız, ItisPay API'yi, faturalamayı ve mutabakatı sağlar. Lisanslama, KYC ve IBAN'ınıza takas işlemleri, AB lisanslı CASP + Ödeme Kuruluşu ortağımız üzerinden yürür; KYB'den ilk işleme kadar onboarding bir haftadan kısa sürede tamamlanabilir.
Bu makale yalnızca bilgilendirme amaçlıdır ve hukuki veya düzenleyici tavsiye niteliği taşımaz.

