Bir AB EMI lisansı, yani elektronik para kurumu olarak yetkilendirme (e-money lisansı olarak da bilinir), düzenleyici kuruma tek bir ücret ödemeden önce bile en az 350.000 € başlangıç sermayesi gerektirir. Kanun, dosyanız eksiksiz olduğunda düzenleyici kuruma karar vermesi için üç aylık süre tanır; ancak Avrupa genelinde medyan bekleme süresi artık 9,5 aydır ve İrlanda Merkez Bankası, eksiksiz bir dosya hazırlamanın bir yılı aşabileceği konusunda uyarıyor.
Ücretler çoğu rehberin kabul ettiğinden daha fazla farklılık gösterir: İrlanda'da 0 €'dan Lüksemburg'da yaklaşık 30.000 €'ya kadar. Yine de bunlar sermaye, ekip ve süreye kıyasla daha az önemlidir. 2026'da kararı şekillendiren iki şey daha var. PSD3, elektronik para kurumlarını tek bir ödeme kurumu rejimi altında birleştirecek ve bir EMI lisansı, kendi ihraç ettiğiniz e-para tokenlerinin ötesinde kripto varlık hizmetleri sunmanıza hâlâ izin vermiyor.
Kısaca
- Bir EMI lisansı en az 350.000 € başlangıç sermayesi gerektirir; ardından ortalama dolaşımdaki elektronik paranın en az %2'si kadar öz kaynak bulundurulmalıdır (EMD2 md. 4 ve 5).
- Başvuru ücretleri İrlanda'da 0 €'dan Malta'da 10.000–15.000 €'ya ve Lüksemburg'da yaklaşık 30.000 €'ya kadar değişir; Malta ayrıca yıllık 25.000 €'dan başlayan bir ücret uygular.
- Yasal süre, eksiksiz bir dosyadan itibaren üç aydır; EBA gerçek medyanı 9,5 ay olarak belirlemiştir (Aralık 2025).
- PSD3, E-Para Direktifi'ni yürürlükten kaldıracak ve bir EMI lisansı, ihraç ettiğiniz e-para tokenlerinin ötesindeki kripto varlık hizmetlerini kapsamaz.
Bir EMI lisansı size ne yapma imkânı tanır?#
Bir EMI lisansı, bir şirketin elektronik para ihraç etmesine olanak tanır: müşterinin önceden ödeyip daha sonra harcayabileceği veya geri alabileceği saklanmış değer. Bu, müşteri bakiyelerini kendi ürününüzde tutma hakkıdır; bir ödeme kurumunun sahip olmadığı bir haktır. EMI'ler ayrıca ödeme hizmetleri sunabilir, ödemelerle bağlantılı kredi verebilir (e-para ile fonlanmayan) ve ödeme sistemleri işletebilir; bunlar, 6. madde uyarınca, E-Para Direktifi (2009/110/EC) kapsamında yapılır ve EMD2 olarak bilinir.
Kesin sınırlar vardır. Bir EMI mevduat kabul edemez. Elektronik parayı itibari değerinde ihraç etmek ve her an itibari değerinde geri almak zorundadır; müşterinin bakiyeyi ne kadar süre tuttuğuna bağlı olarak faiz veya başka bir fayda sağlayamaz (EMD2 md. 6(2), 11 ve 12).
Bir üye devlette yetkilendirildikten sonra lisans, pasaportlama yoluyla AB genelinde geçerlidir (PSD2 md. 11(9)).
| EMI | Ödeme kurumu | |
|---|---|---|
| Başlangıç sermayesi | 350.000 € | Hizmete göre 20.000 €, 50.000 € veya 125.000 € |
| Elektronik para ihraç etme ve müşteri bakiyelerini tutma | Evet | Hayır |
| Ödeme hizmetleri (transferler, ödeme kabulü (acquiring), hesaplar) | Evet | Evet |
| Mevduat kabul etme, faiz ödeme | Hayır | Hayır |
| AB pasaportu | Evet | Evet |
| Kripto varlık hizmetleri | Kısmen, yalnızca kendi e-para tokenleri | Hayır |
Ödeme kurumu sermaye kademeleri PSD2 md. 7'den gelir: yalnızca para transferi için 20.000 €, ödeme başlatma için 50.000 €, temel hizmetler için 125.000 €.
Bir EMI lisansı ne kadara mal olur?#
Gerçek maliyetin üç katmanı vardır: tutmanız gereken sermaye, düzenleyici kuruma ödediğiniz ücretler ve düzenleyici kurumun çalışır halde görmek istediği ekip ve sistemler. Yalnızca ilk ikisinin yayımlanmış rakamları vardır.
Sermaye ve öz kaynaklar#
EMD2 md. 4, yetkilendirme anında başlangıç sermayesinin "en az EUR 350 000" olmasını şart koşar. Bu bir ücret değil, şirkette tutulan sizin paranızdır. Bundan sonra öz kaynaklar, 350.000 € ile ortalama dolaşımdaki elektronik paranın %2'si arasındaki yüksek olandan az olmamalıdır (md. 5(1) ve 5(3)). Ortalama 50 milyon € müşteri bakiyesi olan bir firma, dolayısıyla en az 1 milyon € öz kaynağa ihtiyaç duyar.
Rakamı yukarı çeken iki ayrıntı var. E-parayla bağlantılı olmayan ödeme hizmetleri de sunuyorsanız, bunlar için gereklilik bunun üzerine eklenir (md. 5(2)). Ayrıca düzenleyici kurum, risk yönetiminizi değerlendirdikten sonra öz kaynakları %20'ye kadar artırabilir veya azaltabilir (md. 5(5)).
Düzenleyici kurum ücretleri#
2026'da tek seferlik başvuru ücretleri İrlanda'da 0 €'dan Lüksemburg'da yaklaşık 30.000 €'ya kadar değişir (aşağıdaki ülke tablosu). Yıllık denetim ücretleri daha fazla farklılık gösterir. Malta, yalnızca elektronik para yapan bir kurum için yıllık 25.000 €, elektronik para ve ödeme hizmetleri için 35.000 € ücret alır; ayrıca 2024'te değiştirilen ücret yönetmeliği kapsamında varlıklara veya dolaşımdaki elektronik paraya dayalı değişken bir kısım eklenir. Hollanda ise sabit bir tutar ile komisyon gelirinin bir payını alır.
Hiçbir düzenleyici kurumun yayımlamadığı maliyetler#
Düzenleyici kurumlar, bir uyum görevlisinin, para aklamayı raporlama sorumlusunun (MLRO), dış denetimin, koruma (safeguarding) banka hesabının veya ödeme platformunun size ne kadara mal olacağını yayımlamaz. Bunlar ülkeye, maaşlara ve neyi kendi bünyenizde kurduğunuza bağlıdır. Ayrıca ilk yılda paranızın büyük kısmının harcandığı kalemlerdir: ilk müşteri ödeme yapmadan önce yöneticiler, bir yönetim kurulu, bir AML fonksiyonu ve denetlenmiş hesaplar gerekir. Bir ülke seçmeden önce yazılı teklif isteyin. Yerel üst düzey personel istihdam etmeniz gereken bir pazarda ucuz bir başvuru ücreti, başka bir yerde daha yüksek bir ücretten daha pahalıya gelebilir.
Hangi AB ülkesi EMI için en ucuz ve en hızlısı?#
Ücretler 350.000 € tabanının yanında küçüktür. Ülkeleri birbirinden ayıran, resmi süre başlamadan önce ne kadar işin yapıldığıdır: ön başvuru görüşmeleri, keşif aşamaları ve incelemenin derinliği. EBA'nın Aralık 2025 takip incelemesi, "yönetişim, iç kontrol mekanizmaları ve yerel esas (substance) gibi temel alanlarda önemli farklılıklar sürmektedir" sonucuna vardı. Aşağıdaki tabloda Karar sütunu, düzenleyici kurumun yayımlanmış sürecinin hızlı ve öngörülebilir bir yanıta işaret edip etmediğini belirtir.
| Ülke | Düzenleyici kurum | Başvuru ücreti | Başvurudan önce | Sonuç |
|---|---|---|---|---|
| İrlanda | İrlanda Merkez Bankası | 0 EUR | Zorunlu ön başvuru toplantısı | Hayır |
| Malta | MFSA | 10.000 veya 15.000 EUR | Ön başvuru toplantısı | Duruma göre |
| Hollanda | DNB | 10.400 EUR | Ücret her yıl Staatscourant'ta belirlenir | Duruma göre |
| Lüksemburg | CSSF | 30.000 EUR | Proje hakkında ilk toplantı | Duruma göre |
| Letonya | Latvijas Banka | 5.000 EUR | Eksiksizlik kontrolü, 15 iş günü | Kısmen |
| Kıbrıs | Kıbrıs Merkez Bankası | 10.000 EUR + 5.000 EUR ön aşama | Ağustos 2026'dan beri ücretli keşif aşaması | Duruma göre |
Kaynaklar: İrlanda Merkez Bankası yetkilendirme sayfası; Malta S.L. 376.03, 2024 tarihli L.N. 366 ile değiştirilmiş hali; Hollanda Staatscourant 2026, sayı 20792; Latvijas Banka lisanslama sayfası (tümü 3 Kasım 2026 tarihinde kontrol edildi). Lüksemburg: hukuk bürosu Lexgo'nun özetlediği 2023 tarihli ücret düzenlemesi. Kıbrıs: Cyprus Mail, 31 Temmuz 2026.
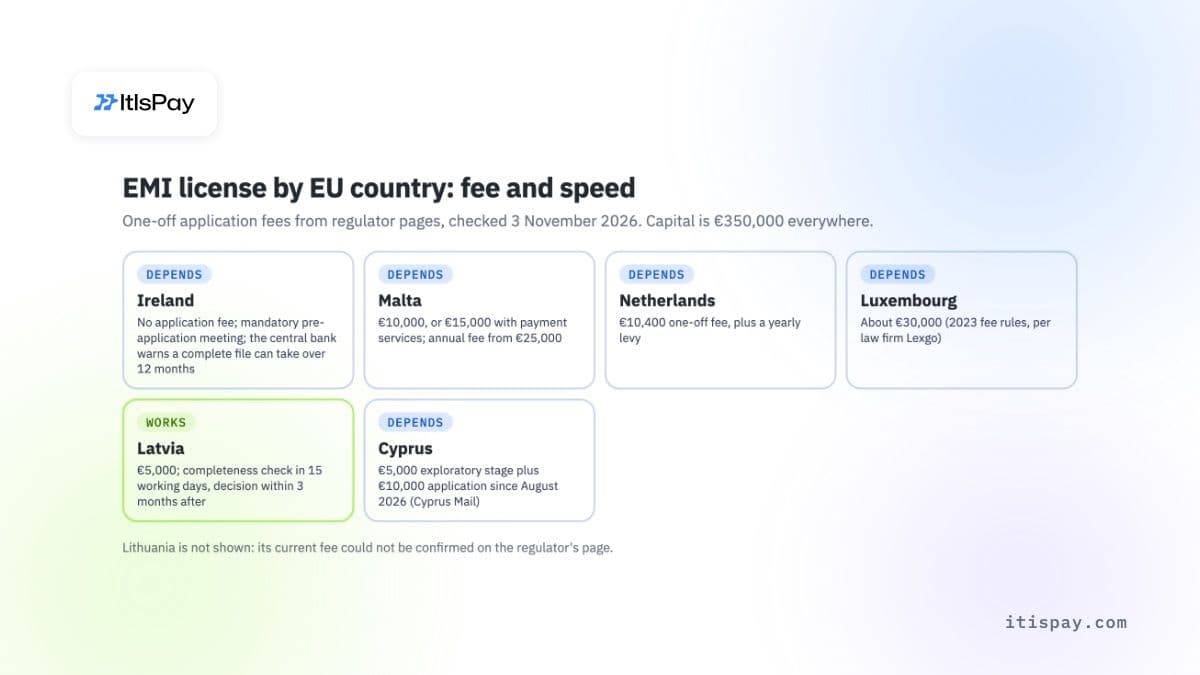
Tablonun gösteremediği birkaç nokta var. İrlanda Merkez Bankası başvuru için ücret almaz, ancak yetkilendirildikten sonra yıllık bir sektör finansman katkı payı (levy) talep eder. Malta hukuku, eksiksiz bir başvurudan itibaren üç ay içinde karara bağlanmayan talebi ret sayar; MFSA bu süreci yalnızca resmî ve eksiksiz bir başvurudan itibaren başlatır. Latvijas Banka, dosyanın eksiksiz olduğunu teyit ettikten sonra üç ay içinde karar vereceğini taahhüt eder. Cyprus Mail'in aktardığına göre Kıbrıs, 3 Ağustos 2026'dan itibaren süreci sıkılaştırdı: iade edilmeyen 5.000 EUR'luk bir keşif aşaması, resmî başvuru ücretinin 5.000 EUR'dan 10.000 EUR'ya yükseltilmesi ve uzman bir firma tarafından olası due diligence (özen yükümlülüğü incelemesi) uygulanması.
Litvanya, EMI'lar için hâlâ yaygın bir tercih. Yazım tarihi itibarıyla Litvanya Bankası'nın güncel ücretini kendi sayfasında doğrulayamadığımız için bu ülkeyi tablodan çıkardık.
Bir EMI lisansı almak ne kadar sürer?#
İlk görüşmenizden yetkilendirmeye kadar en az bir yıl planlayın. Yasadaki üç aylık süre, ancak düzenleyici kurum talep ettiği tüm belgelere sahip olduğunda işlemeye başlar.
Kural, EMD2 aracılığıyla EMI'lara uygulanan PSD2 md. 12'de yer alır: yetkili makam “bir başvurunun alınmasından veya başvuru eksikse karar için gerekli tüm bilgilerin alınmasından itibaren 3 ay içinde” karar vermelidir. Pratikte dosya, eksiksiz sayılmadan önce birkaç kez gidip gelir.
Avrupa Bankacılık Otoritesi (EBA) bu farkı iki kez ölçtü. 2023 tarihli akran incelemesi, yetkilendirme süreçlerinin “4 ila 20 ay veya daha fazla” arasında değiştiğini tespit etti. Aralık 2025 takip incelemesinde EBA şunu söyledi: “AEA'da (başvurunun sunulmasından itibaren sayılan) medyan yetkilendirme süreci artık 9,5 ay sürmektedir.”
İrlanda Merkez Bankası bu konuda yetkilendirme sayfasında alışılmadık ölçüde açık konuşuyor: “Deneyimler, firmaların kararın verilmesini sağlayacak tüm bilgileri sunmasının 12 aydan fazla sürebileceğini gösteriyor.”
Başvuru öncesindeki ayları da hesaplayın. Düzenleyici kurum dosyayı kabul etmeden önce politikaların, üç yıllık iş planının, müşteri fonlarının korunmasına ilişkin düzenlemelerin ve kilit personelin işe alınmasının tamamlanmış olması gerekir.
Düzenleyici kurumlar bir EMI başvurusunda neleri kontrol eder?#
İlk günden itibaren işletmenin müşteri parasını koruyup koruyamadığını ve finansal suçları durdurup durduramadığını kontrol ederler. Dosya, kurulacak bir şirketin planını değil, işleyen bir şirketi göstermek zorundadır.
Beş alanda incelemeyle karşılaşmayı bekleyin:
- Faaliyet programı ve iş planı: neyi, kime, hangi kanallar üzerinden ihraç edeceğiniz ve üç yıllık finansal projeksiyonlar.
- EMD2 md. 7 kapsamında müşteri fonlarının korunması. Kartla veya diğer ödeme araçlarıyla alınan fonlar, elektronik paranın ihracından sonra en geç beş iş günü içinde korunmalıdır; bu düzenlemelerdeki her önemli değişiklik önceden bildirilmelidir.
- Kurumsal yönetim ile yönetim kurulu üyeleri ve nitelikli pay sahipleri üzerinde uygunluk ve güvenilirlik (fit and proper) kontrolleri.
- AML ve terörizmin finansmanıyla mücadele kontrolleri; adı belirtilmiş bir sorumlu kişi ile birlikte.
- Yerel varlık (substance): kararların gerçekte nerede alındığı ve ülkede kimlerin bulunduğu. EBA, denetçilerin hâlâ farklılaştığı başlıca alanlar arasında bunu sayıyor.
Dağıtımın kendine özgü bir kuralı var. Bir EMI, elektronik parayı dağıtıcılar aracılığıyla dağıtabilir ve geri ödeyebilir; ancak elektronik parayı acenteler aracılığıyla ihraç edemez (EMD2 md. 3(4) ve 3(5)).
İrlanda'da süreç, ilk görüşmeden en az beş iş günü önce gönderilen, yaklaşık 15 ila 20 sayfalık bir başvuru öncesi temel bilgiler belgesiyle başlar.
Küçük ölçekli bir EMI kaydı yeterli mi?#
Yalnızca tek bir ülkede ve küçük ölçekte kalmayı planlıyorsanız. EMD2 md. 9 uyarınca bir üye devlet, ortalama dolaşımdaki elektronik para tutarı ulusal sınır olan en fazla 5 milyon EUR'yu aşmayan firmalar için sermaye, öz kaynak ve fon koruma kurallarından muaf tutabilir.
Muafiyetin bedeli pasaporttur. Muaf tutulan kuruluşlar diğer üye devletlerde hizmet sunamaz ve merkez ofis, firmanın fiilen iş yaptığı ülkede bulunmalıdır. Her ülke bu seçeneği sunmaz. AB genelinde müşterilere hizmet vermeyi planlayan bir firma için küçük ölçekli rejim en iyi ihtimalle bir deneme sürümüdür.
PSD3 kapsamında EMI'lar için neler değişiyor?#
PSD3, ayrı elektronik para rejimine son veriyor. Konsey ile Parlamento, Kasım 2025 sonunda PSD3 ve yeni Ödeme Hizmetleri Yönetmeliği (PSR) konusunda geçici bir anlaşmaya vardı. 21 Ekim 2026 tarihli Konsey gerekçe taslağı, paketin “Elektronik Para Direktifini (EMD2) yürürlükten kaldırdığını ve elektronik para kuruluşlarını (EMI) güncellenmiş ödeme kuruluşu (PI) yetkilendirme ve denetim rejimine tamamen entegre ettiğini” belirtiyor.
3 Kasım 2026 itibarıyla nihai metni AB Resmî Dergisi'nde bulamadık. Yayımlanana kadar aşağıdaki ayrıntılar, uzlaşı metni üzerine hukuk firmalarının değerlendirmelerinden alınmıştır ve hâlâ değişebilir:
- A&L Goodbody, elektronik para hizmetinin en az 250.000 EUR gerektireceğini, mevcut 350.000 EUR'dan düşüleceğini ve birden fazla hizmet sunan firmalar için tutarların toplanacağını bildiriyor.
- Mevcut EMI'ların yeni rejim kapsamında yeniden yetkilendirilmesi gerekecek. A&L Goodbody ve Arthur Cox, yürürlüğe girmeden itibaren en fazla 27 aylık bir süreden bahsediyor. Avrupa Parlamentosu'nun özetinde ise yeni başvurunun 24 ay içinde yapılması koşuluyla 30 ay belirtiliyor.
- Konsey, kullanıcı fonlarının korunmasına ilişkin kuralların daha sıkı hale geldiğini belirtiyor.
Şimdi başvurursanız, önce bir EMD2 lisansı alırsınız, ardından PSD3 kapsamında ikinci bir yetkilendirme süreci başlar. Bu ikinci dosyayı planınıza ve bütçenize dahil edin.
Bir EMI lisansı kripto varlıkları ve stablecoin'leri kapsar mı?#
Yalnızca dar bir kapsamda. MiCA (Yönetmelik (AB) 2023/1114) uyarınca bir EMI, bir resmî para birimine referans veren stablecoin niteliğindeki e-para tokenlarını, bir beyaz kitap yayımlar ve teklif tarihinden en az 40 iş günü önce düzenleyici kurumuna bildirimde bulunursa ihraç edebilir (md. 48). MiCA, e-para tokenlarını elektronik para olarak değerlendirir.
Hizmetler açısından md. 60(4) katıdır. Bir EMI, düzenleyici kurumuna 40 iş günü önceden bildirimde bulunduktan sonra, “yalnızca ihraç ettiği e-para tokenlarına ilişkin olarak müşteriler adına kripto varlıkların saklanmasını ve yönetilmesini ve müşteriler adına kripto varlıklar için transfer hizmetlerini sunabilir”. Kriptoyu euroya çevirmek, müşteriler adına başka tokenları tutmak veya bir işlem platformu işletmek, MiCA kapsamında kripto varlık hizmet sağlayıcısı (CASP) olarak yetkilendirme gerektirir. Bir MiCA CASP lisansının neleri gerektirdiğine ilişkin rehberimiz bu süreci, bir MiCA CASP lisansının ne kadara mal olduğu ise bütçeyi ele alıyor.
Bir EMI lisansının yardımcı olmadığı durumlar
- Kendi ihraç ettiğiniz e-para tokenları dışında kripto kabul etmek, değiştirmek veya tutmak: bunun için CASP yetkilendirmesi gerekir.
- Bakiyeler üzerinden faiz ödemek veya mevduat kabul etmek: EMD2 kapsamında yasaktır.
- Küçük ölçekli EMI muafiyeti ile diğer AB ülkelerine hizmet vermek: pasaport yok.
- İkinci başvurudan kaçınmak: PSD3, mevcut EMI'ların yeniden yetkilendirilmesini gerektirecek.
Kendi EMI lisansınızı almalı mısınız?#
Ürününüz saklanan müşteri bakiyeleri ise (cüzdanlar, ön ödemeli kartlar, kullanıcılarınız için hesaplar) ve gelir elde etmeden önce bir yıl veya daha uzun süre 350.000 EUR sermaye ile bir ekibi finanse edebiliyorsanız alın. İhtiyacınız ödeme kabul etmek, euro cinsinden takas yapmak veya tüccarlarınız için kripto eklemekse almayın: lisanslı bir ortak, kendi lisansınız olmadan bunu karşılar.
Kendi lisansınızı ve uyum ekibinizi kurmak henüz doğru adım değilse, lisanslı bir CASP + Ödeme Kuruluşu ortağı üzerinden ilerleyebilirsiniz. ItisPay API, faturalama ve mutabakat hizmetlerini sağlar; ortak yetkilendirmeyi elinde tutar, KYC işlemlerini yürütür ve EUR cinsinden takas yapar; KYB başvurusu gönderiminden ilk işleme kadar bir haftadan kısa sürer.
Bu makale yalnızca bilgilendirme amaçlıdır ve hukuki veya düzenleyici danışmanlık niteliği taşımaz.