Forex ödeme geçidi, brokerin müşteri parasının ilk temas ettiği yerdir. AB'de bu paranın nereye ulaşması gerektiğine ilişkin kurallar, paranın nasıl tahsil edileceğine ilişkin kurallardan daha sıkıdır. Çoğu geçit rehberi bu kısmı atlar. Denetleyicinin kontrol ettiği kısım tam da burasıdır.
Forex brokerları için bir ödeme geçidi seçmek, paranın yatırmadan çekmeye kadar izlediği yolu takip etmekle başlar. Aşağıda; bir ödeme geçidinin müşteri fonlarını nerede takas edebileceği, kart şemalarının brokerleri neden yüksek riskli saydığı, çekimlerin nasıl işlemesi gerektiği ve müşteriler stablecoin yatırdığında neyin değiştiği anlatılmaktadır. Her kural, onu yazan yasaya, düzenleyiciye veya kart şemasına kadar izlenmektedir.
Kısaca
- Müşteri fonları, bir bankadaki veya nitelikli bir para piyasası fonundaki ayrı bir müşteri hesabında bulunmak zorundadır (Delege Direktif (AB) 2017/593, md. 4). Bir geçit iş yeri hesabı yalnızca bir geçiş kanalıdır ve Kıbrıs'ta para, takastan hemen sonra müşteri hesabına aktarılmalıdır (CySEC Genelgesi C418, Kasım 2020).
- Visa, Merchant Data Standards Manual'de (Ekim 2026) MCC 6211'i “High Integrity Risk Financial Trading Platforms” olarak listeler; dolayısıyla yalnızca kartlara dayanan bir broker kırılgandır.
- Anlık SEPA transferleri 10 saniye içinde ulaşır ve 9 Ekim 2025'ten itibaren euro bölgesi bankalarında ücretsiz alıcı adı kontrolü ile gelir; bu da onları çekimler için güçlü bir ödeme altyapısı yapar.
- Bir geçidi, kaç ödeme yöntemi listelediğine göre değil; paranın nerede takas edildiğine, fonları kaynağa nasıl geri gönderdiğine ve her gün nasıl mutabakat yaptığına göre seçin.
Forex ödeme geçidi bir broker için ne yapar?#
Forex ödeme geçidi, müşteri yatırımlarını kart, banka havalesi, e-cüzdan veya kripto ile kabul eder, para çekimlerini öder ve her hareketi brokerin arka ofisine ve işlem platformuna bildirir. E-ticaretten fark sahipliktir. Bir mağazanın geliri mağazaya aittir. Bir brokerin yatırımları ise müşterilerine aittir.
Yatırım firmalarına yönelik AB yasası olan MiFID II, bu görevi Md. 16(9)'da açıkça belirtir: müşteri fonlarını tutan bir firma “müşterilerin haklarını korumak için yeterli düzenlemeler yapmalı ve kredi kuruluşları hariç olmak üzere, müşteri fonlarının kendi hesabına kullanılmasını önlemelidir.”
Bu tek cümle, brokerin geçidinden ihtiyaç duyduğu şeyi değiştirir. Perakende satış için tasarlanmış bir geçit, ücretler düşüldükten sonra net tutarı tek bir işletme hesabına takas eder. Bir broker ise brüt tutarı doğru hesaba takas eden ve her euroyu bir müşteriye bağlayan kayıt sunan bir geçide ihtiyaç duyar. Sorunun kart tarafı, rezervler ve chargeback limitleriyle birlikte, herhangi bir yüksek riskli iş yeri hesabı ile örtüşür. Müşteri parası tarafı ise brokerlere özgüdür.
Forex ödeme geçidi müşteri parasını nerede takas etmelidir?#
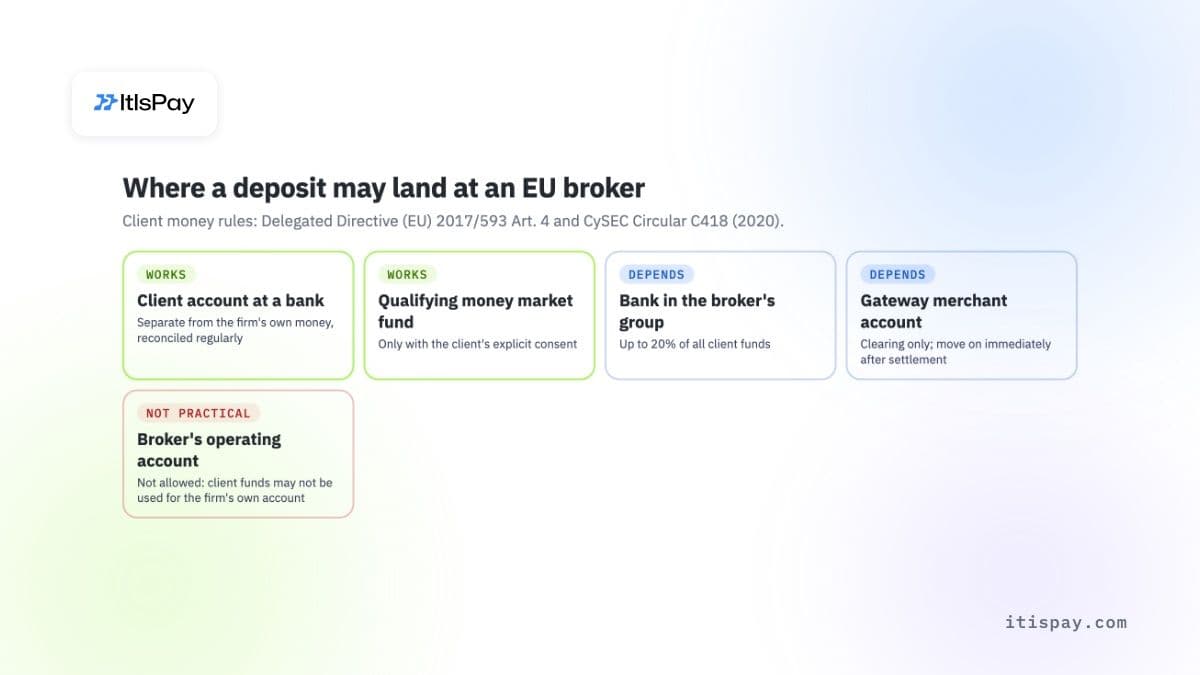
Müşteri parası, bir merkez bankasındaki, yetkili bir kredi kuruluşundaki, üçüncü ülke bankasındaki veya nitelikli bir para piyasası fonundaki bir müşteri hesabında bulunmalıdır. Ödeme kuruluşu veya e-para kuruluşu bu listede yer almaz. Bir geçidin iş yeri hesabı takas için parayı taşıyabilir, ancak bu bir geçiş durağıdır, parayı tutma yeri değildir.
AB hukukunun gerektirdikleri#
Komisyon Delege Direktifi (AB) 2017/593 ayrıntıları belirler. Md. 4(1), bir firmanın müşteri fonlarını yukarıdaki dört kuruluş türünden biriyle “derhal” yerleştirmesi gerektiğini söyler. Ödeme ve e-para kuruluşları bunlar arasında değildir; bu, listeye ilişkin yorumumuzdur, çünkü Direktif bunlardan adlarıyla söz etmez. Md. 2(1) ayrıca, müşteri fonlarının firmanın kendi parasından ayrı olarak tanımlanmış hesaplarda bulunması gerektiğini ve bu fonları tutan üçüncü taraflarla düzenli mutabakat yapılması gerektiğini ekler.
Md. 4(3), grup riskini sınırlar: brokerin kendi grubundaki bir bankaya yatırılan fonlar, firma küçük bir bakiye için sınırın orantısız olduğunu göstermedikçe, tüm müşteri fonlarının %20'sini aşamaz.
CySEC'in iş yeri hesapları için eklediği kurallar#
Kıbrıs birçok AB forex ve CFD brokerine ev sahipliği yapar ve denetleyicisi geçit kısmını yazılı hale getirmiştir. CySEC Genelgesi C418 (27 Kasım 2020), Kıbrıs yatırım firmalarının müşteri ödemelerini her iki yönde takas etmek için ödeme ve e-para kuruluşlarında iş yeri hesapları tutmasına izin verir. Koşullar katıdır:
- müşteri fonları, “ödeme işlemlerinin takas/yerleşiminden hemen sonra” uygun bir bankadaki müşteri hesabına aktarılmalıdır;
- broker, yatırım takas edilmeden önce bir işlem hesabına (trading account) yatırılan tutarı alacak kaydederse, aynı tutarı önce kendi fonlarından müşteri hesabına aktarmalıdır;
- ödeme sağlayıcısı döner rezerv tutuyorsa, broker aynı tutarı kendi parasından müşteri hesabına tamamlar;
- sağlayıcı bir AB Üye Devleti'nde veya eşdeğer bir üçüncü ülkede düzenlenmiş olmalıdır ve brokerlerden sağlayıcılarını web sitelerinde listelemeleri istenir.
Genelge ayrıca yaygın bir kısa yolu da kapatır: “İş yeri hesapları yalnızca ve yalnızca CIF'ler tarafından kullanılmalıdır.” Bir broker iş yeri hesabını bir iştirake veya tanıtıcı aracıya (introducing broker) ödünç veremez. Birleşik Krallık'ta FCA, müşteri parasının doğrudan bir müşteri banka hesabına ödenmesini bekleyen CASS 7.13 aracılığıyla benzer bir sonuca ulaşır.
Bir geçit alıcısı için bu, tek bir test sorusu doğurur: bir müşterinin 1.000 € yatırdığı gün, 1.000 €'nun geldiği hesap kimin adına açıktır ve bu para ne kadar hızlı müşteri hesabına geçer?
Kart şemaları forex brokerlarını neden yüksek riskli görür?#
Kart şemaları brokerları satıcı kategori kodu (MCC) ile sınıflandırır ve işlem platformlarının kodları en yüksek risk gruplarında yer alır. Visa'nın Merchant Data Standards Manual (Ekim 2026) belgesi, kart mevcut değilken MCC 6211'i “High Integrity Risk Financial Trading Platforms” (Yüksek Bütünlük Riskli Finansal İşlem Platformları) olarak listeler. Visa'nın ayrı Integrity Risk Program'ı kapsamında edinen kuruluşlar (acquirer), bu tür satıcıları sisteme dahil etmeden (onboarding) önce kaydetmek zorundadır.
Aynı kılavuz kripto borsalarını ve on-ramp hizmetlerini MCC 6051 ve 6012 altına yerleştirir. Ana işi olmasa bile, nakit benzeri (quasi-cash) ürün satan bir satıcının bu kodlardan birini kullanmasını şart koşar. Müşterilerin kartla satın alınan kriptoyla hesap bakiyesi yüklemesine izin veren bir broker, aynı anda iki yüksek riskli kodun altına girebilir.
Uygulamada kartlar broker için iki risk taşır. Kart çıkaran bankalar işlem platformu kodlarında daha sık reddetme eğilimindedir, bu nedenle para yatırma işlemlerinin başarı oranı düşer. Para kaybeden müşteriler yatırımlarına bazen yetkisiz ödeme olarak itiraz eder; bu da ihtilaf oranlarını ve rezerv taleplerini yükseltir. Brokerlar genellikle birden fazla acquirer ile ve her kartı onaylanma ihtimali en yüksek sağlayıcıya yönlendiren ödeme orkestrasyonu ile yanıt verir. Yönlendirme onay oranlarını artırır, ancak ihtilaf riski karta bağlı kalır.
Forex brokerı para çekme işlemleri nasıl işlemeli?#
Para çekme işlemleri, paranın geldiği hesaba veya karta, müşterinin kendi adına kayıtlı olanına geri yapılmalıdır. Yatırımı aşan kârlar ise aynı ada kayıtlı, doğrulanmış bir banka hesabına gönderilmelidir. “Kaynağa iade” kuralı sektör uygulaması ve AML savunmasıdır, tek bir AB yasası maddesi değildir; bu nedenle geçidin bunu açık istisnalarla kurması gerekir.
Yasal dayanak daha geniştir. 10 Temmuz 2027'den itibaren uygulanacak olan yeni AB Kara Para Aklamayı Önleme Tüzüğü (AB) 2024/1624, yatırım firmaları dahil yükümlü kuruluşlardan, gerektiğinde müşteri fonlarının kaynağı ve hedefine ilişkin bilgi almalarını ister. 2018'de bir Kıbrıslı hukuk bürosu tarafından özetlenen CySEC AML denetimlerinde, fonların geldikleri aynı hesaba, müşterinin kendi adına olmak üzere iade edilmesi iyi uygulama olarak sıralanmıştı.
Zor vakalar, para çekme işlemlerinin sorunsuz ilerleyip ilerlemeyeceğini belirler:
- Yatırımı aşan kâr: Kart iadesi ödenen tutarı aşamaz. Geçit bu nedenle yatırıma kadar iade eder, kalanı banka havalesiyle veya kartın desteklemesi halinde kart ödemesi (card payout) olarak gönderir.
- Süresi dolmuş veya kapatılmış kart: İade başarısız olur ve geçidin aynı ada kayıtlı, doğrulanmış bir banka hesabına geri dönüş yöntemine ihtiyacı vardır.
- Birden fazla yatırım yöntemi: Para çekme işlemleri kaynaklar arasında orantılı olarak bölünür veya yatırımların geliş sırasına göre iade edilir. Kural yazılı olarak belirlenmelidir.
- Kripto yatırımları: Fonlar, müşterinin kontrol ettiği bir adrese, seyahat kuralı (travel rule) verileriyle birlikte geri gönderilir.
Anlık SEPA transferleri banka ayağını basitleştirir. (AB) 2024/886 sayılı Tüzük uyarınca euro bölgesindeki bankalar, 9 Ocak 2025'ten itibaren anlık transfer almak, 9 Ekim 2025'ten itibaren ise göndermek zorundaydı. Ödeme ve e-para kuruluşları için süre 9 Nisan 2027'dir. Fonlar alıcıya 10 saniye içinde ulaşmalı ve anlık transferler standart transferlerden daha pahalı olamaz. 9 Ekim 2025'ten beri euro bölgesindeki bankalar ayrıca, ücretsiz olarak, alıcının adının IBAN ile eşleşip eşleşmediğini kontrol etmek ve eşleşmiyorsa ödeyeni uyarmak zorundadır. Broker için bu, ödemelerde işe yarar bir isim kontrolüdür; ancak toplu ödeme gönderen bir firma bunu kapatabilir.
Forex brokerı hangi ödeme yöntemlerini sunmalı?#
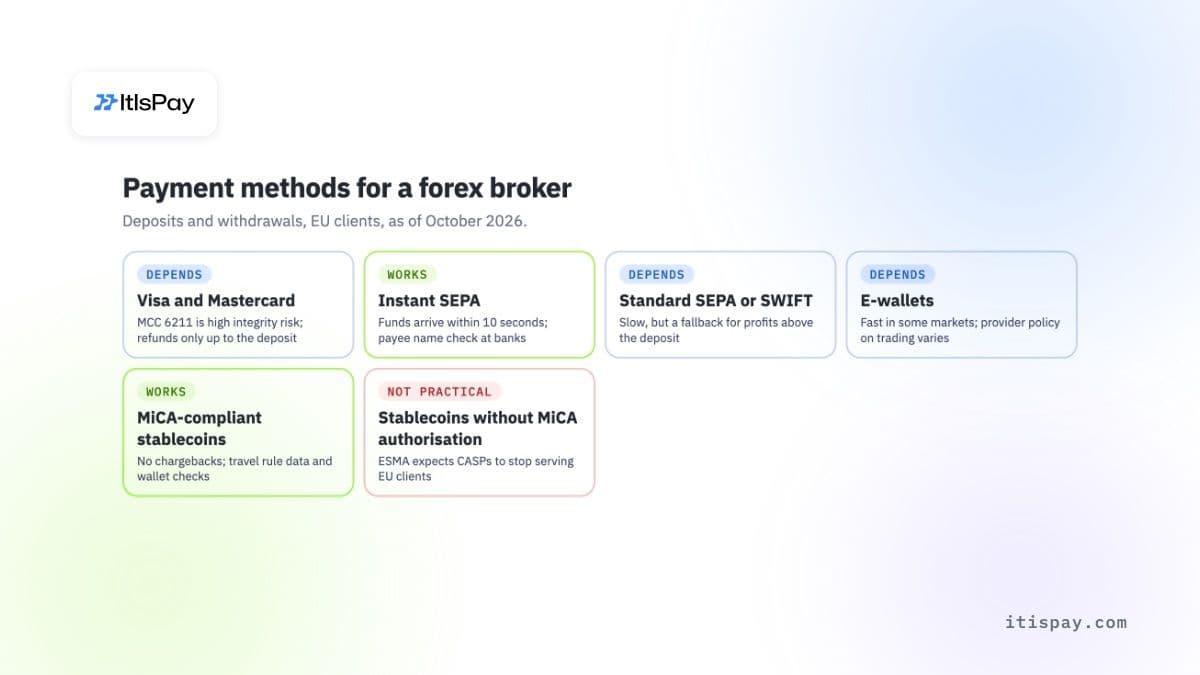
Geniş erişim için kartları, euro kullanan müşteriler ve para çekme işlemleri için anlık SEPA'yı, zaten kripto tutan müşteriler için ise MiCA uyumlu stablecoin'leri sunun. Her ödeme kanalı farklı şekilde arızalanır; bu nedenle yalnızca birine bağımlı bir broker, o kanal bozulduğunda savunmasız kalır.
| Yöntem | Yatırımlar | Para çekme | Ana risk | Karar |
|---|---|---|---|---|
| Visa ve Mastercard | Anlık, müşterilere tanıdık | Yalnızca yatırım tutarına kadar iade | Yüksek riskli MCC, ihtilaflar, rezervler | Duruma bağlı |
| Anlık SEPA | 10 saniye içinde, yalnızca euro | Hızlı, alıcı adı kontrolüyle | Yalnızca euro bölgesi bankaları | İşe yarar |
| Standart SEPA veya Swift | Yavaş, bir veya daha fazla gün | Kârlar için yedek yöntem | Hız, Swift'te ücretler | Duruma bağlı |
| E-cüzdanlar | Bazı pazarlarda hızlı | Aynı cüzdana geri | İşlemlere ilişkin sağlayıcı politikası | Duruma bağlı |
| MiCA uyumlu stablecoin'ler (USDC, EURC) | Dakikalar, chargeback yok | Doğrulanmış adrese geri | Seyahat kuralı, cüzdan kontrolleri | İşe yarar |
| MiCA yetkisi olmayan stablecoin'ler | Offshore olarak mümkün | AB'de desteklemesi zor | ESMA, hizmetlerin durmasını bekliyor | Hayır |
Stablecoin'ler bir broker için yalnızca biri bunları euroya çevirip doğru hesaba aktarırsa işe yarar. Bir kripto-fiat ödeme geçidi bu dönüşümü yapar, ancak yukarıdaki bölümdeki müşteri parası kuralları, geçidin ödediği euroler için hâlâ geçerlidir.
MiCA kapsamında bir forex brokeri kripto para yatırmalarını kabul edebilir mi?#
Evet, iki yoldan biriyle. Ya broker, düzenleyicisine bildirimde bulunarak MiFID yetkilendirmesi kapsamında kripto hizmetini kendisi sunar ya da yetkili bir kripto varlık hizmet sağlayıcısı (CASP) kripto varlığı alır, dönüştürür ve brokera euro olarak öder. Bu yollardan biri olmadan AB'de kripto hizmetleri yürütmek yasaktır.
MiCA, (AB) 2023/1114 sayılı Tüzük, 59. madde ile kripto varlık hizmetlerini yetkili CASP'lere ve belirli zaten düzenlenmiş firmalara ayırır. 60(3). madde, bir yatırım firmasının MiFID izinlerine uyan kripto hizmetlerini, örneğin kripto saklama veya kriptonun fonlarla takasını, en az 40 iş günü önceden ana düzenleyicisine bildirimde bulunduktan sonra sunmasına izin verir. Bunun ötesindeki her şey tam bir MiCA CASP lisansı gerektirir. MiCA öncesinde faaliyet gösteren firmalar için geçiş süresi en geç 1 Temmuz 2026'da sona erdi.
Yatırımın ardından iki kural daha devreye girer:
- Travel rule (seyahat kuralı). Fon Transferi Tüzüğü (AB) 2023/1113, 30 Aralık 2024'ten beri uygulanmaktadır. Kripto transferleri gönderen (originator) ve lehtar (beneficiary) verilerini taşımak zorundadır. Kendi kendine barındırılan bir cüzdandan yapılan 1.000 €'nun üzerindeki transferlerde, alıcı CASP, müşterinin o adresin sahibi olup olmadığını veya adresi kontrol edip etmediğini doğrulamalıdır.
- Stablecoin seçimi. ESMA, Ocak 2025'te CASP'lerden MiCA uyumlu olmayan stablecoin'lere ilişkin hizmetleri kısıtlamalarını istedi. 8 Ekim 2026'da bir adım daha ileri giderek CASP'lerin "Avrupa Birliği'ndeki müşterilere MiCA uyumlu olmayan stablecoin'lerle ilgili hizmet sunmayı durdurması gerektiğini" söyledi; kalan pozisyonlar üç ay içinde tasfiye edilmelidir. Circle, Temmuz 2024'te Fransa'da USDC ve EURC'yi e-para jetonu olarak ihraç etme yetkisine sahip olduğunu duyurdu. Diğer herhangi bir token için kabul etmeden önce ESMA'nın geçici MiCA kayıt listesini kontrol edin.
Birleşik Krallık ise farklıdır. FCA, 6 Ocak 2021'den beri perakende müşterilere CFD'ler dahil kripto türev ürünlerinin satışını yasaklamıştır. Yatırım yöntemi olarak kripto, işlem gören bir ürün olarak kriptodan ayrı bir meseledir.
Forex ödeme geçidi nerede yardımcı olmaz?#
Geçidin yardımcı olmadığı durumlar
- Ürün kurallarını değiştirmez. Perakende CFD müşterilerine yönelik ESMA'nın 2018 sınırları, artık ulusal kurallar olarak yürürlükte kalır: ana para çiftlerinde 30:1 kaldıraç, %50 teminat seviyesinde pozisyon kapatma, negatif bakiye koruması ve risk uyarısı.
- Sınır ötesi satışı yasal hale getirmez. ESMA, Temmuz 2019'da AB dışındaki firmaların AB müşterilerine yalnızca müşterinin kendi münhasır inisiyatifiyle hizmet verebileceğini belirtti.
- Birleşik Krallık'taki perakende kripto türevlerini kapsamaz; FCA bunları Ocak 2021'den beri yasakladı.
- Yatırım firması olarak kendi KYC ve AML yükümlülüklerinizin yerini almaz; gerçek bir brokerın adını kopyalayan klon firmaların kontrolünün yerini de almaz.
Forex ödeme geçidi nasıl seçilir: sorulması gereken sorular#
Paranın nereye geçtiğini, çekimlerin nasıl yönlendirildiğini ve raporların nasıl göründüğünü sorun. Cevaplar, bir sağlayıcının daha önce düzenlenmiş brokerlarla çalışıp çalışmadığını hızla gösterir.
| Soru | Neden önemli | İyi yanıt |
|---|---|---|
| Yatırım kimin hesabında takas edilir? | Müşteri parası kuralları | Müşteri hesabı veya takastan hemen sonra aktarılan geçiş hesabı |
| Sağlayıcı AB'de düzenleniyor mu? | CySEC C418 ve due diligence | Adı belirtilmiş lisans ve denetleyici |
| Rezervler nasıl tutulur ve serbest bırakılır? | Müşteri hesabını siz doldurursunuz | Yazılı şartlar ve serbest bırakma takvimi |
| Kaynağa iade özelliği var mı? | AML ve itiraz savunması | Kârlar, süresi dolmuş kartlar ve birden fazla yöntem için kurallar |
| Her iş günü mutabakat yapabiliyor musunuz? | CySEC günlük kontrol bekler | Müşteri kimlikleriyle işlem bazında raporlar |
| Kripto, travel rule verileriyle birlikte mi geliyor? | Fon Transferi Tüzüğü | Gönderen (originator) verisi ve 1.000 €'nun üzerinde cüzdan kontrolleri |
| Ödemeler alıcı adına göre kontrol ediliyor mu? | Yanlış hesap ve dolandırıcılık riski | Alıcı doğrulamalı anlık SEPA |
Kıbrıs, günlük mutabakatı norm olarak görür: C418, her gün işlem yapan firmaların her iş günü müşteri banka bakiyelerini mutabakata götürmesini ve farklılıkların birkaç gün içinde kapanan zamanlama açıkları olmasını bekler. Haftada tek bir net takas gönderen bir forex ödeme geçidi bu işi çok daha zorlaştırır; iyi forex ödeme işleme, her müşteri yatırımı için size tek bir satır verir.
Kart acquirer'ları sizi reddetmeye veya dondurmaya devam ederse, stablecoinler chargeback (ters ibraz) riski olmayan bir ödeme kanalıdır. ItisPay, API, faturalandırma ve mutabakat hizmeti sunar: USDC, BTC ve diğer varlıkları kabul edersiniz ve bir IBAN üzerinden EUR olarak takas alırsınız; oradan müşteri fonlarını müşteri banka hesabınıza aktarırsınız. Lisanslama, KYC ve takas, AB lisanslı CASP + Ödeme Kuruluşu ortağımız tarafından yürütülür. Yüksek riskli işletmelerle çalışıyoruz; her işletme ayrı ayrı incelenir ve katılım, lisanslı ortaklarımızın onayına bağlıdır. Silah, yetişkin içeriği veya nutrasötik kabul etmiyoruz.
Bu makale yalnızca bilgilendirme amaçlıdır ve hukuki veya düzenleyici danışmanlık niteliği taşımaz.