

AB'de bankalar için kripto saklama ayrı bir lisans gerektirmez; çünkü bir banka bu hizmeti bildirim yoluyla kendi müşterilerine sunabilir. MiCA'nın 60. maddesi uyarınca (MiCA, AB Kripto Varlıklar Pazarları Düzenlemesi'dir), bir kredi kuruluşu hizmete başlamadan en az 40 iş günü önce ana ülke düzenleyicisine bildirimde bulunur ve düzenleyici dosyanın eksiksiz olup olmadığını kontrol eder. Düzenleyici lisans vermez.
Asıl zor kararlar başka yerdedir: temel anahtar altyapısını kendi kurmak mı yoksa kiralamak mı, kripto varlıkların ne kadar sermaye bağladığı ve lansmanın gerçekte ne kadar sürdüğü. Aşağıda her biri düzenleme metni, ESMA kaydı ve BNY, BBVA ile Deutsche Bank'ın şimdiye kadarki uygulamaları esas alınarak yanıtlanmaktadır.
Önemli anlar
Kısaca
- Banka, kripto saklama hizmetini yetkilendirmeyle değil bildirimle sunar: lansmandan 40 iş günü önce, 20 iş günlük eksiksizlik kontrolüyle (MiCA 60. md.).
- Saklama kuralları her sağlayıcı için olduğu gibidir: müşteri sözleşmesi, pozisyon kaydı, en az üç ayda bir hesap dökümü, üç katmanlı ayrıştırma ve kayıp varlıklardan sorumluluk (MiCA 75. md.).
- Ağır sermaye yükü, yani %1.250 risk ağırlığı ve Tier 1 sermayenin %1'i ile sınırlama, bankanın kendi tuttuğu kripto varlıklar için yazılmıştır (CRR 501d. md.). Ayrılmış müşteri varlıklarının nasıl ele alınacağı ise denetleyicinize sorulacak bir konudur.
- 20 Ekim 2026 güncellemesi itibarıyla ESMA kaydında en az 128 kuruluş “60. madde” olarak işaretlenmiştir; çoğunluğu Alman'dır. 27'si saklama hizmetini listelemekte, bunların yaklaşık 19'u ise bankadır.
Bankalar kripto saklama hizmeti sunmak için kripto varlık hizmet sağlayıcısı (CASP) lisansına ihtiyaç duyar mı?#
Hayır. CASP, MiCA kapsamında yetkilendirilmiş bir kripto varlık hizmet sağlayıcısıdır ve bankalar bu yoldan muaftır. MiCA 60(1), bir kredi kuruluşunun “hizmetleri ilk kez sunmadan en az 40 iş günü önce, 7. fıkrada belirtilen bilgileri ana Üye Devletinin yetkili makamına bildirmesi halinde kripto varlık hizmetleri sunabileceğini” belirtir (Yönetmelik (AB) 2023/1114).
Düzenleyicinin ardından gerekli tüm bilgilerin mevcut olup olmadığını kontrol etmesi için 20 iş günü vardır (60(8). md.). Eksik bir şey varsa bunu ister ve en fazla 20 iş günü olan bir süre belirler. Bu süre boyunca sayaç durur. Dosya eksikken başlayamazsınız. 60. madde onaylama ya da reddetme konusunda açık bir yetki içermez. 60(10). madde ayrıca bankalar bakımından birkaç CASP maddesini uygulanmaz kılar: başvurular, ret, geri çekme, nitelikli paylar ve sermaye. Bunları bankacılık mevzuatı zaten düzenlemektedir.
ESMA Soru-Cevap 2088 (29 Ocak 2024) kapsamı teyit eder: “Bir kredi kuruluşu, 60. madde bildirimine dayanarak herhangi bir kripto varlık hizmetini sunabilir.” Belge iki uyarı ekler. Belirli bir hizmet türü için lisansı olmayan bir banka, bu hizmete ilişkin bilgileri sağlamakta zorlanabilir. Ayrıca bildirim, ülkeden ülkeye farklılık gösteren ulusal bankacılık kurallarına uygun olmalıdır.
Yani bildirim kâğıt üzerinde hızlıdır. Asıl iş dosyadadır.
60. madde bildirimine neler girer?#
60(7). fıkra bilgileri sıralar. Delege Edilmiş Yönetmelik (AB) 2025/303 ayrıntıları belirler. Uygulama Yönetmeliği (AB) 2025/304 formları düzenler. Her ikisi de 20 Şubat 2025'te AB Resmi Gazetesi'nde yayımlanmıştır. Faaliyet programı; iş yapısını, hedef müşterileri, pazarlama kanallarını ve üç yıllık kapasiteyi kapsamalıdır.
| 60(7). fıkra maddesi | Düzenleyicinin istediği | Saklama için gerekli mi? |
|---|---|---|
| (a) Faaliyet programı | Hangi hizmetler, nerede ve nasıl pazarlanır | Evet |
| (b) AML/CFT kontrolleri | İç kontroller, ML/TF risk değerlendirmesi, iş sürekliliği planı | Evet |
| (c) BT belgeleri | Sistem ve güvenliğin teknik açıklaması ile teknik olmayan özet | Evet |
| (d) Ayrıştırma prosedürü | Müşteri kripto varlıklarının ve fonlarının nasıl ayrı tutulduğu | Evet |
| (e) Saklama ve yönetim politikası | Anahtarların ve varlıkların nasıl tutulduğu | Evet |
| (j) Kripto varlık türü | Hizmetlerin e-para jetonlarıyla, varlığa dayalı jetonlarla veya diğer kripto varlıklarla ilgili olup olmadığı | Evet |
| (k) Transfer hizmetleri | Müşteriler için transferlerin nasıl gerçekleştirildiği | Transfer sunuyorsanız |
(f) ila (i) bentleri yalnızca işlem platformları, borsa, emir iletimi ve danışmanlık faaliyetleri için geçerlidir. Yalnızca saklama hizmeti sunan bir banka bu bentleri uygulamaz. Çalışmanın büyük kısmı (c) ve (e) bentlerinde yoğunlaşır, çünkü bu bentler ya sizin kurduğunuz ya da kiraladığınız altyapıyı tanımlar.
MiCA, kripto varlık tutan bir bankadan ne ister?#
Faaliyete başladığında, bildirimde bulunmuş bir banka, yetkili bir kripto varlık hizmet sağlayıcısı (CASP) ile aynı saklama kurallarına tabidir. Bu kurallar MiCA'nın 75. maddesinde yer alır ve menkul kıymet saklaması ile tanışık olan herkese tanıdık gelecektir. Tek fark şudur: korunan şey bir özel anahtardır; yani blokzincirde varlığı hareket ettiren gizli bilgidir.
Müşteri sözleşmesi (md. 75(1)) en azından şunları belirtmelidir: taraflar, hizmet, saklama politikası, müşteriyle iletişim ve kimlik doğrulama yöntemi, güvenlik sistemleri, ücret ve masraflar ile uygulanacak hukuk.
Kayıt tutma yükümlülükleri (md. 75(2), (3) ve (5)) gelir: her müşteri adına pozisyonların bir kaydı ve “üç ayda en az bir kez ve müşterinin talebi üzerine” verilen bir pozisyon beyanı. Saklama politikası, “dolandırıcılık, siber tehditler veya ihmal nedeniyle” kayıp riskini en aza indirmelidir ve müşteriler bu politikanın bir özetini isteyebilir.
Ayrıştırma (md. 75(7)) üç katmandan oluşur. Müşteri varlıkları bankanın kendi varlıklarından ayrı tutulur, blokzincirin kendisinde ayrı olarak tutulur ve bankanın alacaklılarının bu varlıklar üzerinde hiçbir talep hakkı olmayacak şekilde hukuken ayrıştırılır. Bunun üzerine operasyonel ayrıştırma eklenir. 70. madde ise iflas durumunda müşterilerin mülkiyet haklarını korumaya yönelik genel bir yükümlülük getirir ve müşteri kriptosunun bankanın kendi hesabına kullanılmasını yasaklar.
Sorumluluk konusunda (md. 75(8)) banka, kendisine atfedilebilir bir olay nedeniyle kripto varlıkların veya bunlara erişim araçlarının kaybından sorumludur. Sorumluluk “kaybın gerçekleştiği andaki, kaybedilen kripto varlığın piyasa değeriyle sınırlıdır.” Bankanın kontrol etmediği, blokzincire özgü sorunlar kapsam dışıdır.
Denetleyiciler bu kontrolleri yetkili CASP'lerde zaten test ediyor. Temmuz 2026'da ESMA, saklama konusunda ortak bir denetim eylemi başlattı: “CSA, CASP'lerin saklama faaliyetleriyle ilgili dijital operasyonel dayanıklılık çerçevelerinin olgunluğunu değerlendirecek.” Kapsam anahtarları ve depolamayı, işlem kontrollerini, olay müdahalesini ve üçüncü taraflara bağımlılığı içerir. Çalışma 2026 sonundan 2027'ye uzanacak, rapor 2027'nin ikinci yarısında yayımlanacaktır. Eylemde bankalar adıyla anılmıyor, ancak aynı soruların geleceğini beklemek gerekir.
Kripto saklaması bir bankaya ne kadar sermaye maliyeti getirir?#
Banka kripto varlıkları yalnızca müşteriler adına tuttuğu sürece, muhtemelen yönetim kurullarının korktuğundan daha az. AB'nin kripto için sermaye kuralı, Sermaye Gereklilikleri Yönetmeliği'nin 501d maddesidir ve bu madde bankanın kendi varlıklarını ilgilendirir. Geleneksel varlıklarla desteklenen, MiCA'ya uygun varlığa dayalı jetonlar %250 risk ağırlığı alır. Diğer tüm kripto varlıklar %1.250 alır ve bunlara toplam maruziyet, Ana sermayenin (Tier 1) %1'iyle sınırlıdır. Tokenleştirilmiş geleneksel varlıklar, temsil ettikleri varlık gibi değerlendirilir.
Md. 75(7) uyarınca saklanan müşteri varlıkları, bankanın malvarlığından hukuken ayrıdır. Yaygın yoruma göre bunlar bankanın kendi kripto maruziyeti değildir; ancak 501d maddesi bunları açıkça istisna tutmaz. Yine de operasyonel risk taşırlar. Basel Komitesi'nin kripto standardı (SCO60, 1 Ocak 2026'dan itibaren geçerli), operasyonel risk bölümlerini “ayrı tutma esasına dayalı olarak müşteri kripto varlıklarının muhafazası veya yönetimini içeren saklama hizmetlerine” uygular. Bu risk, standart operasyonel risk yaklaşımı üzerinden karşılanır. AB metinleri ayrı bir saklama payı öngörmez. İş planınızı boyutlandırmadan önce denetleyicinizin bunu nasıl yorumladığını sorun.
Kurallar yine de değişebilir. 20 Mayıs 2026'da Basel Komitesi, “bankaların kripto varlık maruziyetlerine ilişkin prudansiyel standardının hedefli unsurlarının incelemesini hızlandırdığını” açıkladı. 2026 Ekim ayı sonu itibarıyla yayımlanmış bir sonuç bulamadık.
Kripto saklaması için hangi model uygundur: kurmak mı, kiralamak mı?#
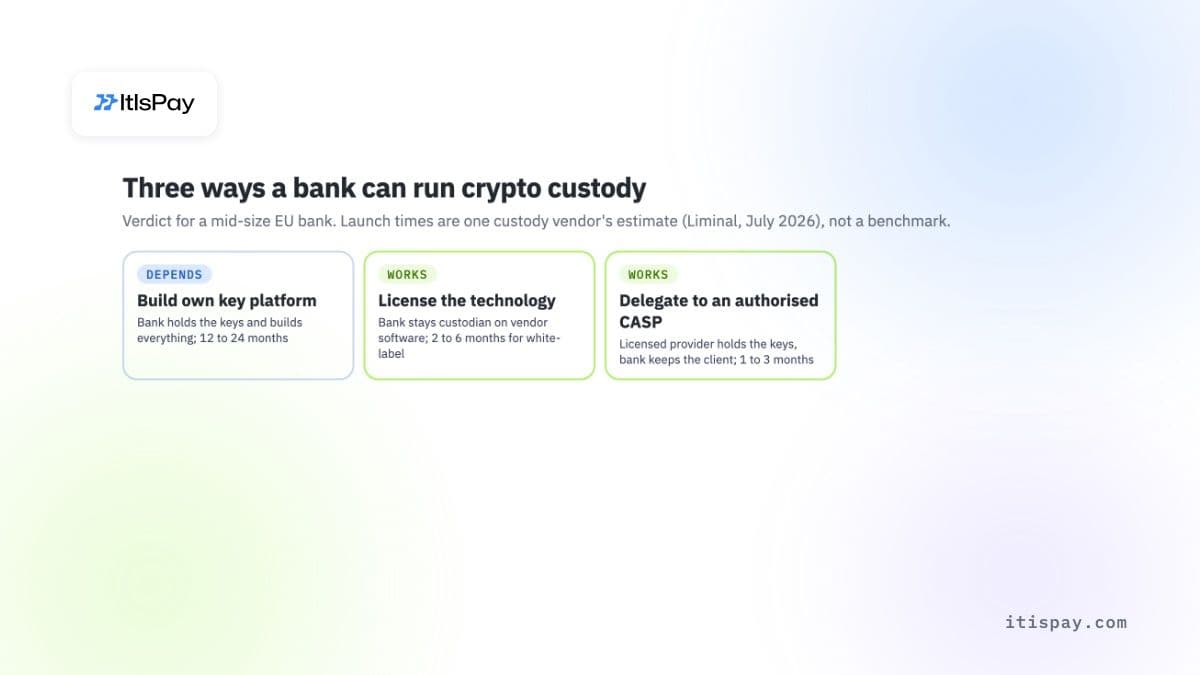
Üç yol var ve canlıya geçen bankaların tümü bu yollardan birini kullanıyor.
Kendi anahtar altyapınızı kurun#
Banka kendi anahtar yönetimini, cüzdanlarını ve kontrollerini işletir. BBVA, Mart 2025'te İspanyol kripto hizmetinin “kendi kriptografik anahtar saklama altyapısını” kullandığını açıkladı. BNY, 2022'de başlattığı ve Ekim 2026'da seçili AB kurumlarına genişlettiği kendi Dijital Varlık Saklama platformunu işletiyor. Bu model en fazla kontrolü sağlar, ancak en uzun yolu da bu modeldir. Banka güvenlik tasarımına, denetimlere ve personele sahip olur.
Teknolojiyi lisanslayın, saklayıcı olarak kalın#
Banka hukuken ve kayıtlarda saklayıcı olmaya devam eder, ancak anahtar altyapısı bir teknoloji sağlayıcısından gelir. Bu modelde sağlayıcı yazılımı sunar; banka politikaları yazar ve sorumluluğu üstlenir. Deutsche Bank'ın Taurus ile uzun süredir devam eden bir teknoloji ortaklığı vardır. Bloomberg'ün Temmuz 2025'te aktardığına göre banka 2026'da saklama hizmetini başlatmayı planladı; haberlere göre bu hizmet Bitpanda ile birlikte sunulacak.
Saklamayı yetkili bir CASP'e devredin#
Md. 75(9), bir saklama sağlayıcısının başka bir sağlayıcı kullanmasına izin verir; ancak “yalnızca 59. madde uyarınca yetkilendirilmiş kripto varlık hizmet sağlayıcılarını kullanabilir” ve müşteri bilgilendirilmelidir. Banka, saklayıcı rolünü üstlenen lisanslı bir sağlayıcı aracılığıyla da saklama hizmeti sunabilir; bu durumda müşteri ilişkisini ve bankacılık uygulamasını kendisi yönetmeye devam eder. Bu düzenlemede bankanın, örneğin müşteri emirlerini iletmek için kendi bildirimine ihtiyacı olup olmadığı, hukuk danışmanına sorulması gereken bir sorudur.
| Model | Anahtarları kim tutar | Bankanın kurduğu | Canlıya geçiş süresi (satıcı tahmini) | Orta ölçekli bir banka için karar (bizim görüşümüz) |
|---|---|---|---|---|
| Kendi platformunu kurmak | Banka | Anahtar yönetimi, cüzdanlar, güvenlik, denetimler, operasyon ekibi | 12 ila 24 ay | Duruma bağlı |
| Teknoloji lisanslamak | Banka, satıcı yazılımı üzerinde | Politikalar, entegrasyon, operasyon; yazılım altyapısını satıcı sağlar | Beyaz etiket için 2 ila 6 ay | Çalışır |
| Yetkili kripto varlık hizmet sağlayıcısına (CASP) devretmek | Lisanslı sağlayıcı | Müşteri kanalı, müşteri kabulü (onboarding), hesap beyanları | 1 ila 3 ay | Çalışır |
Zaman aralıkları, saklama satıcısı Liminal'in Temmuz 2026'daki bir makalesinden alınmıştır (makalenin “outsourced” kategorisi burada devretmeyle eşleştirilmiştir). Aynı makale, beyaz etiket kurulum maliyetlerini kapsama bağlı olarak 500.000 ila 2 milyon USD olarak da veriyor. Bunları tek bir satıcının tahmini olarak değerlendirin, bir kıyas ölçütü olarak değil. Banka saklama altyapısı kurma maliyetleri üzerine bağımsız bir çalışma bulamadık.
Kripto saklama hizmetinin maliyeti ne kadar?#
Bankalara hizmet veren bir saklama sağlayıcısının herkese açık bir fiyat listesine rastlamadık ve hiçbir banka saklama altyapısının maliyetini açıklamadı. Bunun yerine, sizin rakamınızı belirleyen maliyet kalemlerini sorun:
- Anahtar altyapısı için lisans veya platform ücreti ve bu ücretin varlık ve cüzdan sayısıyla nasıl ölçeklendiği;
- Donanım güvenlik modülleri (HSM) veya çok taraflı hesaplama (MPC) kurulumu ve bunları kimin işlettiği;
- Bağımsız güvenlik denetimleri ve güvence raporları, her yıl;
- Kaybolan veya çalınan anahtarlar için sigorta, eğer herhangi bir sigortacı kurulumunuzu kapsayacaksa;
- Operasyon, izleme ve olay müdahalesi için personel, gece gündüz kesintisiz;
- Transferler için blokzincir bağlantısı ve Travel Rule mesajlaşması.
Avrupa'da hangi bankalar zaten kripto saklama sunuyor?#
Onlarca banka, bunların çoğu Almanya'da. ESMA geçici MiCA kaydında – kripto varlık hizmet sağlayıcısı (CASP) dosyası, son kayıt güncellemesi 20 Ekim 2026 – en az 128 kuruluş “Madde 60 - Bildirim” olarak etiketlenmiş ve 131 hizmet satırının 109’u Almanya’da. Bu kuruluşlar bankaların yanı sıra yatırım firmalarını, aracıları ve e-para kurumlarını da içeriyor. Yirmi yedisi saklamayı listeliyor ve bunların yaklaşık 19’u banka. Bu bir alt sınır: Fransa, Kıbrıs, Malta, Lüksemburg ve İrlanda’dan gelen birçok satırda yasal dayanak alanı boş.
| Banka | Düzenleyici | Kayıt tarihi | Saklama kurulumu | Durum |
|---|---|---|---|---|
| BNY SA/NV | Belçika Ulusal Bankası | 20 Tem 2026 | Kendi platformu; BTC, ETH, SOL, USDC | Yayında, 27 Tem 2026'da başlayabilir |
| BBVA | CNMV (İspanya) | 5 Mar 2025 | Kendi anahtar platformu; BTC ve ETH | Mart 2025'ten itibaren küçük bir müşteri grubu, ardından tüm bireysel müşteriler |
| Deutsche Bank | BaFin | 12 Eki 2026 (kayıt tarihleri çelişiyor) | Satıcı (teknoloji sağlayıcısı) teknolojisi | Bildirildi; lansman duyurulmadı |
| Commerzbank | BaFin | 7 Nis 2025 | Açıklanmadı | Bildirildi |
| DekaBank | BaFin | 1 Ara 2025 | Açıklanmadı | Bildirildi |
| DZ BANK | BaFin | 23 Ara 2025 | Açıklanmadı | Bildirildi |
BNY satırı, tamlık kontrolünden sonra ne olduğunu gösteriyor. Kayıt, BNY'nin ne zaman başvurduğunu göstermiyor; ancak yorumda Belçika Ulusal Bankası'nın 20 Temmuz 2026'da tamlığı onayladığı ve BNY'nin 27 Temmuz'dan itibaren “kripto varlık hizmetlerini sunmaya başlayabileceği” belirtiliyor. BNY'nin Avrupa Başkanı Jennifer Barker, Ekim lansmanını tek bir cümleyle çerçeveledi: “Dijital varlık benimsenmesi Avrupa genelinde hızlanıyor.”
Banka müşterileri kripto saklama istiyor mu?#
Bazıları istiyor ve bunu bankalarını kullanarak yapmayı tercih ederler. Almanya, İtalya, İspanya ve Fransa'daki 6.000 yatırımcıyla yapılan bir araştırma 21 Nisan 2026'da yayımlandı. Bu araştırmada yatırımcıların %35'i, daha iyi kripto yatırım seçenekleri için banka değiştirebileceklerini söyledi. Araştırmayı, bankalara kripto saklama satan Boerse Stuttgart Digital yürüttü; bu nedenle onu bir pazar büyüklüğü değil, bir sinyal olarak okuyun. Daha geniş pazar da büyük: DeFiLlama'ya göre ABD dolarına sabitli stablecoin'lerin değeri 29 Ekim 2026 itibarıyla yaklaşık 302 milyar USD'ydi.
Madde 60 yolunun yardımcı olmadığı durumlar#
Madde 60 yolunun yardımcı olmadığı durumlar
- Bankanın kendi tuttuğu kripto için sermayeye bir etkisi yoktur: %1.250 risk ağırlığı ve %1 Tier 1 tavanı hâlâ geçerlidir.
- Banka, hangi sağlayıcıyı kullanırsa kullansın, kayıp varlıklar için kayıp anındaki piyasa değerine kadar sorumluluk taşır.
- Sermaye Gereksinimleri Direktifi'ni (Capital Requirements Directive) aktaran ulusal kurallar hâlâ geçerlidir ve ülkeden ülkeye farklılık gösterir.
- Eksik bir dosya süreyi durdurur; düzenleyici kurum her şeyi alana kadar hizmet başlayamaz.
- Bir bildirimin, ek başvuru yapılmadan diğer AB ülkelerindeki hizmetleri kapsayıp kapsamadığı, avukatınız ve düzenleyici kurumunuzla çözülmesi gereken bir hukuki sorudur.
Bankalar için kripto saklamayı altı adımda nasıl başlatırsınız#
- Kapsamı belirleyin: yalnızca saklama mı, yoksa saklama artı alım, satım ve transfer mi. Eklenen her hizmet, bildirime ve operasyon modeline yeni kalemler ekler.
- Modeli seçin: kendiniz geliştirin, teknoloji lisanslayın veya yetkilendirilmiş bir CASP'e devredin. Seçim, dosyanın (c) ve (e) maddelerini kimin yazacağına karar verir.
- Sermayeyi kontrol edin: müşteri saklamasının ve varsa kendi kripto varlık bulundurmalarınızın nasıl ele alındığını denetim makamınızla teyit edin ve %1 Tier 1 tavanının planlarınız için önemli olup olmadığını belirleyin.
- Dosyayı Madde 60(7), Delege Edilmiş Yönetmelik (AB) 2025/303 ve düzenleyici kurumunuzun formuna göre yazın. Başvurudan sonra en az 40 iş günü planlayın.
- Müşteri tarafını hazırlayın: sözleşme, pozisyon kaydı, üç aylık hesap özetleri ve varlıkları iade etme süreci.
- Lansmandan önce olay müdahalesini ve anahtar kurtarmayı test edin. ESMA'nın 2026 denetim eylemi, yetkilendirilmiş CASP'lerde bu kontrolleri inceliyor ve banka denetleyicilerinin de aynısını sorması muhtemel.
Kripto saklamayı hiç işletmek istemeyen bankalar da müşterileri için yeni bir hizmet olarak kripto ekleyebilir. ItisPay ile müşteri deneyimini API'miz üzerinden kendi markanız altında oluşturursunuz. Saklama, yetkilendirmeyi elinde bulunduran, KYC'yi yürüten ve düzenleyici yükümlülükleri üstlenen AB lisanslı CASP + Ödeme Kuruluşu ortağımızda kalır. Bankanız müşteri ilişkisini korur; ortak ise varlıkları tutar.
Bu makale yalnızca bilgilendirme amaçlıdır ve hukuki veya düzenleyici tavsiye niteliği taşımaz.

