

Коротко
- Swift быстро работает между крупными банками, но платежи розничной категории, куда входят и B2B, гораздо медленнее доходят до конечного счёта.
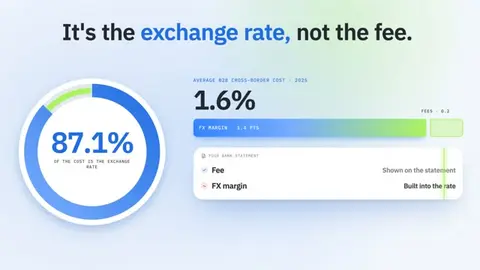
- Большая часть стоимости трансграничного B2B-платежа приходится на маржу по обменному курсу, а не на комиссию за отправку.
- Маршрут через лицензированный стейблкоин выигрывает у Swift примерно в половине коридоров из ЕС, в основном там, где Swift медленный: Нигерия, Мексика, платежи в США по выходным.
- Внутри SEPA он не имеет смысла, а местные правила делают его непрактичным в Турции, Индии, Китае и Бразилии.
Счёт на 20 000 EUR, оплаченный поставщику за пределами Европы, всё равно доходит день или дольше, и большая часть его стоимости скрыта в обменном курсе, а не в комиссии в выписке банка. Такую картину показывает собственный мониторинг Советом по финансовой стабильности (СФС) трансграничных платежей для бизнеса — данные, которые G20 использует для отслеживания своих целей на 2027 год.
Причины структурные. Деньги проходят по цепочке банков, каждый из которых по очереди проводит собственные проверки, и работают они только в рабочие дни. Внутри еврозоны проблема в основном решена: SEPA Instant зачисляет перевод за секунды. Вне её или в другой валюте старая цепочка по-прежнему действует.
Это руководство объясняет, куда уходят время и деньги в трансграничных B2B-платежах, как маршрут через стейблкоин сравнивается со Swift по каждому коридору из ЕС и что меняют правила ЕС о мгновенных платежах. Также рассматривается, где стейблкоины не помогают, а вместо этого добавляют риски.
Как работает трансграничный B2B-платёж?#
Внутренний перевод проводится в одном месте: оба банка держат счета в одном центральном банке, и центральный банк переводит резервы между ними. У трансграничного платежа такой общей основы нет. Когда задействованы две валюты, нет единого расчётного актива, которым могли бы пользоваться оба банка, поэтому платёж превращается в серию обновлений счетов в нескольких организациях.
Типичный случай описан в майском бюллетене 2024 года о корреспондентском банкинге, который выпустил Банк международных расчётов (БМР). Американская компания платит корейскому поставщику. Банк в США платит банку-корреспонденту в долларах внутри американской системы. Банк-корреспондент зачисляет средства на долларовый счёт корейского банка (его «ностро»-счёт). Корейский банк затем видит поступление и зачисляет поставщику средства в вонах. Расчёт всегда происходит только в США; всё остальное — сообщения и бухгалтерские записи.
Каждое звено этой цепочки проверяет платёж на санкции, AML и качество данных, прежде чем передать его дальше. Авторы БМР формулируют прямо:
«Бремя проведения этих проверок возлагается на отдельные банки, которые следуют последовательному процессу, требующему времени и предполагающему значительное дублирование усилий.»
Есть и календарь. Каждый банк работает по собственным временам отсечки и рабочим дням, поэтому платёж, отправленный в пятницу днём, может не двинуться до понедельника, а государственный праздник в любой из стран добавляет день.
Последний банк часто самый медленный. В отчёте СФС за 2025 год отмечается, что этап для получателя, то есть время между получением инструкции принимающим банком и зачислением средств его клиенту, «традиционно был самой медленной частью трансграничной платёжной операции».
А цепочка становится тоньше. По данным БМР, корреспондентские банковские отношения сократились примерно на 25 % в период с 2011 по 2020 год, и спад продолжился в 2022 году. Меньше прямых связей означает более длинные маршруты, особенно на небольшие рынки.
Почему трансграничные B2B-платежи так дороги?#
Для компании стоимость трансграничного платежа в основном определяется обменным курсом. Согласно консолидированному отчёту СФС о прогрессе за 2025 год, средняя стоимость B2B-платежа через границу в 2025 году составила 1,6 %; расчёт велся на платёж в 20 000 USD с данными FXC Intelligence на март 2025 года. Из этого 1,4 процентного пункта приходилось на маржу по валютной конвертации и только 0,2 — на комиссии. Обменный курс составлял 87,1 % от общей суммы.
Это объясняет, почему перевод с «низкой комиссией» всё равно может быть дорогим. Комиссия видна в выписке; маржа заложена в курс и редко показывается отдельно. В том же отчёте добавляется, что когда принимающий банк также конвертирует деньги, маржа на стороне получателя в среднем добавляет ещё от 0,7 % до 1,1 %.
Прозрачность цен по-прежнему низкая. Только 43,2 % услуг B2B-платежей в выборке СФС в 2025 году показывали клиенту и стоимость, и скорость, тогда как для переводов между физическими лицами этот показатель составлял 73,7 %.
Сколько времени занимает доставка трансграничных B2B-платежей?#
Крупные платежи между банками проходят быстро. Платежи розничной категории, куда входят B2B, — нет. Данные Swift в отчёте СФС показывают, что 54,6 % оптовых трансграничных платежей (от 100 000 USD и выше) были зачислены в течение часа в 2025 году, а 93,2 % — в течение одного рабочего дня.
Розничные цифры рассказывают другую историю. Среди B2B-услуг, которые раскрывают скорость, лишь 2,2 % зачислили деньги получателю в течение часа в 2025 году, и 39,6 % — в течение одного рабочего дня. Европа по стоимости опережает другие регионы: розничные издержки составляют от 1 % до 1,9 % в зависимости от сценария использования. Скорость по-прежнему низкая: примерно 5 % B2B- и B2P-платежей, отправленных из Европы и Центральной Азии, пришли в течение часа.
Цель G20 для розничных платежей, куда входят B2B, — средняя глобальная стоимость не выше 1 % и доступность 75 % платежей для получателя в течение часа к концу 2027 года. СФС не ожидает достижения этой цели:
«Маловероятно, что удовлетворительные улучшения на глобальном уровне будут достигнуты в соответствии с графиком Дорожной карты на 2027 год.»
Для казначейской команды это имеет практический смысл. Планируйте исходя из текущей платёжной инфраструктуры как минимум на ближайшие несколько лет.
Лучше ли маршрут через стейблкоин, чем Swift?#
Маршрут через стейблкоин, который иногда называют «стейблкоин-сэндвичем», заменяет цепочку банков-корреспондентов тремя шагами. Лицензированный провайдер конвертирует ваши евро в долларовый стейблкоин, например USDC (криптоактив, привязанный к доллару США), стейблкоин перемещается по публичному блокчейну, а провайдер в стране поставщика конвертирует его в местную валюту и выплачивает. По сравнению со Swift из ЕС этот маршрут работает или может работать примерно в половине рассмотренных нами коридоров. Там, где он выигрывает, причина обычно в скорости и доступности, а не в цене. Перевод в блокчейне занимает минуты в любое время суток, тогда как банковский перевод ждёт времени отсечки и пока последний банк зачислит средства клиенту. Выигрыш в цене скромен для основных валют и может исчезнуть для экзотических, поскольку конвертация в местную валюту на дальнем конце обходится дороже всего. Остальное решают локальные правила: одни страны оставляют маршрут открытым, другие требуют локального лицензированного партнёра, а некоторые его закрывают.
Ключевые моменты
| Перевод через Swift | Маршрут через стейблкоин | |
|---|---|---|
| Путь платежа | Ваш банк, один или несколько банков-корреспондентов, банк поставщика | Обмен EUR на USDC у лицензированного провайдера, перевод в блокчейне, конвертация и выплата местным провайдером |
| Что вы платите | Комиссия за отправку, комиссии посредников, валютная маржа (в среднем 1,4 % для B2B), плюс 0,7–1,1 %, если банк-получатель конвертирует | Спред при конвертации на входе, сетевая комиссия, обычно небольшая, спред при конвертации на выходе (самый широкий для экзотических валют) |
| Скорость | От того же дня до нескольких рабочих дней; часто задерживается в банке-получателе | Минуты в блокчейне; общий срок зависит от местной платежной системы |
| Часы работы | Рабочие дни и банковские отсечки | Круглосуточно в блокчейне; выплата следует часам работы местной системы |
Пример: сколько стоит платёж на 20 000 EUR (оценка)#
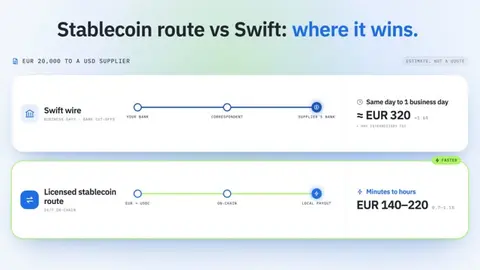
Эти цифры являются оценкой, а не котировкой. Для Swift мы берём среднюю стоимость B2B-платежей за 2025 год по данным Совета по финансовой стабильности (СФС), составляющую 1,6 % для основной валюты, а для экзотического коридора — 3,1–3,5 %, которые СФС приводит для розничных платежей (B2B, B2P и P2B), отправляемых из стран Африки к югу от Сахары, с допущением, что в обратном направлении стоимость аналогична. Для маршрута через стейблкоин мы предполагаем, что конвертация на обоих концах в совокупности обходится в 0,7–1,1 % для основной валюты и в 1,6–3,6 % для экзотической, причём большая часть приходится на дальний конец, плюс пренебрежимо малая сетевая комиссия.
| Перевод 20 000 EUR в | Стоимость Swift | Срок Swift | Стоимость маршрута через стейблкоин | Срок маршрута через стейблкоин |
|---|---|---|---|---|
| USD (основная валюта) | Около 1,6 %, примерно 320 EUR, плюс любые комиссии посредников | В тот же день или за один рабочий день | Около 0,7–1,1 %, от 140 до 220 EUR | От нескольких минут до нескольких часов, в зависимости от выплаты |
| NGN или KES (экзотическая валюта) | Около 3,1–3,5 %, от 620 до 700 EUR | От одного до нескольких рабочих дней | Около 1,6–3,6 %, от 320 до 720 EUR | От нескольких минут до нескольких часов, в зависимости от местной выплаты |
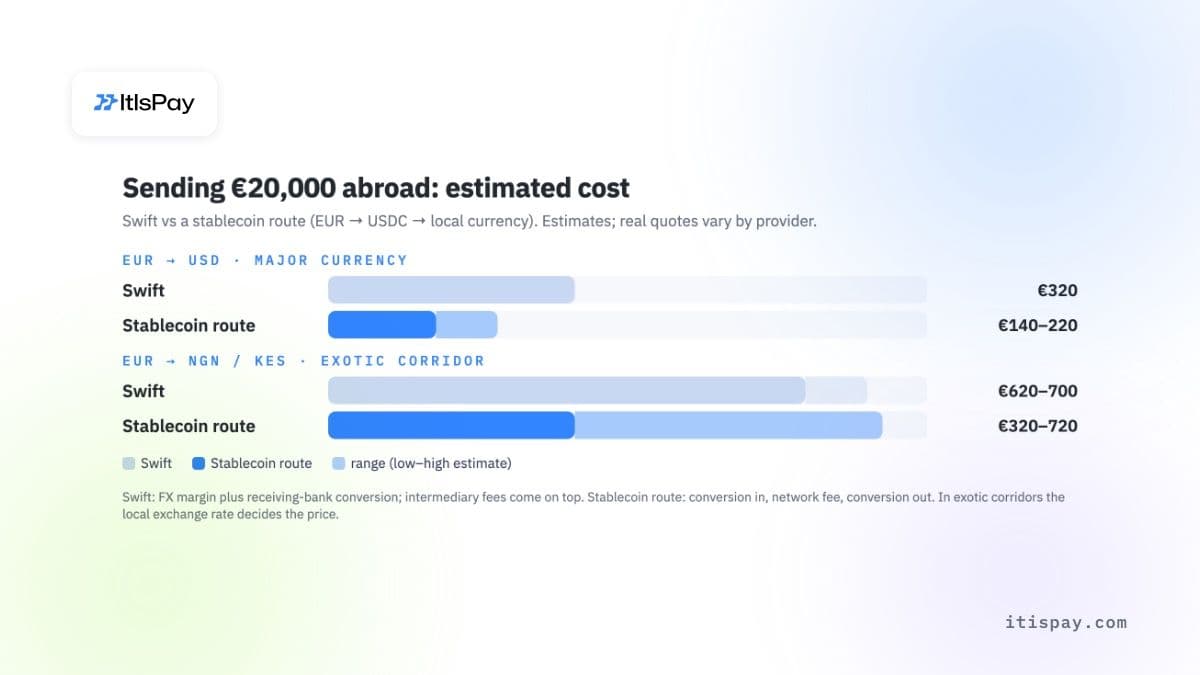
В основном коридоре маршрут через стейблкоин экономит сто–двести евро. В экзотическом коридоре диапазоны перекрываются: выгодный локальный партнёр по выплатам оказывается дешевле банковского перевода, а дорогой — дороже. Скорость — выгода, на которую можно рассчитывать.
Коридор за коридором из ЕС#
Приведённые ниже показатели скорости Swift — данные Совета по финансовой стабильности (СФС) за 2025 год по крупным платежам (от 100 000 USD) в разбивке по регионам получения; это ближайший публичный показатель для платежей поставщикам. Правила актуальны на октябрь 2026 года.
| Коридор | Как работает Swift | Маршрут на стейблкоине | Вердикт |
|---|---|---|---|
| SEPA (EUR) | SEPA Instant зачисляет средства в течение 10 секунд, 24/7 | Две конвертации без выгоды | Нецелесообразно |
| США | 73,1 % зачислено в течение часа | USDC — долларовый токен, выпущенный в США; выигрыш в основном в выходные и праздничные дни | Работает |
| ОАЭ | 32,3 % зачислено в течение часа | Иностранные стейблкоины нельзя принимать в качестве оплаты товаров или услуг; конвертация только через провайдера, лицензированного в ОАЭ | Зависит |
| Турция | Обычный коридор банковских переводов | Вывод стейблкоинов с турецких платформ ограничен 3 000 USD в день и 50 000 USD в месяц (лимиты удваиваются там, где платформа применяет дополнительную верификацию), вывод задерживается на 48 часов (на 72 часа при первом выводе) | Нецелесообразно |
| Нигерия | Африка — самый медленный регион: 24,2 % в течение часа | Наибольший прирост скорости; нужен лицензированный местный оффрамп; правила регулятора ценных бумаг по стейблкоинам пока остаются предложением | Работает |
| Кения | Африка: 24,2 % в течение часа | Закон о виртуальных активах действует с ноября 2025 года, подзаконные акты внедряются; выплата через мобильные деньги через лицензированного партнёра | Зависит |
| Индия | Азиатско-Тихоокеанский регион: 25,6 % в течение часа | Enforcement Directorate в июне 2026 года провёл обыски в компаниях, работающих с криптовалютными онрамп- и оффрамп-сервисами, в рамках закона о валютном регулировании (FEMA) | Нецелесообразно |
| Китай | Азиатско-Тихоокеанский регион: 25,6 % в течение часа | Совместное уведомление Народного банка Китая и семи других ведомств (февраль 2026 года) объявляет незаконной деятельность по обмену юаней на виртуальную валюту на материковой части страны | Нецелесообразно |
| Филиппины | Азиатско-Тихоокеанский регион: 25,6 % в течение часа | Конвертация только через провайдеров услуг виртуальных активов, лицензированных центральным банком (BSP) | Зависит |
| Мексика | Латинская Америка: 42,7 % в течение часа | Выплата через SPEI, систему мгновенных платежей Банка Мексики, работающую 24/7 | Работает |
| Бразилия | Латинская Америка: 42,7 % в течение часа | С 1 октября 2026 года лицензированные провайдеры трансграничных платежей (eFX) не вправе проводить расчёты с иностранными партнёрами в виртуальных активах (резолюция BCB 561) | Нецелесообразно |
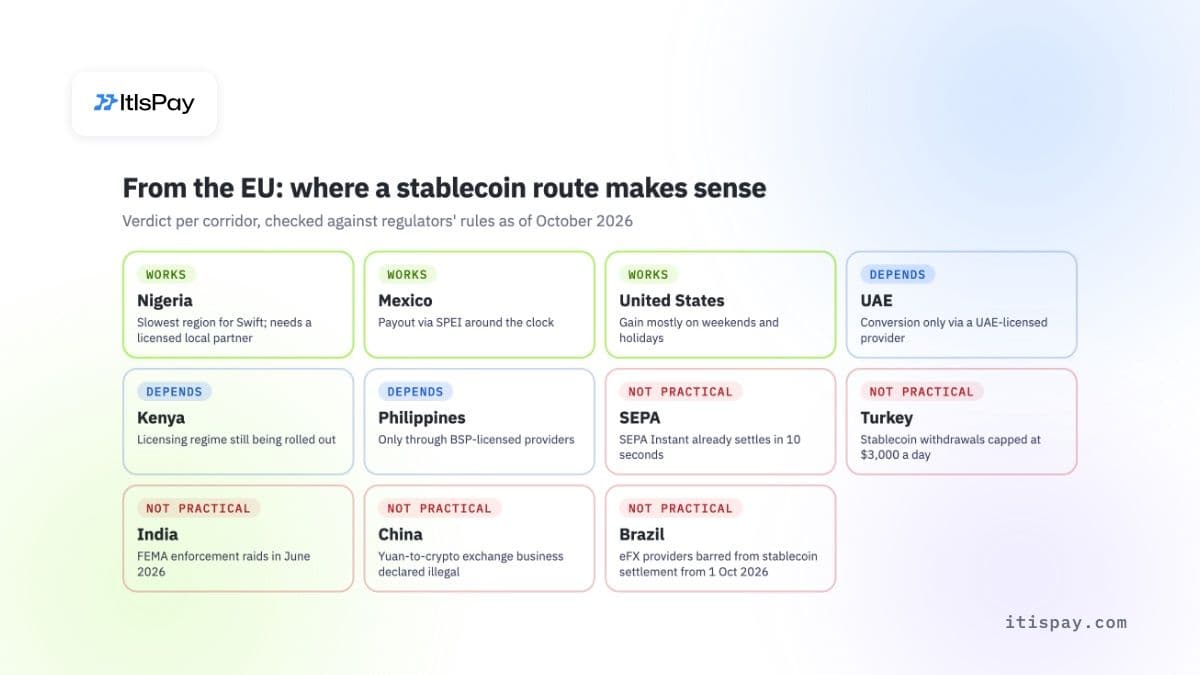
Этот маршрут оправдывает себя там, где перевод Swift медленнее всего и местные правила разрешают выплату через лицензированного провайдера. Там, где конечная страна закрыта для такого перевода, никакая скорость в блокчейне не поможет.
Что SEPA Instant меняет для платежей внутри Европы?#
Внутри зоны евро проблема скорости имеет юридическое решение. Регламент (ЕС) 2024/886 о мгновенных платежах требует, чтобы банк получателя зачислил средства «в течение 10 секунд» после получения платёжного поручения, 24 часа в сутки, каждый календарный день.
Сроки введены поэтапно:
- банки стран еврозоны должны были принимать мгновенные платежи до 9 января 2025 года и отправлять их до 9 октября 2025 года;
- платёжные учреждения и учреждения электронных денег в еврозоне должны отправлять и принимать платежи до 9 апреля 2027 года;
- банки за пределами еврозоны должны принимать платежи до 9 января 2027 года и отправлять их до 9 июля 2027 года.
Мгновенный перевод не может стоить дороже стандартного кредитового перевода того же типа (статья 5b). С 9 октября 2025 года банки стран еврозоны обязаны бесплатно проверять, совпадает ли имя получателя с IBAN, до того как средства будут списаны. Одна эта проверка устраняет распространённую причину ошибочно направленных платежей поставщикам.
Ограничение заложено в самом названии. SEPA Instant переводит евро между счетами в странах SEPA. Для счёта в долларах от поставщика из Азии или платежа в Турцию или Латинскую Америку по-прежнему приходится выбирать между переводом Swift, специализированным провайдером с местными счетами или маршрутом через стейблкоин. Получение средств клиентов на выделенном виртуальном IBAN помогает со сверкой платежей на стороне евро, но не меняет платёжный канал, по которому приходят деньги.
Какой B2B-канал платежей самый быстрый и дешёвый?#
Если сравнить их рядом, у европейской компании есть пять платёжных каналов на выбор. Скорость указана как типичные диапазоны из источников выше, а не как гарантии.
| Канал | Типичная скорость | Основная стоимость | Часы работы | Лучше всего подходит для |
|---|---|---|---|---|
| Банковский перевод Swift через банки-корреспонденты | В тот же день – несколько дней | Маржа на курсе, комиссии посредника и получающего банка | Рабочие дни, банковские отсечки | Крупные платежи в любой валюте |
| Кредитовый перевод SEPA | К следующему рабочему дню | Низкая фиксированная комиссия | Рабочие дни | Регулярные платежи в евро внутри SEPA |
| SEPA Instant | В течение 10 секунд | Как у стандартного перевода | 24/7, каждый день | Срочные платежи в евро внутри SEPA |
| Специализированный провайдер с местными счетами | От нескольких минут до одного дня | Маржа на курсе, комиссия платформы | Зависит от местных платёжных систем | Частые платежи в основных валютах |
| Лицензированные расчёты в стейблкоинах | Перевод в блокчейне в любое время плюс конвертация на каждом конце | Спред конвертации на каждом конце, комиссия сети | 24/7 в блокчейне; евро-часть зависит от банковского перевода | Маршруты вне SEPA, выходные, поставщики в USD |
Когда расчёты в стейблкоинах помогают трансграничным B2B-платежам?#
Помимо таблицы коридоров, лицензированный маршрут на основе стейблкоинов помогает в четырёх ситуациях:
- Компания-разработчик программного обеспечения получает оплату от клиентов на рынках с малым количеством корреспондентских связей. Перевод обходит цепочку посредников.
- Платёж не может ждать понедельника. Если евровая часть проводится через SEPA Instant, деньги могут поступить на IBAN в воскресенье.
- Поставщик выставляет цены в USD, а у вас нет долларового счёта. Оплата в USDC позволяет не открывать и не пополнять счёт за рубежом.
- Платёжный провайдер (PSP) выплачивает средства в нескольких странах. Он может перемещать ликвидность между партнёрами, не держа неиспользуемые предфондированные остатки в каждой из них.
В ЕС наиболее ликвидными совместимыми с MiCA вариантами являются USDC и EURC; к другим токенам электронных денег относится EURCV от SG-Forge. Circle Internet Financial Europe SAS получила лицензию учреждения электронных денег от французского ACPR 1 июля 2024 г. и выпускает оба токена в соответствии с MiCA, Регламентом ЕС о рынках криптоактивов (Markets in Crypto-Assets Regulation). По данным DeFiLlama на 7 октября 2026 г., объём предложения USDC составлял около 73,8 млрд долларов США, а все евро-стейблкоины вместе — около 0,83 млрд евро, из которых EURC — около 0,48 млрд евро. Евро-стейблкоины остаются небольшими. Это важно, если нужна глубокая ликвидность при конвертации крупных сумм.
Модель работает только в том случае, если конвертацию и хранение средств осуществляет лицензированная сторона. Ваша компания отправляет или получает евро; поставщик услуг в сфере криптоактивов (CASP) с лицензией ЕС конвертирует их и выполняет перевод. Схему для потоков с поставщиками и клиентами мы описываем в нашем руководстве по B2B-платежам в криптовалюте. На стороне получателя платёжный шлюз для конвертации криптовалюты в фиат конвертирует входящие стейблкоины и выплачивает евро на ваш счёт.
Когда стейблкоины не помогают и что говорят правила ЕС?#
Риски, которые стоит учитывать
- Лицензированные в ЕС провайдеры не могут обменивать USDT; используйте токены, совместимые с MiCA, например USDC или EURC.
- В экзотических валютах курс на стороне выплаты может свести на нет ценовое преимущество; надёжная выгода — скорость.
- Получателю нужен лицензированный местный провайдер для получения местной валюты; без него проблема переходит к вашему поставщику.
- Перед тем как направлять реальный объём по каждому коридору, нужна локальная юридическая проверка.
Стейблкоины — не более дешёвая альтернатива SEPA: между двумя евровыми счетами две конвертации лишь увеличивают стоимость. Каждая конвертация несёт спред, а независимого эталона для этой стоимости в ЕС нет, поэтому сравнивайте котировки на своих реальных суммах. Вашему поставщику также нужен регулируемый провайдер в его стране, который конвертирует стейблкоины. Без него вы лишь перенесли проблему на его сторону.
Далее идут правила ЕС:
- После заявления ESMA от 17 января 2025 г. поставщики CASP с лицензией ЕС прекратили предлагать услуги обмена стейблкоинов, не соответствующих MiCA, что на практике означало USDT. Хранение и переводы могут продолжаться, но компании, которой нужны евро, не стоит планировать операции в USDT.
- Статья 23 MiCA, которая применяется к токенам электронных денег, номинированным не в евро, в соответствии со статьёй 58(3), требует от эмитента прекратить выпуск, если использование токена как средства обмена в одной валютной зоне превышает 1 млн транзакций и 200 млн евро в день.
- С 30 декабря 2024 г. Регламент (ЕС) 2023/1113 требует, чтобы CASP передавали информацию о плательщике и получателе с каждым переводом криптоактивов, без минимальной суммы.
- Согласно письму EBA об отсутствии мер принуждения от июня 2025 г., CASP, который переводит или хранит токены электронных денег для клиентов в качестве платёжной услуги, также нуждается в платёжной или e-money лицензии либо в партнёрстве с лицензированным платёжным провайдером; переходный период действовал до 1 марта 2026 г.
Стейблкоины также несут собственные риски. В ноябрьском обзоре финансовой стабильности Европейского центрального банка (ЕЦБ) за 2025 год предупреждается, что «главная уязвимость стейблкоина состоит в том, что инвесторы теряют уверенность в возможности его погашения по номиналу».
Исполнительный директор ESMA Наташа Казенав в апреле 2025 г. сообщила Европейскому парламенту, повторив более раннее предупреждение ESMA, что «несмотря на MiCA, безопасного криптоактива не будет». Для казначейской службы это означает держать остатки в стейблкоинах недолго и конвертировать их в евро при поступлении, если нет причины их удерживать.
Нужна ли лицензия для трансграничных платежей?#
Нет, если вы оплачиваете собственные покупки или получаете оплату за собственные продажи. Лицензия нужна тому, кто переводит чужие деньги. По Директиве ЕС о платёжных услугах (PSD2, статья 37) предлагать платёжные услуги могут только авторизованные поставщики платёжных услуг. По MiCA, статья 59, обмен или перевод криптоактивов для клиентов могут осуществлять только авторизованный поставщик услуг в сфере криптоактивов (CASP), а также банк или иная финансовая организация, имеющая на это право по статье 60.
На практике:
- Компания, которая платит поставщикам или получает платежи от собственных клиентов, пользуется лицензированным банком или провайдером. Собственная лицензия ей не нужна.
- Платёжный провайдер (PSP), маркетплейс или платформа, которые собирают или выплачивают деньги от имени других компаний, нуждаются в платёжной или e-money лицензии либо должны работать в рамках лицензированного партнёра.
- Фирма, которая обменивает или отправляет стейблкоины для клиентов, нуждается в авторизации MiCA как CASP. Если она обрабатывает токены электронных денег как платёжную услугу, ей также нужна платёжная лицензия или лицензированный платёжный партнёр, как объясняет позиция EBA выше.
- Если провайдер предлагает «API для трансграничных платежей», спросите, по чьей лицензии движутся деньги, и проверьте эту лицензию в национальном реестре или в реестре ESMA.
Как выбрать схему для платёжных потоков вашего бизнеса?#
Начинайте со списка трансграничных B2B-платежей, а не с технологии. Разложите платежи поставщикам и от клиентов за последние двенадцать месяцев по коридорам, валютам и срочности, затем сопоставьте каждую группу с платёжным каналом:
- Платежи в EUR внутри SEPA: SEPA Instant, как только ваш банк или провайдер его поддерживает.
- Крупные платежи в основных валютах: Swift или специализированный провайдер, с курсом валюты, указанным отдельно от комиссии.
- Частые платежи в USD или коридоры, отмеченные как «Работает» в таблице выше: протестируйте лицензированный маршрут на основе стейблкоинов на одном коридоре, с евро на входе и выходе.
Любому провайдеру задавайте вопросы о полной стоимости на реальной сумме, ожидаемом сроке зачисления и возможности отследить платёж. Для маршрутов на стейблкоинах также запрашивайте номера лицензий в реестре ESMA и платёжную лицензию провайдера. Я бы запускал маршрут на стейблкоинах параллельно с существующим банковским маршрутом в течение квартала, прежде чем переводить на него объём. Цифры по вашим собственным коридорам скажут больше, чем любое среднее значение.
Если ваши клиенты за рубежом хотят платить в USDC или других стейблкоинах, а вы хотите получать евро на свой счёт, ItisPay предоставляет API, выставление счетов и сверку. Лицензирование, KYC и расчёты на ваш IBAN проходят через нашего партнёра — CASP с лицензией ЕС и платёжное учреждение; онбординг, от KYB до первой транзакции, можно завершить менее чем за неделю.
Эта статья носит исключительно информационный характер и не является юридической или регуляторной консультацией.

