

Em resumo
- O Swift é rápido entre grandes bancos, mas os pagamentos da categoria de retalho, que inclui os B2B, demoram muito mais a chegar à conta final.
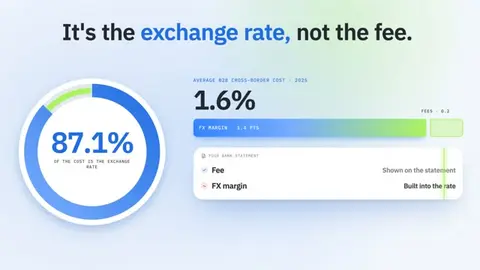
- A maior parte do custo de um pagamento B2B transfronteiriço é a margem cambial, e não a comissão de envio.
- Uma rota com stablecoin licenciada supera o Swift em cerca de metade dos corredores a partir da UE, sobretudo onde o Swift é lento: Nigéria, México, pagamentos nos EUA ao fim de semana.
- Não faz sentido dentro do SEPA, e as regras locais tornam-na impraticável na Turquia, na Índia, na China e no Brasil.
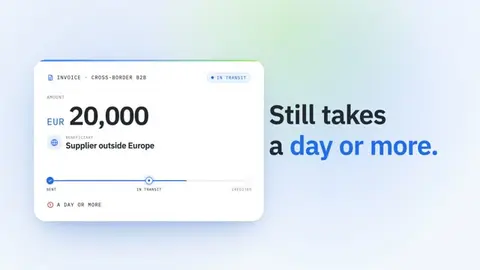
Uma fatura de 20 000 EUR paga a um fornecedor fora da Europa ainda demora um dia ou mais a chegar, e a maior parte do custo fica escondida na taxa de câmbio, e não na comissão que aparece no extrato bancário. É o retrato que resulta da monitorização dos pagamentos transfronteiriços para empresas feita pelo próprio Conselho de Estabilidade Financeira (FSB), os dados que o G20 usa para acompanhar as suas metas para 2027.
As razões são estruturais. O dinheiro percorre uma cadeia de bancos, cada um a executar os seus próprios controlos por sua vez, apenas em dias úteis. Dentro da zona euro o problema está em grande parte resolvido: o SEPA Instant credita uma transferência em segundos. Fora dela, ou noutra moeda, a cadeia antiga continua a aplicar-se.
Este guia explica onde se perdem tempo e dinheiro nos pagamentos B2B transfronteiriços, como uma rota com stablecoin se compara com o Swift, corredor a corredor, a partir da UE, e o que mudam as regras da UE sobre pagamentos instantâneos. Aborda também os casos em que as stablecoins não ajudam e, em vez disso, acrescentam risco.
Como funciona um pagamento B2B transfronteiriço?#
Uma transferência nacional liquida-se num único sítio: ambos os bancos têm contas no mesmo banco central, que transfere reservas entre eles. Um pagamento transfronteiriço não tem essa base comum. Quando estão envolvidas duas moedas, não existe um único ativo de liquidação que ambos os bancos possam usar, pelo que o pagamento se torna uma série de atualizações de contas em várias instituições.
O BIS descreve o caso típico no seu boletim de maio de 2024 sobre bancos correspondentes. Uma empresa dos EUA paga a um fornecedor sul-coreano. O banco norte-americano paga em dólares a um banco correspondente, dentro do sistema dos EUA. O correspondente credita a conta em dólares do banco sul-coreano (a sua conta «nostro»). O banco sul-coreano vê então os fundos e credita o fornecedor em won. A liquidação ocorre sempre nos EUA; tudo o resto são mensagens e lançamentos contabilísticos.
Cada elo dessa cadeia verifica o pagamento quanto a sanções, AML e qualidade dos dados antes de o transmitir. Os autores do BIS afirmam-no sem rodeios:
«O ónus de realizar estas verificações recai sobre cada banco individualmente, que seguem um processo sequencial que demora tempo e envolve uma duplicação significativa de esforços.»
Depois há o calendário. Cada banco trabalha com os seus próprios horários limite e dias úteis, pelo que um pagamento enviado na sexta-feira à tarde pode só avançar na segunda-feira, e um feriado em qualquer dos dois países acrescenta um dia.
O último banco é muitas vezes o mais lento. O relatório de 2025 do FSB refere que a perna do beneficiário, ou seja, o tempo entre o banco recetor receber a instrução e creditar o seu cliente, «tradicionalmente tem sido a parte mais lenta de uma transação de pagamento transfronteiriça».
E a cadeia está a ficar mais fina. Segundo o BIS, as relações de bancos correspondentes diminuíram cerca de 25% entre 2011 e 2020, e o declínio prosseguiu em 2022. Menos ligações diretas significam rotas mais longas, sobretudo para mercados mais pequenos.
Porque são tão caros os pagamentos B2B transfronteiriços?#
Para uma empresa, o custo de um pagamento transfronteiriço é sobretudo a taxa de câmbio. Segundo o relatório consolidado de progresso de 2025 do FSB, o custo médio de um pagamento B2B transfronteiriço foi de 1,6% em 2025, medido num pagamento de 20 000 USD, com dados da FXC Intelligence até março de 2025. Desse total, 1,4 pontos percentuais vieram da margem cambial e apenas 0,2 das comissões. A taxa de câmbio representou 87,1% do total.
Isto explica por que razão uma transferência «de baixo custo» pode continuar a ser cara. A comissão é visível no extrato; a margem está incorporada na taxa e raramente é apresentada em separado. O mesmo relatório acrescenta que, quando o banco recetor também converte o dinheiro, as margens cambiais do lado do recetor somam, em média, mais 0,7% a 1,1%.
A transparência de preços continua fraca. Apenas 43,2% dos serviços de pagamento B2B da amostra do FSB mostravam em 2025 o custo e a rapidez para o cliente, contra 73,7% dos serviços de pessoa a pessoa.
Quanto tempo demoram a chegar os pagamentos B2B transfronteiriços?#
Os grandes pagamentos entre bancos são rápidos. Os pagamentos da categoria de retalho, que inclui os B2B, não o são. Os dados do Swift no relatório do FSB mostram que 54,6% dos pagamentos transfronteiriços grossistas (100 000 USD ou mais) foram creditados no prazo de uma hora em 2025, e 93,2% no prazo de um dia útil.
Os números de retalho contam uma história diferente. Entre os serviços B2B que divulgam a rapidez, apenas 2,2% creditaram o destinatário no prazo de uma hora em 2025, e 39,6% no prazo de um dia útil. A Europa sai melhor do que outras regiões no preço, com custos de retalho de 1% a 1,9%, consoante o caso de utilização. A rapidez continua baixa: cerca de 5% dos pagamentos B2B e B2P enviados a partir da Europa e da Ásia Central chegaram no prazo de uma hora.
A meta do G20 para os pagamentos de retalho, que incluem os B2B, é um custo médio global não superior a 1% e 75% dos pagamentos disponíveis para o recetor no prazo de uma hora até ao final de 2027. O FSB não espera atingi-la:
«É improvável que se alcancem melhorias satisfatórias a nível global em linha com o calendário do Roteiro 2027.»
Para uma equipa de tesouraria, isto tem um significado prático. Deve planear com base na infraestrutura de pagamentos atual, pelo menos nos próximos anos.
Uma rota com stablecoin é melhor do que o Swift?#
Uma rota com stablecoin, por vezes chamada «stablecoin sandwich», substitui a cadeia de bancos correspondentes por três passos. Um prestador licenciado converte os seus euros numa stablecoin em dólares, como a USDC (um criptoativo que acompanha o dólar norte-americano), a stablecoin move-se numa blockchain pública, e um prestador no país do fornecedor converte-a em moeda local e efetua o pagamento. Face ao Swift a partir da UE, funciona, ou pode funcionar, em cerca de metade dos corredores analisados. Quando ganha, o motivo costuma ser a rapidez e o acesso, e não o preço. A transferência on-chain demora minutos a qualquer hora, enquanto uma transferência bancária aguarda pelos horários limite e pelo último banco que credita o seu cliente. O ganho de preço é modesto nas principais moedas e pode desaparecer em moedas exóticas, porque converter para moeda local na ponta final é o que custa mais. As regras locais decidem o resto: alguns países deixam a rota aberta, outros exigem um parceiro local licenciado e alguns fecham-na.
Momentos-chave
| Transferência Swift | Via stablecoin | |
|---|---|---|
| Percurso | O seu banco, um ou mais bancos correspondentes e o banco do fornecedor | Conversão de EUR em USDC com um prestador licenciado, transferência na blockchain, conversão e pagamento por um prestador local |
| O que paga | Comissão de envio, eventuais comissões intermediárias, margem cambial (1,4 % em média para B2B), mais 0,7 % a 1,1 % se o banco recetor converter | Diferencial de conversão à entrada, uma comissão de rede normalmente pequena, diferencial de conversão à saída (mais largo em moedas exóticas) |
| Velocidade | No próprio dia a vários dias úteis; frequentemente retido no banco recetor | Minutos na blockchain; o total depende do sistema de pagamento local |
| Horário | Dias úteis e horários limite dos bancos | 24/7 na blockchain; o pagamento segue o horário do sistema local |
Exemplo: quanto custa um pagamento de 20 000 EUR (estimativa)#
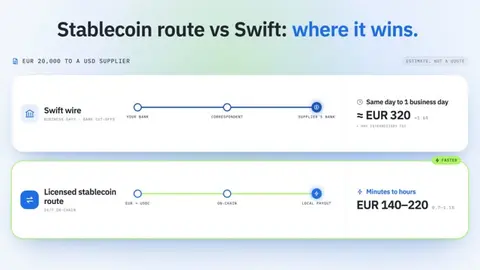
Estes valores são uma estimativa, não uma cotação. Para o Swift usamos o custo médio B2B de 2025 do Conselho de Estabilidade Financeira (FSB), de 1,6 % para uma moeda principal, e, para um corredor exótico, os 3,1 % a 3,5 % que o FSB reporta para pagamentos de retalho (B2B, B2P e P2B) enviados a partir da África subsaariana, assumindo um custo semelhante no sentido inverso. Para a via stablecoin, assumimos custos de conversão nas duas pontas, no total de 0,7 % a 1,1 % para uma moeda principal e de 1,6 % a 3,6 % para uma exótica, a maior parte na ponta final, mais uma comissão de rede insignificante.
| 20 000 EUR para | Custo Swift | Prazo Swift | Custo da rota com stablecoin | Prazo da rota com stablecoin |
|---|---|---|---|---|
| USD (moeda principal) | Cerca de 1,6%, cerca de 320 EUR, mais qualquer taxa de intermediário | Mesmo dia a um dia útil | Cerca de 0,7% a 1,1%, 140 a 220 EUR | Minutos a horas, conforme o pagamento |
| NGN ou KES (moeda exótica) | Cerca de 3,1% a 3,5%, 620 a 700 EUR | Um a vários dias úteis | Cerca de 1,6% a 3,6%, 320 a 720 EUR | Minutos a horas, conforme o pagamento local |
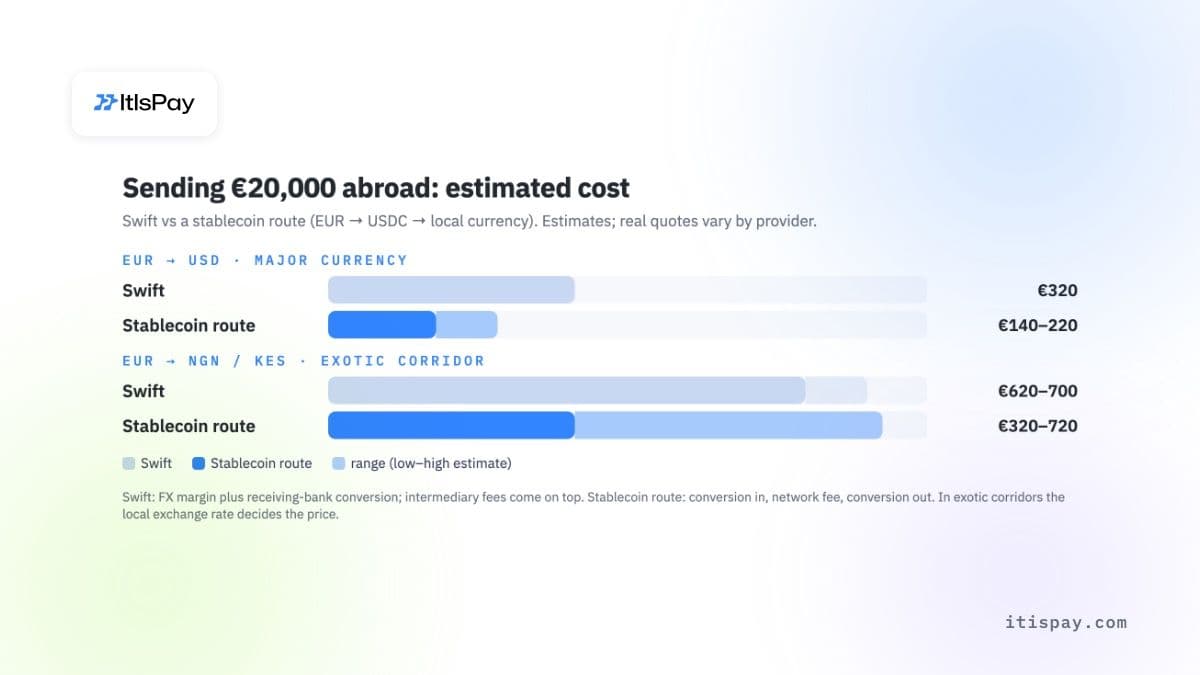
No corredor principal, a rota com stablecoin poupa uma ou duas centenas de euros. No corredor exótico, os intervalos sobrepõem-se: um parceiro local de pagamento final com bom preço supera a transferência bancária, e um parceiro caro custa mais. A velocidade é o ganho com que se pode contar.
Corredor a corredor a partir da UE#
Os tempos da Swift abaixo são dados de 2025 do Conselho de Estabilidade Financeira (FSB) para pagamentos de grande valor (100 000 USD ou mais), por região de recebimento, a medida pública mais próxima para pagamentos a fornecedores. As regras estão atualizadas até outubro de 2026.
| Corredor | Desempenho da Swift | Rota com stablecoin | Veredicto |
|---|---|---|---|
| SEPA (EUR) | O SEPA Instant credita em 10 segundos, 24/7 | Duas conversões sem qualquer ganho | Não é prático |
| Estados Unidos | 73,1 % creditados dentro de uma hora | O USDC é um token em dólares emitido nos EUA; o ganho deve-se sobretudo a fins de semana e feriados | Funciona |
| Emirados Árabes Unidos | 32,3 % creditados dentro de uma hora | As stablecoins estrangeiras não podem ser aceites como pagamento de bens ou serviços; a conversão só é possível através de um prestador licenciado nos Emirados Árabes Unidos | Depende |
| Turquia | Corredor de transferência bancária normal | Os levantamentos de stablecoins a partir de plataformas turcas estão limitados a 3 000 USD por dia e 50 000 USD por mês (duplicados quando a plataforma aplica verificação adicional), com um período de retenção de 48 horas nos levantamentos (72 horas no primeiro) | Não é prático |
| Nigéria | África é a região mais lenta: 24,2 % dentro de uma hora | Maior ganho de velocidade; requer um off-ramp local licenciado; as regras do regulador de valores mobiliários para stablecoins ainda são uma proposta | Funciona |
| Quénia | África: 24,2 % dentro de uma hora | Lei dos ativos virtuais em vigor desde novembro de 2025, com regras de execução ainda a ser implementadas; pagamento em dinheiro móvel através de um parceiro licenciado | Depende |
| Índia | Ásia-Pacífico: 25,6 % dentro de uma hora | A Enforcement Directorate realizou buscas a empresas de conversão de criptoativos (on-ramp e off-ramp) ao abrigo da lei cambial (FEMA) em junho de 2026 | Não é prático |
| China | Ásia-Pacífico: 25,6 % dentro de uma hora | Um aviso conjunto do Banco Popular da China e de outras sete entidades (fevereiro de 2026) declara ilegal, no continente, a atividade de câmbio de yuan por ativos virtuais | Não é prático |
| Filipinas | Ásia-Pacífico: 25,6 % dentro de uma hora | Conversão apenas através de prestadores de serviços de ativos virtuais licenciados pelo banco central (BSP) | Depende |
| México | América Latina: 42,7 % dentro de uma hora | Pagamento através do SPEI, o sistema instantâneo do Banco de México, que funciona 24/7 | Funciona |
| Brasil | América Latina: 42,7 % dentro de uma hora | A partir de 1 de outubro de 2026, os prestadores licenciados de pagamentos transfronteiriços (eFX) não podem liquidar com parceiros estrangeiros em ativos virtuais (Resolução BCB 561) | Não é prático |
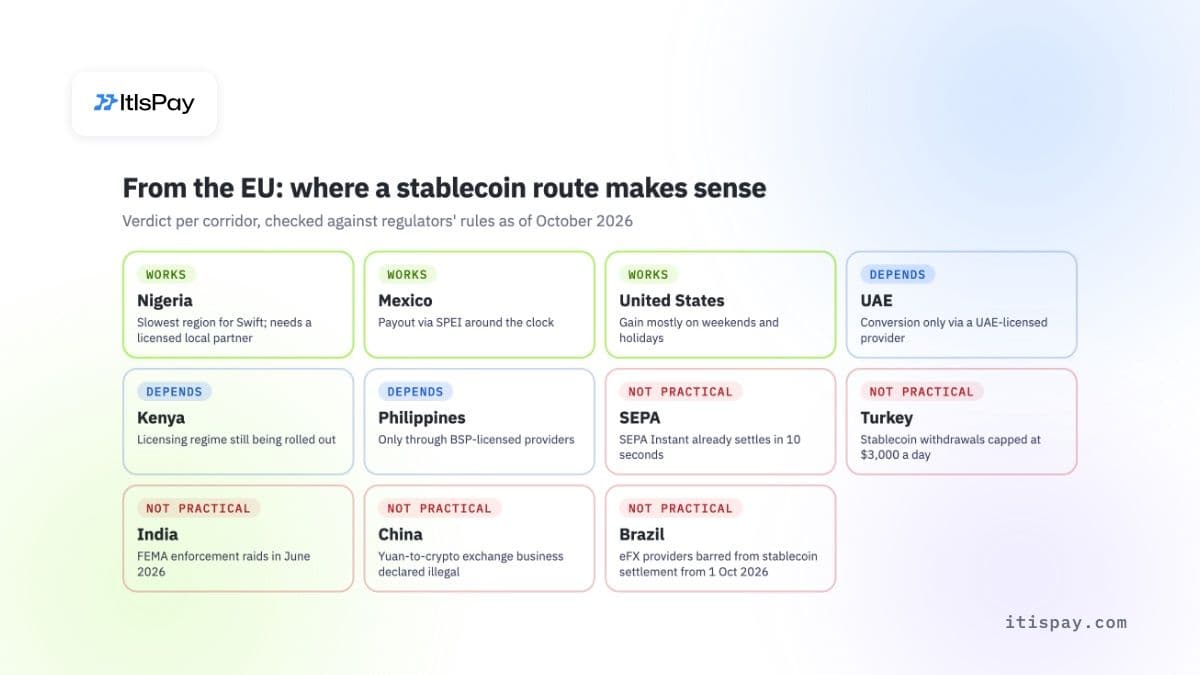
A rota compensa onde a Swift é mais lenta e as regras locais permitem um pagamento por entidade licenciada. Quando o destino está fechado, nenhuma rapidez on-chain ajuda.
O que muda o SEPA Instant nos pagamentos dentro da Europa?#
Dentro da área de pagamentos em euros, o problema da rapidez tem uma solução legal. O Regulamento Relativo aos Pagamentos Instantâneos (UE) 2024/886 exige que o banco do beneficiário disponibilize o dinheiro “no prazo de 10 segundos” após a receção da ordem de pagamento, 24 horas por dia, todos os dias do calendário.
Os prazos são escalonados:
- os bancos da zona euro tinham de receber pagamentos instantâneos até 9 de janeiro de 2025 e enviá-los até 9 de outubro de 2025;
- as instituições de pagamento e as instituições de moeda eletrónica da zona euro têm de enviar e receber até 9 de abril de 2027;
- os bancos fora da zona euro têm de receber até 9 de janeiro de 2027 e enviar até 9 de julho de 2027.
Uma transferência instantânea não pode custar mais do que uma transferência a crédito normal do mesmo tipo (artigo 5.º-B), e a partir de 9 de outubro de 2025 os bancos da zona euro têm de verificar, sem custos, se o nome do beneficiário corresponde ao IBAN antes de o dinheiro sair. Só essa verificação elimina uma causa comum de pagamentos a fornecedores enviados para o destinatário errado.
O limite está no próprio nome. O SEPA Instant move euros entre contas nos países SEPA. Para uma fatura em dólares vinda da Ásia ou um pagamento para a Turquia ou a América Latina, continua a ter de escolher entre uma transferência Swift, um prestador especializado com contas locais ou uma rota em stablecoins. Receber dinheiro de clientes através de um IBAN virtual dedicado ajuda na conciliação do lado do euro, mas não altera o canal de pagamento por onde o dinheiro chega.
Qual é o canal de pagamento B2B mais rápido e mais barato?#
Lado a lado, uma empresa europeia tem cinco canais de pagamento à escolha. As velocidades são intervalos típicos das fontes acima, não garantias.
| Canal | Velocidade típica | Custo principal | Horário de funcionamento | Melhor para |
|---|---|---|---|---|
| Transferência Swift via bancos correspondentes | No mesmo dia a vários dias | Margem cambial, comissões de intermediários e de recebimento | Dias úteis, horários-limite dos bancos | Pagamentos de grande valor em qualquer moeda |
| Transferência a crédito SEPA | No próximo dia útil | Comissão fixa baixa | Dias úteis | Pagamentos de rotina em euros no SEPA |
| SEPA Instant | Em 10 segundos | Igual a uma transferência normal | 24/7, todos os dias | Pagamentos urgentes em euros no SEPA |
| Prestador especializado com contas locais | De minutos a um dia | Margem cambial, comissão da plataforma | Depende dos sistemas de pagamento locais | Pagamentos frequentes em moedas principais |
| Liquidação com stablecoins licenciadas | Transferência on-chain a qualquer hora, mais conversão em cada extremo | Spread de conversão em cada extremo, comissão de rede | 24/7 on-chain; a perna em euros depende da transferência bancária | Corredores fora do SEPA, fins de semana, fornecedores em USD |
Quando é que a liquidação com stablecoins ajuda os pagamentos B2B transfronteiriços?#
Para além da tabela de corredores, uma rota com stablecoins licenciada ajuda em quatro situações:
- Uma empresa de software cobra a clientes em mercados com poucas ligações correspondentes. A transferência evita a cadeia de intermediários.
- Um pagamento não pode esperar até segunda-feira. Se a parte em euros passar pelo SEPA Instant, o dinheiro pode chegar a um IBAN num domingo.
- Um fornecedor fixa preços em USD e não tem uma conta em dólares. Pagar em USDC evita abrir e financiar uma conta no estrangeiro.
- Um PSP paga em vários países. Pode deslocar liquidez entre parceiros sem manter saldos pré-financiados parados em cada um.
Na UE, as opções mais líquidas em conformidade com o MiCA são o USDC e o EURC; outros tokens de moeda eletrónica incluem o EURCV da SG-Forge. A Circle Internet Financial Europe SAS recebeu uma licença de instituição de moeda eletrónica da ACPR francesa em 1 de julho de 2024 e emite ambos os tokens ao abrigo do MiCA, o Regulamento Relativo aos Mercados de Criptoativos da UE. Segundo dados de mercado da DeFiLlama (7 de outubro de 2026), a oferta de USDC era de cerca de 73,8 mil milhões de USD e o total das stablecoins em euros era de cerca de 0,83 mil milhões de EUR, dos quais o EURC representava cerca de 0,48 mil milhões de EUR. As stablecoins em euros continuam a ser pequenas. Isto é relevante se precisar de liquidez profunda ao converter montantes elevados.
O modelo só funciona se uma entidade licenciada fizer a conversão e detiver os fundos. A sua empresa envia ou recebe euros; um prestador de serviços de criptoativos (CASP) licenciado na UE converte-os e trata da transferência. Descrevemos a configuração para fluxos com fornecedores e clientes no nosso guia sobre pagamentos B2B com criptoativos. Do lado do recebimento, um gateway de conversão de criptoativos em moeda fiduciária converte as stablecoins recebidas e paga euros para a sua conta.
Quando é que as stablecoins não ajudam e o que dizem as regras da UE?#
Riscos a ter em conta
- O USDT não pode ser trocado por prestadores licenciados na UE; use tokens em conformidade com o MiCA, como o USDC ou o EURC.
- Em moedas exóticas, a taxa de câmbio no lado do pagamento pode anular a vantagem de preço; o ganho fiável é a rapidez.
- O destinatário precisa de um prestador local licenciado para receber moeda local; sem um, o problema passa para o seu fornecedor.
- Cada corredor precisa de uma verificação jurídica local antes de encaminhar volume real.
As stablecoins não são um SEPA mais barato: entre duas contas em euros, duas conversões apenas acrescentam custo. Cada conversão tem um spread, e não existe um referencial independente para este custo na UE, por isso compare cotações com os seus montantes reais. O seu fornecedor também precisa de um prestador regulado no próprio país que converta stablecoins. Sem um, apenas transferiu o problema para o lado dele.
Seguem-se as regras da UE:
- Após o comunicado da ESMA de 17 de janeiro de 2025, os CASP licenciados na UE deixaram de oferecer serviços de troca em stablecoins que não cumprem o MiCA, o que, na prática, significou o USDT. A custódia e a transferência podem continuar, mas uma empresa que pretenda converter para euros não deve planear em torno do USDT.
- O artigo 23.º do MiCA, aplicado a tokens de moeda eletrónica que não sejam em euros pelo artigo 58.º, n.º 3, exige que o emitente pare de emitir se a utilização do token como meio de troca numa área monetária ultrapassar 1 milhão de transações e 200 milhões de EUR por dia.
- Desde 30 de dezembro de 2024, o Regulamento (UE) 2023/1113 exige que os CASP enviem informação sobre o ordenante e o beneficiário com cada transferência de criptoativos, sem qualquer montante mínimo.
- Ao abrigo da carta de não ação da EBA de junho de 2025, um CASP que transfira ou detenha tokens de moeda eletrónica para clientes, como serviço de pagamento, também precisa de uma licença de pagamentos ou de moeda eletrónica, ou de uma parceria com um prestador de pagamentos licenciado; o período de transição decorreu até 1 de março de 2026.
As stablecoins também acarretam risco próprio. O Relatório de Estabilidade Financeira do Banco Central Europeu (BCE) de novembro de 2025 alerta que a «principal vulnerabilidade de uma stablecoin é que os investidores percam a confiança de que podem ser resgatadas ao par».
A diretora executiva da ESMA, Natasha Cazenave, disse ao Parlamento Europeu em abril de 2025, repetindo um aviso anterior da ESMA, que «apesar do MiCA, não existirá nenhum criptoativo seguro». Para uma equipa de tesouraria, isto significa manter saldos em stablecoins de curta duração e converter para euros à receção, a menos que exista um motivo para os reter.
Precisa de licença para pagamentos transfronteiriços?#
Não, se estiver a pagar as suas próprias compras ou a cobrar as suas próprias vendas. A licença pertence a quem movimenta dinheiro de terceiros. Ao abrigo da Diretiva Relativa aos Serviços de Pagamento da UE (PSD2, artigo 37.º), apenas os prestadores de serviços de pagamento autorizados podem oferecer serviços de pagamento. Ao abrigo do MiCA, artigo 59.º, apenas um CASP autorizado, ou um banco ou outra instituição financeira autorizada a fazê-lo nos termos do artigo 60.º, pode trocar ou transferir criptoativos por conta de clientes.
Na prática:
- Uma empresa que paga aos seus fornecedores ou recebe pagamentos dos seus próprios clientes recorre a um banco ou prestador licenciado. Não precisa de licença própria.
- Um PSP, marketplace ou plataforma que cobra ou paga em nome de outras empresas precisa de uma licença de pagamentos ou de moeda eletrónica, ou tem de operar ao abrigo de um parceiro licenciado.
- Uma empresa que troca ou envia stablecoins por conta de clientes precisa de autorização MiCA como CASP. Se movimentar tokens de moeda eletrónica como serviço de pagamento, precisa também de uma licença de pagamentos ou de um parceiro de pagamentos licenciado, como explica a posição da EBA referida acima.
- Quando um prestador oferece uma «API de pagamentos transfronteiriços», pergunte ao abrigo de que licença o dinheiro é movimentado e verifique essa licença no registo nacional ou no registo da ESMA.
Como escolher uma configuração para os seus fluxos de pagamento empresariais?#
Parta da sua lista de pagamentos B2B transfronteiriços, e não da tecnologia. Ordene os pagamentos a fornecedores e clientes dos últimos doze meses por corredor, moeda e urgência, e depois associe cada grupo a um canal de pagamento:
- Pagamentos em EUR dentro do SEPA: SEPA Instant, quando o seu banco ou prestador o suportar.
- Pagamentos de montante elevado em moedas principais: Swift ou um prestador especializado, com a taxa de câmbio indicada separadamente da comissão.
- Pagamentos frequentes em USD, ou corredores marcados como «Funciona» na tabela acima: teste uma rota com stablecoins licenciada num corredor, com euros à entrada e à saída.
A qualquer prestador, peça o custo total com base num montante real, o prazo previsto de entrega, a forma como pode acompanhar o pagamento e, no caso das rotas com stablecoins, os números de licença no registo da ESMA e a licença de pagamentos do prestador. Recomendo que mantenha a rota com stablecoins em paralelo com a rota bancária existente durante um trimestre antes de transferir volume. Os números dos seus próprios corredores dir-lhe-ão mais do que qualquer média.
Se os seus clientes no estrangeiro quiserem pagar em USDC ou noutras stablecoins e pretender ter euros na sua conta, a ItisPay disponibiliza a API, a faturação e a reconciliação. O licenciamento, o KYC e a liquidação para o seu IBAN são feitos através do nosso parceiro licenciado na UE como CASP e instituição de pagamento, e a integração, desde o KYB até à primeira transação, pode ser concluída em menos de uma semana.
Este artigo tem apenas fins informativos e não constitui aconselhamento jurídico ou regulamentar.

