Uma licença EMI da UE, também designada licença de moeda eletrónica (autorização como instituição de moeda eletrónica), custa pelo menos 350 000 € de capital inicial antes de pagar qualquer taxa ao regulador. A lei dá ao regulador três meses para decidir após a apresentação de um processo completo, mas a espera mediana na Europa é agora de 9,5 meses, e o banco central da Irlanda alerta que reunir um processo completo pode levar mais de um ano.
As taxas variam mais do que a maioria dos guias admite: de zero na Irlanda a cerca de 30 000 € no Luxemburgo. Ainda assim, pesam menos do que o capital, a equipa e o tempo. Há mais dois fatores que moldam a decisão em 2026. A PSD3 vai integrar as instituições de moeda eletrónica num único regime de instituições de pagamento, e uma licença EMI continua a não permitir oferecer serviços de cripto-ativos para além dos tokens de moeda eletrónica que o próprio emitir.
Em resumo
- Uma licença EMI exige pelo menos 350 000 € de capital inicial e, depois, fundos próprios de pelo menos 2 % do montante médio de moeda eletrónica em circulação (EMD2, artigos 4.º e 5.º).
- As taxas de pedido vão de 0 € na Irlanda a 10 000–15 000 € em Malta e a cerca de 30 000 € no Luxemburgo; Malta acrescenta uma taxa anual a partir de 25 000 €.
- O prazo legal é de três meses a contar da apresentação de um processo completo; a EBA indica que a mediana real é de 9,5 meses (dezembro de 2025).
- A PSD3 vai revogar a Diretiva Moeda Eletrónica, e uma licença EMI não abrange serviços de cripto-ativos para além dos tokens de moeda eletrónica que o próprio emitir.
O que permite uma licença EMI?#
Uma licença EMI permite a uma empresa emitir moeda eletrónica: valor armazenado que um cliente paga antecipadamente e que pode gastar ou resgatar mais tarde. Trata-se do direito de manter saldos de clientes no próprio produto, o que uma instituição de pagamento não tem. As EMI podem também prestar serviços de pagamento, conceder crédito ligado a pagamentos (não financiado com moeda eletrónica) e gerir sistemas de pagamento, nos termos do artigo 6.º da Diretiva Moeda Eletrónica (2009/110/CE), conhecida como EMD2.
Existem limites claros. Uma EMI não pode receber depósitos. Deve emitir moeda eletrónica ao valor nominal e resgatá-la ao valor nominal a qualquer momento, e não pode pagar juros nem qualquer outro benefício ligado ao período em que o cliente mantém o saldo (EMD2, artigos 6.º, n.º 2, 11.º e 12.º).
Uma vez autorizada num Estado-Membro, a licença é válida em toda a UE através do passaporte europeu (artigo 11.º, n.º 9, da PSD2).
| EMI | Instituição de pagamento | |
|---|---|---|
| Capital inicial | 350 000 € | 20 000 €, 50 000 € ou 125 000 € consoante o serviço |
| Emitir moeda eletrónica e manter saldos de clientes | Sim | Não |
| Serviços de pagamento (transferências, aquisição, contas) | Sim | Sim |
| Receber depósitos, pagar juros | Não | Não |
| Passaporte europeu | Sim | Sim |
| Serviços de cripto-ativos | Parcialmente, apenas tokens de moeda eletrónica próprios | Não |
Os escalões de capital das instituições de pagamento provêm do artigo 7.º da PSD2: 20 000 € apenas para envio de dinheiro, 50 000 € para iniciação de pagamentos e 125 000 € para os serviços principais.
Quanto custa uma licença EMI?#
O custo real tem três camadas: o capital que é preciso manter, as taxas pagas ao regulador e a equipa e os sistemas que o regulador espera ver a funcionar. Apenas as duas primeiras têm valores publicados.
Capital e fundos próprios#
O artigo 4.º da EMD2 exige um capital inicial «não inferior a 350 000 EUR» no momento da autorização. Este é o seu dinheiro, detido pela empresa, e não uma taxa. Depois, os fundos próprios devem manter-se acima do valor mais elevado entre 350 000 € e 2 % do montante médio de moeda eletrónica em circulação (artigo 5.º, n.os 1 e 3). Uma empresa com 50 milhões de € de saldos de clientes em média precisa, portanto, de pelo menos 1 milhão de € de fundos próprios.
Dois detalhes elevam este valor. Se também prestar serviços de pagamento não ligados a moeda eletrónica, o requisito para esses serviços acresce (artigo 5.º, n.º 2). E o regulador pode fixar os fundos próprios até 20 % acima ou abaixo, após avaliar a gestão de risco da empresa (artigo 5.º, n.º 5).
Taxas do regulador#
As taxas de pedido únicas em 2026 variam entre 0 € na Irlanda e cerca de 30 000 € no Luxemburgo (tabela de países abaixo). As taxas anuais de supervisão variam mais. Malta cobra 25 000 € por ano a uma instituição apenas de moeda eletrónica e 35 000 € a uma instituição de moeda eletrónica com serviços de pagamento, acrescidos de uma parte variável com base nos ativos ou na moeda eletrónica em circulação, nos termos do seu regulamento de taxas, alterado em 2024. Os Países Baixos cobram um montante fixo mais uma percentagem dos rendimentos de comissões.
Os custos que nenhum regulador publica#
Os reguladores não publicam quanto custarão um responsável de conformidade, um responsável pela comunicação de operações suspeitas de branqueamento de capitais (MLRO), a auditoria externa, uma conta bancária de salvaguarda ou a plataforma de pagamentos. Estes valores dependem do país, dos salários e de quanto se constrói internamente. São também onde se concentra a maior parte do dinheiro do primeiro ano: gestores, um conselho de administração, uma função AML e contas auditadas são necessários antes de o primeiro cliente pagar. Peça orçamentos por escrito antes de escolher um país. Uma taxa de pedido baixa num mercado onde tem de contratar quadros superiores locais pode acabar por custar mais do que uma taxa mais alta noutro lugar.
Qual é o país da UE mais barato e mais rápido para uma EMI?#
As taxas são pequenas face ao mínimo de 350 000 €. O que separa os países é quanto trabalho acontece antes de o relógio oficial começar: reuniões prévias ao pedido, fases exploratórias e o grau de escrutínio. A revisão de acompanhamento da EBA de dezembro de 2025 concluiu que «persistem diferenças significativas em áreas-chave, como a governação, os mecanismos de controlo interno e a presença substantiva local». Na tabela abaixo, a coluna Veredicto indica se o processo publicado pelo regulador aponta para uma resposta rápida e previsível.
| País | Regulador | Taxa de candidatura | Antes de apresentar o pedido | Veredicto |
|---|---|---|---|---|
| Irlanda | Banco Central da Irlanda | 0 € | Reunião prévia obrigatória antes da candidatura | Não |
| Malta | MFSA | 10 000 € ou 15 000 € | Reunião prévia à candidatura | Depende |
| Países Baixos | DNB | 10 400 € | Taxa fixada anualmente no Staatscourant | Depende |
| Luxemburgo | CSSF | 30 000 € | Reunião inicial sobre o projeto | Depende |
| Letónia | Latvijas Banka | 5 000 € | Verificação de completude, 15 dias úteis | Parcialmente |
| Chipre | Banco Central do Chipre | 10 000 € + 5 000 € da fase preliminar | Fase exploratória paga desde agosto de 2026 | Depende |
Fontes: página de autorização do Banco Central da Irlanda; S.L. 376.03 maltês, com a redação alterada pelo L.N. 366 de 2024; Staatscourant neerlandês 2026, n.º 20792; página de licenciamento do Latvijas Banka (todas consultadas a 3 de novembro de 2026). Luxemburgo: o regulamento de taxas de 2023, tal como resumido pelo escritório de advocacia Lexgo. Chipre: Cyprus Mail, 31 de julho de 2026.
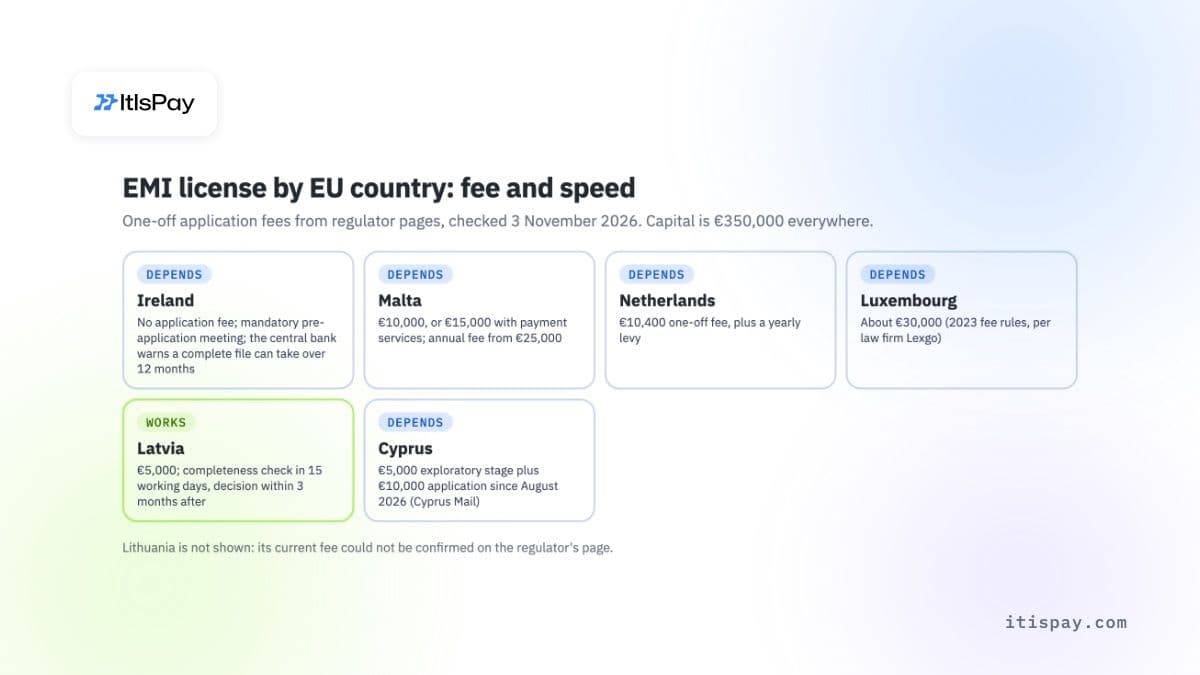
Alguns pontos que a tabela não consegue mostrar. O Banco Central da Irlanda não cobra nada pela apresentação da candidatura, mas, após a autorização, emite uma cobrança anual de financiamento do setor. A lei maltesa considera que uma decisão não tomada no prazo de três meses após a apresentação de uma candidatura completa equivale a uma recusa, e a MFSA só inicia esse prazo a partir de uma candidatura formal e completa. O Latvijas Banka compromete-se a tomar uma decisão no prazo de três meses após confirmar que o processo está completo. O Chipre endureceu o seu processo a partir de 3 de agosto de 2026: uma fase exploratória não reembolsável de 5 000 EUR, uma taxa de candidatura formal aumentada de 5 000 EUR para 10 000 EUR e uma eventual due diligence por uma empresa especializada, segundo o Cyprus Mail.
A Lituânia continua a ser uma escolha comum para as EMI. Deixámo-la de fora da tabela porque não conseguimos confirmar a taxa atual do Banco da Lituânia na sua própria página à data da redação deste artigo.
Quanto tempo leva a obter uma licença de EMI?#
Conte com pelo menos um ano desde a primeira reunião até à autorização. O prazo de três meses previsto na lei só começa a contar quando o regulador tiver todos os documentos que solicita.
A regra consta do artigo 12.º da PSD2, aplicável às EMI através da EMD2: a autoridade deve decidir «no prazo de 3 meses a contar da receção de um pedido ou, se o pedido estiver incompleto, de todas as informações necessárias para a decisão». Na prática, o processo vai e vem várias vezes até ser considerado completo.
A Autoridade Bancária Europeia (EBA) mediu a diferença duas vezes. A sua revisão pelos pares de 2023 concluiu que os processos de autorização variam «entre 4 e 20 meses ou mais». Na sua revisão de acompanhamento de dezembro de 2025, a EBA afirmou: «O processo mediano de autorização no EEE (contado a partir da apresentação da candidatura) demora agora 9,5 meses.»
O Banco Central da Irlanda é invulgarmente direto sobre o tema na sua página de autorização: «A experiência indica que pode levar mais de 12 meses até as empresas facultarem todas as informações necessárias para que seja tomada uma decisão.»
Conte também os meses anteriores à apresentação. Políticas, um plano de negócios a três anos, mecanismos de salvaguarda e a contratação de pessoas-chave têm de estar em vigor antes de o regulador aceitar o processo.
O que verificam os reguladores num pedido de EMI?#
Verificam se a empresa consegue proteger o dinheiro dos clientes e impedir a criminalidade financeira desde o primeiro dia. O processo tem de demonstrar uma empresa em funcionamento, e não um plano para a construir.
Espere um escrutínio em cinco áreas:
- O programa de operações e o plano de negócios: o que será emitido, para quem, através de que canais, com projeções financeiras a três anos.
- Salvaguarda ao abrigo do artigo 7.º da EMD2. Os fundos recebidos através de cartão ou de outro instrumento de pagamento devem ser salvaguardados no prazo máximo de cinco dias úteis após a emissão da moeda eletrónica, e qualquer alteração relevante a estes mecanismos deve ser notificada com antecedência.
- Governação e verificações de idoneidade dos administradores e dos acionistas qualificados.
- Controlos de AML e de combate ao financiamento do terrorismo, com uma pessoa responsável nomeada.
- Presença local efetiva: onde as decisões são realmente tomadas e quem está no país. A EBA identifica-a entre as principais áreas em que os supervisores ainda divergem.
A distribuição tem regras próprias. Uma EMI pode distribuir e resgatar moeda eletrónica através de distribuidores, mas não pode emitir moeda eletrónica através de agentes (artigo 3.º, n.os 4 e 5, da EMD2).
Na Irlanda, o processo começa com um documento de factos essenciais pré-candidatura de cerca de 15 a 20 páginas, enviado pelo menos cinco dias úteis antes da primeira reunião.
Basta um registo de EMI reduzido?#
Só se pretender permanecer num único país e de pequena dimensão. Ao abrigo do artigo 9.º da EMD2, um Estado-Membro pode dispensar as regras de capital, fundos próprios e salvaguarda para empresas cuja média de moeda eletrónica em circulação não exceda um limite nacional de, no máximo, 5 milhões de EUR.
O preço da dispensa é o passaporte europeu. As instituições com dispensa não podem prestar serviços noutros Estados-Membros, e a sede tem de estar no país onde a empresa efetivamente exerce a sua atividade. Nem todos os países oferecem esta opção. Para uma empresa que pretenda servir clientes em toda a UE, o regime simplificado é, na melhor das hipóteses, um teste.
O que muda para as EMI com a PSD3?#
A PSD3 põe fim ao regime separado de moeda eletrónica. O Conselho e o Parlamento Europeu chegaram a um acordo provisório sobre a PSD3 e sobre o novo Regulamento Relativo aos Serviços de Pagamento (PSR) no final de novembro de 2025. O projeto de exposição de motivos do Conselho, datado de 21 de outubro de 2026, afirma que o pacote «revoga a Diretiva Moeda Eletrónica (EMD2), integrando plenamente as instituições de moeda eletrónica (EMI) no regime atualizado de autorização e supervisão das instituições de pagamento (IP)».
Em 3 de novembro de 2026 não conseguimos encontrar o texto final no Jornal Oficial da UE. Até à sua publicação, os pormenores abaixo provêm de análises de sociedades de advogados sobre o texto de compromisso e podem ainda sofrer alterações:
- A A&L Goodbody refere que o serviço de moeda eletrónica exigiria pelo menos 250 000 EUR, abaixo dos 350 000 EUR atuais, com os montantes somados para as empresas que oferecem vários serviços.
- As EMI existentes terão de ser autorizadas novamente ao abrigo do novo regime. A A&L Goodbody e a Arthur Cox descrevem um período de até 27 meses a contar da entrada em vigor. O resumo do Parlamento Europeu descreve 30 meses, desde que um novo pedido seja apresentado no prazo de 24 meses.
- O Conselho afirma que as regras de proteção dos fundos dos utilizadores se tornam mais rigorosas.
Se apresentar um pedido agora, obtém uma licença EMD2 e depois um segundo processo de autorização ao abrigo da PSD3. Inclua esse segundo processo no plano e no orçamento.
A licença de EMI abrange criptoativos e stablecoins?#
Apenas de forma limitada. Ao abrigo do MiCA (Regulamento (UE) 2023/1114), uma EMI pode emitir tokens de moeda eletrónica, que são stablecoins indexadas a uma moeda oficial, se publicar um white paper e notificar o seu regulador pelo menos 40 dias úteis antes da oferta (artigo 48.º). O MiCA trata os tokens de moeda eletrónica como moeda eletrónica.
Quanto aos serviços, o artigo 60.º, n.º 4, é rigoroso. Uma EMI «só pode prestar serviços de custódia e administração de criptoativos por conta de clientes e serviços de transferência de criptoativos por conta de clientes no que respeita aos tokens de moeda eletrónica que emite», após notificar o seu regulador com 40 dias úteis de antecedência. Trocar criptoativos por euros, deter outros tokens por conta de clientes ou gerir uma plataforma de negociação exige autorização como prestador de serviços de criptoativos (CASP) ao abrigo do MiCA. O nosso guia sobre os requisitos de uma licença CASP ao abrigo do MiCA explica esse processo, e o custo de uma licença CASP ao abrigo do MiCA detalha o orçamento.
Quando uma licença de EMI não ajuda
- Aceitar, trocar ou deter criptoativos que não sejam tokens de moeda eletrónica emitidos pela própria empresa: isso exige autorização como prestador de serviços de criptoativos (CASP).
- Pagar juros sobre saldos ou receber depósitos: proibido ao abrigo da EMD2.
- Servir outros países da UE com a dispensa de EMI reduzida: sem passaporte europeu.
- Evitar um segundo pedido: a PSD3 exigirá que as EMI existentes sejam autorizadas novamente.
Deve obter a sua própria licença de EMI?#
Obtenha uma se os saldos de clientes armazenados forem o seu produto (carteiras, cartões pré-pagos, contas para os seus utilizadores) e se conseguir financiar 350 000 EUR de capital, além de uma equipa, durante um ano ou mais antes de gerar receitas. Não obtenha se o que precisa é de aceitar pagamentos, liquidar em euros ou adicionar criptoativos para os seus comerciantes: um parceiro licenciado cobre isso sem licença própria.
Se construir a sua própria licença e equipa de conformidade ainda não for a opção certa, pode encaminhar através de um parceiro licenciado como prestador de serviços de criptoativos (CASP) e instituição de pagamento. A ItisPay fornece a API, a faturação e a conciliação; o parceiro detém a autorização, executa KYC e liquida em EUR, com menos de uma semana desde a submissão do KYB até à primeira transação.
Este artigo tem uma finalidade meramente informativa e não constitui aconselhamento jurídico ou regulamentar.