

Em resumo
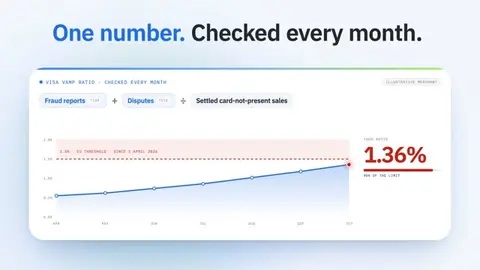
- Desde 1 de abril de 2026, a Visa sinaliza um comerciante da UE assim que os relatórios de fraude e as disputas atingem 1,5 % das vendas sem cartão presente e pelo menos 1 500 casos por mês.
- O programa da Mastercard começa em cerca de 100 chargebacks e 1,5 %, e divide os chargebacks deste mês pelas vendas do mês anterior.
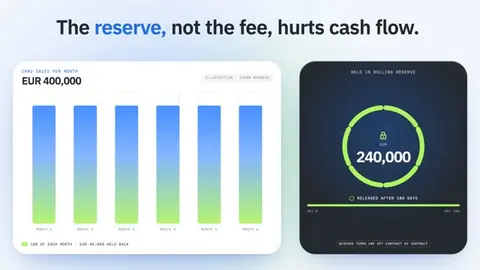
- A reserva, e não a comissão, é o que prejudica o fluxo de caixa: uma reserva rotativa de 10 % retida durante 180 dias sobre 400 000 EUR por mês imobiliza 240 000 EUR.
- As stablecoins liquidadas em EUR através de um prestador licenciado acrescentam uma segunda via sem chargebacks, mas não substituem os cartões para todos os clientes.
O seu adquirente avalia-o com base num único número que verifica todos os meses: quantos dos seus pagamentos com cartão são devolvidos como relatórios de fraude ou disputas. Uma conta de comerciante de alto risco é o acordo que um banco ou processador oferece quando espera que esse número seja elevado, e tem um preço em reservas, comissões e limites mais apertados.
Desde 1 de abril de 2026, a Visa sinaliza um comerciante na UE, nos EUA, no Canadá e na Ásia-Pacífico assim que a fraude e as disputas atingem 1,5 % das vendas sem cartão presente e pelo menos 1 500 casos por mês. De acordo com os guias publicados pelos adquirentes, o programa da Mastercard começa em cerca de 100 chargebacks e 1,5 %. Este guia explica porque é que os bancos recusam ou limitam empresas de alto risco, como funcionam esses limiares, quanto custam as reservas em termos de fluxo de caixa, como escolher um prestador e porque é que os pagamentos em stablecoins liquidados em EUR através de um prestador licenciado se tornaram uma segunda via para comerciantes cujo processamento de cartões está sob pressão.
O que torna uma empresa num comerciante de alto risco?#
Um comerciante de alto risco é uma empresa que os bancos e os sistemas de cartões esperam que produza mais chargebacks, fraude ou problemas regulatórios do que a média. A designação é estatística, não moral. Uma empresa licenciada e rentável pode ser de alto risco simplesmente pelo que vende, pela forma como fatura ou pelo local onde estão os seus clientes. Os adquirentes formam estas avaliações a partir de anos de dados de transações nas suas carteiras, pelo que um comerciante com um historial limpo pode ainda herdar a reputação do seu setor. Os fatores habituais são o setor (jogo, conteúdos para adultos, criptoativos, CBD e suplementos, viagens e bilhética), o modelo de vendas (sem cartão presente, subscrições, períodos experimentais gratuitos que passam a planos pagos, entregas semanas após o pagamento), a base de clientes (cartões de outros países, várias regiões em simultâneo) e o historial (um problema anterior de chargebacks, uma conta anterior encerrada, crescimento rápido sem historial comprovado). A Mastercard incorpora parte desta lista nas suas regras. As suas Security Rules and Procedures (edição de 4 de agosto de 2026) obrigam os adquirentes a registar os «comerciantes especializados» por código de categoria antes de processar pagamentos para eles.
Essas categorias incluem conteúdos para adultos sem presença física (MCC 5967 e 7841), jogo sem presença física (7801, 7802, 7995), comerciantes de criptomoedas (6051), valores mobiliários de alto risco (6211) e comerciantes de faturação de opção negativa que vendem produtos físicos por subscrição (5968). Se o seu negócio se enquadrar num destes códigos, o seu adquirente terá trabalho documental adicional e monitorização extra sobre si antes do primeiro pagamento.
Porque é que os bancos recusam contas de comerciante de alto risco?#
Os bancos recusam empresas de alto risco porque é o adquirente, e não o comerciante, quem responde perante a Visa e a Mastercard pelo que corre mal. Quando um titular de cartão ganha uma disputa, o dinheiro é devolvido pelo adquirente, que depois tenta recuperá-lo junto do comerciante. Se o comerciante tiver encerrado a atividade ou ficado sem liquidez, a perda fica com o banco. Cada sistema vigia também toda a carteira do adquirente. No âmbito do programa de monitorização de adquirentes da Visa, um adquirente é classificado como «Acima do padrão» quando o seu rácio de fraude e disputas atinge 0,5 % e como «Excessivo» a 0,7 %, segundo a ficha informativa da Visa de 2025. Alguns comerciantes problemáticos podem empurrar um adquirente de média dimensão para lá desse limiar e atrair o escrutínio do sistema sobre tudo o que processa. A ficha informativa da Visa diz de forma clara: «As entidades identificadas como excedendo os limiares do programa são obrigadas a implementar medidas de mitigação de risco.» Assim, a escolha do adquirente raramente é entre aceitá-lo ou recusá-lo. É entre aceitá-lo em condições que cubram a sua exposição e não o aceitar de todo.
A aprovação também se tornou mais difícil. Os sistemas de cartões exigem que os adquirentes registem os comerciantes em categorias especializadas, como o jogo e as criptomoedas, antes de processar pagamentos para eles, pelo que um banco que queira acrescentar estes comerciantes enfrenta uma análise adicional e uma monitorização extra de toda a sua carteira.
Quais são os limites de chargebacks do Visa VAMP e do Mastercard ECP em 2026?#
A Visa e a Mastercard executam cada uma um programa de monitorização com um rácio e um número mínimo de casos, e um comerciante só é apanhado quando ambos são ultrapassados. O programa da Visa é o Visa Acquirer Monitoring Program (VAMP), que em 2025 substituiu os programas separados Visa Dispute Monitoring Program (VDMP) e Visa Fraud Monitoring Program (VFMP), pelo que os guias que ainda citam um limite de 0,9 % do VDMP descrevem um programa que já não existe. O programa da Mastercard é o Excessive Chargeback Program (ECP), com dois níveis: Excessive Chargeback Merchant (ECM) e High Excessive Chargeback Merchant (HECM). Os dois sistemas contam coisas diferentes. A Visa soma às disputas os relatórios de fraude dos emissores de cartões; a Mastercard conta apenas chargebacks e divide os chargebacks deste mês pelas vendas do mês anterior. Quando um comerciante é sinalizado, o sistema espera que o adquirente atue, e o adquirente transmite a pressão: um plano de correção, uma reserva mais alta, limites mais baixos ou uma conta encerrada.
Visa VAMP#
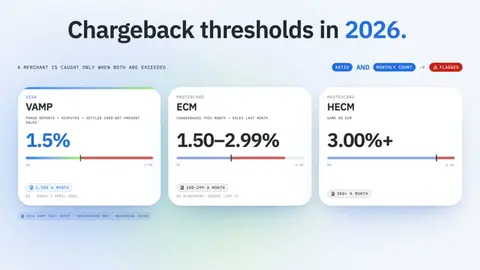
De acordo com a ficha informativa do Visa Acquirer Monitoring Program, o rácio do VAMP é o número de relatórios de fraude (TC40) somado às disputas (TC15), dividido pelo número de transações sem cartão presente liquidadas. Ficam excluídas as disputas resolvidas através de ferramentas de pré-disputa e os casos de fraude que se qualificam para o Compelling Evidence 3.0. Um comerciante é «Excessivo» a 2,2 % e com pelo menos 1 500 relatórios de fraude e disputas por mês; a 1 de abril de 2026, o rácio desceu para 1,5 % na Ásia-Pacífico, no Canadá, na UE e nos EUA. A América Latina já utilizava 1,5 %. Na região CEMEA, o limite mantém-se em 2,2 %, com um número mínimo mais baixo de 150 casos e pelo menos 75 000 USD.
Um relatório de fraude conta mesmo quando o titular do cartão nunca apresenta uma disputa. Reembolsar uma encomenda suspeita não retira do seu rácio o relatório de fraude do emissor.
Mastercard ECP#
A Mastercard define o rácio em pontos base: os chargebacks recebidos num mês civil divididos pelas transações Mastercard do comerciante no mês anterior, multiplicados por 10 000. Os limites exatos constam do manual de regras da Mastercard; os guias publicados pelos adquirentes, por exemplo o da Braintree, indicam-nos como 100 a 299 chargebacks com um rácio de 1,50 % a 2,99 % para o ECM, e 300 ou mais chargebacks com 3,00 % ou mais para o HECM. Para sair do programa, o comerciante tem de se manter abaixo dos limiares do ECM durante três meses consecutivos. Como o divisor são as vendas do mês anterior, um mês fraco depois de um mês forte faz subir o rácio, mesmo que as disputas se mantenham estáveis. Após seis meses no programa, a Mastercard pode exigir que o adquirente seja submetido a uma análise formal de risco, segundo as Mastercard Security Rules and Procedures.
Momentos-chave
| Programa | O que é contabilizado | Limiar do comerciante (UE) | Número mínimo | Como sair |
|---|---|---|---|---|
| Visa VAMP | Relatórios de fraude + disputas ÷ vendas liquidadas sem cartão presente | 1,5 % (desde 1 de abril de 2026) | 1 500 por mês | Rácio de volta abaixo do limite |
| Mastercard ECM | Chargebacks deste mês ÷ vendas do mês anterior | 1,50 % a 2,99 % | 100 a 299 por mês | Definido pelas regras da Mastercard |
| Mastercard HECM | Igual ao ECM | 3,00 % ou mais | 300 ou mais por mês | Definido pelas regras da Mastercard |
A lista MATCH#
A consequência mais grave é a inclusão na lista MATCH. A MATCH é a lista da Mastercard de comerciantes cujos adquirentes os rescindiram por motivos específicos, entre os quais chargebacks excessivos. Os outros adquirentes consultam essa lista antes de aceitar qualquer comerciante, pelo que a inclusão acompanha a empresa de banco em banco.
Quanto custa uma conta de comerciante de alto risco?#
Uma conta de comerciante de alto risco custa normalmente mais de três formas: comissões de processamento mais elevadas, uma reserva que retém parte do seu dinheiro e condições contratuais mais rigorosas. A reserva é a que mais afeta a tesouraria. Numa reserva rotativa, o adquirente retém uma percentagem das vendas diárias com cartão e liberta-a após um período fixo, pelo que existe sempre uma margem para cobrir chargebacks caso deixe de operar. Alguns adquirentes exigem, em vez disso, um depósito inicial fixo ou retêm as primeiras semanas de liquidações. As percentagens de reserva e os períodos de retenção são definidos contrato a contrato; nenhuma regra dos esquemas os fixa. A análise de risco (underwriting) é também mais lenta e mais profunda do que numa conta padrão: espere ter de apresentar documentos da empresa, identificação dos beneficiários efetivos, histórico de processamento, políticas de reembolso e de cancelamento, termos do website, prova de entrega e, em setores regulados, a sua licença. A conta virá frequentemente com um limite mensal de volume que só aumenta após um historial limpo.
Uma ilustração com números redondos mostra o efeito. Um negócio de subscrições processa 400 000 EUR por mês em vendas com cartão. O contrato define uma reserva rotativa de 10 % libertada após 180 dias. Todos os meses são retidos 40 000 EUR, e nada regressa durante seis meses. Nessa altura, o adquirente detém 240 000 EUR das suas receitas. É fundo de maneio que não pode gastar em marketing ou stock, e é por isso que os termos da reserva importam tanto como a taxa anunciada ao comparar propostas.
Pode um negócio de e-commerce de alto risco obter uma conta de comerciante?#
Sim, mas normalmente em condições de alto risco e não como conta padrão. Uma loja online vende sem cartão presente por definição, que é exatamente o tráfego que o rácio VAMP da Visa mede; assim, um negócio de e-commerce num setor de risco, como suplementos, CBD, viagens ou subscrições, é tarifado pelo seu risco de disputas desde o primeiro dia.
O que melhora as probabilidades são as provas que um analista de risco pede de qualquer forma: uma política de reembolso e de cancelamento clara no site, prova de entrega, como números de rastreio, um descritor de faturação que os clientes reconheçam no extrato e histórico de processamento de um prestador anterior. As subscrições e os períodos de teste gratuitos exigem consentimento explícito no momento da compra e uma forma fácil de cancelar; a Mastercard obriga os adquirentes a registar como comerciantes de faturação por opção negativa (MCC 5968) os comerciantes que vendem produtos físicos por subscrição. Espere um limite mensal de volume no início, que só aumenta após um historial limpo.
Como escolher um prestador de contas de comerciante de alto risco?#
Escolha um prestador com base na sua capacidade de o manter a processar durante anos, e não na taxa anunciada. Em setores de alto risco, o evento caro é um encerramento súbito da conta ou uma liquidação congelada; algumas décimas de percentagem em comissões pesam muito menos. Pergunte quem é o adquirente bancário efetivo: muitas ofertas de alto risco provêm de revendedores que o colocam junto de um banco que não controlam, e o apetite ao risco desse banco é o que decide se você fica. Pergunte quantos comerciantes do seu setor o banco já serve, porque um adquirente sem comerciantes de jogo ou de cripto pode abandonar toda a categoria após um mau mês. Peça todos os termos da reserva por escrito, incluindo como e quando é libertada após o fim do contrato. Pergunte quais as ferramentas de disputa que o prestador suporta, uma vez que a Visa exclui do rácio VAMP os casos resolvidos através de soluções pré-disputa. E pergunte o prazo de aviso prévio antes da rescisão, bem como o que acontece aos fundos retidos nesse momento.
Distribuir o risco também ajuda. Os comerciantes que operam com vários prestadores em simultâneo encaminham frequentemente o tráfego entre eles através de orquestração de pagamentos entre prestadores, para que a perda de uma conta não interrompa as vendas. Mantenha cada conta saudável por si só: os esquemas medem os rácios por ID de comerciante, e dividir o tráfego para ocultar um problema de disputas é exatamente o que os adquirentes e os esquemas procuram.
Acrescentaria um teste próprio: pergunte ao prestador o que fez pelo último comerciante que ultrapassou o limiar VAMP. Uma resposta específica sobre planos de correção e ferramentas de disputa diz-lhe mais do que uma apresentação comercial.
Existe uma alternativa a uma conta de comerciante de alto risco?#
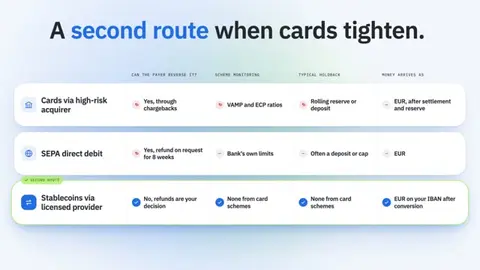
Os pagamentos em stablecoins oferecem às empresas de alto risco um canal de pagamento fora dos esquemas de cartões, pelo que não há chargebacks, nem rácio de monitorização dos esquemas, nem reserva sobre cartões. Um cliente envia USDC ou outra stablecoin a partir de uma carteira ou de uma conta de exchange; um prestador licenciado recebe-a, converte-a e paga em euros para o seu IBAN. Uma transferência em blockchain não pode ser revertida pelo banco do pagador nem por um esquema de cartões. Se um cliente quiser o dinheiro de volta, decide você se reembolsa, tal como faria numa transferência bancária. Isto torna a via atraente para comerciantes cujo processamento de cartões está pressionado por disputas: vendedores de viagens com prazos de entrega longos, negócios de subscrição, bens digitais. Não substitui os cartões para todos os clientes. Muitos compradores não detêm stablecoins, e a conversão no checkout será inferior à de um botão de pagamento com cartão. O objetivo realista é uma segunda via que absorva parte do volume, sobretudo de clientes recorrentes e de maior valor, e que mantenha as receitas a fluir quando uma conta de cartões está limitada ou encerrada.
As outras formas de pagamento que os comerciantes de alto risco tentam também não estão isentas de reversões. Ao abrigo da PSD2, artigo 77.º, o pagador pode pedir o reembolso de um débito direto SEPA durante 8 semanas após a cobrança do dinheiro.
| Via | O pagador pode revertê-lo? | Monitorização pelos esquemas | Retenção típica | O dinheiro chega como |
|---|---|---|---|---|
| Cartões através de adquirente de alto risco | Sim, através de chargebacks | Rácios VAMP e ECP | Reserva rotativa ou depósito | EUR, após liquidação e reserva |
| Débito direto SEPA | Sim, reembolso a pedido durante 8 semanas | Limites próprios do banco | Frequentemente um depósito ou limite | EUR |
| Stablecoins através de prestador licenciado | Não, os reembolsos são decisão sua | Nenhuma dos esquemas de cartões | Nenhuma dos esquemas de cartões | EUR na sua conta IBAN após conversão |
Verifique a licença do prestador. Ao abrigo do MiCA, o regulamento europeu dos criptoativos, ninguém pode prestar serviços de criptoativos na União sem autorização como prestador de serviços de criptoativos (CASP), e o período de transição para as empresas que operavam ao abrigo das regras nacionais terminou a 1 de julho de 2026 (artigo 143.º, n.º 3). Como comerciante, normalmente não precisa dessa licença para si próprio; é o prestador que converte as stablecoins que a deve ter. Explicamos as verificações no nosso guia para escolher um gateway de pagamento de cripto para fiat.
Onde não ajuda
- Muitos compradores não detêm stablecoins, pelo que a conversão no checkout será inferior à de um botão de cartão.
- As stablecoins não alteram o seu próprio estatuto regulamentar: um casino online continua a precisar da sua licença de jogo.
- O prestador licenciado realiza a sua própria análise KYB, pelo que um negócio que considere demasiado arriscado pode ser recusado também aí.
O que deve fazer se o seu processamento de cartões estiver sob pressão?#
Comece pelos seus números e depois acrescente vias alternativas. Recolha os relatórios de fraude, as disputas e as vendas sem cartão presente liquidadas do mês passado para cada ID de comerciante e calcule ambos os rácios: o da Visa (fraude mais disputas sobre vendas) e o da Mastercard (chargebacks deste mês sobre as vendas do mês anterior). Se algum deles subir em direção a 1,5 %, atue antes que os sistemas de cartões o façam: adicione ferramentas de pré-disputa, descritores de faturação mais claros e um cancelamento mais fácil. Leia os termos da sua reserva e calcule quanto dinheiro a sua conta de comerciante de alto risco retém atualmente. Depois, decida quais os clientes que poderiam pagar de outra forma e configure a segunda via antes de precisar dela. Os comerciantes que esperam pela carta de rescisão normalmente perdem semanas de receita enquanto procuram uma alternativa. Se quiser mais pormenores sobre o lado operacional da segunda via, consulte o nosso guia sobre como aceitar pagamentos em cripto automaticamente.
Se quiser aceitar stablecoins e receber em euros sem construir a infraestrutura por si próprio, a ItisPay fornece a API, a faturação e a conciliação. O licenciamento, o KYC e a liquidação para o seu IBAN são executados através do nosso parceiro CASP e instituição de pagamento licenciado na UE, e a integração, desde o KYB até à primeira transação, pode ser concluída em menos de uma semana. Se o seu modelo de negócio se qualifica é decidido na análise KYB do parceiro.
Este artigo destina-se apenas a fins informativos e não constitui aconselhamento jurídico ou regulamentar.

