Um gateway de pagamento forex é o primeiro ponto por onde passa o dinheiro dos clientes de uma corretora. Na UE, as regras sobre onde esse dinheiro tem de ficar são mais exigentes do que as regras sobre a forma como é recebido. A maioria dos guias sobre gateways omite esta parte. É a parte que um supervisor verifica.
Escolher um gateway de pagamento para corretoras forex começa por seguir o dinheiro desde o depósito até ao levantamento. Abaixo: onde um gateway pode liquidar os fundos dos clientes, porque é que os esquemas de cartões tratam as corretoras como de alto risco, como devem funcionar os levantamentos e o que muda quando os clientes depositam stablecoins. Cada regra é associada à lei, ao regulador ou ao esquema de cartões que a definiu.
Em resumo
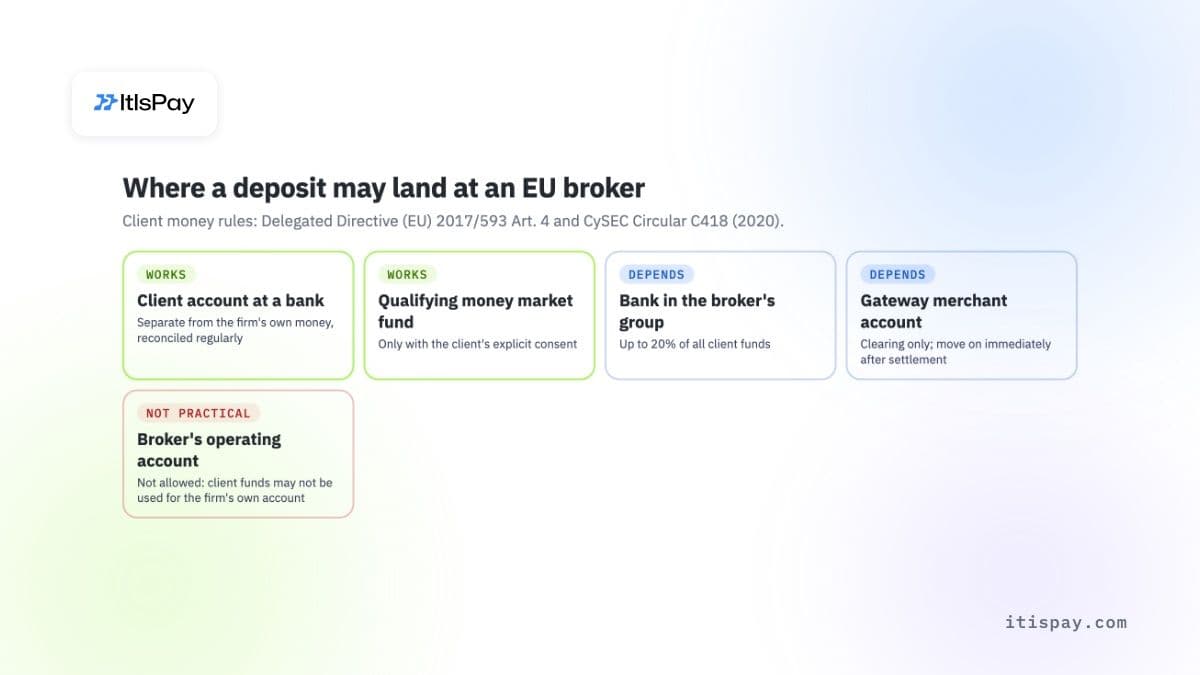
- Os fundos dos clientes têm de acabar numa conta de cliente separada, num banco ou num fundo do mercado monetário qualificado (Diretiva Delegada (UE) 2017/593, art. 4). A conta de comerciante de um gateway é apenas uma passagem e, no Chipre, o dinheiro tem de ser transferido imediatamente após a liquidação (Circular C418 da CySEC, novembro de 2020).
- A Visa classifica o MCC 6211 como "Plataformas Financeiras de Negociação de Alto Risco de Integridade" no seu Manual de Normas de Dados do Comerciante (outubro de 2026), pelo que uma corretora que dependa apenas de cartões é frágil.
- As transferências SEPA instantâneas chegam em 10 segundos e, nos bancos da zona euro desde 9 de outubro de 2025, incluem uma verificação gratuita do nome do beneficiário, o que as torna um canal sólido para levantamentos.
- Escolha um gateway pelo local onde liquida, pela forma como devolve os fundos à origem e pela frequência com que faz a reconciliação diária, e não pelo número de métodos de pagamento que anuncia.
O que faz um gateway de pagamento forex para uma corretora?#
Um gateway de pagamento forex recebe depósitos de clientes por cartão, transferência bancária, e-wallet ou cripto, paga os levantamentos e comunica cada movimento ao back office e à plataforma de negociação da corretora. A diferença face ao comércio eletrónico está na titularidade. A receita de uma loja pertence à loja. Os depósitos de uma corretora pertencem aos seus clientes.
A MiFID II, a lei da UE para empresas de investimento, define o dever de forma clara no art. 16(9): uma empresa que detém fundos de clientes deve «tomar disposições adequadas para salvaguardar os direitos dos clientes e, exceto no caso das instituições de crédito, impedir a utilização dos fundos dos clientes por conta própria».
Essa frase muda aquilo de que uma corretora precisa do seu gateway. Um gateway concebido para vendas de retalho liquida o valor líquido de comissões numa única conta operacional. Uma corretora precisa de um que liquide o valor bruto, na conta certa, com um registo que associe cada euro a um cliente. A parte do problema relativa aos cartões, com reservas e limites de chargebacks, sobrepõe-se a qualquer conta de comerciante de alto risco. A parte do dinheiro dos clientes é específica das corretoras.
Onde deve um gateway de pagamento forex liquidar o dinheiro dos clientes?#
O dinheiro dos clientes tem de acabar numa conta de cliente num banco central, numa instituição de crédito autorizada, num banco de país terceiro ou num fundo do mercado monetário qualificado. Uma instituição de pagamento ou instituição de moeda eletrónica não consta dessa lista. A conta de comerciante de um gateway pode transportar o dinheiro para compensação, mas é uma paragem no caminho, não um sítio onde o guardar.
O que exige a lei da UE#
A Diretiva Delegada da Comissão (UE) 2017/593 define os detalhes. O art. 4(1) diz que uma empresa deve colocar «prontamente» os fundos dos clientes junto de uma das quatro categorias de instituições acima referidas. As instituições de pagamento e de moeda eletrónica não estão entre elas; esta é a nossa leitura da lista, uma vez que a Diretiva não as menciona expressamente. O art. 2(1) acrescenta que os fundos dos clientes devem estar em contas identificadas separadamente do dinheiro próprio da empresa, com reconciliação regular junto de terceiros que os detenham.
O art. 4(3) limita a exposição do grupo: os fundos depositados num banco do próprio grupo da corretora não podem exceder 20 % do total dos fundos dos clientes, a menos que a empresa demonstre que o limite não é proporcional para um saldo reduzido.
O que a CySEC acrescenta para as contas de comerciante#
O Chipre acolhe muitas corretoras forex e CFD da UE, e o seu supervisor definiu por escrito a parte relativa ao gateway. A Circular C418 da CySEC (27 de novembro de 2020) permite que as empresas de investimento cipriotas mantenham contas de comerciante junto de instituições de pagamento e de moeda eletrónica para compensar pagamentos de clientes nos dois sentidos. As condições são rigorosas:
- os fundos dos clientes devem ser transferidos para a conta de cliente num banco elegível «imediatamente após a compensação/liquidação das operações de pagamento»;
- se a corretora creditar uma conta de negociação antes de o depósito ser liquidado, deve primeiro transferir o mesmo montante dos seus fundos próprios para a conta de cliente;
- se o prestador de pagamentos detiver uma reserva rotativa, a corretora deve reforçar a conta de cliente com dinheiro próprio no mesmo montante;
- o prestador deve estar regulado num Estado-Membro da UE ou num país terceiro equivalente, e pede-se às corretoras que indiquem os seus prestadores no respetivo sítio na Internet.
A circular também fecha um atalho comum: «As contas de comerciante devem ser utilizadas apenas e exclusivamente pelas CIF.» Uma corretora não pode ceder a sua conta de comerciante a um afiliado ou a um parceiro introdutor. No Reino Unido, a FCA chega a um resultado semelhante através da CASS 7.13, que espera que o dinheiro dos clientes seja pago diretamente para uma conta bancária de clientes.
Para quem compra um gateway, isto resume-se a uma pergunta de teste: no dia em que um cliente deposita 1 000 EUR, em nome de quem está a conta onde chegam esses 1 000 EUR, e com que rapidez passam para a conta do cliente?
Porque é que as bandeiras de cartões tratam as corretoras de forex como de alto risco?#
As bandeiras classificam as corretoras pelo código de categoria do comerciante (MCC), e os códigos das plataformas de negociação estão nos grupos de risco mais elevado. O manual Merchant Data Standards da Visa (outubro de 2026) inclui o MCC 6211 como “High Integrity Risk Financial Trading Platforms” quando o cartão não está presente. Ao abrigo do Integrity Risk Program, um programa separado da Visa, os adquirentes têm de registar estes comerciantes antes de os integrar.
O mesmo manual coloca as bolsas de cripto-ativos e as rampas de acesso (on-ramps) nos códigos MCC 6051 e 6012. Exige que um comerciante que venda quase-numerário use um desses códigos, mesmo quando essa não é a sua atividade principal. Uma corretora que permita aos clientes financiar a conta com cripto-ativos comprados com cartão pode ficar sujeita a dois códigos de alto risco em simultâneo.
Na prática, os cartões representam dois riscos para uma corretora. Os emissores tendem a recusar mais operações nos códigos de plataformas de negociação, pelo que a taxa de sucesso dos depósitos cai. E os clientes que perdem dinheiro por vezes contestam o depósito como pagamento não autorizado, o que aumenta os rácios de contestação e as exigências de reservas. As corretoras costumam responder com vários adquirentes e com orquestração de pagamentos para encaminhar cada cartão para o prestador com maior probabilidade de aprovação. O encaminhamento aumenta as taxas de aprovação, mas o risco de contestação continua associado ao cartão.
Como devem funcionar os levantamentos em corretoras de forex?#
Os levantamentos devem ser devolvidos à conta ou ao cartão de origem, em nome do próprio cliente, e os lucros acima do depósito devem ir para uma conta bancária verificada em nome desse cliente. Esta regra de “retorno à origem” é uma prática do setor e uma defesa contra o branqueamento de capitais (AML), e não um artigo único da legislação da UE; por isso, o gateway tem de a implementar com exceções claras.
A base jurídica é mais ampla. O novo Regulamento (UE) 2024/1624 de combate ao branqueamento de capitais, que se aplica a partir de 10 de julho de 2027, exige que as entidades obrigadas, incluindo as empresas de investimento, obtenham, quando necessário, informações sobre a origem e o destino dos fundos do cliente. As inspeções da CySEC em matéria de AML, tal como resumidas por um escritório de advogados cipriota em 2018, apontaram como boa prática devolver os fundos à mesma conta de onde vieram, em nome do próprio cliente.
Os casos difíceis determinam se os levantamentos decorrem sem problemas:
- Lucro acima do depósito: um reembolso com cartão não pode exceder o valor pago, pelo que o gateway reembolsa até ao montante depositado e envia o restante por transferência bancária ou, se o cartão o permitir, como pagamento para cartão (card payout).
- Cartão expirado ou encerrado: o reembolso falha, e o gateway precisa de uma alternativa, que é uma conta bancária verificada em nome do mesmo cliente.
- Vários métodos de depósito: os levantamentos são repartidos proporcionalmente pelas origens ou devolvidos pela ordem em que os depósitos foram feitos, e a regra tem de estar por escrito.
- Depósitos em cripto-ativos: os fundos são devolvidos a um endereço controlado pelo cliente, com os dados da regra de viagem (Travel Rule) associados.
As transferências SEPA instantâneas simplificam a parte bancária. Ao abrigo do Regulamento (UE) 2024/886, os bancos da zona euro tiveram de receber transferências instantâneas a partir de 9 de janeiro de 2025 e enviá-las a partir de 9 de outubro de 2025; as instituições de pagamento e de moeda eletrónica têm até 9 de abril de 2027. Os fundos têm de chegar ao beneficiário em 10 segundos, e as transferências instantâneas não podem custar mais do que as normais. Desde 9 de outubro de 2025, os bancos da zona euro também têm de verificar, gratuitamente, se o nome do beneficiário corresponde ao IBAN e avisar o ordenante se não corresponder. Para uma corretora, trata-se de uma verificação útil do nome nos pagamentos, embora uma empresa que envie pagamentos em massa possa desativá-la.
Que métodos de pagamento deve oferecer uma corretora de forex?#
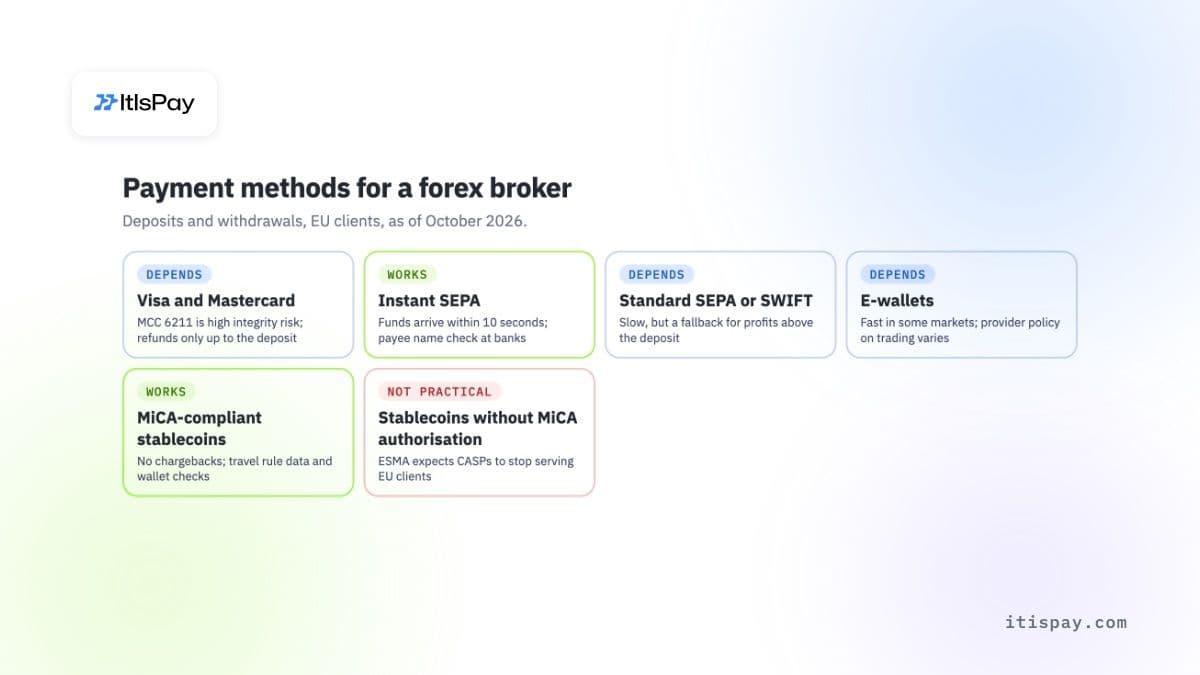
Ofereça cartões para maior alcance, SEPA instantânea para clientes da zona euro e levantamentos, e stablecoins em conformidade com a MiCA para clientes que já detêm cripto-ativos. Cada canal falha de forma diferente, pelo que uma corretora que dependa de um deles fica exposta quando esse falhar.
| Método | Depósitos | Levantamentos | Principal risco | Veredicto |
|---|---|---|---|---|
| Visa e Mastercard | Instantâneos, familiares para os clientes | Reembolso apenas até ao valor depositado | MCC de alto risco, contestações, reservas | Depende |
| SEPA instantânea | Em até 10 segundos, apenas em euros | Rápido, com verificação do nome do beneficiário | Apenas bancos da zona euro | Funciona |
| SEPA normal ou Swift | Lento, um ou mais dias | Alternativa para os lucros | Velocidade, taxas na Swift | Depende |
| Carteiras eletrónicas | Rápido em alguns mercados | De volta para a mesma carteira | Política do prestador sobre negociação | Depende |
| Stablecoins em conformidade com a MiCA (USDC, EURC) | Minutos, sem chargebacks | De volta para um endereço verificado | Regra de viagem, verificações de carteira | Funciona |
| Stablecoins sem autorização MiCA | Possível offshore | Difícil de suportar na UE | A ESMA espera que os serviços sejam interrompidos | Não |
As stablecoins só funcionam para uma corretora se alguém as converter em euros e as liquidar na conta certa. Um gateway de pagamento de cripto para moeda fiduciária faz essa conversão, mas as regras sobre fundos dos clientes da secção anterior continuam a aplicar-se aos euros que paga.
Uma corretora de forex pode aceitar depósitos em criptoativos ao abrigo da MiCA?#
Sim, por uma de duas vias. Ou a corretora notifica o seu regulador e oferece ela própria o serviço de criptoativos ao abrigo da sua autorização MiFID, ou um prestador de serviços de criptoativos (CASP) autorizado recebe os criptoativos, converte-os e paga à corretora em euros. Prestar serviços de criptoativos na UE sem nenhuma destas vias não é permitido.
A MiCA, Regulamento (UE) 2023/1114, art. 59.º, reserva os serviços de criptoativos para CASP autorizados e para certas empresas já reguladas. O art. 60.º, n.º 3, permite a uma empresa de investimento oferecer os serviços de criptoativos que correspondam às suas permissões MiFID, como a custódia ou a troca de criptoativos por fundos, após notificar o seu regulador de origem com pelo menos 40 dias úteis de antecedência. Qualquer atividade além disso exige uma licença de CASP ao abrigo da MiCA completa. O período transitório para as empresas que já operavam antes da MiCA terminou, o mais tardar, em 1 de julho de 2026.
Há duas regras adicionais que se seguem ao depósito:
- A regra de viagem (travel rule). O Regulamento sobre Transferências de Fundos (UE) 2023/1113 é aplicável desde 30 de dezembro de 2024. As transferências de criptoativos têm de incluir os dados do ordenante e do beneficiário. Nas transferências superiores a 1 000 € a partir de uma carteira autohospedada, o CASP recetor tem de verificar se o cliente é proprietário ou controla esse endereço.
- A escolha da stablecoin. Em janeiro de 2025, a ESMA pediu aos CASP que restringissem os serviços para stablecoins não conformes com a MiCA. Em 8 de outubro de 2026, foi mais longe e afirmou que os CASP “devem deixar de prestar serviços relacionados com stablecoins não conformes com a MiCA a clientes na União Europeia”, devendo as exposições remanescentes ser liquidadas no prazo de três meses. A Circle anunciou em julho de 2024 que está autorizada em França a emitir USDC e EURC como tokens de moeda eletrónica. Para qualquer outro token, consulte o registo transitório da MiCA da ESMA antes de o aceitar.
O Reino Unido é diferente. A FCA tem proibido a venda de derivados de criptoativos, incluindo CFD, a clientes de retalho desde 6 de janeiro de 2021. Usar criptoativos como método de depósito é uma questão distinta de os negociar como produto.
Em que casos um gateway de pagamentos forex não ajuda?#
Em que casos um gateway não ajuda
- Não altera as regras dos produtos. Os limites da ESMA de 2018 para clientes de retalho de CFD, hoje regras nacionais, mantêm-se em vigor: alavancagem de 30:1 nos principais pares de moedas, encerramento de posições com margem de 50 %, proteção contra saldo negativo e um aviso de risco.
- Não torna legal a venda transfronteiriça. A ESMA afirmou em julho de 2019 que as empresas fora da UE só podem servir clientes da UE por iniciativa exclusiva do próprio cliente.
- Não abrange os derivados de criptoativos de retalho no Reino Unido, que a FCA proíbe desde janeiro de 2021.
- Não substitui as suas próprias obrigações de KYC e AML como empresa de investimento, nem a verificação de empresas clonadas que copiam o nome de um corretor real.
Como escolher um gateway de pagamentos forex: perguntas a fazer#
Pergunte onde é que o dinheiro fica, como são encaminhados os levantamentos e como são os relatórios. As respostas mostram rapidamente se um prestador já trabalhou com corretores regulados.
| Pergunta | Porque é importante | Boa resposta |
|---|---|---|
| Em nome de quem é liquidado um depósito? | Regras sobre fundos de clientes | Conta de cliente, ou conta de passagem transferida imediatamente após a liquidação |
| O prestador está regulado na UE? | CySEC C418 e diligência devida | Licença e supervisor identificados |
| Como são detidas e libertadas as reservas? | Tem de reabastecer a conta do cliente | Condições escritas e um calendário de libertação |
| A devolução à origem está incluída? | Prevenção do branqueamento de capitais (AML) e defesa em litígios | Regras para lucros, cartões expirados e vários métodos |
| Consegue fazer a conciliação todos os dias úteis? | A CySEC espera verificações diárias | Relatórios por transação com identificadores de cliente |
| As transferências de criptoativos incluem dados da regra de viagem? | Regulamento sobre Transferências de Fundos | Dados do ordenante e verificação de carteiras acima de 1 000 € |
| Os pagamentos são verificados contra o nome do beneficiário? | Risco de conta errada e de fraude | SEPA instantânea com verificação do beneficiário |
No Chipre, a conciliação diária é a regra: a C418 espera que as empresas que transacionam todos os dias conciliem os saldos bancários dos clientes em cada dia útil e que quaisquer diferenças sejam diferenças temporárias resolvidas no espaço de poucos dias. Um gateway de pagamentos forex que envia uma liquidação líquida por semana torna este trabalho muito mais difícil; um bom processamento de pagamentos forex dá-lhe uma linha por cada depósito de cliente.
Se os adquirentes de cartões continuarem a recusar ou a congelar as suas operações, as stablecoins são um canal de pagamento sem chargebacks. A ItisPay disponibiliza a API, a faturação e a conciliação: aceita USDC, BTC e outros ativos e liquida em EUR numa conta IBAN, a partir da qual transfere os fundos dos clientes para a sua conta bancária de clientes, sendo a licença, o KYC e a liquidação assegurados pelo nosso parceiro licenciado na UE, CASP + instituição de pagamento. Trabalhamos com comerciantes de alto risco; cada empresa é analisada individualmente, e o onboarding depende da aprovação dos nossos parceiros licenciados. Não aceitamos armas, conteúdos para adultos nem nutracêuticos.
Este artigo tem fins exclusivamente informativos e não constitui aconselhamento jurídico ou regulamentar.