

A custódia de criptoativos para bancos na UE não exige uma licença separada, porque um banco pode oferecê-la aos seus próprios clientes mediante notificação. Ao abrigo do artigo 60.º do MiCA (o MiCA é o Regulamento relativo aos Mercados de Criptoativos da UE), uma instituição de crédito notifica o regulador do seu Estado-Membro de origem pelo menos 40 dias úteis antes de iniciar a atividade, e o regulador verifica se o processo está completo. Não concede qualquer licença.
As decisões difíceis estão noutro lado: se deve construir a infraestrutura de chaves ou alugá-la, quanto capital os criptoativos imobilizam e quanto tempo demora realmente o lançamento. Abaixo, cada uma destas questões é respondida com base no texto do regulamento, no registo da ESMA e no que o BNY, o BBVA e o Deutsche Bank fizeram até agora.
Momentos-chave
Em resumo
- Um banco oferece custódia de criptoativos mediante notificação, e não autorização: 40 dias úteis antes do lançamento, com uma verificação de completude de 20 dias úteis (MiCA, art. 60.º).
- As regras de custódia são as mesmas que se aplicam a qualquer prestador: contrato com o cliente, registo das posições, um extrato pelo menos de três em três meses, três camadas de segregação e responsabilidade pelos ativos perdidos (MiCA, art. 75.º).
- O elevado encargo de capital, com uma ponderação de risco de 1 250 % e um limite de 1 % do capital de Nível 1, destina-se aos criptoativos que o próprio banco detém (CRR, art. 501.º-D). O tratamento dos ativos segregados dos clientes é uma questão a discutir com o seu supervisor.
- Pelo menos 128 entidades do registo da ESMA estão classificadas com a referência « artigo 60.º » a partir da atualização de 20 de outubro de 2026, a maioria alemãs; 27 indicam custódia, e cerca de 19 destas são bancos.
Os bancos precisam de licença de prestador de serviços de criptoativos (CASP) para oferecer custódia de criptoativos?#
Não. Um CASP é um prestador de serviços de criptoativos autorizado ao abrigo do MiCA, e os bancos estão dispensados desse percurso. O artigo 60.º, n.º 1, do MiCA estabelece que uma instituição de crédito « pode prestar serviços de criptoativos se notificar as informações referidas no n.º 7 à autoridade competente do seu Estado-Membro de origem, pelo menos 40 dias úteis antes de prestar esses serviços pela primeira vez » (Regulamento (UE) 2023/1114).
O regulador dispõe então de 20 dias úteis para verificar se toda a informação exigida está presente (art. 60.º, n.º 8). Se faltar algo, solicita-a e fixa um prazo de até 20 dias úteis. A contagem fica suspensa até esse prazo. Não é possível começar enquanto o processo estiver incompleto. O artigo 60.º não contém qualquer poder expresso de aprovar ou recusar. O artigo 60.º, n.º 10, afasta também vários artigos aplicáveis aos CASP no caso dos bancos: pedidos, recusa, retirada, participações qualificadas e capital. Estes aspetos já são cobertos pelo direito bancário.
A resposta n.º 2088 do Q&A da ESMA, de 29 de janeiro de 2024, confirma o âmbito: « Uma instituição de crédito pode prestar quaisquer serviços de criptoativos com base numa notificação ao abrigo do artigo 60.º. » Acrescenta dois alertas. Um banco sem licença para um tipo de serviço pode ter dificuldade em fornecer a informação para esse serviço. E a notificação tem de se ajustar às regras bancárias nacionais, que variam de país para país.
Assim, a notificação é rápida no papel. O trabalho está no processo.
Que informação deve constar de uma notificação ao abrigo do artigo 60.º?#
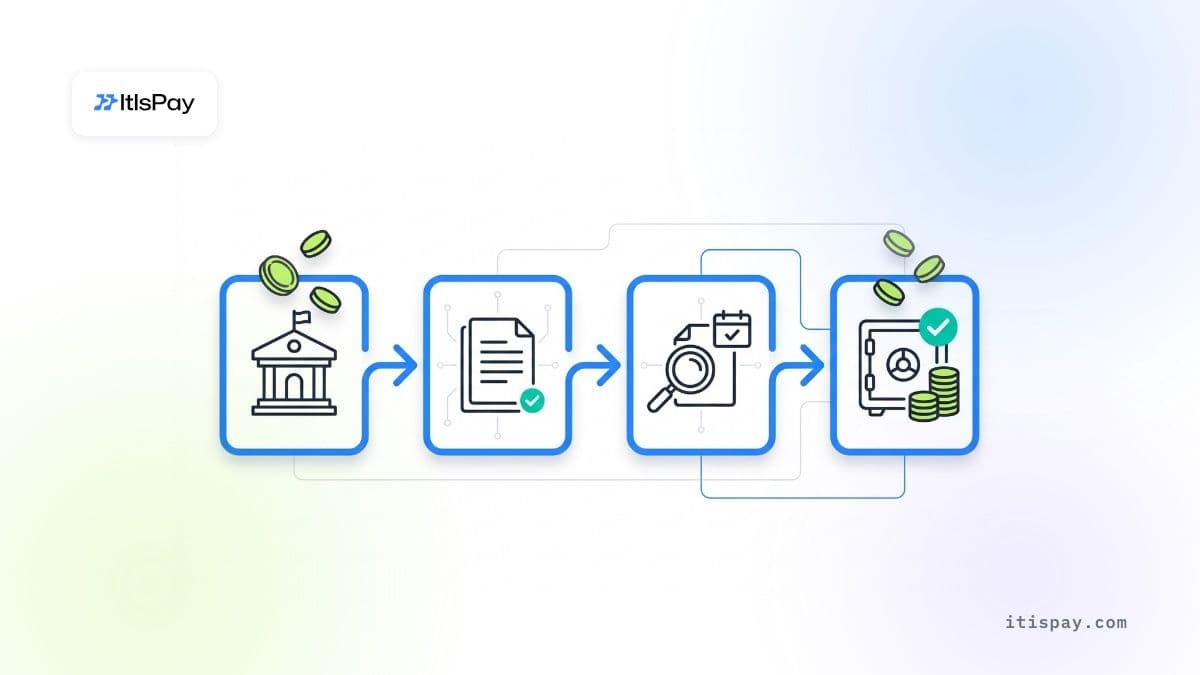
O artigo 60.º, n.º 7, enumera a informação exigida. O Regulamento Delegado (UE) 2025/303 define os pormenores. O Regulamento de Execução (UE) 2025/304 estabelece os formulários. Ambos foram publicados no Jornal Oficial em 20 de fevereiro de 2025. O programa de atividades deve abranger a estrutura do negócio, os clientes-alvo, os canais de marketing e a capacidade durante três anos.
| Item do artigo 60.º, n.º 7 | O que o regulador pretende | Necessário para a custódia? |
|---|---|---|
| (a) Programa de atividades | Que serviços são prestados, onde e como são comercializados | Sim |
| (b) Controlos AML/CFT | Controlos internos, avaliação de risco de BC/FT, plano de continuidade de negócio | Sim |
| (c) Documentação TIC | Descrição técnica dos sistemas e da segurança, e um resumo não técnico | Sim |
| (d) Procedimento de segregação | Como são mantidos separados os criptoativos e os fundos dos clientes | Sim |
| (e) Política de custódia e administração | Como são detidas as chaves e os ativos | Sim |
| (j) Tipo de criptoativos | Se os serviços dizem respeito a tokens de moeda eletrónica, tokens referenciados a ativos ou outros criptoativos | Sim |
| (k) Serviços de transferência | Como são executadas as transferências para os clientes | Se oferecer transferências |
Os pontos (f) a (i) aplicam-se apenas às plataformas de negociação, à troca, à execução de ordens e ao aconselhamento. Um banco que apenas faz custódia fica de fora deles. Os pontos (c) e (e) são onde está a maior parte do trabalho, porque descrevem infraestrutura que construiu ou contratou.
O que o MiCA exige de um banco que detém criptoativos de clientes#
Uma vez em funcionamento, um banco notificado segue as mesmas regras de custódia que um prestador de serviços de criptoativos (CASP) autorizado. Estas regras constam do artigo 75.º do MiCA e são familiares a quem conhece a custódia de valores mobiliários, com uma diferença: o que se protege é uma chave privada, o segredo que movimenta o ativo na blockchain.
O contrato com o cliente (art. 75.º, n.º 1) deve indicar, no mínimo, as partes, o serviço, a política de custódia, a forma como o prestador comunica com o cliente e o autentica, os sistemas de segurança, as comissões e encargos, e a lei aplicável.
Seguem-se os registos (art. 75.º, n.os 2, 3 e 5): um registo das posições em nome de cada cliente e um extrato de posições « pelo menos uma vez a cada três meses e a pedido do cliente ». A política de custódia deve minimizar o risco de perda « devido a fraude, ameaças cibernéticas ou negligência », e os clientes podem pedir um resumo da mesma.
A segregação (art. 75.º, n.º 7) tem três níveis. Os ativos dos clientes são mantidos separados dos do próprio banco, detidos separadamente na própria blockchain e juridicamente segregados, de forma a que os credores do banco não possam recorrer a eles. A segregação operacional acresce a estes níveis. O artigo 70.º acrescenta um dever geral de proteger os direitos de propriedade dos clientes em caso de insolvência e proíbe a utilização dos criptoativos dos clientes por conta do próprio banco.
Quanto à responsabilidade (art. 75.º, n.º 8), o banco responde pela perda de criptoativos, ou dos meios de acesso aos mesmos, causada por um incidente que lhe seja imputável. A responsabilidade está « limitada ao valor de mercado do criptoativo perdido, no momento em que a perda ocorreu ». Ficam excluídos os problemas inerentes a uma blockchain que o banco não controla.
Os supervisores já testam estes controlos nos CASP autorizados. Em julho de 2026, a ESMA lançou uma ação de supervisão comum sobre custódia: « A CSA avaliará o grau de maturidade dos quadros de resiliência operacional digital dos CASP em relação às atividades de custódia. » A ação abrange chaves e armazenamento, controlos de transações, resposta a incidentes e dependência de terceiros. O trabalho decorre do final de 2026 até 2027, com um relatório no segundo semestre de 2027. Os bancos não são mencionados na ação, mas é de esperar as mesmas perguntas.
Quanto capital custa a custódia de criptoativos a um banco?#
Provavelmente menos do que a maioria dos conselhos de administração receia, desde que o banco detenha criptoativos apenas por conta dos clientes. A regra de capital da UE para criptoativos é o artigo 501.º-D do Regulamento sobre Requisitos de Fundos Próprios, e diz respeito às posições do próprio banco. Os tokens referenciados a ativos em conformidade com o MiCA e respaldados por ativos tradicionais têm uma ponderação de risco de 250 %. Todos os restantes criptoativos têm 1 250 %, e a exposição total a estes está limitada a 1 % dos fundos próprios de Nível 1. Os ativos tradicionais tokenizados são tratados como o ativo que representam.
Os ativos dos clientes detidos em custódia ao abrigo do artigo 75.º, n.º 7, estão juridicamente segregados do património do banco. A leitura habitual é que não constituem exposição própria do banco a criptoativos, mas o artigo 501.º-D não os exclui expressamente. Comportam, porém, risco operacional. A norma de criptoativos do Comité de Basileia (SCO60, com efeitos a partir de 1 de janeiro de 2026) aplica as suas secções sobre risco operacional aos « serviços de custódia que envolvem a guarda ou administração de criptoativos de clientes numa base segregada ». Esse risco passa pela abordagem padrão do risco operacional. Os textos da UE não especificam um encargo de custódia separado. Pergunte ao seu supervisor como o interpreta antes de dimensionar o caso de negócio.
As regras ainda podem mudar. Em 20 de maio de 2026, o Comité de Basileia afirmou que « acelerou uma revisão de elementos específicos da sua norma prudencial relativa às exposições dos bancos a criptoativos ». Não encontrámos qualquer resultado publicado até ao final de outubro de 2026.
Construir ou contratar: que modelo serve a custódia de criptoativos para bancos?#
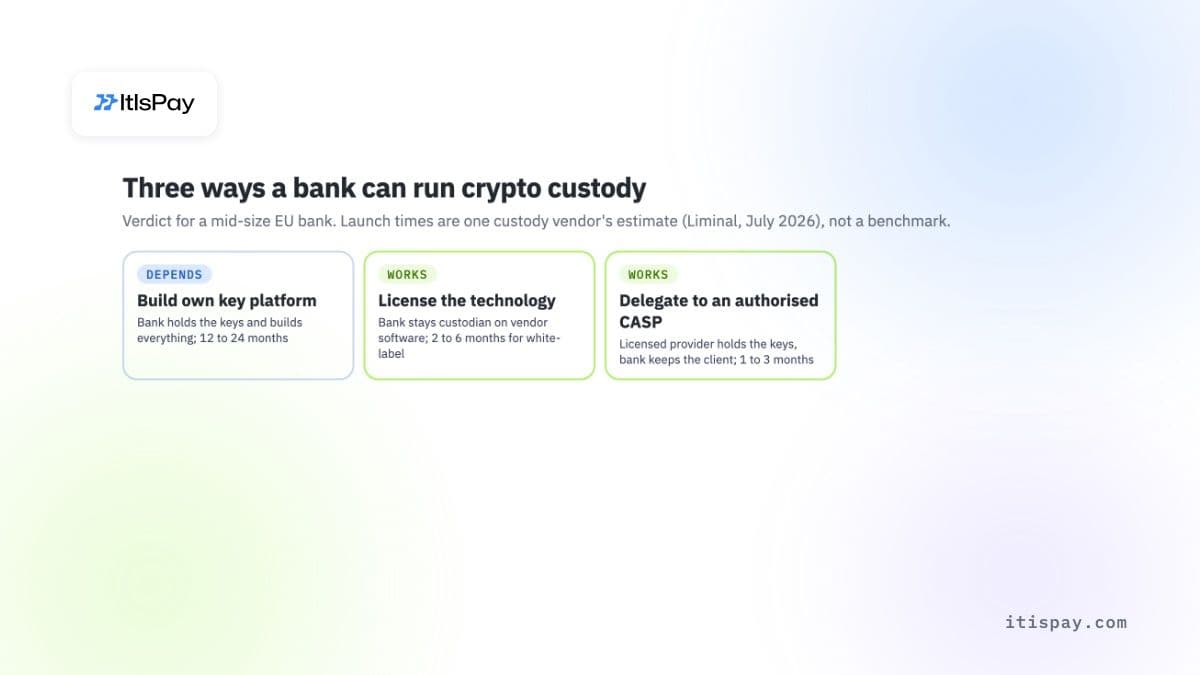
Há três formas de o fazer, e os bancos que já lançaram o serviço usam todas as três.
Construir a sua própria plataforma de chaves#
O banco gere internamente a gestão de chaves, carteiras e controlos. Em março de 2025, o BBVA afirmou que o seu serviço espanhol de criptoativos usa « a sua própria plataforma de custódia de chaves criptográficas ». O BNY opera uma plataforma própria, a Digital Asset Custody, lançada em 2022 e alargada a algumas instituições da UE selecionadas em outubro de 2026. Este modelo oferece o maior controlo e o caminho mais longo. O banco é responsável pelo desenho da segurança, pelas auditorias e pela equipa.
Licenciar a tecnologia, manter o papel de custodiante#
O banco continua a ser o custodiante, juridicamente e no registo, mas a sua infraestrutura de chaves vem de um fornecedor de tecnologia. Neste modelo, o fornecedor fornece o software, e o banco redige as políticas e suporta a responsabilidade. O Deutsche Bank tem uma parceria tecnológica de longa data com a Taurus e, segundo a Bloomberg em julho de 2025, planeava lançar a custódia em 2026, em parceria, segundo notícias, com a Bitpanda.
Delegar a custódia num CASP autorizado#
O artigo 75.º, n.º 9, permite que um prestador de custódia recorra a outro prestador, mas « recorrer apenas a prestadores de serviços de criptoativos autorizados nos termos do artigo 59.º », e o cliente deve ser informado. Um banco pode também oferecer custódia através de um prestador licenciado que atua como custodiante, mantendo a relação com o cliente e a aplicação bancária. Saber se o banco ainda precisa da sua própria notificação nesse modelo, por exemplo para transmitir ordens de clientes, é uma questão para os seus advogados.
| Modelo | Quem detém as chaves | O que o banco constrói | Tempo até ao lançamento (estimativa do fornecedor) | Veredito para um banco de dimensão média (a nossa opinião) |
|---|---|---|---|---|
| Construir plataforma própria | O banco | Gestão de chaves, carteiras, segurança, auditorias, equipa de operações | 12 a 24 meses | Depende |
| Licenciar tecnologia | O banco, com software do fornecedor | Políticas, integração, operações; o fornecedor fornece a pilha tecnológica | 2 a 6 meses em white-label | Funciona |
| Delegar a um prestador de serviços de criptoativos (CASP) autorizado | O prestador licenciado | Canal de clientes, onboarding, extratos | 1 a 3 meses | Funciona |
Os intervalos de tempo provêm da Liminal, um fornecedor de custódia, num artigo de julho de 2026 (a sua categoria « outsourced » é aqui associada à delegação). O mesmo artigo indica que os custos de configuração em white-label se situam entre 500 000 e 2 milhões de USD, consoante o âmbito. Trate-os como a estimativa de um único fornecedor, e não como referência. Não encontrámos nenhum estudo independente sobre os custos de construção de custódia bancária.
Quanto custa manter a custódia de criptoativos?#
Não encontrámos nenhuma tabela de preços pública de um fornecedor de custódia que sirva bancos, e nenhum banco divulgou quanto custou a sua infraestrutura de custódia. Em vez disso, pergunte sobre os fatores de custo que determinam o seu valor:
- taxa de licença ou de plataforma para a infraestrutura de chaves, e a forma como escala com os ativos e as carteiras;
- configuração de módulos de segurança de hardware ou de computação multiparte, e quem os opera;
- auditorias de segurança independentes e relatórios de garantia, todos os anos;
- seguro para chaves perdidas ou roubadas, se houver alguma seguradora que cubra a sua configuração;
- pessoal para operações, monitorização e resposta a incidentes, em permanência;
- conectividade com blockchain e mensagens Travel Rule para as transferências.
Que bancos já oferecem custódia de criptoativos na Europa?#
Dezenas, a maioria na Alemanha. No registo provisório MiCA da ESMA (ficheiro de prestadores de serviços de criptoativos (CASP), última atualização do registo a 20 de outubro de 2026), pelo menos 128 entidades estão classificadas como «Artigo 60.º - Notificação», e 109 das suas 131 linhas de serviço estão na Alemanha. Incluem empresas de investimento, corretoras e instituições de moeda eletrónica, além de bancos. Vinte e sete indicam custódia, e cerca de 19 destas são bancos. Trata-se de um limite inferior: o campo da base jurídica está vazio em muitas linhas de França, Chipre, Malta, Luxemburgo e Irlanda.
| Banco | Regulador | Data de registo | Configuração de custódia | Estado |
|---|---|---|---|---|
| BNY SA/NV | Banco Nacional da Bélgica | 20 jul 2026 | Plataforma própria; BTC, ETH, SOL, USDC | Em operação; podia começar a 27 jul 2026 |
| BBVA | CNMV (Espanha) | 5 mar 2025 | Plataforma de chaves própria; BTC e ETH | Pequeno grupo de clientes desde março de 2025; depois, todos os clientes particulares |
| Deutsche Bank | BaFin | 12 out 2026 (datas de registo em conflito) | Tecnologia de fornecedor | Notificado; lançamento não anunciado |
| Commerzbank | BaFin | 7 abr 2025 | Não divulgado | Notificado |
| DekaBank | BaFin | 1 dez 2025 | Não divulgado | Notificado |
| DZ BANK | BaFin | 23 dez 2025 | Não divulgado | Notificado |
A linha do BNY mostra o que acontece depois da verificação de completude. O registo não indica quando o BNY apresentou o pedido, mas o comentário refere que o Banco Nacional da Bélgica confirmou a completude a 20 de julho de 2026 e que o BNY «podia começar a oferecer os seus serviços de criptoativos» a partir de 27 de julho. A responsável do BNY para a Europa, Jennifer Barker, enquadrou o lançamento de outubro com uma frase: «A adoção de ativos digitais está a acelerar em toda a Europa.»
Os clientes bancários querem mesmo custódia de criptoativos?#
Alguns querem, e preferem usar o seu banco. Um estudo com 6000 investidores na Alemanha, Itália, Espanha e França foi publicado a 21 de abril de 2026. Nele, 35 % disseram que poderiam imaginar mudar de banco para obter melhores opções de investimento em criptoativos. O estudo foi realizado pela Boerse Stuttgart Digital, que vende custódia de criptoativos a bancos, por isso deve ser lido como um sinal, não como uma dimensão de mercado. O mercado em geral também é grande: as stablecoins indexadas ao dólar dos EUA valiam cerca de 302 mil milhões de USD a 29 de outubro de 2026, segundo a DeFiLlama.
Onde o caminho do artigo 60.º não ajuda#
Onde o caminho do artigo 60.º não ajuda
- Não altera nada quanto ao capital para criptoativos que o próprio banco detém: continuam a aplicar-se a ponderação de risco de 1250 % e um limite de 1 % para o Tier 1.
- O banco responde pelos ativos perdidos até ao valor de mercado no momento da perda, qualquer que seja o fornecedor utilizado.
- Continuam a aplicar-se as regras nacionais de transposição da Diretiva Requisitos de Fundos Próprios (CRD), que variam consoante o país.
- Um processo incompleto suspende o prazo; o serviço não pode começar enquanto o regulador não tiver tudo.
- Saber se uma notificação abrange serviços noutros países da UE sem mais comunicações é uma questão jurídica a esclarecer com um advogado e com o seu regulador.
Como lançar a custódia de criptoativos para bancos em seis passos#
- Defina o âmbito: apenas custódia, ou custódia mais compra, venda e transferências. Cada serviço adicional acrescenta itens à notificação e ao modelo operacional.
- Escolha o modelo: construir, licenciar tecnologia ou delegar num prestador de serviços de criptoativos (CASP) autorizado. A escolha define quem redige os itens (c) e (e) do processo.
- Verifique o capital: confirme com o seu supervisor como são tratados a custódia de clientes e quaisquer posições próprias em criptoativos, e se o limite de 1 % do Tier 1 é relevante para os seus planos.
- Redija o processo com base no artigo 60.º, n.º 7, no Regulamento Delegado 2025/303 e no formulário do seu regulador. Preveja pelo menos 40 dias úteis após a submissão.
- Prepare o lado do cliente: contrato, registo de posições, extratos trimestrais e o processo de devolução de ativos.
- Teste a resposta a incidentes e a recuperação de chaves antes do lançamento. A ação de supervisão da ESMA de 2026 verifica estes controlos nos CASP autorizados, e é provável que os supervisores bancários façam o mesmo.
Os bancos que preferem não gerir a custódia podem, ainda assim, acrescentar cripto como novo serviço para os seus clientes. Com a ItisPay, cria a experiência do cliente através da nossa API, com a sua própria marca. A custódia fica a cargo do nosso parceiro, um CASP + instituição de pagamento licenciado na UE, que detém a autorização, executa o KYC e assume as obrigações regulamentares. O seu banco mantém a relação com o cliente; o parceiro detém os ativos.
Este artigo tem fins exclusivamente informativos e não constitui aconselhamento jurídico ou regulamentar.

