

W skrócie
- Swift jest szybki między dużymi bankami, ale płatności z kategorii detalicznej, do której należą płatności B2B, znacznie wolniej docierają na konto końcowe odbiorcy.
- Większość kosztu transgranicznej płatności B2B stanowi marża na kursie wymiany, a nie opłata za wysłanie.
- Licencjonowana trasa ze stablecoinem przewyższa Swift w mniej więcej połowie korytarzy z UE, głównie tam, gdzie Swift jest powolny: Nigeria, Meksyk, płatności w USA w weekendy.
- Nie ma to sensu w ramach SEPA, a lokalne przepisy czynią to niepraktycznym w Turcji, Indiach, Chinach i Brazylii.
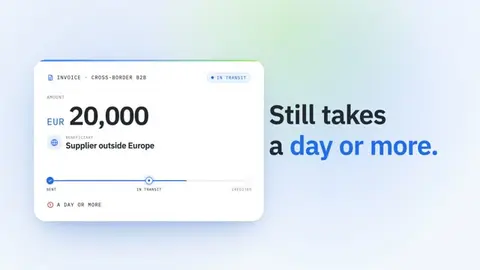
Faktura na 20 000 EUR zapłacona dostawcy spoza Europy wciąż dociera dopiero po dniu lub dłużej, a większość tego kosztu kryje się w kursie wymiany, a nie w opłacie widocznej na wyciągu bankowym. Taki obraz wyłania się z własnego monitoringu płatności transgranicznych dla biznesu prowadzonego przez Radę Stabilności Finansowej (FSB) — danych, za pomocą których G20 śledzi swoje cele na 2027 r.
Przyczyny są strukturalne. Pieniądze przechodzą przez łańcuch banków, z których każdy po kolei przeprowadza własne kontrole, a tylko w dni robocze. W strefie euro problem jest w dużej mierze rozwiązany: SEPA Instant księguje przelew w ciągu sekund. Poza strefą euro lub przy innej walucie stary łańcuch wciąż obowiązuje.
Ten przewodnik wyjaśnia, gdzie giną czas i pieniądze w transgranicznych płatnościach B2B, jak trasa ze stablecoinem wypada w porównaniu ze Swift korytarz po korytarzu z UE oraz co zmieniają unijne przepisy o płatnościach natychmiastowych. Opisuje też, gdzie stablecoiny nie pomagają, a zamiast tego dodają ryzyka.
Jak działa transgraniczna płatność B2B?#
Przelew krajowy rozlicza się w jednym miejscu: oba banki mają konta w tym samym banku centralnym, który przenosi między nimi rezerwy. Płatność transgraniczna nie ma takiej wspólnej podstawy. Gdy zaangażowane są dwie waluty, nie istnieje jedno wspólne aktywo rozliczeniowe, z którego mogłyby korzystać oba banki, więc płatność staje się serią aktualizacji kont w kilku instytucjach.
BIS opisuje typowy przypadek w swoim majowym biuletynie z 2024 r. poświęconym bankowości korespondencyjnej. Amerykańska firma płaci koreańskiemu dostawcy. Bank w USA płaci w dolarach bankowi korespondentowi w ramach systemu amerykańskiego. Bank korespondent uznaje konto w dolarach banku koreańskiego (tzw. konto „nostro”). Bank koreański widzi środki i uznaje dostawcę w wonach. Rozliczenie następuje wyłącznie w USA; wszystko inne to komunikaty i zapisy księgowe.
Każde ogniwo tego łańcucha sprawdza płatność pod kątem sankcji, AML i jakości danych, zanim ją przekaże dalej. Autorzy BIS ujmują to wprost:
„Ciężar przeprowadzania tych kontroli spoczywa na poszczególnych bankach, które stosują sekwencyjny proces wymagający czasu i powodujący znaczne dublowanie pracy.”
Jest jeszcze kalendarz. Każdy bank działa według własnych godzin granicznych i dni roboczych, więc płatność wysłana w piątek po południu może ruszyć dopiero w poniedziałek, a dzień wolny od pracy w którymkolwiek z tych krajów dodaje kolejny dzień.
Ostatni bank bywa najwolniejszy. W raporcie FSB z 2025 r. zauważono, że etap odbiorczy, czyli czas od chwili, gdy bank odbiorcy otrzyma dyspozycję, do chwili uznania rachunku jego klienta, „tradycyjnie był najwolniejszą częścią transgranicznej transakcji płatniczej”.
A łańcuch się przerzedza. Według BIS liczba relacji bankowości korespondencyjnej spadła o około 25 % w latach 2011–2020, a spadek trwał w 2022 r. Mniej bezpośrednich połączeń oznacza dłuższe trasy, zwłaszcza na mniejsze rynki.
Dlaczego transgraniczne płatności B2B są tak drogie?#
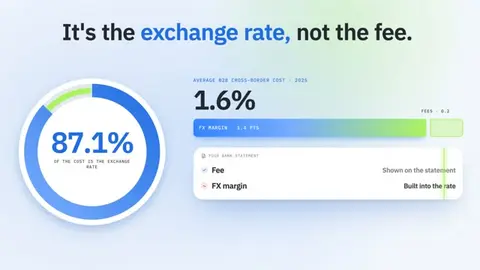
Dla firmy koszt transgranicznej płatności to przede wszystkim kurs wymiany. Według skonsolidowanego raportu FSB z 2025 r. o postępach średni koszt płatności B2B przez granicę wyniósł w 2025 r. 1,6 %, mierzony na płatności w wysokości 20 000 USD, z danymi FXC Intelligence na stan na marzec 2025 r. Z tego 1,4 punktu procentowego pochodziło z marży walutowej, a tylko 0,2 z opłat. Kurs wymiany stanowił 87,1 % całości.
Dlatego przelew z „niską opłatą” może mimo to być drogi. Opłata jest widoczna na wyciągu; marża jest wbudowana w kurs i rzadko pokazywana osobno. Ten sam raport dodaje, że gdy bank odbiorcy również przewalutowuje środki, marże walutowe po stronie odbiorcy dokładają średnio od 0,7 % do 1,1 %.
Przejrzystość cen wciąż jest słaba. Tylko 43,2 % usług płatniczych B2B w próbie FSB pokazywało w 2025 r. zarówno koszt, jak i szybkość dla klienta, wobec 73,7 % w przypadku usług person-to-person.
Jak długo transgraniczne płatności B2B docierają do odbiorcy?#
Duże płatności między bankami są szybkie. Płatności z kategorii detalicznej, do której należą B2B, już nie. Dane Swift zawarte w raporcie FSB pokazują, że w 2025 r. 54,6 % hurtowych płatności transgranicznych (100 000 USD i więcej) zostało uznanych w ciągu godziny, a 93,2 % w ciągu jednego dnia roboczego.
Dane dotyczące płatności detalicznych opowiadają inną historię. Wśród usług B2B, które podają szybkość, tylko 2,2 % uznało odbiorcę w ciągu godziny w 2025 r., a 39,6 % w ciągu jednego dnia roboczego. Europa radzi sobie lepiej pod względem cen niż inne regiony, z kosztami płatności detalicznych od 1 % do 1,9 % w zależności od przypadku użycia. Szybkość wciąż jest niska: około 5 % płatności B2B i B2P wysłanych z Europy i Azji Środkowej dotarło w ciągu godziny.
Cel G20 dla płatności detalicznych, do których należą B2B, to globalny średni koszt nie wyższy niż 1 % oraz 75 % płatności dostępnych dla odbiorcy w ciągu godziny do końca 2027 r. FSB nie spodziewa się jego osiągnięcia:
„Nie jest prawdopodobne, by zadowalające postępy na poziomie globalnym zostały osiągnięte zgodnie z harmonogramem Mapy drogowej na 2027 r.”
Dla zespołu zarządzającego płynnością (treasury) ma to praktyczne znaczenie. Planuj w oparciu o dzisiejszą infrastrukturę płatniczą przynajmniej przez najbliższe kilka lat.
Czy trasa ze stablecoinem jest lepsza niż Swift?#
Trasa ze stablecoinem, nazywana czasem „kanapką stablecoinową”, zastępuje łańcuch korespondentów trzema krokami. Licencjonowany dostawca zamienia euro na stablecoin w dolarach, taki jak USDC (kryptoaktywo powiązane z dolarem amerykańskim), stablecoin przemieszcza się w publicznym blockchainie, a dostawca w kraju odbiorcy zamienia go na walutę lokalną i wypłaca. W porównaniu ze Swift z UE rozwiązanie działa lub może działać w około połowie analizowanych korytarzy. Tam, gdzie wygrywa, powodem jest zwykle szybkość i dostęp, a nie cena. Transfer w blockchainie trwa minuty o każdej porze, podczas gdy przelew czeka na godziny graniczne i na to, aż ostatni bank uzna rachunek klienta. Zysk cenowy jest skromny w głównych walutach i może zniknąć w egzotycznych, ponieważ przewalutowanie na walutę lokalną po drugiej stronie kosztuje najwięcej. O reszcie decydują lokalne przepisy: niektóre kraje pozostawiają tę trasę otwartą, niektóre wymagają lokalnego licencjonowanego partnera, a kilka ją zamyka.
Najważniejsze momenty
| Przelew Swift | Trasa stablecoinowa | |
|---|---|---|
| Ścieżka | Twój bank, jeden lub więcej banków korespondenckich, bank dostawcy | EUR na USDC u licencjonowanego dostawcy, transfer w blockchainie, konwersja i wypłata przez lokalnego dostawcę |
| Co płacisz | Prowizja za wysłanie, ewentualne opłaty pośredników, marża walutowa (średnio 1,4% w B2B), plus 0,7% do 1,1%, jeśli bank odbiorcy dokonuje przewalutowania | Spread przy przewalutowaniu na wejściu, opłata sieciowa zwykle niewielka, spread przy przewalutowaniu na wyjściu (najszerszy w egzotycznych walutach) |
| Szybkość | Tego samego dnia do kilku dni roboczych; często zatrzymywane w banku odbiorcy | Minuty na blockchainie; łączny czas zależy od lokalnego systemu wypłat |
| Godziny | Dni robocze i godziny graniczne banków | 24/7 na blockchainie; wypłata zgodna z godzinami lokalnego systemu |
Przykład: ile kosztuje płatność na 20 000 EUR (szacunek)#
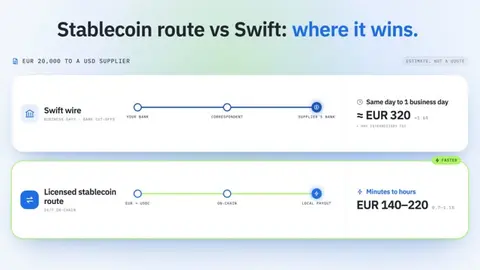
Te dane są szacunkiem, a nie wyceną. W przypadku Swift korzystamy ze średniego kosztu płatności B2B w 2025 r. według Rady Stabilności Finansowej (FSB), wynoszącego 1,6% dla głównej waluty, a dla egzotycznego korytarza – z przedziału 3,1% do 3,5%, który FSB podaje dla płatności detalicznych (B2B, B2P i P2B) wysyłanych z Afryki Subsaharyjskiej, zakładając podobny koszt w drugą stronę. Dla trasy stablecoinowej zakładamy koszty przewalutowania po obu stronach łącznie na poziomie 0,7% do 1,1% dla głównej waluty oraz 1,6% do 3,6% dla egzotycznej, z czego większość po stronie odległej, plus pomijalną opłatę sieciową.
| Kwota 20 000 EUR do | Koszt Swift | Czas Swift | Koszt trasy stablecoin | Czas trasy stablecoin |
|---|---|---|---|---|
| USD (waluta główna) | Około 1,6 %, czyli ok. 320 EUR, plus ewentualna opłata pośrednika | Tego samego dnia do jednego dnia roboczego | Około 0,7 % do 1,1 %, czyli 140 do 220 EUR | Od minut do godzin, w zależności od sposobu wypłaty |
| NGN lub KES (waluta egzotyczna) | Około 3,1 % do 3,5 %, czyli 620 do 700 EUR | Od jednego do kilku dni roboczych | Około 1,6 % do 3,6 %, czyli 320 do 720 EUR | Od minut do godzin, w zależności od lokalnej wypłaty |
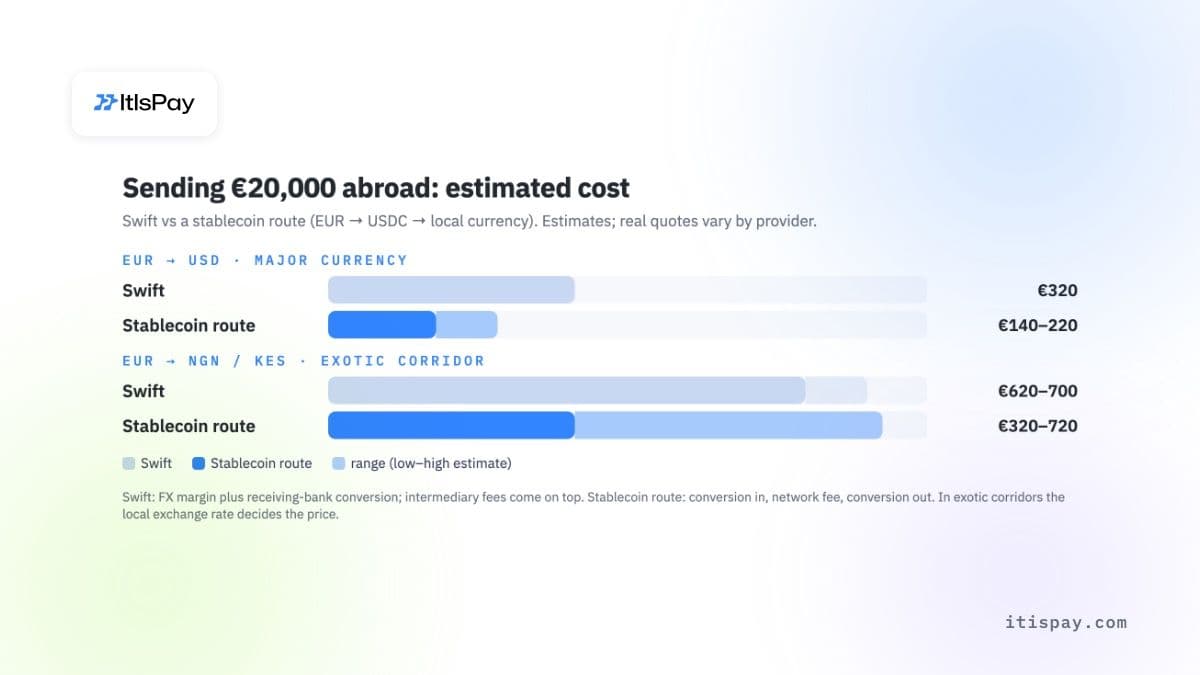
W korytarzu z walutą główną trasa stablecoin pozwala zaoszczędzić od stu do dwustu euro. W korytarzu egzotycznym przedziały kosztów się pokrywają: dobrze wyceniony lokalny partner wypłat jest tańszy od przelewu, a drogi kosztuje więcej. Szybkość to zysk, na który można liczyć.
Korytarz po korytarzu z UE#
Czasy Swift podane poniżej to dane Rady Stabilności Finansowej (FSB) z 2025 roku dotyczące dużych płatności (100 000 USD i więcej) w podziale na region odbiorcy, czyli najbliższy publiczny miarodajny wskaźnik dla płatności dla dostawców. Zasady według stanu na październik 2026.
| Korytarz | Jak działa Swift | Trasa ze stablecoinem | Ocena |
|---|---|---|---|
| SEPA (EUR) | SEPA Instant księguje środki w ciągu 10 sekund, 24/7 | Dwie konwersje bez żadnej korzyści | Niepraktyczne |
| Stany Zjednoczone | 73,1 % zaksięgowanych w ciągu godziny | USDC to token dolarowy wyemitowany w USA; korzyść dotyczy głównie weekendów i świąt | Działa |
| ZEA | 32,3 % zaksięgowanych w ciągu godziny | Zagranicznych stablecoinów nie można przyjmować jako zapłaty za towary lub usługi; konwersja wyłącznie przez dostawcę z licencją ZEA | Zależy |
| Turcja | Zwykły korytarz przelewów bankowych | Wypłaty stablecoinów z tureckich platform są ograniczone do 3 000 USD dziennie i 50 000 USD miesięcznie (limity podwajają się, gdy platforma stosuje dodatkową weryfikację), z 48-godzinnym wstrzymaniem wypłat (72 godziny w przypadku pierwszej) | Niepraktyczne |
| Nigeria | Afryka to najwolniejszy region: 24,2 % w ciągu godziny | Największy zysk na szybkości; wymaga licencjonowanego lokalnego punktu wypłaty (off-ramp); przepisy regulatora papierów wartościowych dotyczące stablecoinów to wciąż projekt | Działa |
| Kenia | Afryka: 24,2 % w ciągu godziny | Ustawa o aktywach wirtualnych obowiązuje od listopada 2025 r., przepisy wykonawcze są wdrażane; wypłata w mobile money przez licencjonowanego partnera | Zależy |
| Indie | Azja i Pacyfik: 25,6 % w ciągu godziny | Enforcement Directorate przeprowadziło przeszukania w firmach kryptowalutowych obsługujących wpłaty i wypłaty na podstawie ustawy o zarządzaniu obcą walutą (FEMA) w czerwcu 2026 r. | Niepraktyczne |
| Chiny | Azja i Pacyfik: 25,6 % w ciągu godziny | Wspólne obwieszczenie Ludowego Banku Chin i siedmiu innych instytucji (luty 2026 r.) uznaje działalność polegającą na wymianie juana na wirtualne waluty za nielegalną na kontynencie | Niepraktyczne |
| Filipiny | Azja i Pacyfik: 25,6 % w ciągu godziny | Konwersja wyłącznie przez dostawców usług w zakresie aktywów wirtualnych licencjonowanych przez bank centralny (BSP) | Zależy |
| Meksyk | Ameryka Łacińska: 42,7 % w ciągu godziny | Wypłata przez SPEI, natychmiastowy system Banco de México działający 24/7 | Działa |
| Brazylia | Ameryka Łacińska: 42,7 % w ciągu godziny | Od 1 października 2026 r. licencjonowani dostawcy transgranicznych płatności (eFX) nie mogą rozliczać się z zagranicznymi partnerami w aktywach wirtualnych (uchwała BCB 561) | Niepraktyczne |
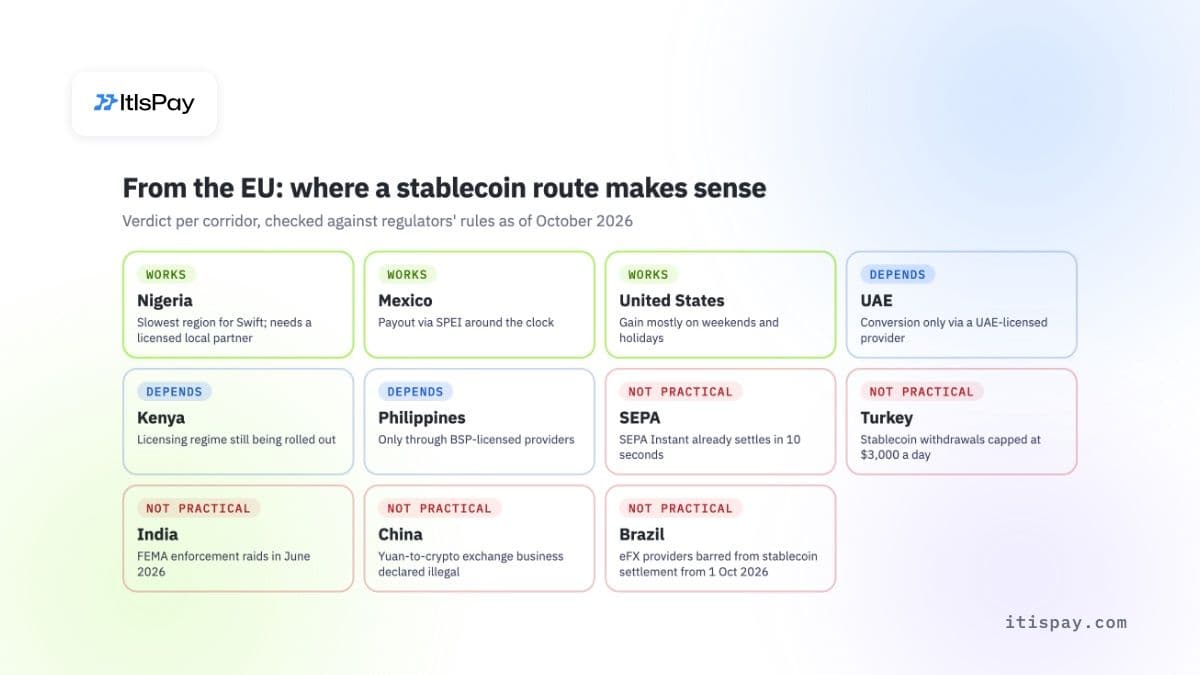
Ta trasa zyskuje uzasadnienie tam, gdzie Swift jest najwolniejszy, a lokalne przepisy pozwalają na wypłatę przez licencjonowany podmiot. Gdy po drugiej stronie kanał jest zamknięty, żadna szybkość on-chain nie pomoże.
Co SEPA Instant zmienia w płatnościach wewnątrz Europy?#
W strefie płatności w euro problem szybkości ma rozwiązanie prawne. Rozporządzenie w sprawie natychmiastowych płatności (UE) 2024/886 wymaga, aby bank odbiorcy udostępnił środki „w ciągu 10 sekund” od otrzymania zlecenia płatniczego, przez 24 godziny na dobę, każdego dnia kalendarzowego.
Terminy są rozłożone w czasie:
- banki w strefie euro musiały odbierać płatności natychmiastowe do 9 stycznia 2025 r., a wysyłać je do 9 października 2025 r.;
- instytucje płatnicze i instytucje pieniądza elektronicznego w strefie euro muszą wysyłać i odbierać płatności natychmiastowe do 9 kwietnia 2027 r.;
- banki spoza strefy euro muszą odbierać płatności natychmiastowe do 9 stycznia 2027 r., a wysyłać je do 9 lipca 2027 r.
Przelew natychmiastowy nie może kosztować więcej niż standardowy przelew kredytowy tego samego typu (art. 5b), a od 9 października 2025 r. banki w strefie euro muszą bezpłatnie sprawdzić, czy nazwa odbiorcy zgadza się z numerem IBAN, zanim pieniądze opuszczą konto. Samo to sprawdzenie eliminuje jedną z częstych przyczyn błędnie skierowanych płatności dla dostawców.
Ograniczenie tkwi w nazwie. SEPA Instant przenosi euro między kontami w krajach SEPA. W przypadku faktury w dolarach z Azji albo płatności do Turcji lub Ameryki Łacińskiej nadal wybiera się między przelewem Swift, wyspecjalizowanym dostawcą z lokalnymi kontami a trasą stablecoinową. Odbieranie środków od klientów na dedykowanym wirtualnym IBAN ułatwia uzgadnianie po stronie euro, ale nie zmienia kanału płatniczego, którym pieniądze docierają.
Który kanał płatności B2B jest najszybszy i najtańszy?#
Zestawiając je obok siebie, europejska firma ma do wyboru pięć kanałów płatniczych. Czasy to typowe przedziały z powyższych źródeł, a nie gwarancje.
| Kanał | Typowy czas | Główny koszt | Godziny działania | Najlepiej sprawdza się w |
|---|---|---|---|---|
| Przelew Swift przez banki korespondenckie | Od tego samego dnia do kilku dni | Marża walutowa, opłaty pośredniczące i odbiorcy | Dni robocze, godziny graniczne banków | Duże płatności w dowolnej walucie |
| Przelew SEPA (standardowy kredytowy) | Najpóźniej następnego dnia roboczego | Niska stała opłata | Dni robocze | Rutynowe płatności w EUR w SEPA |
| SEPA Instant | W ciągu 10 sekund | Tak samo jak w przypadku standardowego przelewu | 24/7, każdego dnia | Pilne płatności w EUR w SEPA |
| Wyspecjalizowany dostawca z lokalnymi kontami | Od kilku minut do jednego dnia | Marża walutowa, opłata za platformę | Zależy od lokalnych systemów płatniczych | Częste płatności w głównych walutach |
| Rozliczenie stablecoinem w ramach licencji | Przelew on-chain o każdej porze, plus konwersja po każdej stronie | Spread przy konwersji po każdej stronie, opłata sieciowa | 24/7 on-chain; odcinek w EUR zależy od przelewu bankowego | Korytarze spoza SEPA, weekendy, dostawcy w USD |
Kiedy rozliczenie w stablecoinach pomaga w transgranicznych płatnościach B2B?#
Poza tabelą korytarzy licencjonowana trasa w stablecoinach pomaga w czterech sytuacjach:
- Firma software'owa pobiera płatności od klientów na rynkach o niewielu powiązaniach korespondencyjnych. Przelew omija łańcuch pośredników.
- Płatność nie może czekać do poniedziałku. Jeśli część w euro idzie przez SEPA Instant, środki mogą trafić na IBAN w niedzielę.
- Dostawca wycenia w USD, a ty nie masz konta w dolarach. Płatność w USDC pozwala uniknąć zakładania i zasilania takiego konta za granicą.
- PSP wypłaca środki w kilku krajach. Może przesuwać płynność między partnerami bez utrzymywania nieaktywnych, prefinansowanych sald w każdym z nich.
W UE najbardziej płynnymi opcjami zgodnymi z MiCA są USDC i EURC; wśród innych tokenów pieniądza elektronicznego jest EURCV firmy SG-Forge. Circle Internet Financial Europe SAS otrzymała 1 lipca 2024 roku licencję instytucji pieniądza elektronicznego od francuskiego organu ACPR i wydaje oba tokeny na podstawie MiCA, czyli unijnego rozporządzenia w sprawie rynków kryptoaktywów. Według danych rynkowych DeFiLlama (z 7 października 2026 roku) podaż USDC wynosiła około 73,8 mld USD, a wszystkie stablecoiny w euro łącznie około 0,83 mld EUR, z czego EURC stanowiło około 0,48 mld EUR. Stablecoiny w euro nadal są niewielkie. Ma to znaczenie, jeśli przy przewalutowaniu dużych kwot potrzebujesz głębokiej płynności.
Model działa tylko wtedy, gdy licencjonowany podmiot przeprowadza przewalutowanie i przechowuje środki. Twoja firma wysyła lub odbiera euro, a unijny dostawca usług w zakresie kryptoaktywów (CASP) przelicza je i obsługuje przelew. Opisujemy konfigurację przepływów z dostawcami i klientami w naszym przewodniku o płatnościach B2B w kryptowalutach. Po stronie odbiorczej bramka płatnicza przeliczająca krypto na walutę fiat przelicza wpływające stablecoiny i wypłaca euro na twoje konto.
Kiedy stablecoiny nie pomagają i co mówią przepisy UE?#
Ryzyka, o których warto pamiętać
- USDT nie może być wymieniany przez dostawców z licencją UE; używaj tokenów zgodnych z MiCA, takich jak USDC lub EURC.
- W walutach egzotycznych kurs wymiany po stronie wypłaty może zniwelować przewagę cenową; pewnym zyskiem jest szybkość.
- Odbiorca potrzebuje licencjonowanego lokalnego dostawcy, aby otrzymać walutę lokalną; bez niego problem przenosi się na twojego dostawcę.
- Każdy korytarz wymaga lokalnej weryfikacji prawnej, zanim skierujesz nim realne wolumeny.
Stablecoiny nie są tańszą wersją SEPA: między dwoma kontami w euro dwa przewalutowania tylko podnoszą koszty. Każde przewalutowanie wiąże się ze spreadem, a w UE nie ma niezależnego punktu odniesienia dla tego kosztu, dlatego porównuj oferty na swoich rzeczywistych kwotach. Twój dostawca również potrzebuje regulowanego podmiotu we własnym kraju, który przelicza stablecoiny. Bez niego jedynie przeniosłeś problem na jego stronę.
Teraz przepisy UE:
- Po komunikacie ESMA z 17 stycznia 2025 roku unijni CASP-y przestały oferować usługi wymiany stablecoinów niezgodnych z MiCA, co w praktyce oznaczało USDT. Przechowywanie i transfery mogą być kontynuowane, ale firma, która chce wypłacić euro, nie powinna planować tego w oparciu o USDT.
- Artykuł 23 MiCA, stosowany do tokenów pieniądza elektronicznego niedenominowanych w euro na podstawie art. 58 ust. 3, wymaga od emitenta zaprzestania emisji, jeśli wykorzystanie tokenu jako środka wymiany w jednym obszarze walutowym przekracza 1 mln transakcji i 200 mln EUR dziennie.
- Od 30 grudnia 2024 roku rozporządzenie (UE) 2023/1113 wymaga od CASP-ów przesyłania danych zleceniodawcy i odbiorcy przy każdym transferze kryptoaktywów, bez kwoty minimalnej.
- Zgodnie ze stanowiskiem EBA z czerwca 2025 roku, tzw. no-action letter, CASP, który w ramach usługi płatniczej przesyła lub przechowuje dla klientów tokeny pieniądza elektronicznego, również potrzebuje licencji na usługi płatnicze lub licencji na pieniądz elektroniczny albo partnerstwa z licencjonowanym dostawcą usług płatniczych; okres przejściowy trwał do 1 marca 2026 roku.
Stablecoiny niosą też własne ryzyko. Przegląd stabilności finansowej EBC z listopada 2025 roku ostrzega, że „główną słabością jest to, że inwestorzy tracą zaufanie, iż można je wykupić po wartości nominalnej.”
Dyrektor wykonawczy ESMA Natasha Cazenave powiedziała Parlamentowi Europejskiemu w kwietniu 2025 roku, powtarzając wcześniejsze ostrzeżenie ESMA, że „mimo MiCA nie będzie czegoś takiego jak bezpieczne kryptoaktywo.” Dla zespołu skarbca oznacza to utrzymywanie sald stablecoinów jak najkrócej i przewalutowanie na euro po ich otrzymaniu, chyba że jest powód, by je trzymać.
Czy potrzebujesz licencji na transgraniczne płatności?#
Nie, jeśli płacisz za własne zakupy lub pobierasz płatności za własną sprzedaż. Licencja dotyczy tego, kto przesyła cudze pieniądze. Zgodnie z unijną dyrektywą o usługach płatniczych (PSD2, art. 37) świadczyć usługi płatnicze mogą wyłącznie upoważnieni dostawcy usług płatniczych. Zgodnie z MiCA, art. 59, wymieniać kryptoaktywa lub przesyłać je w imieniu klientów mogą wyłącznie upoważnieni dostawcy usług w zakresie kryptoaktywów (CASP) albo bank lub inna firma finansowa uprawniona do tego na podstawie art. 60.
W praktyce:
- Firma, która płaci dostawcom lub przyjmuje płatności od własnych klientów, korzysta z licencjonowanego banku lub dostawcy. Sama licencji nie potrzebuje.
- PSP, marketplace lub platforma, która pobiera lub wypłaca środki w imieniu innych firm, potrzebuje licencji na usługi płatnicze lub licencji na pieniądz elektroniczny albo musi działać w ramach licencjonowanego partnera.
- Firma, która wymienia lub przesyła stablecoiny w imieniu klientów, potrzebuje zezwolenia MiCA jako CASP. Jeśli obsługuje tokeny pieniądza elektronicznego jako usługę płatniczą, potrzebuje także licencji na usługi płatnicze albo licencjonowanego partnera płatniczego, jak wyjaśnia wyżej stanowisko EBA.
- Gdy dostawca oferuje „API do transgranicznych płatności”, zapytaj, na czyjej licencji przepływają środki, i sprawdź tę licencję w rejestrze krajowym lub rejestrze ESMA.
Jak wybrać konfigurację dla przepływów płatności w firmie?#
Zacznij od listy transgranicznych płatności B2B, a nie od technologii. Posortuj płatności dla dostawców i klientów z ostatnich dwunastu miesięcy według korytarza, waluty i pilności, a następnie przypisz każdą grupę do kanału płatniczego:
- Płatności w EUR w ramach SEPA: SEPA Instant, gdy obsłuży to twój bank lub dostawca.
- Duże płatności w głównych walutach: Swift lub wyspecjalizowany dostawca, z kursem walutowym podanym osobno od opłaty.
- Częste płatności w USD lub korytarze oznaczone „Działa” w tabeli powyżej: przetestuj licencjonowaną trasę stablecoinową na jednym korytarzu, z euro na wejściu i wyjściu.
Od każdego dostawcy żądaj pełnego kosztu dla rzeczywistej kwoty, przewidywanego czasu dostawy, sposobu śledzenia płatności oraz – w przypadku tras stablecoinowych – numerów licencji w rejestrze ESMA i licencji płatniczej dostawcy. Radziłbym prowadzić trasę stablecoinową równolegle z istniejącą trasą bankową przez kwartał, zanim przeniesiesz wolumen. Liczby z własnych korytarzy powiedzą ci więcej niż jakakolwiek średnia.
Jeśli twoi klienci za granicą chcą płacić w USDC lub innych stablecoinach, a ty chcesz mieć euro na koncie, ItisPay zapewnia API, fakturowanie i uzgadnianie. Licencjonowanie, KYC i rozliczenia na twój IBAN odbywają się przez naszego partnera będącego unijnym CASP i instytucją płatniczą, a onboarding, od KYB do pierwszej transakcji, można zakończyć w mniej niż tydzień.
Niniejszy artykuł ma wyłącznie charakter informacyjny i nie stanowi porady prawnej ani regulacyjnej.

