Unijna licencja EMI, nazywana też licencją na pieniądz elektroniczny (zezwoleniem na działalność w charakterze instytucji pieniądza elektronicznego), kosztuje co najmniej 350 000 EUR kapitału początkowego, zanim zapłacisz jakąkolwiek opłatę dla regulatora. Prawo daje regulatorowi trzy miesiące na podjęcie decyzji od chwili, gdy wniosek jest kompletny, ale mediana czasu oczekiwania w Europie wynosi obecnie 9,5 miesiąca, a bank centralny Irlandii ostrzega, że skompletowanie pełnego wniosku może zająć ponad rok.
Opłaty różnią się bardziej, niż przyznaje większość poradników: od 0 EUR w Irlandii do około 30 000 EUR w Luksemburgu. Mają one jednak mniejsze znaczenie niż kapitał, zespół i czas. Dwie kolejne kwestie kształtują decyzję w 2026 roku. PSD3 włączy instytucje pieniądza elektronicznego do jednolitego reżimu instytucji płatniczych, a licencja EMI nadal nie pozwala oferować usług kryptoaktywów wykraczających poza tokeny pieniądza elektronicznego, które wydajesz samodzielnie.
W skrócie
- Licencja EMI wymaga co najmniej 350 000 EUR kapitału początkowego, a następnie funduszy własnych w wysokości co najmniej 2% średniej kwoty wyemitowanego pieniądza elektronicznego (art. 4 i 5 EMD2).
- Opłaty za wniosek wynoszą od 0 EUR w Irlandii do 10 000–15 000 EUR na Malcie i około 30 000 EUR w Luksemburgu; Malta dolicza roczną opłatę od 25 000 EUR.
- Termin ustawowy to trzy miesiące od kompletnego wniosku; EBA podaje rzeczywistą medianę na poziomie 9,5 miesiąca (grudzień 2025).
- PSD3 uchyli dyrektywę o pieniądzu elektronicznym, a licencja EMI nie obejmuje usług kryptoaktywów wykraczających poza tokeny pieniądza elektronicznego, które wydajesz.
Co daje licencja EMI?#
Licencja EMI pozwala spółce wydawać pieniądz elektroniczny: wartość przechowywaną na koncie, za którą klient płaci z góry i którą może później wydać lub wymienić. To prawo do przechowywania sald klientów we własnym produkcie, którego nie ma instytucja płatnicza. Instytucje EMI mogą także świadczyć usługi płatnicze, udzielać kredytu powiązanego z płatnościami (niefinansowanego z pieniądza elektronicznego) i prowadzić systemy płatności, zgodnie z art. 6 dyrektywy o pieniądzu elektronicznym (2009/110/WE), znanej jako EMD2.
Istnieją wyraźne ograniczenia. Instytucja EMI nie może przyjmować depozytów. Musi wydawać pieniądz elektroniczny po wartości nominalnej i wykupywać go po wartości nominalnej w każdej chwili, a nie może wypłacać odsetek ani żadnych innych korzyści zależnych od tego, jak długo klient utrzymuje saldo (EMD2 art. 6 ust. 2, art. 11 i 12).
Po uzyskaniu zezwolenia w jednym państwie członkowskim licencja obowiązuje w całej UE dzięki mechanizmowi paszportowania (PSD2 art. 11 ust. 9).
| EMI | Instytucja płatnicza | |
|---|---|---|
| Kapitał początkowy | 350 000 EUR | 20 000 EUR, 50 000 EUR lub 125 000 EUR w zależności od usługi |
| Wydawanie pieniądza elektronicznego i przechowywanie sald klientów | Tak | Nie |
| Usługi płatnicze (przelewy, acquiring, rachunki) | Tak | Tak |
| Przyjmowanie depozytów, wypłata odsetek | Nie | Nie |
| Paszport UE | Tak | Tak |
| Usługi kryptoaktywów | Częściowo, wyłącznie własne tokeny pieniądza elektronicznego | Nie |
Progi kapitałowe dla instytucji płatniczych wynikają z art. 7 PSD2: 20 000 EUR wyłącznie za usługę przekazu pieniężnego, 50 000 EUR za inicjowanie transakcji płatniczych, 125 000 EUR za podstawowe usługi.
Ile kosztuje licencja EMI?#
Rzeczywisty koszt ma trzy warstwy: kapitał, który trzeba utrzymywać, opłaty wnoszone regulatorowi oraz zespół i systemy, które regulator oczekuje zobaczyć w działaniu. Tylko dwie pierwsze mają opublikowane kwoty.
Kapitał i fundusze własne#
Art. 4 EMD2 wymaga kapitału początkowego „nie mniejszego niż EUR 350 000” w chwili udzielenia zezwolenia. Są to środki utrzymywane w spółce, a nie opłata. Następnie fundusze własne muszą pozostawać na poziomie wyższym z dwóch wartości: 350 000 EUR lub 2% średniej kwoty wyemitowanego pieniądza elektronicznego (art. 5 ust. 1 i 3). Firma, której średnie salda klientów wynoszą 50 mln EUR, potrzebuje więc co najmniej 1 mln EUR funduszy własnych.
Dwa szczegóły podnoszą tę kwotę. Jeśli świadczysz także usługi płatnicze niezwiązane z pieniądzem elektronicznym, wymóg dla tych usług jest doliczany dodatkowo (art. 5 ust. 2). Ponadto regulator może ustalić fundusze własne o do 20% wyższe lub niższe, po ocenie zarządzania ryzykiem (art. 5 ust. 5).
Opłaty regulacyjne#
Jednorazowe opłaty za wniosek w 2026 roku wahają się od 0 EUR w Irlandii do około 30 000 EUR w Luksemburgu (tabela krajów poniżej). Roczne opłaty nadzorcze różnią się bardziej. Malta pobiera 25 000 EUR rocznie od instytucji wyłącznie wydającej pieniądz elektroniczny i 35 000 EUR za pieniądz elektroniczny łącznie z usługami płatniczymi, plus zmienną część zależną od aktywów lub wyemitowanego pieniądza elektronicznego, zgodnie z jej rozporządzeniami o opłatach w wersji zmienionej w 2024 roku. Holandia pobiera kwotę stałą oraz udział w dochodach z prowizji.
Koszty, których żaden regulator nie publikuje#
Regulatorzy nie publikują tego, ile będzie kosztować oficer ds. zgodności, oficer ds. zgłaszania podejrzeń prania pieniędzy (MLRO), zewnętrzny audyt, rachunek bankowy do zabezpieczania środków klientów ani platforma płatnicza. Zależą one od kraju, wynagrodzeń i tego, ile zbudujesz we własnym zakresie. To właśnie tu idzie większość pieniędzy w pierwszym roku: menedżerowie, zarząd, funkcja AML i zbadane sprawozdania finansowe są potrzebne, zanim pierwszy klient zapłaci. Przed wyborem kraju poproś o pisemne wyceny. Tania opłata za wniosek w rynku, na którym trzeba zatrudnić wyższą kadrę lokalną, może kosztować więcej niż wyższa opłata w innym miejscu.
Który kraj UE jest najtańszy i najszybszy dla instytucji EMI?#
Opłaty są niewielkie w porównaniu z progiem 350 000 EUR. O różnicach między krajami decyduje to, ile pracy wykonuje się przed uruchomieniem oficjalnego zegara: spotkania przed złożeniem wniosku, etapy wstępne i stopień szczegółowości weryfikacji. Przegląd następczy EBA z grudnia 2025 roku stwierdził, że „istotne różnice nadal utrzymują się w kluczowych obszarach, takich jak ład korporacyjny, mechanizmy kontroli wewnętrznej i rzeczywista obecność lokalna”. W tabeli poniżej kolumna Ocena pokazuje, czy opublikowany proces regulatora wskazuje na szybką i przewidywalną odpowiedź.
| Kraj | Regulator | Opłata za wniosek | Przed złożeniem wniosku | Ocena |
|---|---|---|---|---|
| Irlandia | Bank Centralny Irlandii | 0 EUR | Obowiązkowe spotkanie przed złożeniem wniosku | Nie |
| Malta | MFSA | 10 000 EUR lub 15 000 EUR | Spotkanie przed złożeniem wniosku | Zależy |
| Holandia | DNB | 10 400 EUR | Opłata ustalana co roku w Staatscourant | Zależy |
| Luksemburg | CSSF | 30 000 EUR | Wstępne spotkanie dotyczące projektu | Zależy |
| Łotwa | Latvijas Banka | 5 000 EUR | Sprawdzenie kompletności, 15 dni roboczych | Częściowo |
| Cypr | Bank Centralny Cypru | 10 000 EUR + 5 000 EUR za etap wstępny | Płatny etap wstępny od sierpnia 2026 r. | Zależy |
Źródła: strona Banku Centralnego Irlandii dotycząca zezwoleń; maltański S.L. 376.03 w brzmieniu zmienionym przez L.N. 366 z 2024 r.; holenderski Staatscourant 2026 nr 20792; strona Latvijas Banka dotycząca licencjonowania (wszystkie sprawdzone 3 listopada 2026 r.). Luksemburg: rozporządzenie o opłatach z 2023 r. w ujęciu kancelarii Lexgo. Cypr: Cyprus Mail, 31 lipca 2026 r.
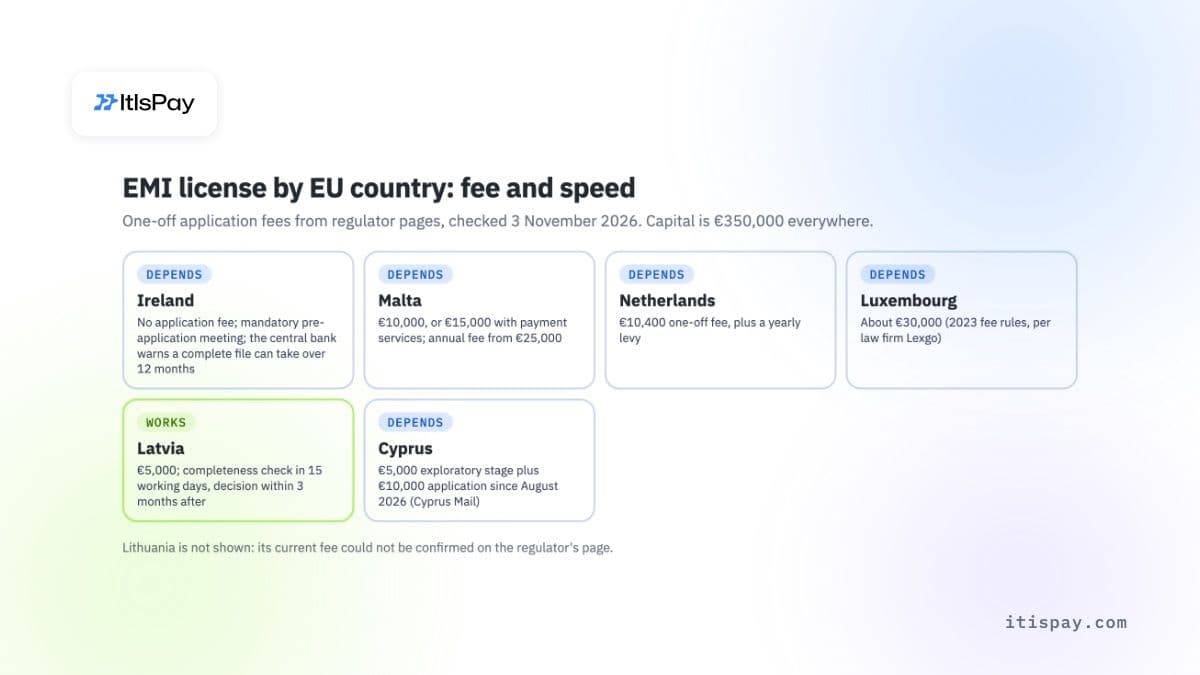
Kilka kwestii, których tabela nie pokaże. Bank Centralny Irlandii nie pobiera opłaty za złożenie wniosku, ale po uzyskaniu autoryzacji nalicza roczną opłatę na pokrycie kosztów nadzoru nad branżą. Malta traktuje brak decyzji w ciągu trzech miesięcy od kompletnego wniosku jako odmowę, a MFSA uruchamia ten termin dopiero po formalnym, kompletnym wniosku. Latvijas Banka zobowiązuje się do wydania decyzji w ciągu trzech miesięcy po potwierdzeniu, że dokumentacja jest kompletna. Cypr zaostrzył procedurę od 3 sierpnia 2026 r.: bezzwrotny etap wstępny o wartości 5 000 EUR, opłata za formalny wniosek podniesiona z 5 000 EUR do 10 000 EUR oraz możliwe badanie due diligence przez wyspecjalizowaną firmę, według Cyprus Mail.
Litwa pozostaje częstym wyborem dla EMI. Pominęliśmy ją w tabeli, ponieważ w chwili pisania nie mogliśmy potwierdzić aktualnej opłaty Banku Litwy na jego własnej stronie.
Ile trwa uzyskanie licencji EMI?#
Liczcie się z co najmniej rokiem od pierwszego spotkania do autoryzacji. Trzymiesięczny termin wynikający z ustawy zaczyna biec dopiero wtedy, gdy regulator ma wszystkie dokumenty, o które prosi.
Zasada wynika z art. 12 PSD2, który na mocy EMD2 dotyczy również EMI: organ musi podjąć decyzję „w ciągu 3 miesięcy od otrzymania wniosku lub, jeśli wniosek jest niekompletny, od otrzymania wszystkich informacji wymaganych do podjęcia decyzji”. W praktyce dokumentacja kursuje między stronami kilkukrotnie, zanim zostanie uznana za kompletną.
Europejski Urząd Nadzoru Bankowego (EBA) dwukrotnie zmierzył tę lukę. Jego przegląd z 2023 r. stwierdził procesy autoryzacji „trwające od 4 do 20 miesięcy lub dłużej”. W grudniowym przeglądzie kontrolnym z 2025 r. EBA stwierdził: „Mediana procesu autoryzacji w EOG (liczona od złożenia wniosku) wynosi obecnie 9,5 miesiąca.”
Bank Centralny Irlandii mówi o tym wprost na swojej stronie poświęconej autoryzacji: „Doświadczenie pokazuje, że firmy mogą potrzebować ponad 12 miesięcy, aby dostarczyć wszystkie informacje niezbędne do podjęcia decyzji.”
Miesiące liczcie także przed złożeniem wniosku. Polityki, trzyletni plan biznesowy, zasady zabezpieczania środków oraz zatrudnienie kluczowych osób muszą być na miejscu, zanim regulator przyjmie wniosek.
Co regulatorzy sprawdzają we wniosku o licencję EMI?#
Sprawdzają, czy firma od pierwszego dnia potrafi chronić środki klientów i przeciwdziałać przestępczości finansowej. Wniosek musi pokazywać działającą firmę, a nie plan jej budowy.
Spodziewajcie się weryfikacji w pięciu obszarach:
- Program działalności i plan biznesowy: co będziecie wydawać, dla kogo, przez jakie kanały, z trzyletnimi prognozami finansowymi.
- Zabezpieczenie środków na podstawie art. 7 EMD2. Środki otrzymane kartą lub innym instrumentem płatniczym muszą zostać zabezpieczone nie później niż pięć dni roboczych po wydaniu pieniądza elektronicznego, a każda istotna zmiana tych rozwiązań musi zostać zgłoszona z wyprzedzeniem.
- Ład korporacyjny oraz kontrola rękojmi (fit and proper) dyrektorów i kwalifikowanych akcjonariuszy.
- Kontrola AML oraz przeciwdziałania finansowaniu terroryzmu, z wyznaczoną osobą odpowiedzialną.
- Lokalna obecność: gdzie faktycznie podejmowane są decyzje i kto przebywa w kraju. EBA wymienia ją wśród kluczowych obszarów, w których nadzorcy wciąż się różnią.
Dystrybucja ma własną zasadę. EMI może dystrybuować i wykupywać pieniądz elektroniczny za pośrednictwem dystrybutorów, ale nie może go wydawać za pośrednictwem agentów (art. 3 ust. 4 i 5 EMD2).
W Irlandii procedura zaczyna się od dokumentu z kluczowymi faktami, liczącego około 15–20 stron, przesyłanego co najmniej pięć dni roboczych przed pierwszym spotkaniem.
Czy wystarczy rejestracja małej EMI?#
Tylko wtedy, gdy planujecie działać w jednym kraju i na małą skalę. Zgodnie z art. 9 EMD2 państwo członkowskie może zwolnić z wymogów dotyczących kapitału, funduszy własnych i zabezpieczenia firmy, których średni nieumorzony pieniądz elektroniczny nie przekracza krajowego limitu wynoszącego co najwyżej 5 mln EUR.
Ceną zwolnienia jest paszport. Instytucje objęte zwolnieniem nie mogą świadczyć usług w innych państwach członkowskich, a siedziba zarządu musi znajdować się w kraju, w którym firma faktycznie prowadzi działalność. Nie każdy kraj oferuje tę opcję. Firma planująca obsługę klientów w całej UE traktuje mały reżim co najwyżej jako próbę.
Co zmienia się dla EMI w ramach PSD3?#
PSD3 kończy odrębny reżim pieniądza elektronicznego. Rada i Parlament Europejski osiągnęły wstępne porozumienie w sprawie PSD3 oraz nowego rozporządzenia o usługach płatniczych (PSR) pod koniec listopada 2025 r. Projekt uzasadnienia Rady z 21 października 2026 r. stwierdza, że pakiet „uchyla dyrektywę o pieniądzu elektronicznym (EMD2), w pełni włączając instytucje pieniądza elektronicznego (EMI) do zaktualizowanego reżimu autoryzacji i nadzoru nad instytucjami płatniczymi (PI)”.
Na dzień 3 listopada 2026 r. nie znaleźliśmy ostatecznego tekstu w Dzienniku Urzędowym UE. Dopóki nie zostanie opublikowany, poniższe szczegóły pochodzą z analiz kancelarii prawnych tekstu kompromisowego i mogą jeszcze ulec zmianie:
- A&L Goodbody informuje, że usługa pieniądza elektronicznego wymagałaby co najmniej 250 000 EUR, w dół z 350 000 EUR, przy czym kwoty sumuje się dla firm oferujących kilka usług.
- Istniejące EMI będą musiały uzyskać autoryzację ponownie na nowych zasadach. A&L Goodbody i Arthur Cox opisują okres do 27 miesięcy od wejścia w życie. Podsumowanie Parlamentu Europejskiego mówi o 30 miesiącach, pod warunkiem złożenia nowego wniosku w ciągu 24 miesięcy.
- Rada twierdzi, że zasady ochrony środków użytkowników stają się surowsze.
Jeśli składacie wniosek teraz, otrzymujecie licencję EMD2, a następnie drugą procedurę autoryzacji na podstawie PSD3. Uwzględnijcie tę drugą procedurę w planie i budżecie.
Czy licencja EMI obejmuje kryptowaluty i stablecoiny?#
Tylko w wąskim zakresie. Na podstawie MiCA (rozporządzenie (UE) 2023/1114) EMI może wydawać tokeny pieniądza elektronicznego, czyli stablecoiny odniesione do jednej waluty urzędowej, jeśli opublikuje dokument informacyjny (white paper) i powiadomi swojego regulatora co najmniej 40 dni roboczych przed ofertą (art. 48). MiCA traktuje tokeny pieniądza elektronicznego jak pieniądz elektroniczny.
W zakresie usług art. 60 ust. 4 jest restrykcyjny. EMI „może wyłącznie świadczyć usługi przechowywania i administrowania kryptoaktywami w imieniu klientów oraz usługi transferu kryptoaktywów w imieniu klientów w odniesieniu do tokenów pieniądza elektronicznego, które sam emituje”, po powiadomieniu regulatora 40 dni roboczych wcześniej. Wymiana kryptowalut na euro, przechowywanie dla klientów innych tokenów lub prowadzenie platformy obrotu wymaga autoryzacji jako CASP na podstawie MiCA. Nasz przewodnik po wymaganiach licencji MiCA dla dostawcy usług w zakresie kryptoaktywów (CASP) opisuje ten proces, a artykuł o kosztach licencji MiCA CASP omawia budżet.
Kiedy licencja EMI nie pomaga
- Przyjmowanie, wymiana lub przechowywanie kryptowalut innych niż tokeny pieniądza elektronicznego, które sami emitujecie: wymaga to autoryzacji CASP.
- Płacenie odsetek od sald lub przyjmowanie depozytów: zakazane na mocy EMD2.
- Obsługa innych krajów UE na podstawie zwolnienia dla małych EMI: brak paszportu.
- Unikanie drugiej procedury: PSD3 będzie wymagać ponownej autoryzacji istniejących EMI.
Czy powinniście uzyskać własną licencję EMI?#
Uzyskajcie ją, jeśli przechowywane salda klientów są Waszym produktem (portfele, karty przedpłacone, konta dla Waszych użytkowników) i możecie sfinansować 350 000 EUR kapitału oraz zespół przez rok lub dłużej przed pierwszymi przychodami. Nie uzyskujcie jej, jeśli potrzebujecie przyjmować płatności, rozliczać się w euro lub dodać kryptowaluty dla swoich sprzedawców: licencjonowany partner zapewni to bez własnej licencji.
Jeśli budowa własnej licencji i zespołu compliance nie jest jeszcze właściwym krokiem, możecie działać przez licencjonowanego partnera CASP + instytucję płatniczą. ItisPay zapewnia API, fakturowanie i uzgadnianie; partner posiada autoryzację, prowadzi KYC i rozlicza w EUR, a od złożenia KYB do pierwszej transakcji mija poniżej tygodnia.
Niniejszy artykuł ma wyłącznie charakter informacyjny i nie stanowi porady prawnej ani regulacyjnej.