

Zaktualizowano 12 listopada 2026: dodano tabele due diligence dla sześciu sieci (licencje, kto trzyma środki, wycena, dowód płatności), publiczne ceny według korytarzy, Ripple, dLocal oraz pięć wyspecjalizowanych API do wypłat.
Siedem dużych firm płatniczych pozwala teraz firmom trzymać lub zasilać konto stablecoinami i płacić dostawcy, sprzedawcy lub wykonawcy w walucie lokalnej. Tylko część z tego, co ogłoszono, działa dziś, a różnica między komunikatem prasowym a dokumentacją dla deweloperów to miejsce, w którym dochodzi do większości błędów przy zakupie.
To porównanie dostawców wypłat w stablecoinach obejmuje BVNK z Mastercard Move, Visa Direct, Stripe z Bridge, Circle Payments Network, Nium, Ripple i dLocal, a także pięć wyspecjalizowanych API, z których trzy publikują ceny. Dla każdego z nich odpowiadamy na pytania, które bank lub firma płatnicza zadaje przed podpisaniem umowy: z kim się kontraktuje, na podstawie jakiej licencji, kto trzyma pieniądze, ile to kosztuje, jak szybko środki docierają i jaki dowód otrzymuje się w zamian. Prawie każda odpowiedź pochodzi z własnej dokumentacji firm, ich stron z cennikami i rejestrów licencji, sprawdzonych 12 listopada 2026; tam, gdzie opieramy się na konferencji wynikowej lub zarchiwizowanej stronie, mówimy to wprost.
Najważniejsze momenty
W skrócie
- Circle, Nium i Ripple dokumentują wypłaty na rachunki bankowe finansowane stablecoinami jako już dostępne dziś. BVNK robi to dla USD, EUR i GBP, Stripe tylko w podglądzie w USA, a Visa przez jednego procesora, bez opublikowanej listy korytarzy.
- Tylko Stripe publikuje ceny za pojedynczą wypłatę wśród dużych sieci: 2,50 USD za wypłatę w walucie lokalnej, opłata za przewalutowanie 0,5% lub 1%. Wszyscy pozostali podają ceny indywidualnie dla klienta.
- Tylko Nium mówi, że wypłaty finansowane stablecoinami mogą trafić na karty. Żadna z siedmiu sieci nie wymienia Apple Pay ani Google Pay jako miejsca docelowego.
- Firma z UE powinna najpierw sprawdzić podmiot kontraktujący: BVNK, Ripple i Bridge posiadają autoryzacje MiCA dla dostawców usług w zakresie kryptoaktywów (CASP); francuski podmiot Circle oferuje przechowywanie i przelewy na podstawie licencji na pieniądz elektroniczny; Nium nie ma licencji MiCA.
Które sieci wypłacają stablecoiny na lokalne rachunki bankowe?#
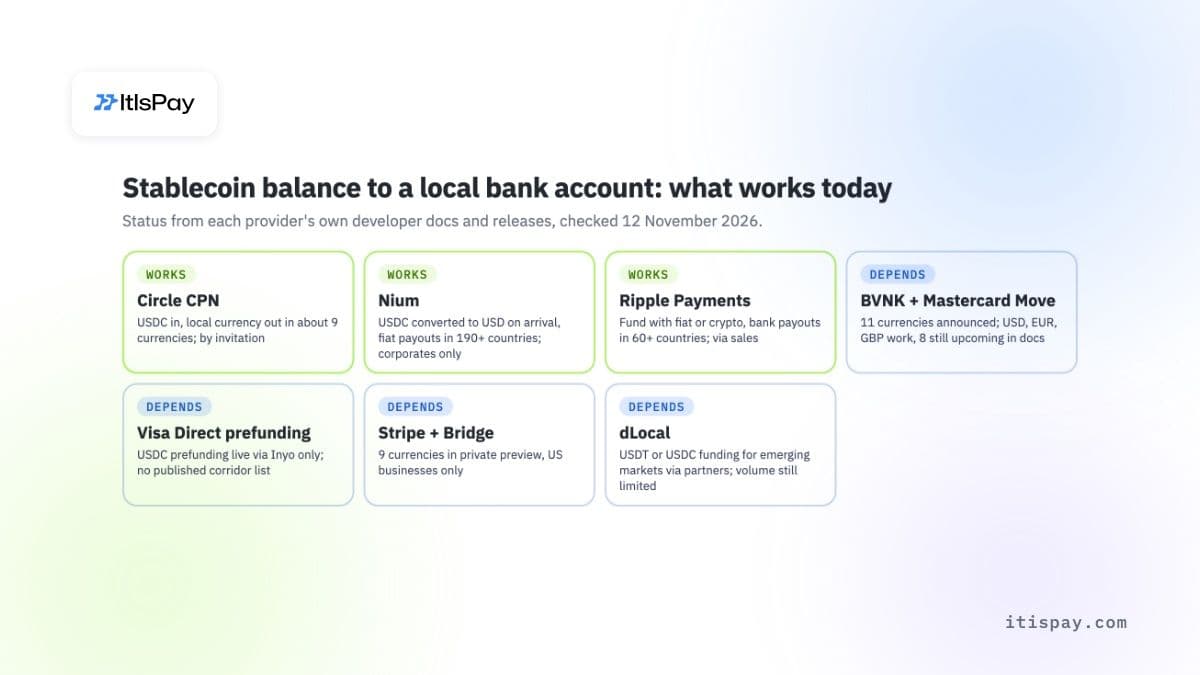
Pytanie, które zadaje platforma lub PSP, jest proste: jeśli trzymamy USDC, czy możemy wypłacić twórcy w Meksyku lub dostawcy na Filipinach w pesos, na zwykły rachunek bankowy, w ramach jednej umowy? Siedem dużych sieci dziś twierdzi, że tak. Ich gotowość bardzo się różni.
| Trasa | Saldo lub zasilenie w | Waluty lokalne dla wypłat finansowanych stablecoinami | Kto może się zarejestrować | Cennik publiczny | Status |
|---|---|---|---|---|---|
| BVNK + Mastercard Move | USD, EUR, GBP i stablecoiny na jednym koncie | Zapowiedziano 11; działają USD, EUR, GBP, 8 oznaczono jako nadchodzące | Firmy i platformy, bezpośrednio lub jako rozwiązanie wbudowane | Wycena indywidualna dla klienta | Częściowo |
| Visa Direct prefinansowanie | USDC | Brak listy; „zależy od kwalifikowalności i regionu” | Przez procesora Visa Direct (najpierw Inyo) | Nie podano publicznie | Częściowo |
| Stripe + Bridge | Saldo w USDC lub OUSD | 9 walut, 29 krajów | Tylko firmy z USA, prywatny podgląd | Tak | Zależy |
| Circle CPN Managed Payments | USDC | Około 9 walut lokalnych, reszta jako przelew w USD | Na zaproszenie | Nie podano publicznie; wycena zabezpiecza kurs i opłatę | Działa |
| Nium | USDC, przewalutowane na USD po wpłynięciu | 190+ krajów przez jego sieć fiat | Korporacje z USA, UE, Wielkiej Brytanii, Singapuru, Kanady | Stała opłata za przewalutowanie, kwota nie podana | Działa |
| Ripple Payments | Fiat lub krypto z zatwierdzonego portfela | 60+ krajów, brak publicznej listy | Umowa z Ripple | Przez dział sprzedaży | Działa |
| dLocal | USDT lub USDC | Rynki wschodzące, przez licencjonowanych partnerów | Umowa z dLocal | Nie podano publicznie | Zależy |
„Częściowo” oznacza, że produkt jest zapowiedziany i część z niego działa. „Zależy” oznacza, że działa dla wąskiej grupy lub regionu. Status odzwierciedla dokumentację samych firm, a nie ich strony marketingowe.
Jak BVNK i Mastercard Move wypłacają na lokalne konta bankowe?#
Mastercard sfinalizował zakup BVNK 3 sierpnia 2026, płacąc 1,4 mld USD gotówką oraz do 300 mln USD więcej, jeśli zostaną osiągnięte cele, zgodnie ze swoim raportem 10-Q za trzeci kwartał. Pierwszy wspólny produkt, Mastercard Global Money Platform, został uruchomiony 15 października 2026. Daje bankom, fintechom i przedsiębiorstwom jedno konto na waluty fiat i stablecoiny oraz jedno API.
11 listopada 2026 BVNK ogłosił wypłaty na lokalne konta bankowe z sald stablecoinów za pośrednictwem Mastercard Move. Przepływ składa się z trzech kroków:
- Masz na jednym koncie USD, EUR, GBP lub stablecoiny.
- Rozpoczynasz wypłatę przez API lub w portalu. BVNK przelicza stablecoin i kieruje płatność w walucie fiat przez sieć Mastercard.
- Pieniądze trafiają na lokalne konto bankowe odbiorcy w ramach krajowych systemów rozliczeniowych.
Lista startowa obejmuje 11 walut: MXN, BRL, ARS, COP, CLP, USD, CAD, PHP, KRW, GBP i EUR. BVNK planuje w 2027 roku ponad 40 walut w ponad 200 krajach i terytoriach. Wypłaty działają zarówno dla Twojej firmy, jak i dla Twoich klientów, jeśli osadzisz konta BVNK w swoim produkcie i dodasz własną marżę.
Przed zaplanowaniem korytarzy przeczytaj dokumentację. 12 listopada strona BVNK z metodami płatności nadal mówiła o ośmiu walutach innych niż USD, EUR i GBP: „Wypłaty w tych walutach są przewidziane na przyszłość i nie są jeszcze dostępne.” Po uruchomieniu wypłaty w BRL, MXN, ARS i CAD będą ograniczone do 100 000 USD na wypłatę dla firmy i 25 000 USD na wypłatę dla osoby fizycznej. Obecnie działającymi torami są SEPA Instant i Faster Payments całodobowo, a także SEPA, ACH, Fedwire, FedNow, RTP i Swift.
Jedną liczbę należy traktować ostrożnie: „17 mld punktów końcowych”. To zasięg Mastercard Move jako całości (kont, kart, portfeli i odbioru gotówki, stan na październik 2025), a nie trasy stablecoinów. Przez BVNK oferowane są na razie wyłącznie konta bankowe. Wysyłka na kartę (push-to-card) i portfele mobilne są opisane jako przyszłe możliwości, bez podanego terminu.
BVNK nie publikuje żadnych liczb dotyczących opłat. Jego unijne ujawnienie opisuje natomiast strukturę: stawkę BVNK plus uzgodnioną marżę, opłaty procentowe i/lub stałe za płatności, które mogą być stopniowane według wolumenu, oraz opcjonalne opłaty za wdrożenie, platformę i minimalne opłaty miesięczne. Punkt testowy (dry-run) pokazuje stawkę i opłatę przed zapłatą. BVNK podaje wolumen przetworzonych płatności w ujęciu rocznym na poziomie 30 mld USD za 2025 rok, bez podziału na produkty.
Co zmienia prefinansowanie stablecoinami w Visa Direct?#
Prefinansowanie Visa Direct pozwala firmie finansować wypłaty stablecoinami zamiast wpłatą w walucie fiat. Odbiorca nadal otrzymuje wypłatę w walucie lokalnej. Visa ogłosiła pilotaż 30 września 2025 roku, a 15 października 2026 roku przeniosła go do produkcji komercyjnej z USDC. Pierwszym i jak dotąd jedynym działającym podmiotem umożliwiającym (enabler) jest Inyo Global, procesor Visa Direct.
Cztery kwestie ograniczają to, jak daleko można dziś planować:
- Nie możesz kupić tego bezpośrednio od Visa. Klienci Visa Direct muszą być licencjonowanym akwizytorem Visa lub regulowanym operatorem przekazów pieniężnych, więc zwykła firma zawiera umowę z enablerem.
- Inyo zawiera umowy przez podmioty z USA, takie jak Golden Money Transfer Inc. Jego własne FAQ, ostatnio aktualizowane w styczniu 2025, mówi, że licencje UE i Wielkiej Brytanii są „w trakcie ubiegania się”, a jego strona o stablecoinach podaje licencję e-pieniądza UE/EOG bez wskazania podmiotu. Firma z UE lub Wielkiej Brytanii nie ma więc nazwanego podmiotu Inyo, z którym mogłaby podpisać umowę.
- Visa nie publikuje listy krajów ani walut dla przepływu finansowanego stablecoinami: „Dostępność zależy od kwalifikacji i geografii.” Inyo wymienia 68 korytarzy, które zweryfikował od końca do końca; na przykład Uzbekistan obsługuje wyłącznie karty.
- zerohash, który posiada holenderską autoryzację MiCA jako dostawca usług w zakresie kryptoaktywów (CASP) oraz licencję New York BitLicense, został ogłoszony jako drugi enabler 5 sierpnia 2026 roku, ale nie jest potwierdzony jako działający.
Sam Visa Direct jest bardzo duży: ponad 18 mld kart, kont i portfeli oraz około 1,5 bln USD w ponad 15 mld transakcji w roku fiskalnym 2026, według konferencji wynikowej Visa z 27 października. Nie myl tego z liczbą rozliczeń stablecoinami Visa (ponad 25 mld USD w ujęciu rocznym), która mierzy rozliczenia między Visa a wydawcami kart i akwizytorami, a nie wypłaty dla firm. Żadnej ceny nie opublikowały Visa, Inyo ani zerohash.
Czy można wypłacać z salda stablecoinów Stripe?#
Tak, jeśli jesteś firmą z USA i Stripe przyjmie Cię do wersji podglądowej. Wysyłka z salda w stablecoinach na rachunek bankowy odbiorcy w walucie lokalnej jest dostępna w prywatnej wersji podglądowej wyłącznie dla firm z USA. Bridge, który Stripe kupił w lutym 2025 roku, przechowuje USDC i OUSD; salda w dolarach amerykańskich znajdują się w Fifth Third Bank.
Trasa bankowa obejmuje dziewięć walut (ARS, BRL, COP, EUR, GBP, MXN, NGN, PHP, USD) i 29 krajów. Tylko USD, EUR i MXN nie mają oznaczenia wersji podglądowej. Kurs wymiany nie jest blokowany z góry, więc kwota może się zmienić, zanim dotrze.
Stripe jest jedyną dużą siecią z publicznymi cenami, choć znajdują się one w ogólnej tabeli Global Payouts, a nie w osobnej pozycji dla stablecoinów. Wypłaty lokalnymi systemami poza Wielką Brytanią, Kanadą, Australią i UE kosztują 2,50 USD, Swift 25 USD, karta debetowa 0,75 % plus 1,50 USD, a stablecoiny na portfel kryptowalutowy 0,50 USD plus 0,5 %. Przewalutowanie kosztuje 0,5 % dla 20 głównych walut, w tym EUR, GBP i MXN, oraz 1 % dla pozostałych 135, w tym BRL, COP, ARS, NGN i PHP. Pierwsze 50 krajowych wypłat miesięcznie jest bezpłatnych, a opłata platformowa 0,05 % obowiązuje powyżej 1 mln USD miesięcznie.
Dla firmy z UE ta trasa jest w większości zamknięta. Wypłaty stablecoinami Stripe są przeznaczone dla firm z USA, Global Payouts może wysyłać środki tylko z USA i Wielkiej Brytanii, a 21 krajów UE oraz Australia są ograniczone do prywatnej wersji podglądowej. Bridge, mimo luksemburskiej licencji CASP i licencji na e-pieniądz od czerwca 2026 roku, dla swoich tras MXN, BRL, GBP i COP stwierdza: „Klienci z UE nie są obecnie obsługiwani.”
Jak Circle Payments Network wypłaca w walucie lokalnej?#
CPN Managed Payments firmy Circle, uruchomione 8 kwietnia 2026 roku, jest najprostszym z dużych systemów. Trzymasz USDC na koncie Managed Payments. Circle działa jako instytucja wysyłająca, a instytucja partnerska w kraju docelowym wpłaca walutę lokalną na rachunek bankowy odbiorcy. Wycena blokuje kurs wymiany i opłatę przed wysłaniem. Dołączenie odbywa się na zaproszenie.
Tabela metod płatności Circle wymienia 17 miejsc docelowych. Około dziewięć z nich otrzymuje walutę lokalną lokalnymi systemami, w tym BRL przez PIX, MXN przez SPEI, INR, HKD, SGD, COP i NGN; pozostałe otrzymują USD przelewem bankowym. Systemy natychmiastowe, takie jak PIX, SPEI i indyjski IMPS, zwykle rozliczają się w około pięć minut, Singapur w około 30 minut, a przelewy w ciągu jednego do dwóch dni roboczych.
Circle nazywa składowe ceny, ale nie podaje liczb: opłatę instytucji odbierającej wraz z jej spreadem walutowym, opłatę sieciową CPN w punktach bazowych według grup krajów, podatek i opłaty za gas. Jej harmonogram Circle Mint jest publiczny: od 19 października 2026 roku standardowy wykup USDC jest bezpłatny, a wykup ekspresowy kosztuje 5 punktów bazowych, przy czym Circle twierdzi, że opłaty ekspresowe nie dotyczą aktywności CPN.
Sieć szybko rośnie. Circle podało 41 mld USD wolumenu CPN w ujęciu rocznym na koniec trzeciego kwartału i ponad 58 mld USD na dzień 30 października 2026 roku, przy 205 zarejestrowanych instytucjach finansowych. To cały wolumen sieci, a nie tylko wypłaty na rachunki bankowe. Circle zgodziło się też kupić Tazapay, co doda tory wypłat w ponad 100 rynkach po zamknięciu transakcji, której spodziewa się w 2027 roku.
Dlaczego Nium, Ripple i dLocal znajdują się na liście?#
Nium nie przelicza stablecoinów bezpośrednio na walutę lokalną. Przyjmuje USDC jako finansowanie przez Circle, przelicza je na dolary amerykańskie po wpłynięciu i wypłaca przez swoją istniejącą sieć fiat. Jak sama firma to ujmuje: „Finansujesz w USDC, my przeliczamy to na USD, a wypłata trafia w walucie lokalnej do ponad 190 krajów.” Usługa ruszyła 27 sierpnia 2026 roku dla kwalifikujących się klientów korporacyjnych z USA, UE, Wielkiej Brytanii, Singapuru i Kanady, a „Nium nie przechowuje USDC”. Obowiązuje jedna stała opłata za przewalutowanie; Nium nie publikuje jej wysokości. W UE Nium działa jako instytucja e-pieniądza licencjonowana na Litwie i nie posiada licencji MiCA CASP.
Ripple Payments pozwala firmie finansować walutą fiat lub kryptowalutą z portfela zatwierdzonego przez Ripple (nie podaje, jakie kryptoaktywa przyjmuje), a następnie płacić na rachunki bankowe w ponad 60 krajach. Jej dokumentacja podaje limity dla każdego toru: PIX i SPEI całodobowo, SEPA Instant do 100 000 EUR, Faster Payments do 1 mln GBP, a w USA RTP do 5 mln USD i ACH do 1 mln USD. W UE działa przez Ripple Payments Europe S.A., autoryzowaną jako MiCA CASP przez luksemburski regulator CSSF 29 czerwca 2026 roku. Ceny podawane są wyłącznie przez dział sprzedaży.
dLocal pozwala finansować w USDT lub USDC i wypłacać w walucie lokalnej na rynkach wschodzących, a część kryptowalutową obsługują licencjonowani partnerzy, tacy jak Circle i BVNK. Jednym z działających przykładów jest Félix, który wypłaca z USA na rachunki bankowe w Meksyku, Gwatemali i Hondurasie. Na konferencji wynikowej za Q4 2025 w marcu 2026 roku kierownictwo dLocal określiło udział stablecoinów w jego wolumenie jako dotąd ograniczony, a firma nie publikuje cen. Thunes również finansuje wypłaty w USDC i EURC, ale wyłącznie dla członków swojej sieci, więc nie jest to trasa dla zwykłej firmy.
O co powinien zapytać bank dostawcę wypłat stablecoinami?#
Banki i firmy płatnicze zadają te same pytania, zanim dodadzą tor wypłat: kto podpisuje, na podstawie jakiej licencji, gdzie znajdują się pieniądze, ile to kosztuje i jaki dowód wraca na potrzeby zgodności lub kontroli walutowej. Oto, co każda sieć ujawnia publicznie. Wszystko, czego tu nie widać, jest dostępne wyłącznie w dziale sprzedaży, zwykle po podpisaniu NDA.
| Dostawca | Kto zawiera umowę w UE | Podmiot w USA | Kto przechowuje środki |
|---|---|---|---|
| BVNK | System Pay Services (Malta), dostawca usług w zakresie kryptoaktywów (CASP) na podstawie MiCA z MFSA, 13 lut 2026 | System Pay Services (USA), instytucja przekazów pieniężnych | Waluty fiat u banków partnerskich; Lead Bank i Cross River wskazane jako amerykańscy partnerzy |
| Visa Direct via Inyo | Brak wskazanego podmiotu w UE | Golden Money Transfer Inc. | Visa Payments Limited otrzymuje środki z wypłat; kto przechowuje USDC, nie jest publikowane |
| Stripe + Bridge | Bridge Building S.A., CASP z Luksemburga oraz licencje na pieniądz elektroniczny | Stripe Payments Company (53 jurysdykcje w USA); Bridge Building Inc. (33 jurysdykcje w USA) | Bridge przechowuje stablecoiny; Fifth Third Bank przechowuje dolary amerykańskie |
| Circle CPN | Managed Payments prowadzi podmiot z USA; Circle Internet Financial Europe SAS posiada francuską licencję na pieniądz elektroniczny oraz licencję MiCA na przechowywanie i transfery | Circle Internet Financial, LLC | Circle przechowuje prefinansowane USDC w regulowanym depozycie; rezerwy są wydzielone, w większości w funduszu zarządzanym przez BlackRock |
| Nium | UAB Nium EU, licencja na pieniądz elektroniczny, Bank Litwy | Nium, Inc., 36 licencji stanowych | Natychmiastowa konwersja USDC na USD; środki w USD w CFSB lub Cross River |
| Ripple | Ripple Payments Europe S.A., CASP na podstawie MiCA z CSSF | Ripple Markets DE LLC | Konto zarządzane przez Ripple; banki zabezpieczające nie są publikowane |
| Dostawca | Opublikowana cena | Dowód płatności | Osadzenie lub odsprzedaż |
|---|---|---|---|
| BVNK | Wyłącznie struktura opłat | Zapis wypłaty wskazuje beneficjenta; dowód w formacie PDF dla zrealizowanych wypłat fiat, z numerem referencyjnym śledzenia bankowego | Model osadzony z Twoją własną marżą |
| Visa Direct via Inyo | Brak | Identyfikator end-to-end i kody przyczyn zwrotu | Przez enablera |
| Stripe + Bridge | Tak, ogólna tabela wypłat | Numery referencyjne systemu rozliczeniowego (rail) | Bridge jest zbudowany do osadzania; opłatę ustalasz samodzielnie |
| Circle CPN | Składniki opłat wskazane; opłaty Mint publiczne | Nazwa nadawcy i referencja w wyciągu, o ile system na to pozwala; dzienny CAMT.053 | Dozwolona odsprzedaż white-label; warunki nie są publiczne |
| Nium | Wyłącznie typ opłaty: jedna stała opłata za konwersję | Zapis wypłaty wskazuje beneficjenta; śledzenie Swift gpi; pacs.008 na żądanie w niektórych korytarzach | Osadzanie przez API, ścieżki poleceń i odsprzedaży |
| Ripple | Brak | Rekord płatności zawiera tożsamość beneficjenta; nie opisano dokumentu potwierdzającego | Przepływy „w imieniu” dla Twoich klientów, na podstawie umowy |
Dwie polityki wyróżniają się w przepływach transgranicznych. Polityka BVNK dotycząca przestępczości finansowej zakazuje płatności, które „wydają się obchodzić kontrole walutowe”, oraz łańcuchów, w których klient Twojego klienta płaci przez Ciebie. Circle pozwala instytucji odbiorczej żądać faktury bazowej oraz dokumentów własności, a brak odpowiedzi na żądanie anuluje płatność. Zaplanuj dokumentację compliance wokół obu tych kwestii przed pierwszą wypłatą.
Ile kosztują wypłaty stablecoinów w poszczególnych korytarzach?#
Większość sieci nie poda konkretnej liczby, dopóki nie porozmawiasz z działem sprzedaży, dlatego jedynymi publicznymi punktami odniesienia są dane Stripe oraz specjalistycznych API. Traktuj je jako dolny próg do negocjacji, a nie jako wycenę.
| Dostawca | Co płacisz | Przykład |
|---|---|---|
| Stripe | 2,50 USD za lokalną wypłatę, FX 0,5 % lub 1 % | Płatność w MXN: 2,50 USD plus 0,5 % FX; płatność w BRL: 2,50 USD plus 1 % |
| Circle Mint | Standardowy wykup bezpłatny, ekspresowy 5 pb (bps) | Opłata ekspresowa nie jest naliczana przy działalności CPN |
| BlindPay | 399 USD lub 1 599 USD miesięcznie, rozliczane rocznie | Opłata za każdy przelew widoczna w każdej wycenie |
| Conduit | Stała opłata 35 USD od przelewów poniżej 10 000 USD | Przelewy do USA w ciągu do 2 godzin, w dni robocze |
| Yellow Card (zarchiwizowany) | Cennik per kraj, 20 rynków afrykańskich | Przelew bankowy do Nigerii: stała opłata 100 NGN |
Cennik Yellow Card, zaktualizowany 24 marca 2026 r., nie jest już dostępny online; dane pochodzą z zarchiwizowanej kopii z kwietnia 2026 r. Wyceniał mobile money w Kenii na 1,5%, a przelewy bankowe w RPA na 0,25% w przypadku kwot do 60 000 ZAR. Traktuj go jako wskazówkę, jak wyceniane są korytarze płatnicze w Afryce, a następnie poproś o aktualną wycenę.
Które wyspecjalizowane API do wypłat w stablecoinach publikują ceny?#
Poniżej dużych sieci znajduje się warstwa wyspecjalizowanych API, stworzonych wyłącznie do wypłat w stablecoinach. Często działają szybciej i publikują więcej informacji, ale większość obsługuje jeden region lub klientów z USA.
- BlindPay jest zarejestrowany w FinCEN jako firma świadcząca usługi pieniężne i publikuje plany po 399 USD i 1 599 USD miesięcznie, rozliczane rocznie. Dokumentacja podaje też, że nie ma opłaty konfiguracyjnej ani miesięcznego minimum, więc sprawdź, która z tych informacji Cię dotyczy. Limity dla firm to 30 000 USD na przelew, 100 000 USD dziennie i 250 000 USD miesięcznie.
- Conduit pobiera stałą opłatę 35 USD od przelewów poniżej 10 000 USD i rozlicza przelewy do USA w ciągu do dwóch godzin w dni robocze, co lepiej pasuje do przepływów skarbcowych niż do masowych wypłat.
- Yellow Card obejmuje 20 rynków afrykańskich, oferując wypłaty na konta bankowe i mobile money, i posiada pełne licencje w RPA i Botswanie.
- Bitso Business działa za pośrednictwem regulowanych podmiotów Nvio w Meksyku, Brazylii i Argentynie, a w Kolumbii w ramach piaskownicy regulacyjnej, bez publicznych cen.
- Due posiada autoryzację dostawcy usług w zakresie kryptoaktywów (CASP) w ramach MiCA, wydaną przez hiszpański regulator CNMV od 12 czerwca 2026 r., ale wyłącznie na usługi wymiany, a nie na przechowywanie czy przelewy.
Czy wypłaty w stablecoinach mogą trafić na karty, Apple Pay lub Google Pay?#
Tylko Nium podaje, że wypłaty finansowane stablecoinami mogą trafić na karty, a żadna z siedmiu sieci nie dokumentuje Apple Pay ani Google Pay. Konta bankowe to jedyny punkt docelowy, który wszystkie z nich obsługują.
| Punkt docelowy | BVNK + Move | Visa Direct prefunding | Stripe + Bridge | Circle CPN | Nium |
|---|---|---|---|---|---|
| Lokalne konto bankowe | Tak | Nie wymieniono | Częściowo | Tak | Tak |
| Portfel stablecoinów | Tak | Pilotaż finansowany fiatem | Częściowo | Tak | Tak |
| Karta debetowa | Nie | Nie wymieniono | Niedostępne | Nie | Tak |
| Apple Pay lub Google Pay | Nie | Niedostępne | Niedostępne | Nie | Niedostępne |
„Częściowo” oznacza wersję podglądową lub pilotaż. „Niedostępne” oznacza, że dostawca nie udokumentował tego dla przepływu finansowanego stablecoinami. Visa nie wymienia typów punktów docelowych dla wypłat z prefinansowaniem; prefinansowanie opłaca zwykłe wypłaty Visa Direct. Nium podaje, że wypłaty finansowane stablecoinami trafiają na konta bankowe, do portfeli lub na karty, a wypłaca w USDC za pośrednictwem Coinbase.
Apple Pay i Google Pay nie są kontami, na które można wpłacać. Wypłata „na Apple Pay” to przelew push na kartę debetową zapisaną w portfelu, realizowany przez Visa Direct lub Mastercard Send, a pieniądze trafiają do banku, który wydał kartę. Stripe oferuje to w wersji podglądowej wyłącznie w USA dla wypłat w walutach fiat i odrzuca karty Apple Cash. Jeśli wypłaty na karty mają znaczenie dla Twoich odbiorców, sprawdź już dziś Nium lub produkt do wypłat w walucie fiat dla tego odcinka i obserwuj mapę drogową BVNK dotyczącą kart i portfeli.
Która trasa wypłat w stablecoinach sprawdza się dla firmy z UE?#
Dla firmy z siedzibą w UE lista realnych opcji jest krótsza, niż sugerują nagłówki. Liczą się dwa sprawdzenia: czy można się zarejestrować z UE oraz który podmiot posiada licencję na część kryptowalutową.
- BVNK zawiera umowy za pośrednictwem maltańskiej spółki posiadającej autoryzację dostawcy usług w zakresie kryptoaktywów (CASP) w ramach MiCA i obsługuje firmy oraz ich klientów.
- Ripple zawiera umowy za pośrednictwem luksemburskiej spółki posiadającej autoryzację CASP w ramach MiCA od czerwca 2026 r.
- Francuski podmiot Circle posiada licencję na pieniądz elektroniczny i oferuje przechowywanie aktywów oraz przelewy w ramach MiCA; spółka amerykańska prowadzi Managed Payments.
- Nium przyjmuje firmy z UE do finansowania w USDC na podstawie litewskiej licencji na pieniądz elektroniczny, bez licencji CASP w ramach MiCA.
- Wypłaty w stablecoinach Stripe są obecnie dostępne wyłącznie w USA, a dla prefinansowania Visa Direct nie potwierdzono żadnego działającego dostawcy z licencją unijną.
Gdzie te ścieżki jeszcze nie pomagają
- Wypłaty Apple Pay lub Google Pay ze stablecoinów: wśród siedmiu opisanych ścieżek nie ma udokumentowanego rozwiązania. W przypadku kart – tylko Nium.
- Planowanie na podstawie 11 walut BVNK już dziś: osiem z nich nadal figurowało jako „nadchodzące” w jego dokumentacji z 12 listopada 2026 r.
- Budżetowanie kosztów: spośród dużych sieci tylko Stripe publikuje ceny za pojedynczą wypłatę.
- Korytarze spoza opublikowanych list, na przykład znaczna część Afryki i Bliskiego Wschodu: BVNK, Circle i Stripe oferują zazwyczaj USD przelewem bankowym albo nic; głównymi wyjątkami są sieć fiat Nium i wyspecjalizowani dostawcy z Afryki.
- Przepływy dotyczące kontroli walutowych: polityka BVNK zakazuje płatności, które wyglądają na obejście tych kontroli, dlatego dokumentuj transakcję handlową stojącą za każdą wypłatą.
Jak wybrać ścieżkę wypłat dla swoich korytarzy#
Zacznij od swoich odbiorców, a nie od sieci. Wypisz, dokąd płacisz, w jakiej walucie, do jakiego punktu końcowego (bank, karta, portfel) i czy odbiorca jest firmą, czy osobą fizyczną. Następnie porównaj każdą pozycję z udokumentowanym zasięgiem usługi, a nie z komunikatem prasowym.
- Sprawdź każdy korytarz w dokumentacji deweloperskiej dostawcy, która jest aktualizowana częściej niż strony marketingowe.
- Wyślij wszystkim wybranym dostawcom te same pytania: podmiot zawierający umowę i licencja w Twoim regionie, gdzie znajdują się Twoje środki i w którym banku, opłata za wypłatę i marża walutowa dla każdego korytarza przy Twoim miesięcznym wolumenie, czas zaksięgowania, co potwierdzenie wypłaty pokazuje o beneficjencie oraz czy wolno Ci osadzić usługę lub ją dalej odsprzedawać.
- Poproś o wycenę dla trzech największych korytarzy i porównaj całkowity koszt: przewalutowanie, opłatę za wypłatę i spread walutowy.
- Miej zapasową ścieżkę dla każdego korytarza. Na obecnym etapie rynku korytarz oznaczony jako „nadchodzący” w jednej sieci może już działać w innej.
Większość platform skończy na użyciu więcej niż jednej ścieżki: jednej sieci dla Ameryki Łacińskiej, innej dla Azji, wyspecjalizowanego dostawcy dla Afryki i produktu fiat dla kart.
Dla dostawców wymienionych tutaj: każdy fakt pochodzi z ich publicznej dokumentacji, cenników i rejestrów licencji na datę podaną powyżej. Jeśli coś jest nieaktualne, napisz na [email protected], a poprawimy to w ciągu dwóch dni roboczych.
Jeśli chcesz dodać stablecoinową ścieżkę wypłat, umów 20-minutową weryfikację korytarzy i przygotuj listę krajów, walut, punktów końcowych oraz miesięcznego wolumenu. ItisPay zapewnia API, fakturowanie i uzgadnianie, z rozliczeniem w EUR przez naszego partnera posiadającego licencję UE jako dostawca usług w zakresie kryptoaktywów (CASP) oraz instytucja płatnicza. Podczas rozmowy ustalimy, która z powyższych ścieżek obsługuje każdy z Twoich korytarzy, a jeśli nasza go nie obejmuje, wskażemy sieć, która to robi.
Niniejszy artykuł ma wyłącznie charakter informacyjny i nie stanowi porady prawnej ani regulacyjnej.

