Bramka płatnicza forex to pierwsze miejsce, , które jako pierwsze dotyka pieniędzy klientów brokera. W UE zasady dotyczące tego, dokąd te pieniądze muszą trafić, są surowsze niż zasady dotyczące sposobu ich pobierania. Większość poradników o bramkach płatniczych pomija tę część. To jest jednak część, którą sprawdza nadzorca.
Wybór bramki płatniczej dla brokerów forex zaczyna się od prześledzenia przepływu pieniędzy od wpłaty do wypłaty. Poniżej: gdzie bramka może rozliczać środki klientów, dlaczego organizacje kartowe traktują brokerów jako podmioty wysokiego ryzyka, jak powinny działać wypłaty i co się zmienia, gdy klienci wpłacają stablecoiny. Każda zasada jest powiązana z przepisem, regulatorem lub systemem kartowym, który ją ustanowił.
W skrócie
- Środki klientów muszą trafić na odrębny rachunek klienta w banku lub kwalifikującym się funduszu rynku pieniężnego (dyrektywa delegowana (UE) 2017/593, art. 4). Rachunek handlowca (merchant account) w bramce jest tylko przystankiem tranzytowym, a na Cyprze pieniądze muszą zostać przekazane natychmiast po rozliczeniu (cyrkularz CySEC C418, listopad 2020).
- Visa klasyfikuje MCC 6211 jako „High Integrity Risk Financial Trading Platforms” w swoim podręczniku Merchant Data Standards Manual (październik 2026), więc broker, który polega wyłącznie na kartach, jest w kruchej sytuacji.
- Natychmiastowe przelewy SEPA docierają w ciągu 10 sekund i – w bankach strefy euro od 9 października 2025 r. – są objęte bezpłatnym sprawdzeniem nazwy odbiorcy, co czyni je silnym kanałem dla wypłat.
- Wybieraj bramkę według tego, gdzie rozlicza środki, jak zwraca je do źródła i jak uzgadnia każdego dnia, a nie według liczby oferowanych metod płatności.
Co bramka płatnicza forex robi dla brokera?#
Bramka płatnicza forex przyjmuje wpłaty klientów kartą, przelewem bankowym, portfelem elektronicznym lub kryptowalutą, realizuje wypłaty i raportuje każdy ruch do back office brokera i platformy transakcyjnej. Różnica w stosunku do e-commerce dotyczy własności. Przychód sklepu należy do sklepu. Wpłaty brokera należą do jego klientów.
MiFID II, unijne prawo dotyczące firm inwestycyjnych, wyraźnie określa ten obowiązek w art. 16 ust. 9: firma przechowująca środki klientów musi „podjąć odpowiednie ustalenia w celu zabezpieczenia praw klientów oraz, z wyjątkiem instytucji kredytowych, zapobiegać wykorzystywaniu środków klientów na własny rachunek”.
To jedno zdanie zmienia to, czego broker potrzebuje od swojej bramki. Bramka stworzona do sprzedaży detalicznej rozlicza środki po potrąceniu opłat na jeden rachunek operacyjny. Broker potrzebuje bramki, która rozlicza brutto, na właściwy rachunek, z zapisem przypisującym każde euro do klienta. Aspekt kartowy problemu, z rezerwami i limitami chargebacków, pokrywa się z każdym rachunkiem handlowca wysokiego ryzyka. Strona dotycząca środków klientów jest specyficzna dla brokerów.
Gdzie bramka płatnicza forex musi rozliczać środki klientów?#
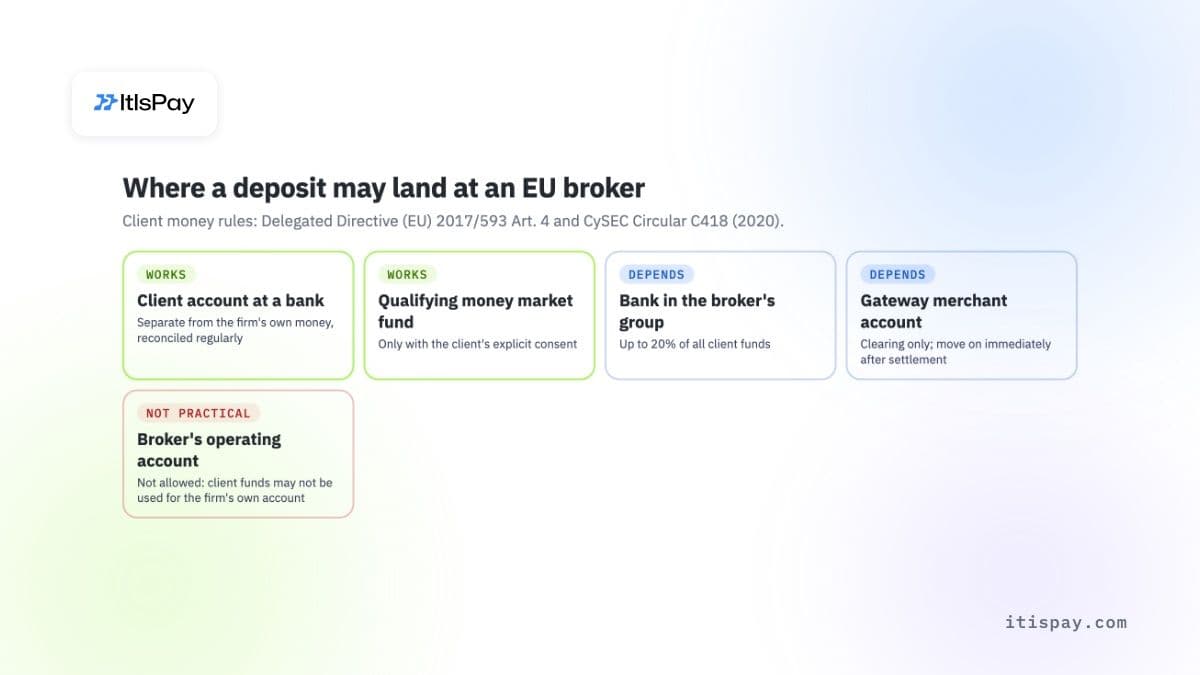
Środki klientów muszą trafić na rachunek klienta w banku centralnym, autoryzowanej instytucji kredytowej, banku z kraju trzeciego lub kwalifikującym się funduszu rynku pieniężnego. Instytucja płatnicza lub instytucja pieniądza elektronicznego nie znajduje się na tej liście. Rachunek handlowca (merchant account) bramki może przenosić środki na potrzeby rozliczenia, ale jest to przystanek na drodze, a nie miejsce do ich przechowywania.
Czego wymaga prawo UE#
Dyrektywa delegowana Komisji (UE) 2017/593 określa szczegóły. Art. 4 ust. 1 stanowi, że firma musi „niezwłocznie” lokować środki klientów w jednej z wyżej wymienionych czterech kategorii instytucji. Instytucje płatnicze i instytucje pieniądza elektronicznego nie są wśród nich; to nasza interpretacja listy, ponieważ dyrektywa nie wymienia ich z nazwy. Art. 2 ust. 1 dodaje, że środki klientów muszą znajdować się na rachunkach oznaczonych odrębnie od własnych środków firmy, z regularnym uzgadnianiem z podmiotami trzecimi, które je przechowują.
Art. 4 ust. 3 ogranicza ekspozycję w ramach grupy: środki zdeponowane w banku należącym do grupy brokera nie mogą przekraczać 20% wszystkich środków klientów, chyba że firma wykaże, że limit jest nieproporcjonalny w przypadku niewielkiego salda.
Co CySEC dodaje w kwestii rachunków handlowców#
Cypr jest siedzibą wielu unijnych brokerów forex i CFD, a jego nadzorca opisał część dotyczącą bramek. Cyrkularz CySEC C418 (27 listopada 2020 r.) pozwala cypryjskim firmom inwestycyjnym utrzymywać rachunki handlowców w instytucjach płatniczych i instytucjach pieniądza elektronicznego do rozliczania płatności klientów w obu kierunkach. Warunki są rygorystyczne:
- środki klientów muszą zostać przelane na rachunek klienta w kwalifikującym się banku „niezwłocznie po rozliczeniu transakcji płatniczych”;
- jeśli broker zaksięguje środki na rachunku transakcyjnym przed rozliczeniem wpłaty, musi najpierw przenieść tę samą kwotę z własnych środków na rachunek klienta;
- jeśli dostawca płatności utrzymuje rezerwę kroczącą (rolling reserve), broker uzupełnia rachunek klienta o tę samą kwotę z własnych środków;
- dostawca musi być regulowany w państwie członkowskim UE lub w równoważnym kraju trzecim, a brokerzy są proszeni o publikowanie listy swoich dostawców na stronie internetowej.
Cyrkularz zamyka też częsty skrót: „Rachunki handlowców muszą być wykorzystywane wyłącznie przez CIF-y.” Broker nie może użyczyć swojego rachunku handlowca podmiotowi powiązanemu ani partnerowi pośredniczącemu. W Wielkiej Brytanii FCA osiąga podobny rezultat dzięki CASS 7.13, który oczekuje, że środki klientów będą wpłacane bezpośrednio na bankowy rachunek klienta.
Dla kupującego bramkę wynika z tego jedno pytanie kontrolne: w dniu, w którym klient wpłaca 1 000 EUR, na czyje nazwisko lub firmę jest prowadzony rachunek, na który wpływa te 1 000 EUR, i jak szybko środki trafiają na rachunek klienta?
Dlaczego organizacje kartowe traktują brokerów forex jako podmioty wysokiego ryzyka?#
Organizacje kartowe klasyfikują brokerów według kodu kategorii sprzedawcy (MCC), a kody dla platform handlowych należą do najwyższych grup ryzyka. Podręcznik Visa Merchant Data Standards Manual (październik 2026) wskazuje MCC 6211 jako „High Integrity Risk Financial Trading Platforms” w przypadku transakcji, w których karta nie jest fizycznie obecna. Zgodnie z odrębnym programem Visa Integrity Risk Program acquirerzy muszą zarejestrować takich sprzedawców, zanim zaczną z nimi współpracować.
Ten sam podręcznik przypisuje giełdy kryptowalut i punkty wejścia w kryptowaluty (on-ramps) do MCC 6051 i 6012. Wymaga on, aby sprzedawca oferujący quasi-gotówkę używał jednego z tych kodów, nawet jeśli nie jest to jego główna działalność. Broker, który pozwala klientom zasilać konto kryptowalutą kupioną kartą, może w ten sposób znaleźć się jednocześnie pod dwoma kodami wysokiego ryzyka.
W praktyce karty niosą dla brokera dwa rodzaje ryzyka. Banki wydające częściej odrzucają transakcje z kodami platform handlowych, przez co spada skuteczność wpłat. Klienci, którzy stracili pieniądze, czasem kwestionują wpłatę jako nieautoryzowaną płatność, co podnosi wskaźniki sporów i wymagania dotyczące rezerw. Brokerzy zwykle odpowiadają, korzystając z kilku acquirerów oraz orkiestracji płatności, która kieruje każdą kartę do dostawcy najbardziej prawdopodobnie ją zaakceptującego. Kierowanie zwiększa wskaźniki akceptacji, ale ryzyko sporów pozostaje po stronie karty.
Jak powinny działać wypłaty u brokera forex?#
Wypłaty powinny trafiać z powrotem na rachunek lub kartę, z których pochodziły środki, należące do klienta, a zyski przekraczające wpłatę – na zweryfikowany rachunek bankowy tego samego klienta. Zasada „zwrotu do źródła” jest praktyką branżową i elementem obrony przed praniem pieniędzy, a nie pojedynczym przepisem prawa UE, dlatego bramka płatnicza musi ją wdrożyć wraz z jasno określonymi wyjątkami.
Podstawa prawna jest szersza. Nowe rozporządzenie UE w sprawie przeciwdziałania praniu pieniędzy (UE) 2024/1624, stosowane od 10 lipca 2027 r., wymaga od podmiotów obowiązanych, w tym firm inwestycyjnych, pozyskiwania – tam, gdzie jest to konieczne – informacji o źródle i miejscu przeznaczenia środków klienta. Kontrole AML przeprowadzane przez CySEC, streszczone przez cypryjską kancelarię prawną w 2018 r., wymieniały zwrot środków na ten sam rachunek, z którego pochodziły, na nazwisko klienta, jako dobrą praktykę.
O tym, czy wypłaty przebiegają sprawnie, decydują trudne przypadki:
- Zysk ponad wpłatę: zwrot na kartę nie może przekroczyć kwoty zapłaconej, więc bramka zwraca środki do wysokości wpłaty, a resztę wysyła przelewem bankowym lub – jeśli karta to umożliwia – jako wypłatę na kartę.
- Wygasła lub zamknięta karta: zwrot się nie udaje, a bramka potrzebuje rezerwowej ścieżki na zweryfikowany rachunek bankowy na to samo nazwisko.
- Kilka metod wpłaty: wypłaty dzielone są proporcjonalnie między źródła albo zwracane w kolejności, w jakiej wpłynęły wpłaty, a zasada musi zostać spisana.
- Wpłaty kryptowalutowe: środki wracają na adres kontrolowany przez klienta, z dołączonymi danymi wymaganymi przez regułę travel rule.
Natychmiastowe przelewy SEPA upraszczają etap bankowy. Na mocy rozporządzenia (UE) 2024/886 banki w strefie euro musiały przyjmować przelewy natychmiastowe od 9 stycznia 2025 r. i wysyłać je od 9 października 2025 r.; instytucje płatnicze i instytucje pieniądza elektronicznego mają czas do 9 kwietnia 2027 r. Środki muszą dotrzeć do odbiorcy w ciągu 10 sekund, a przelewy natychmiastowe nie mogą kosztować więcej niż standardowe. Od 9 października 2025 r. banki w strefie euro muszą też bezpłatnie sprawdzać, czy nazwa odbiorcy zgadza się z numerem IBAN, i ostrzegać nadawcę, jeśli tak nie jest. Dla brokera jest to przydatna kontrola nazwy przy wypłatach, choć firma wysyłająca wypłaty zbiorcze może ją wyłączyć.
Jakich metod płatności powinien używać broker forex?#
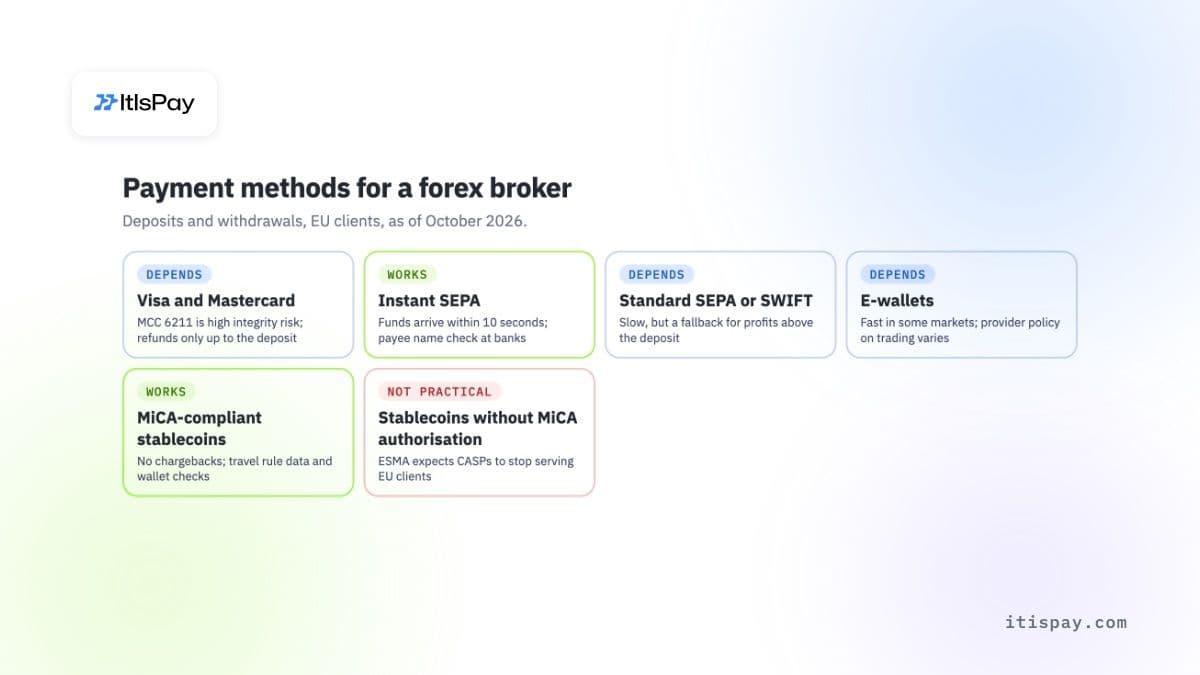
Oferuj karty dla zasięgu, natychmiastowe SEPA dla klientów płacących w euro oraz do wypłat, a stablecoiny zgodne z MiCA dla klientów, którzy już posiadają kryptowaluty. Każdy kanał zawodzi w inny sposób, więc broker zależny od jednego z nich jest narażony, gdy ten przestanie działać.
| Metoda | Wpłaty | Wypłaty | Główne ryzyko | Ocena |
|---|---|---|---|---|
| Visa i Mastercard | Natychmiastowe, znane klientom | Zwrot wyłącznie do wysokości wpłaty | Kod wysokiego ryzyka, spory, rezerwy | Zależy |
| Natychmiastowe SEPA | W ciągu 10 sekund, tylko w euro | Szybkie, z kontrolą nazwy odbiorcy | Tylko banki ze strefy euro | Działa |
| Standardowe SEPA lub Swift | Wolne, jeden lub więcej dni | Rezerwa dla zysków | Szybkość, opłaty przy Swift | Zależy |
| Portfele elektroniczne | Szybkie na niektórych rynkach | Zwrot na ten sam portfel | Polityka dostawcy wobec handlu | Zależy |
| Stablecoiny zgodne z MiCA (USDC, EURC) | Minuty, bez chargebacków | Zwrot na zweryfikowany adres | Travel rule, kontrole portfeli | Działa |
| Stablecoiny bez autoryzacji MiCA | Możliwe offshore | Trudne do obsługi w UE | ESMA oczekuje zaprzestania usług | Nie |
Stablecoiny są przydatne dla brokera tylko wtedy, gdy ktoś przeliczy je na euro i rozliczy na właściwy rachunek. Bramka płatnicza krypto–fiat wykonuje tę konwersję, ale zasady dotyczące środków klientów opisane w sekcji powyżej nadal obowiązują wobec euro, które wypłaca.
Czy broker forex może przyjmować wpłaty w kryptowalutach zgodnie z MiCA?#
Tak, na jeden z dwóch sposobów. Albo broker powiadamia swojego regulatora i sam oferuje usługę kryptowalutową w ramach swojego zezwolenia MiFID, albo autoryzowany dostawca usług w zakresie kryptoaktywów (CASP) przyjmuje kryptowalutę, przelicza ją i płaci brokerowi w euro. Prowadzenie usług kryptowalutowych w UE bez żadnej z tych dróg jest niedozwolone.
MiCA, rozporządzenie (UE) 2023/1114, art. 59, zastrzega usługi w zakresie kryptoaktywów dla autoryzowanych CASP oraz dla niektórych firm już objętych regulacją. Art. 60 ust. 3 pozwala firmie inwestycyjnej oferować usługi kryptowalutowe odpowiadające jej uprawnieniom MiFID, takie jak przechowywanie lub wymiana kryptoaktywów na środki pieniężne, po powiadomieniu regulatora macierzystego co najmniej 40 dni roboczych wcześniej. Wszystko poza tym wymaga pełnej licencji MiCA CASP. Okres przejściowy dla firm działających przed MiCA upłynął najpóźniej 1 lipca 2026 r.
Po wpłacie obowiązują jeszcze dwie kolejne zasady:
- Reguła podróży (travel rule). Rozporządzenie w sprawie przekazów środków (UE) 2023/1113 obowiązuje od 30 grudnia 2024 r. Przelewy kryptowalut muszą zawierać dane zlecającego i beneficjenta. W przypadku przelewów powyżej 1 000 EUR z portfela własnego (self-hosted) odbierający CASP musi sprawdzić, czy klient jest właścicielem danego adresu lub go kontroluje.
- Wybór stablecoina. ESMA w styczniu 2025 r. poprosiła CASP o ograniczenie usług dla stablecoinów niezgodnych z MiCA. 8 października 2026 r. poszła dalej i stwierdziła, że CASP „powinni zaprzestać świadczenia usług związanych ze stablecoinami niezgodnymi z MiCA dla klientów w Unii Europejskiej”, a pozostałe ekspozycje mają zostać rozliczone w ciągu trzech miesięcy. Circle ogłosił w lipcu 2024 r., że uzyskał we Francji zezwolenie na emisję USDC i EURC jako tokenów pieniądza elektronicznego. W przypadku każdego innego tokena przed jego przyjęciem sprawdź tymczasowy rejestr MiCA prowadzony przez ESMA.
Wielka Brytania ma inne zasady. FCA zakazała sprzedaży instrumentów pochodnych na kryptowaluty, w tym CFD, klientom detalicznym od 6 stycznia 2021 r. Kryptowaluta jako metoda wpłaty to odrębne zagadnienie od kryptowaluty jako produktu handlowego.
W jakich sytuacjach bramka płatnicza dla forex nie pomaga?#
Kiedy bramka płatnicza nie pomaga
- Nie zmienia zasad dotyczących produktów. Limity ESMA z 2018 r. dla klientów detalicznych korzystających z CFD, obecnie przepisy krajowe, nadal obowiązują: dźwignia 30:1 na głównych parach walutowych, zamykanie pozycji przy marży 50 %, ochrona przed ujemnym saldem oraz ostrzeżenie o ryzyku.
- Nie sprawia, że sprzedaż transgraniczna staje się legalna. ESMA stwierdziła w lipcu 2019 r., że firmy spoza UE mogą obsługiwać klientów z UE wyłącznie z własnej, wyłącznej inicjatywy klienta.
- Nie obejmuje kryptowalutowych instrumentów pochodnych dla klientów detalicznych w Wielkiej Brytanii, których sprzedaż FCA zakazała od stycznia 2021 r.
- Nie zastępuje własnych obowiązków KYC i AML jako firmy inwestycyjnej ani kontroli firm-klonów, które kopiują nazwę prawdziwego brokera.
Jak wybrać bramkę płatniczą dla forex: pytania, które warto zadać#
Zapytaj, gdzie trafiają pieniądze, jak kierowane są wypłaty i jak wyglądają raporty. Odpowiedzi szybko pokażą, czy dostawca współpracował wcześniej z regulowanymi brokerami.
| Pytanie | Dlaczego to ważne | Dobra odpowiedź |
|---|---|---|
| Na czyim rachunku rozliczana jest wpłata? | Zasady dotyczące środków klientów | Rachunek klienta lub rachunek przelotowy, z którego środki są przenoszone natychmiast po rozliczeniu |
| Czy dostawca jest regulowany w UE? | CySEC C418 i due diligence | Wskazana licencja i nadzorca |
| Jak przechowywane i zwalniane są rezerwy? | Zasilasz rachunek klienta | Pisemne warunki i harmonogram zwolnień |
| Czy zwrot do źródła jest wbudowany? | AML i obrona w sporach | Zasady dotyczące zysków, wygasłych kart i wielu metod |
| Czy możesz uzgadniać salda w każdym dniu roboczym? | CySEC oczekuje codziennych kontroli | Raporty dla każdej transakcji z identyfikatorami klientów |
| Czy kryptowaluta zawiera dane travel rule? | Rozporządzenie w sprawie przekazów środków | Dane zlecającego i kontrole portfeli powyżej 1 000 EUR |
| Czy wypłaty są sprawdzane pod kątem nazwy odbiorcy? | Ryzyko przelewu na złe konto i oszustwa | Natychmiastowe SEPA z weryfikacją odbiorcy |
Cypr traktuje codzienne uzgadnianie jako normę: C418 oczekuje od firm, które przeprowadzają transakcje każdego dnia, uzgadniania sald bankowych klientów każdego dnia roboczego oraz traktowania wszelkich różnic jako luk czasowych, które zostaną wyjaśnione w ciągu kilku dni. Bramka płatnicza dla forex, która wysyła jeden zbiorczy przelew netto w tygodniu, znacznie utrudnia tę pracę; dobre przetwarzanie płatności forex daje jedną pozycję na każdą wpłatę klienta.
Jeśli acquirerzy kart nadal odrzucają Twoją firmę lub ją blokują, stablecoiny są kanałem płatności bez chargebacków. ItisPay zapewnia API, fakturowanie i uzgadnianie: przyjmujesz USDC, BTC i inne aktywa, a rozliczenie następuje w EUR na IBAN, skąd przenosisz środki klientów na swój rachunek klienta w banku. Licencjonowanie, KYC i rozliczenia prowadzi nasz partner posiadający licencję UE jako CASP i instytucja płatnicza. Współpracujemy z firmami wysokiego ryzyka; każda działalność jest weryfikowana indywidualnie, a onboarding zależy od zatwierdzenia przez naszych licencjonowanych partnerów. Nie obsługujemy broni, treści dla dorosłych ani nutraceutyków.
Niniejszy artykuł ma wyłącznie charakter informacyjny i nie stanowi porady prawnej ani regulacyjnej.