EUの電子マネー機関(EMI)ライセンス(e-money licenseとも呼ばれ、電子マネー機関としての認可)は、規制当局への手数料を一切支払う前に、少なくとも350,000ユーロの初期資本を必要とします。法律では、申請書類が完成してから規制当局が決定するまでの期間を3か月と定めていますが、欧州全体の中央値は現在9.5か月です。また、アイルランド中央銀行は、完全な申請書類の準備に1年以上かかることがあると警告しています。
手数料の違いは、多くのガイドが認めている以上に大きいものです。アイルランドの0ユーロからルクセンブルクの約30,000ユーロまで幅があります。それでも、資本、人員、期間ほど重要ではありません。2026年の判断を左右するポイントがさらに2つあります。PSD3により、電子マネー機関は単一の決済機関制度に統合される予定です。また、EMIライセンスでは、依然として自ら発行する電子マネートークンを超える暗号資産サービスを提供することはできません。
要点
- EMIライセンスには、少なくとも350,000ユーロの初期資本が必要です。その後、平均的な未償還電子マネー残高の2%以上の自己資本が必要になります(EMD2 第4条および第5条)。
- 申請手数料は、アイルランドの0ユーロから、マルタの10,000~15,000ユーロ、ルクセンブルクの約30,000ユーロまでです。マルタではさらに、25,000ユーロからの年間手数料が加わります。
- 法的な期限は、完全な申請書類の提出から3か月です。欧州銀行監督機構(EBA)は、実際の中央値を9.5か月(2025年12月)と見ています。
- PSD3により電子マネー指令は廃止される予定で、EMIライセンスは、自ら発行する電子マネートークンを超える暗号資産サービスをカバーしません。
電子マネー機関(EMI)ライセンスでは何ができますか?#
EMIライセンスにより、企業は電子マネーを発行できます。電子マネーとは、顧客が前払いし、後で使用または換金できる価値の保存手段です。これは、決済機関にはない、顧客残高を自社の商品内で保有する権利です。EMIはまた、決済サービスの提供、決済に関連する与信の付与(電子マネーで資金調達されたものを除く)、決済システムの運営も行うことができます。これらは、電子マネー指令(2009/110/EC)の第6条に基づき認められており、同指令はEMD2として知られています。
厳格な制限もあります。EMIは預金を受け入れることはできません。電子マネーは額面で発行し、いつでも額面で換金しなければならず、顧客が残高を保有している期間に応じた利息やその他の利益を支払うことはできません(EMD2 第6条(2)、第11条および第12条)。
いずれかの加盟国で認可を受けると、そのライセンスはパスポート制度によりEU全域で有効になります(PSD2 第11条(9))。
| EMI | 決済機関 | |
|---|---|---|
| 初期資本 | 350,000ユーロ | サービスごとに20,000ユーロ、50,000ユーロ、または125,000ユーロ |
| 電子マネーの発行と顧客残高の保有 | はい | いいえ |
| 決済サービス(送金、加盟店契約、口座) | はい | はい |
| 預金の受け入れ、利息の支払い | いいえ | いいえ |
| EUパスポート | はい | はい |
| 暗号資産サービス | 一部(自社発行の電子マネートークンのみ) | いいえ |
決済機関の資本金の区分は、PSD2 第7条に基づきます。送金のみの場合は20,000ユーロ、決済開始サービスの場合は50,000ユーロ、中核的なサービスの場合は125,000ユーロです。
電子マネー機関(EMI)ライセンスの費用はどのくらいですか?#
実際の費用は3つの層から成ります。保有が必要な資本、規制当局に支払う手数料、そして規制当局が機能していると確認したい人員とシステムです。公表されている数字があるのは最初の2つだけです。
資本金と自己資本#
EMD2 第4条では、認可の時点で「350,000 EUR以上」の初期資本が必要とされています。これは手数料ではなく、会社内で保有される自己資金です。その後、自己資本は、350,000ユーロまたは平均的な未償還電子マネー残高の2%のいずれか高い方を下回ってはなりません(第5条(1)および第5条(3))。したがって、平均で50,000,000ユーロの顧客残高を持つ企業は、少なくとも1,000,000ユーロの自己資本が必要です。
2つの詳細が必要額に影響します。電子マネーに関連しない決済サービスも提供する場合、その分の要件が上乗せされます(第5条(2))。また、規制当局はリスク管理を評価したうえで、自己資本を最大20%高く、または低く設定することがあります(第5条(5))。
規制当局への手数料#
2026年の一回限りの申請手数料は、アイルランドの0ユーロからルクセンブルクの約30,000ユーロまでです(下の国別表を参照)。年間の監督手数料には、さらに大きな差があります。マルタは、電子マネーのみの機関に年間25,000ユーロ、電子マネーと決済サービスの両方を提供する機関に年間35,000ユーロを請求します。さらに、2024年改正の手数料規則に基づき、資産または未償還電子マネー残高に応じた変動部分が加わります。オランダは、固定額に加えて手数料収入の一定割合を請求します。
規制当局が公表しない費用#
規制当局は、コンプライアンス責任者、マネーロンダリング報告責任者(MLRO)、外部監査、分別管理用の銀行口座、決済プラットフォームにかかる費用を公表していません。これらは国、給与水準、社内でどの程度構築するかによって異なります。また、これらは初年度の資金の多くが使われる部分でもあります。最初の顧客が支払う前に、経営陣、取締役会、AML機能、監査済みの財務諸表が必要だからです。国を選ぶ前に、書面による見積もりを取得してください。高度な現地スタッフを採用しなければならない市場では、申請手数料が安くても、他国の高い手数料より結局高くつくことがあります。
EUで電子マネー機関(EMI)にとって最も安く最も早い国はどこですか?#
手数料は、350,000ユーロの下限と比べると小さいものです。国ごとの違いは、公式な期間が始まる前にどれだけの作業が行われるかによって生じます。事前相談、探索的な段階、審査の厳しさの程度などです。欧州銀行監督機構(EBA)の2025年12月のフォローアップ審査では、「ガバナンス、内部統制の仕組み、現地での実体(local substance)といった主要分野において、重大な相違が依然として存在する」と指摘されました。下の表の「判定」列は、規制当局の公表された手続きが、迅速で予測可能な回答につながるかどうかを示しています。
| 国 | 規制当局 | 申請手数料 | 申請前の要件 | 判定 |
|---|---|---|---|---|
| アイルランド | アイルランド中央銀行 | 0ユーロ | 申請前の面談(必須) | いいえ |
| マルタ | マルタ金融サービス庁(MFSA) | 10,000ユーロまたは15,000ユーロ | 事前相談の面談 | 条件次第 |
| オランダ | オランダ中央銀行(DNB) | 10,400ユーロ | 毎年官報(Staatscourant)で設定される手数料 | 条件次第 |
| ルクセンブルク | 金融セクター監督委員会(CSSF) | 30,000ユーロ | 案件についての初回面談 | 条件次第 |
| ラトビア | ラトビア銀行(Latvijas Banka) | 5,000ユーロ | 完全性チェック、15営業日 | 一部 |
| キプロス | キプロス中央銀行 | 10,000ユーロ+事前段階5,000ユーロ | 2026年8月以降、有料の事前検討段階 | 条件次第 |
出典:アイルランド中央銀行の認可ページ;マルタの S.L. 376.03(2024年の L.N. 366 により改正);オランダ官報(Staatscourant)2026年第20792号;ラトビア銀行のライセンスページ(いずれも2026年11月3日確認)。ルクセンブルク:法律事務所 Lexgo がまとめた2023年の手数料規則。キプロス:Cyprus Mail、2026年7月31日。
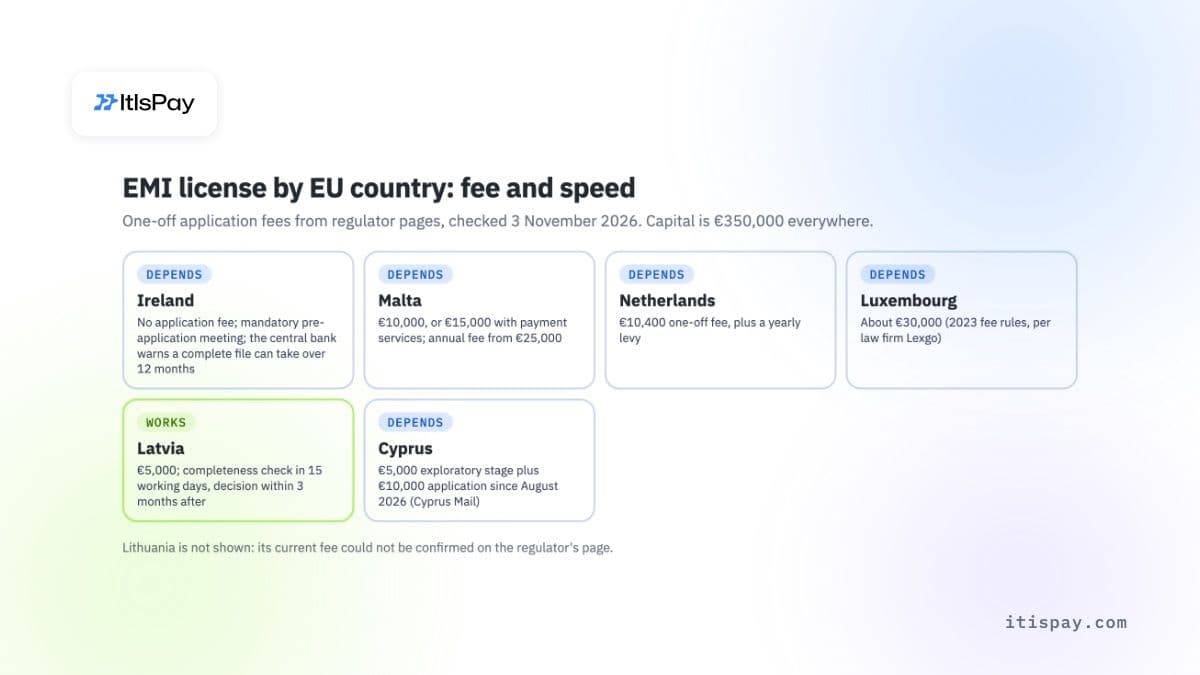
表では示しきれない点がいくつかあります。アイルランド中央銀行は申請自体には手数料を請求しませんが、認可を受けると毎年の業界資金負担金を請求します。マルタの法律では、完全な申請を受理してから3か月以内に決定がなされない場合は却下とみなされます。ただし、MFSAがこの期限を計測するのは、正式かつ完全な申請を受けた後からです。ラトビア銀行は、書類一式が完全であることを確認した後3か月以内に決定すると約束しています。キプロスは2026年8月3日から手続きを厳格化しました。Cyprus Mailによれば、返金不可の5,000ユーロの予備審査段階、正式な申請手数料の5,000ユーロから10,000ユーロへの引き上げ、そして専門の審査会社によるデューデリジェンスの実施の可能性が含まれます。
リトアニアは依然としてEMIにとって一般的な選択肢です。執筆時点で、リトアニア銀行のウェブページ上で現行の手数料を確認できなかったため、表からは除外しました。
EMIライセンスの取得にはどのくらい時間がかかりますか?#
最初の打ち合わせから認可まで、少なくとも一年は見込んでください。法律上の3か月の期限は、規制当局が求めるすべての書類を受け取った時点でようやく始まります。
この規則はPSD2第12条にあり、EMD2を通じてEMIにも適用されます。当局は「申請を受領してから3か月以内、または申請が不完全な場合は、判断に必要なすべての情報を受領してから3か月以内」に決定しなければなりません。実際には、ファイルが完全と認められるまでに何度もやり取りが繰り返されます。
欧州銀行監督機構(EBA)は、このギャップを2度計測しています。2023年のピアレビューでは、認可プロセスが「4か月から20か月以上に及ぶ」ことがわかりました。2025年12月のフォローアップ・レビューでEBAは次のように述べています。「EEA全体における認可プロセスの中央値(申請提出時点から計算)は、現在9.5か月かかっている」。
アイルランド中央銀行は、認可ページでこの点について率直に述べています。「経験からすると、企業が判断に必要なすべての情報を提供するまでに12か月以上かかる場合があります。」
申請書を提出する前の期間も数えてください。規制当局がファイルを受理する前に、ポリシー、3年間の事業計画、資産保全(セーフガーディング)の取り決め、主要人材の採用をすべて整えておく必要があります。
EMI申請で規制当局は何を確認しますか?#
規制当局は、初日から顧客資金を保護し、金融犯罪を防止できるかどうかを確認します。申請書は、これから作る計画ではなく、すでに機能している会社であることを示す必要があります。
以下の5つの分野で精査されることを想定してください。
- 業務プログラムと事業計画:何を発行するか、誰に、どのチャネルを通じて、3年間の財務予測とともに。
- EMD2第7条に基づく資産保全。カードその他の決済手段で受け取った資金は、電子マネーが発行されてから5営業日以内に保全しなければならず、これらの取り決めに重要な変更がある場合は事前に通知が必要です。
- ガバナンス、ならびに取締役および適格株主に対する適格性(フィット・アンド・プロパー)審査。
- AMLおよびテロ資金供与対策の管理体制(責任者の指名を含む)。
- 現地での実体(実質的な存在):意思決定が実際に行われる場所と、その国に常駐する人員。EBAは、監督当局の間で依然として見解が分かれる主要分野の一つとしてこれを挙げています。
販売にも独自の規則があります。EMIは販売代理店を通じて電子マネーを販売および償還できますが、代理人を通じて電子マネーを発行することはできません(EMD2第3条(4)および(5))。
アイルランドでは、手続きは事前申請の主要事項文書(約15〜20ページ)から始まり、最初の打ち合わせの少なくとも5営業日前に提出します。
小規模EMI登録で十分ですか?#
一か国のみで、かつ小規模に事業を行う予定の場合に限ります。EMD2第9条に基づき、加盟国は、平均未償還電子マネー残高が国内上限(最大5,000,000ユーロ)を超えない企業について、資本、自己資金、資産保全の規則を免除できます。
免除の代償はパスポート(域内通行権)です。免除を受けた機関は他の加盟国でサービスを提供することができず、本店は企業が実際に事業を行っている国になければなりません。すべての国がこの選択肢を提供しているわけではありません。EU全域の顧客にサービスを提供する予定の企業にとって、小規模制度は良くても試験運用にすぎません。
PSD3の下でEMIにはどのような変更がありますか?#
PSD3は、EMIのための独立した電子マネー制度を廃止します。理事会(Council)と欧州議会は、2025年11月下旬に、PSD3および新しい決済サービス規則(PSR)について暫定合意に達しました。理事会の草案理由書(2026年10月21日付)は、このパッケージが「電子マネー指令(EMD2)を廃止し、電子マネー機関(EMI)を改定された決済機関(PI)の認可および監督制度に完全に統合する」と述べています。
2026年11月3日時点で、EUの官報(Official Journal)に掲載された最終テキストは確認できていません。公表されるまでは、以下の詳細は法律事務所による妥協案テキストの解説に基づくものであり、変更される可能性があります。
- A&L Goodbodyによれば、電子マネーサービスには少なくとも250,000ユーロが必要になる見込みで、現行の350,000ユーロから引き下げられます。複数のサービスを提供する企業については、金額が合算されます。
- 既存のEMIは、新制度の下で再度認可を受ける必要があります。A&L GoodbodyとArthur Coxは、発効から最長27か月の期間を挙げています。欧州議会の要約では、新規申請が24か月以内に行われることを条件に30か月とされています。
- 理事会は、利用者資金の保護に関する規則がより厳格になると述べています。
今申請すれば、まずEMD2のライセンスを取得し、その後PSD3の下でもう一度認可プロセスを経ることになります。その二度目の手続きを計画と予算に組み込んでください。
EMIライセンスは暗号資産やステーブルコインをカバーしますか?#
限定的な範囲でのみです。MiCA(規則(EU) 2023/1114)の下で、EMIは、一つの法定通貨に連動するステーブルコインである電子マネートークン(e-money tokens)を発行できます。その際、ホワイトペーパーを公表し、提供の少なくとも40営業日前に規制当局へ通知する必要があります(第48条)。MiCAは、電子マネートークンを電子マネーとして扱います。
サービスについては、第60条(4)の規定は厳格です。EMIは、「顧客のために、自ら発行する電子マネートークンに関してのみ、暗号資産の保管・管理、および暗号資産の移転サービスを提供するものとする」とされており、事前に40営業日前に規制当局へ通知する必要があります。暗号資産をユーロに交換すること、他のトークンを顧客のために保有すること、または取引プラットフォームを運営することには、MiCAに基づく暗号資産サービスプロバイダー(CASP)としての認可が必要です。MiCA CASPライセンスに必要な要件については当社のガイドで、MiCA CASPライセンスの費用については予算の目安をご覧ください。
EMIライセンスが役立たないケース
- 自ら発行した電子マネートークン以外の暗号資産を受け入れる、交換する、または保有すること:CASPの認可が必要です。
- 残高への利息の支払いや預金の受け入れ:EMD2で禁止されています。
- 小規模EMI免除に基づく他のEU諸国へのサービス提供:パスポートがありません。
- 二度目の申請を避けること:PSD3では既存のEMIも再認可を受けることが求められます。
自社でEMIライセンスを取得すべきですか?#
保有する顧客残高が商品の中核である場合(ウォレット、プリペイドカード、利用者向けアカウントなど)で、収益を得る前に一年以上にわたり350,000ユーロの資本金とチームの費用を賄える場合は、取得を検討してください。加盟店向けの支払い受付、ユーロでの決済、暗号資産の追加が必要な場合は、取得する必要はありません。ライセンスを持つパートナーが、独自のライセンスなしでそれらをカバーします。
独自のライセンスとコンプライアンス・チームの構築がまだ適切でない場合は、ライセンスを持つCASP+決済機関パートナー経由で進めることができます。ItisPayはAPI、請求書発行、照合を提供し、パートナーが認可を保有してKYCを実施し、ユーロで決済します。KYB申請から最初の取引までは一週間未満です。
本記事は情報提供のみを目的としており、法律上または規制上の助言を構成するものではありません。