

要点
- Swiftは大手銀行の間では速いものの、B2Bを含むリテール区分の支払いは、最終的な口座への着金までがはるかに遅くなります。
- B2Bの越境決済のコストの大部分は、送金手数料ではなく為替レートのマージンです。
- EUからのほぼ半数の送金ルートで、ライセンスを取得したステーブルコイン経路はSwiftより優れています。その利点は主に、Swiftの処理が遅いケースで生じます。例:ナイジェリア、メキシコ、米国向けの週末の支払い。
- SEPA圏内では意味がなく、トルコ、インド、中国、ブラジルでは現地の規則により実用的ではありません。
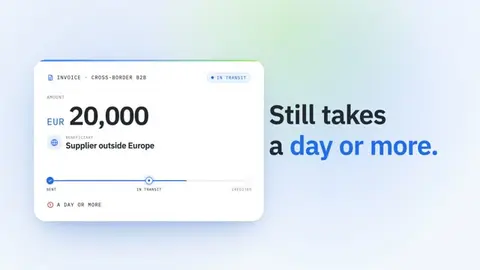
20,000ユーロの請求書を欧州外のサプライヤーに支払うと、到着までに依然として1日以上かかることがあり、コストの大部分は銀行明細の手数料ではなく為替レートに隠れています。これは、金融安定理事会(FSB)が企業向け越境決済を自ら監視して得た実態であり、G20が2027年の目標の進捗を追跡するために用いているデータです。
その理由は構造的なものです。資金は一連の銀行を経由して移動し、それぞれが順番に独自の確認を行い、営業日のみ処理されます。ユーロ圏内ではこの問題はほぼ解決されています。SEPA Instantなら送金は数秒で入金されます。ユーロ圏外や別の通貨の場合、従来の経路がそのまま適用されます。
本ガイドでは、国境を越えるB2B決済で時間と費用がどこに消えていくのかを説明し、EUからの送金ルートごとに、ステーブルコイン経路とSwiftを比較します。さらに、EUのインスタント決済規則が何を変えるのかも扱います。また、ステーブルコインが役に立たず、代わりにリスクを増やす場合についても取り上げます。
国境を越えるB2B決済はどのように行われるのですか?#
国内送金は1か所で決済されます。両方の銀行が同じ中央銀行に口座を持ち、中央銀行が両者の間で準備金を移動させるからです。国境を越える決済にはそうした共通の基盤がありません。2つの通貨が関わると、両方の銀行が使える単一の決済資産が存在しないため、支払いは複数の機関にまたがる一連の口座更新になります。
BISは2024年5月のコルレス銀行業務に関するBISブルテンで、典型的なケースを説明しています。米国企業が韓国のサプライヤーに支払うとします。米国の銀行は、米国の決済システム内でコルレス銀行にドルで支払います。コルレス銀行は、韓国の銀行のドル口座(「ノストロ」口座)に入金します。韓国の銀行は入金を確認し、ウォンでサプライヤーの口座に入金します。決済が実際に行われるのは米国内のみで、それ以外はすべてメッセージと帳簿上の記帳にすぎません。
この連鎖の各段階では、次へ渡す前に制裁、AML、データ品質の確認が行われます。BISの執筆者は端的に次のように述べています。
「これらの確認を行う負担は個々の銀行に課されており、各行は時間のかかる逐次的なプロセスに従い、作業の重複も大きい。」
次に、暦の問題があります。各銀行はそれぞれの締切時刻と営業日に従って動くため、金曜日の午後に送られた支払いが月曜日まで動かないこともあり、どちらかの国の祝日があれば、さらに1日加わります。
最後の銀行が最も遅いことも少なくありません。FSBの2025年報告書は、受取側の区間、つまり受取銀行が指示を受け取ってから顧客の口座に入金するまでの時間が、「従来、越境決済取引の中で最も遅い部分であった」と指摘しています。
さらに、この連鎖は細くなっています。BISによれば、コルレス銀行関係は2011年から2020年の間に約25%減少し、その減少は2022年まで続きました。直接のつながりが減ると、特に小規模な市場向けには経路が長くなります。
なぜ国境を越えるB2B決済はこれほど高額なのですか?#
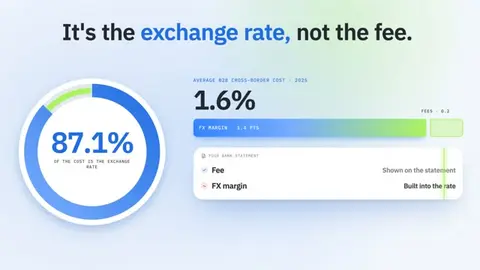
企業にとって、越境決済のコストの大部分は為替レートです。FSBの2025年総合進捗報告書によると、2025年のB2B越境決済の平均コストは1.6%でした。これは、2025年3月時点のFXC Intelligenceのデータに基づき、20,000米ドルの支払いで測定されたものです。そのうち1.4パーセントポイントは為替マージンによるもので、手数料はわずか0.2でした。為替レートが合計の87.1%を占めていました。
これは、「手数料の安い」送金でも高くつくことがある理由を説明しています。手数料は明細に表示されますが、マージンはレートに組み込まれており、別途示されることはほとんどありません。同報告書はさらに、受取側の銀行も通貨を換算する場合、受取側の為替マージンが平均でさらに0.7%から1.1%上乗せされると付け加えています。
価格の透明性は依然として低いままです。FSBの調査対象となったB2B決済サービスのうち、2025年に顧客へのコストと速度の両方を示していたのは43.2%にとどまり、個人間サービスでは73.7%でした。
国境を越えるB2B決済の着金にはどれくらいかかりますか?#
銀行間の大口支払いは速いものです。B2Bを含むリテール区分の支払いはそうではありません。FSB報告書のSwiftのデータによると、2025年に大口の越境決済(100,000米ドル以上)の54.6%が1時間以内に入金され、93.2%が1営業日以内に入金されました。
リテールの数字は異なる状況を示しています。速度を開示しているB2Bサービスのうち、2025年に受取人へ1時間以内に入金されたのは2.2%のみで、1営業日以内は39.6%でした。欧州は価格面で他の地域より優れており、ユースケースに応じてリテールのコストは1%から1.9%です。それでも速度は依然として低く、欧州・中央アジアから送られたB2BおよびB2P決済のうち、約5%が1時間以内に到着しました。
リテール決済(B2Bを含む)に対するG20の目標は、世界平均コストを1%以下とし、2027年末までに支払いの75%を1時間以内に受取人が利用できるようにすることです。FSBはそこに到達するとは見込んでいません。
「2027年ロードマップの期限に沿って、世界規模で満足のいく改善が実現する可能性は低い。」
財務チームにとって、これは実務上の意味を持ちます。少なくとも今後数年は、今日の決済インフラを前提に計画を立ててください。
ステーブルコイン経路はSwiftより優れていますか?#
ステーブルコイン経路は「ステーブルコイン・サンドイッチ」と呼ばれることもあり、コルレス銀行の連鎖を3つの段階に置き換えます。ライセンスを持つ事業者がユーロを、USDC(米ドルに連動する暗号資産)などのドル建てステーブルコインに換えます。ステーブルコインは公開ブロックチェーン上を移動し、サプライヤーの国の事業者がそれを現地通貨に換えて支払いを行います。EUからSwiftと比べると、検討した送金ルートの約半数で機能するか、機能しうるとされています。勝る場合、その理由は通常、価格よりも速度とアクセスです。オンチェーンの送金はいつでも数分で完了しますが、銀行送金は締切時刻や、最後の銀行が顧客に入金するのを待たなければなりません。価格面の優位性は主要通貨では小幅で、エキゾチック通貨ではなくなることもあります。先方で現地通貨に換える際のコストが最も大きいためです。残りは現地の規則が決めます。経路を開放している国、現地のライセンスを持つパートナーを求める国、そして経路を閉じている国もあります。
主なポイント
| Swift送金 | ステーブルコイン経路 | |
|---|---|---|
| 経路 | お客様の取引銀行、一つ以上の中継銀行、サプライヤーの取引銀行 | 認可を受けた事業者によるEURからUSDCへの交換、ブロックチェーン上での送金、現地事業者による換算と支払い |
| 支払うコスト | 送金手数料、中継手数料、為替マージン(B2B取引の平均1.4%)、さらに受取銀行が換算する場合は0.7%〜1.1% | 入口での換算スプレッド、通常は小額のネットワーク手数料、出口での換算スプレッド(エキゾチック通貨で最も広い) |
| 速度 | 同日から数営業日。受取銀行で滞留することが多い | オンチェーンでは数分。全体の所要時間は現地の支払いシステムによる |
| 営業時間 | 営業日と銀行の締切時刻 | オンチェーンは24/7。支払いは現地決済システムの営業時間に従う |
例:20,000ユーロの支払いにかかるコスト(試算)#
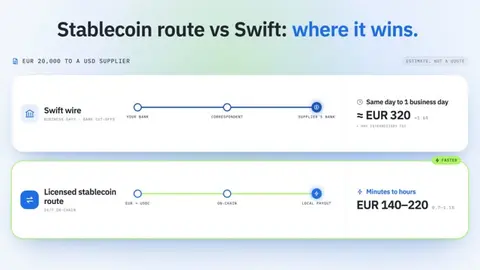
これらの数値は試算であり、正式な見積もりではありません。Swiftについては、主要通貨のB2B平均コストとして金融安定理事会(FSB)が示した2025年の1.6%を用いています。エキゾチックな通貨回廊については、サハラ以南アフリカから送られる小口決済(B2B、B2P、P2B)についてFSBが報告した3.1%〜3.5%を用い、逆方向でも同程度のコストを想定しています。ステーブルコイン経路では、主要通貨の場合は両端の換算コストを合計0.7%〜1.1%、エキゾチック通貨の場合は1.6%〜3.6%とし、その大部分は受取側で発生すると想定しています。ネットワーク手数料は無視できる水準としています。
| 20,000ユーロの送金先 | Swiftのコスト | Swiftの所要時間 | ステーブルコイン経路のコスト | ステーブルコイン経路の所要時間 |
|---|---|---|---|---|
| USD(主要通貨) | 約1.6%、約320ユーロ、中継手数料は別途 | 同日から1営業日 | 約0.7%〜1.1%、140〜220ユーロ | 数分から数時間(支払い方法による) |
| NGNまたはKES(エキゾチック通貨) | 約3.1%〜3.5%、620〜700ユーロ | 1〜数営業日 | 約1.6%〜3.6%、320〜720ユーロ | 数分から数時間(現地の支払い方法による) |
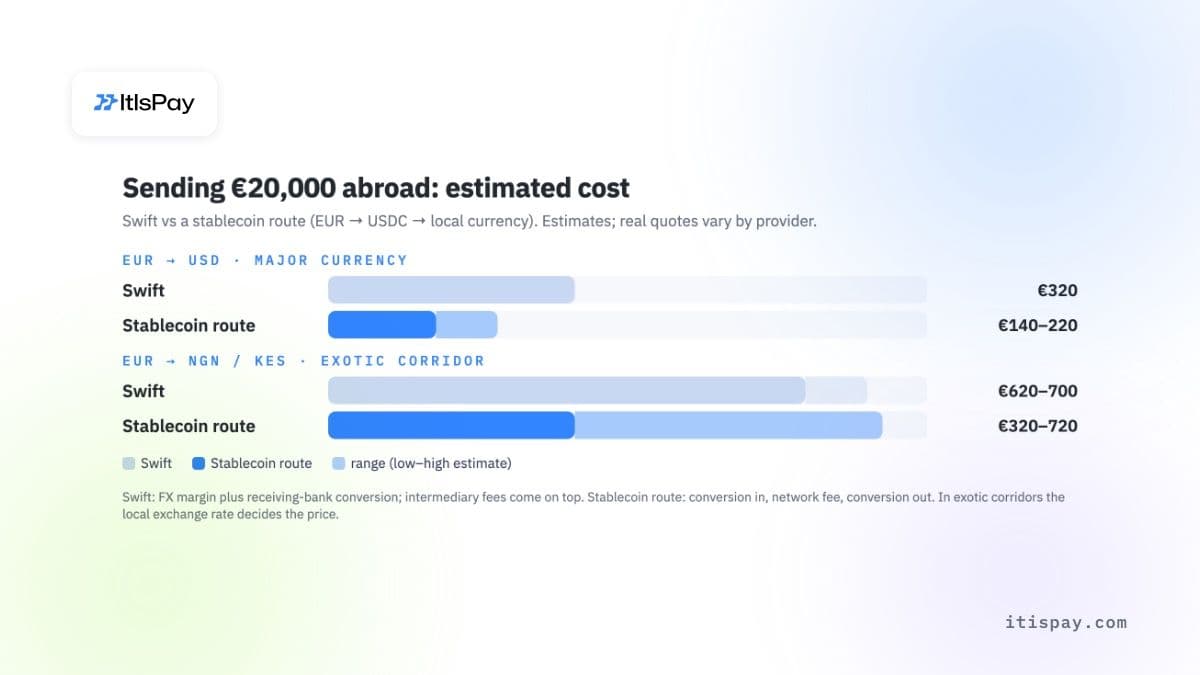
主要通貨の回廊では、ステーブルコイン経路により一、二百ユーロの節約になります。エキゾチック通貨の回廊では両者の範囲が重なります。料金水準の良い現地の支払いパートナーであれば送金より有利ですが、割高なパートナーではかえって高くつきます。確実に見込めるメリットは速度です。
EUからの回廊別の比較#
以下のSwiftの所要時間は、受取地域別に見た大口決済(100,000USD以上)に関するFSBの2025年の数値であり、サプライヤー決済に最も近い公表指標です。ルールは2026年10月時点のものです。
| 送金経路 | Swiftの実績 | ステーブルコイン経路 | 判定 |
|---|---|---|---|
| SEPA(EUR) | SEPA Instantは10秒以内に入金され、24/7で利用可能 | 換算が2回発生し、利点はない | 実用的でない |
| 米国 | 1時間以内の着金率73.1% | USDCは米国発行のドルトークンであり、利点は主に週末と祝日に生じる | 実用的 |
| アラブ首長国連邦(UAE) | 1時間以内の着金率32.3% | 外国のステーブルコインは、商品やサービスの支払いとして受け付けることができない。換算はUAEの認可を受けた事業者を通じてのみ可能 | 条件次第 |
| トルコ | 通常の送金経路 | トルコのプラットフォームからのステーブルコイン出金は、1日あたり3,000米ドル、1か月あたり50,000米ドルが上限(プラットフォームが追加の本人確認を適用している場合は2倍)。出金には48時間の保留期間がある(初回は72時間) | 実用的でない |
| ナイジェリア | アフリカは最も遅い地域:1時間以内の着金率は24.2% | 速度面の改善効果が最も大きい。認可を受けた現地のオフランプが必要。証券規制当局のステーブルコイン規則はまだ提案段階にある | 実用的 |
| ケニア | アフリカ:1時間以内の着金率24.2% | 仮想資産法は2025年11月から施行中で、施行規則は順次導入されている。認可を受けたパートナーを通じたモバイルマネーでの支払い | 条件次第 |
| インド | アジア太平洋:1時間以内の着金率25.6% | 執行局(Enforcement Directorate)は、2026年6月、外国為替管理法(FEMA)に基づき、暗号資産のオン・オフランプ事業者を捜索した | 実用的でない |
| 中国 | アジア太平洋:1時間以内の着金率25.6% | 中国人民銀行ほか7機関による共同通知(2026年2月)は、中国本土における人民元と仮想通貨の交換業務を違法と宣言している | 実用的でない |
| フィリピン | アジア太平洋:1時間以内の着金率25.6% | 換算は、中央銀行(BSP)から認可を受けた仮想資産サービスプロバイダーを通じてのみ可能 | 条件次第 |
| メキシコ | ラテンアメリカ:1時間以内の着金率42.7% | SPEI(Banco de Méxicoの即時決済システム)経由での支払い。24/7で稼働 | 実用的 |
| ブラジル | ラテンアメリカ:1時間以内の着金率42.7% | 2026年10月1日以降、認可を受けた越境決済(eFX)事業者は、外国のパートナーと仮想資産で決済することができない(BCB決議561号) | 実用的でない |
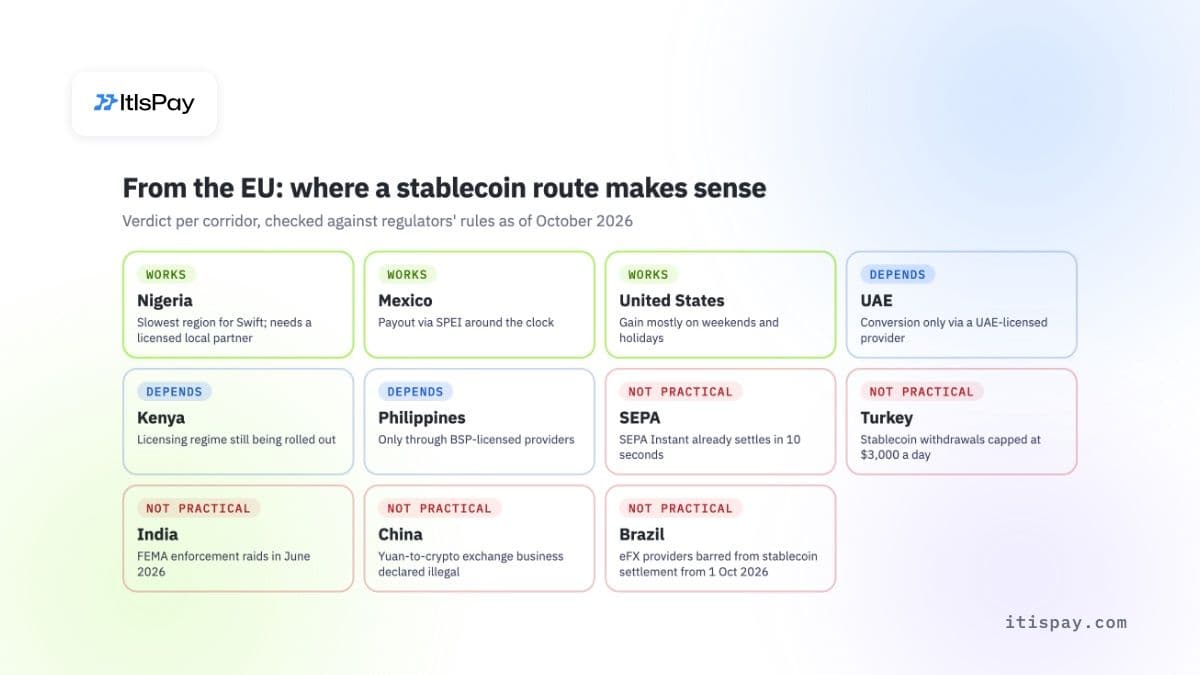
この経路が存在意義を発揮するのは、Swiftによる送金が最も遅く、かつ現地の規制がライセンスを持つ事業者による支払いを認めている場合です。送金先が閉じられている場合は、オンチェーンでどれほど速くても意味がありません。
SEPA Instantは欧州域内の決済に何をもたらすか?#
ユーロ決済圏内では、速度の問題は法的に解決されています。即時決済規則(EU)2024/886は、支払指図を受領した後、受取人の銀行が資金を「10秒以内」に利用可能にすることを求めており、これは1日24時間、暦日を問わず適用されます。
適用期限は段階的に定められています:
- ユーロ圏の銀行は、2025年1月9日までに即時支払を受領し、2025年10月9日までに送信しなければならなかった。
- ユーロ圏の決済機関および電子マネー機関は、2027年4月9日までに送信および受領を行わなければならない。
- ユーロ圏外の銀行は、2027年1月9日までに受領し、2027年7月9日までに送信しなければならない。
即時送金の手数料は、同種の通常のクレジット送金を上回ることはできず(第5b条)、2025年10月9日以降、ユーロ圏の銀行は資金が送出される前に、受取人の名前がIBANと一致するかを無料で確認しなければなりません。その確認だけでも、サプライヤーへの誤送金の一般的な原因の一つが取り除かれます。
限界は名称に表れています。SEPA Instantが送金できるのは、SEPA加盟国の口座間のユーロです。アジアからのドル建て請求書や、トルコ、ラテンアメリカへの支払いの場合は、依然としてSwift送金、現地口座を持つ専門プロバイダー、またはステーブルコインのルートから選ぶ必要があります。専用のバーチャルIBANで顧客からの入金を受け取ると、ユーロ側の照合に役立ちますが、資金が到着する決済チャネルそのものは変わりません。
どのB2B決済チャネルが最も速く、最も安いか?#
並べて比較すると、欧州企業には5つの決済チャネルから選択肢があります。速度は上記の情報源に基づく典型的な範囲であり、保証ではありません。
| チャネル | 典型的な速度 | 主なコスト | 営業時間 | 最適な用途 |
|---|---|---|---|---|
| コルレス銀行経由のSwift送金 | 当日から数日 | 為替マージン、仲介銀行および受取側の手数料 | 営業日、銀行の締切時間 | 任意の通貨による高額の支払い |
| SEPAクレジット送金 | 翌営業日まで | 低額の固定手数料 | 営業日 | SEPA内の通常のユーロ支払い |
| SEPA Instant | 10秒以内 | 通常の送金と同額 | 年中無休、毎日 | SEPA内の緊急のユーロ支払い |
| 現地口座を持つ専門プロバイダー | 数分から一日 | 為替マージン、プラットフォーム手数料 | 現地の決済システムによる | 主要通貨での頻繁な支払い |
| ライセンス取得済みステーブルコイン決済 | 時間を問わないオンチェーン送金、ならびに両端での換算 | 両端での換算スプレッド、ネットワーク手数料 | オンチェーンは年中無休、ユーロ側は銀行送金による | 非SEPA回廊、週末、USDのサプライヤー |
ステーブルコインによる決済は、国境を越えたB2B決済のどの場面で役立つか?#
為替ルートの表とは別に、認可を受けたステーブルコインのルートが役立つ場面は四つある。
- コルレス銀行とのつながりが少ない市場の顧客から代金を回収するソフトウェア企業。送金は中継機関の連鎖を飛び越える。
- 支払いを月曜日まで待たせられない場合。ユーロ側の送金がSEPA Instantで行われれば、日曜日でもIBANに入金されうる。
- サプライヤーが米ドルで価格を設定しており、自社に米ドル口座がない場合。USDCで支払えば、海外に口座を開設して資金を入れる必要がない。
- 複数の国で送金を行うPSP。各国に遊休の事前入金残高を置かず、パートナー間で流動性を移動できる。
EUで最も流動性が高いMiCA準拠の選択肢は、USDCとEURCである。その他の電子マネートークンには、SG-Forgeが発行するEURCVがある。Circle Internet Financial Europe SASは2024年7月1日にフランス健全性監督・破綻処理機構(ACPR)から電子マネー機関の認可を受け、EUの暗号資産市場規制(MiCA)に基づき両方のトークンを発行している。DeFiLlamaの市場データ(2026年10月7日時点)によれば、USDCの発行残高は約738億米ドル、ユーロ建てステーブルコイン全体は約8.3億ユーロで、そのうちEURCは約4.8億ユーロだった。ユーロ建てステーブルコインはまだ小規模である。大口の金額を換算する際に厚い流動性が必要なら、この点は重要だ。
このモデルが機能するのは、認可を受けた事業者が換算と資金の保有を行う場合に限られる。自社はユーロを送受信し、EU認可の暗号資産サービスプロバイダー(CASP)がそれを換算して送金を処理する。サプライヤーと顧客の取引の構成については、B2B暗号資産決済のガイドで説明している。受取側では、暗号資産から法定通貨への決済ゲートウェイが受け取ったステーブルコインを換算し、ユーロを自社口座に支払う。
ステーブルコインが役立たないのはどのような場合か、またEUの規則は何を定めているか?#
留意すべきリスク
- USDTはEU認可のプロバイダーでは交換できない。USDCやEURCなど、MiCA準拠のトークンを使用すること。
- エキゾチック通貨では、受取側の為替レートが価格面の利点を消してしまうことがある。確実な利点はスピードである。
- 受取人が現地通貨を受け取るには、認可を受けた現地のプロバイダーが必要である。それがない場合、問題はサプライヤー側に移るだけである。
- 実際の取引量を流す前に、経路ごとに現地の法的確認が必要である。
ステーブルコインは安価なSEPAではない。ユーロ口座同士の間では、2回の換算はコストを増やすだけである。各換算にはスプレッドが課され、EUにはこのコストを測る独立したベンチマークが存在しないため、実際の金額で見積もりを比較すること。サプライヤー側にも、自国でステーブルコインを換算する規制対象のプロバイダーが必要である。それがなければ、問題を相手側に移しただけになる。
次にEUの規則を示す。
- 2025年1月17日のESMAの声明の後、EU認可のCASPは、MiCAに適合しないステーブルコインの交換サービスの提供を停止した。実際にはUSDTが対象となった。カストディと送金は継続できるが、ユーロへの換金を希望する企業はUSDTを前提に計画すべきではない。
- MiCA第23条は、第58条(3)によって非ユーロ建て電子マネートークンにも適用される。同条は、一つの通貨圏でトークンの決済手段としての利用が1日あたり100万件の取引かつ1日あたり2億ユーロを超えた場合、発行者は発行を停止しなければならないと定めている。
- 2024年12月30日以降、規則(EU)2023/1113は、CASPに対し、最低金額の定めなしで、暗号資産の送金ごとに支払人と受取人の情報を送付することを求めている。
- EBAの2025年6月のノーアクション・レター(不執行の書簡)に基づき、顧客のために電子マネートークンを送金または保有し、それを決済サービスとして提供するCASPは、決済または電子マネーの認可、あるいは認可を受けた決済プロバイダーとの提携も必要となる。移行期間は2026年3月1日までだった。
ステーブルコインには固有のリスクもある。ECBの2025年11月の金融安定性レビューは、ステーブルコインの「主な脆弱性は、投資家が額面で償還を受けられるという信頼を失うことである」と警告している。
ESMAの執行理事Natasha Cazenaveは、2025年4月に欧州議会で、ESMAが以前に発した警告を繰り返し、「MiCAがあっても、安全な暗号資産というものは存在しない」と述べた。財務チームにとって、これはステーブルコインの残高を短期間に留め、保有する理由がない限り、受領時にユーロへ換金することを意味する。
国境を越える決済にライセンスは必要か?#
自社の仕入れの支払いや自社の販売代金の回収であれば、必要ない。ライセンスは、他人の資金を動かす者が取得するものである。EU決済サービス指令(PSD2、第37条)の下では、認可を受けた決済サービスプロバイダーのみが決済サービスを提供できる。MiCAの第59条の下では、認可を受けた暗号資産サービスプロバイダー(CASP)、または第60条に基づきその業務を行うことを許された銀行やその他の金融機関のみが、顧客のために暗号資産を交換または送金できる。
実務上は以下のとおりである。
- サプライヤーへの支払いや自社の顧客からの入金を扱う企業は、認可を受けた銀行またはプロバイダーを利用する。自社でライセンスを持つ必要はない。
- 他社の代理で回収または支払いを行うPSP、マーケットプレイス、プラットフォームは、決済または電子マネーのライセンスが必要であるか、認可を受けたパートナーの下で業務を行う必要がある。
- 顧客のためにステーブルコインを交換または送金する企業は、CASPとしてMiCAの認可が必要である。電子マネートークンを決済サービスとして扱う場合は、前述のEBAの見解が示すとおり、決済ライセンスまたは認可を受けた決済パートナーも必要である。
- プロバイダーが「国境を越える決済API」を提供している場合は、どの事業者のライセンスの下で資金が動くのかを尋ね、国の登録簿またはESMAの登録簿でそのライセンスを確認すること。
自社の事業決済フローにはどの構成を選ぶべきか?#
技術から始めるのではなく、国境を越えるB2B決済の一覧から始めること。過去12か月のサプライヤーと顧客への支払いを、経路、通貨、緊急度で分類し、各グループを決済チャネルに対応させる。
- SEPA内のユーロ建て決済:銀行またはプロバイダーが対応していれば、SEPA Instant。
- 主要通貨での大口決済:Swiftまたは専門プロバイダー。為替レートは手数料とは別に提示させること。
- 米ドル建ての決済が頻繁な場合、または上の表で「実用的」とされた経路:一つの経路で、ユーロの入出金を伴う認可ステーブルコインのルートを試験的に使うこと。
どのプロバイダーについても、実際の金額での全コスト、想定される着金時間、支払いの追跡方法を尋ねること。ステーブルコインのルートの場合は、ESMAの登録簿におけるライセンス番号と、プロバイダーの決済ライセンスも確認すること。大量の取引を移す前に、既存の銀行ルートと並行してステーブルコインのルートを1四半期運用することを勧める。自社の経路の数値は、どの平均値よりも多くを語るだろう。
海外の顧客がUSDCなどのステーブルコインで支払い、自社口座でユーロを受け取りたい場合は、ItisPayがAPI、請求書発行、消込を提供する。ライセンス、KYC、IBANへの決済は、EU認可のCASP兼決済機関であるパートナーを通じて行われ、KYBから初回取引までのオンボーディングは1週間未満で完了できる。
本記事は情報提供のみを目的としており、法的または規制上の助言を構成するものではない。

