

要点
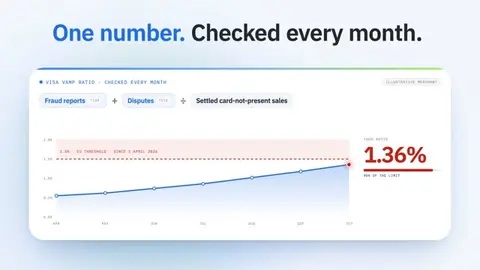
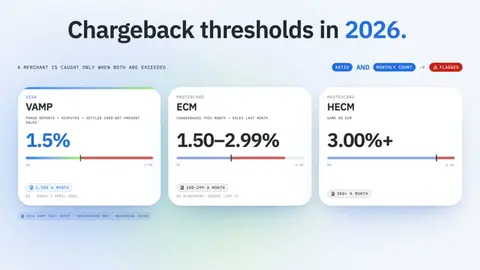
- 2026年4月1日以降、Visaは不正報告と紛争の合計がカード不提示取引売上の1.5%に達し、かつ月1,500件以上になった時点で、EUの加盟店を警告対象に指定します。
- Mastercardのプログラムは、およそ100件のチャージバックと1.5%から始まり、当月のチャージバック件数を前月の売上で割って算出します。
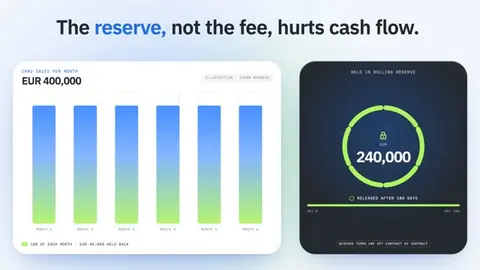
- キャッシュフローに響くのは手数料ではなくリザーブです。月400,000 EURの売上に10%のローリングリザーブを180日間留保されると、240,000 EURが拘束されます。
- ライセンスを持つプロバイダー経由でEUR決済されるステーブルコインは、チャージバックのない第二のルートになりますが、すべての顧客についてカードの代わりになるわけではありません。
アクワイアラーは、毎月確認するたった一つの数字であなたを評価します。カード決済のうち、不正報告や紛争として戻ってくるものがどれだけあるか、という数字です。ハイリスク加盟店アカウントとは、この数字が高くなると見込まれる場合に銀行や決済代行会社が提示する契約形態で、そのリスクはリザーブ、手数料、より厳しい上限として価格に反映されます。
2026年4月1日以降、Visaは、EU、米国、カナダ、アジア太平洋地域の加盟店について、不正報告と紛争の合計がカード不提示取引売上の1.5%に達し、かつ月1,500件以上になった時点で警告対象に指定します。Mastercardのプログラムは、アクワイアラーが公表しているガイドによると、およそ100件のチャージバックと1.5%から始まります。本ガイドでは、銀行がハイリスク事業者を断る、または取扱いを制限する理由、これらの基準値の仕組み、リザーブがキャッシュフローに与えるコスト、プロバイダーの選び方、そしてライセンスを持つプロバイダー経由でEUR決済されるステーブルコイン決済が、カード決済に圧力を受ける加盟店にとって第二のルートとなってきた理由を解説します。
ハイリスク加盟店とはどのような事業者か?#
ハイリスク加盟店とは、銀行やカードブランドが、平均よりも多くのチャージバック、不正、または規制上の問題を生むと見込む事業者のことです。このレッテルは統計上のものであり、道徳的な評価ではありません。ライセンスを持つ収益性の高い企業でも、扱う商品、課金方法、顧客の所在地だけでハイリスクと判断されることがあります。アクワイアラーは、ポートフォリオ全体にわたる長年の取引データからこうした判断を組み立てるため、履歴に問題のない加盟店でも、属する業種の評判を引き継いでしまうことがあります。典型的な要因は、業種(ギャンブル、アダルトコンテンツ、暗号資産、CBDやサプリメント、旅行・チケット販売)、販売モデル(カード不提示取引、サブスクリプション、有料プランに移行する無料トライアル、支払いの数週間後に行う納品)、顧客基盤(クロスボーダーのカード、複数地域への同時展開)、そして履歴(過去のチャージバック問題、以前のアカウント閉鎖、実績のない急成長)です。Mastercardは、このリストの一部を自社のルールに明記しています。同社のSecurity Rules and Procedures(2026年8月4日版)は、アクワイアラーに対し、「特定業種加盟店」についてカテゴリーコードごとに登録したうえで処理を開始するよう求めています。
これらのカテゴリーには、非対面のアダルトコンテンツ(MCC 5967および7841)、非対面のギャンブル(7801、7802、7995)、暗号資産関連の加盟店(6051)、ハイリスク証券(6211)、そして物理的な商品をサブスクリプションで販売するネガティブオプション課金の加盟店(5968)が含まれます。事業がこれらのコードのいずれかに該当する場合、アクワイアラーは最初の決済の前から、追加の書類手続きと追加のモニタリングを求めてきます。
銀行がハイリスク加盟店口座を拒否する理由は何か?#
銀行がハイリスク事業者を断るのは、問題が起きたときにVisaやMastercardに対して責任を負うのが加盟店ではなくアクワイアラーだからです。カード会員が紛争に勝つと、資金はアクワイアラーから戻され、アクワイアラーはそれを加盟店から回収しようとします。加盟店が事業を閉じていたり資金が尽きていたりすれば、損失は銀行に残ります。各ブランドはアクワイアラーのポートフォリオ全体も監視しています。Visaの2025年のファクトシートによると、VisaのAcquirer Monitoring Programでは、不正・紛争比率が0.5%に達するとアクワイアラーは「Above Standard」、0.7%で「Excessive」とされます。問題のある加盟店が数社あるだけで、中規模のアクワイアラーがこの基準を超え、処理しているすべての取引にブランドの目が向く可能性があります。Visaのファクトシートははっきりと述べています。「プログラムの基準値を超えたと特定された事業体は、リスク軽減のための管理策を実施する必要がある」。つまり、アクワイアラーにとっての選択は、あなたを受け入れるか断るかという単純なものであることはまれです。自社のエクスポージャーをカバーできる条件で受け入れるか、まったく受け入れないかの選択なのです。
審査に通ること自体も難しくなっています。カードブランドは、ギャンブルや暗号資産などの特定業種の加盟店について、処理を開始する前にアクワイアラーが登録することを求めています。そのため、こうした加盟店を新たに加えたい銀行は、追加の審査と、ポートフォリオ全体に対する追加のモニタリングに直面します。
2026年のVisa VAMPおよびMastercard ECPのチャージバック上限は何か?#
VisaとMastercardはそれぞれ、比率と最小件数を組み合わせたモニタリングプログラムを運用しており、加盟店が対象になるのは両方を超えた場合のみです。VisaのプログラムはVAMP、すなわちVisa Acquirer Monitoring Programです。2025年に、従来個別に存在したVisa Dispute Monitoring Program(VDMP)とVisa Fraud Monitoring Program(VFMP)に取って代わりました。そのため、VDMPの0.9%という上限をいまだに紹介しているガイドは、すでに存在しないプログラムを説明していることになります。MastercardのものはExcessive Chargeback Program(ECP)で、Excessive Chargeback Merchant(ECM)とHigh Excessive Chargeback Merchant(HECM)の二段階があります。両ブランドは数えるものが異なります。Visaはカード発行会社からの不正報告を紛争に加算します。Mastercardはチャージバックのみを数え、当月のチャージバック件数を前月の売上で割ります。加盟店が警告対象になると、ブランドはアクワイアラーに対応を求め、アクワイアラーはその圧力を加盟店に転嫁します。具体的には、改善計画、リザーブの引き上げ、上限の引き下げ、またはアカウントの閉鎖です。
Visa VAMP#
Visa Acquirer Monitoring Programのファクトシートによると、VAMP比率は、不正報告(TC40)と紛争(TC15)の件数の合計を、精算済みのカード不提示取引の件数で割ったものです。紛争前ツールで解決された紛争や、Compelling Evidence 3.0の対象となる不正案件は除外されます。加盟店は、2.2%かつ月1,500件以上の不正報告・紛争で「Excessive」となります。2026年4月1日には、アジア太平洋、カナダ、EU、米国でこの比率が1.5%に引き下げられました。中南米ではすでに1.5%が使われていました。CEMEA地域では、上限は2.2%のままで、最小件数は150件、かつ75,000 USD以上と低く設定されています。
不正報告は、カード会員が紛争を申し立てなくても計上されます。疑わしい注文を返金しても、カード発行会社の不正報告があなたの比率から消えることはありません。
Mastercard ECP#
Mastercardは、この比率をベーシスポイントで定義しています。暦月に受け取ったチャージバック件数を、前月の加盟店のMastercard取引件数で割り、10,000を掛けたものです。正確な上限はMastercardのルールマニュアルに定められています。アクワイアラーが公表しているガイド(たとえばBraintreeのもの)では、ECMはチャージバック100~299件かつ比率1.50%~2.99%、HECMはチャージバック300件以上かつ比率3.00%以上とされています。プログラムから抜けるには、加盟店は三か月連続でECMの基準値を下回る必要があります。除数が前月の売上であるため、繁忙月の後に売上が落ち込む月があると、紛争件数が横ばいでも比率は上昇します。プログラムに六か月間とどまった場合、Mastercard Security Rules and Proceduresによると、Mastercardはアクワイアラーに正式なリスクレビューの受審を求めることがあります。
主なポイント
| プログラム | 計上対象 | 加盟店の基準値(EU) | 最小件数 | 解除の条件 |
|---|---|---|---|---|
| Visa VAMP | 不正報告+紛争 ÷ 精算済みカード不提示取引売上 | 1.5%(2026年4月1日以降) | 月1,500件 | 比率が上限を下回ること |
| Mastercard ECM | 当月のチャージバック ÷ 前月の売上 | 1.50%~2.99% | 月100~299件 | Mastercardのルールで規定 |
| Mastercard HECM | ECMと同じ | 3.00%以上 | 月300件以上 | Mastercardのルールで規定 |
MATCHリスト#
最も重い結果は、MATCHへの登録です。MATCHとは、過剰なチャージバックなど特定の理由でアクワイアラーが契約を解除した加盟店を載せた、Mastercardのリストです。他のアクワイアラーは契約前にこのリストを確認するため、登録された事業者は銀行を替えてもその記録がついて回ります。
ハイリスク加盟店口座の費用はいくらか?#
ハイリスク加盟店アカウントは通常、三つの面でコストが高くなります。処理手数料が高いこと、資金の一部が留保されるリザーブがあること、そして契約条件が厳しいことです。キャッシュフローに響くのはリザーブです。ローリングリザーブでは、アクワイアラーが毎日のカード売上の一定割合を預かり、一定期間後に解除します。そのため、事業を停止した場合でも、チャージバックを支払うための余裕が常に確保されています。アクワイアラーによっては、代わりに固定額の前払い保証金を求めたり、最初の数週間分の入金を留保したりします。リザーブの割合や留保期間は契約ごとに決まり、それを定めるブランドのルールはありません。審査も通常のアカウントより時間がかかり、踏み込んだものになります。会社の書類、実質的支配者、決済履歴、返金・キャンセルポリシー、ウェブサイトの利用規約、履行の証明、そして規制対象業種ではライセンスの提示を求められると考えておくべきです。アカウントには多くの場合、月間取扱高の上限が設定され、問題のない実績ができてから初めて引き上げられます。
キリのよい数字で例を示すと、その影響がわかります。あるサブスクリプション事業が、月400,000 EURのカード売上を処理しているとします。契約では、180日後に解除される10%のローリングリザーブが設定されています。毎月40,000 EURが留保され、六か月間は何も戻ってきません。その時点で、アクワイアラーはあなたの売上のうち240,000 EURを保有していることになります。これはマーケティングや在庫に使えない運転資金であり、複数の提案を比較する際に、表面的な料率と同じくらいリザーブ条件が重要になる理由です。
ハイリスクのeコマース事業者は加盟店口座を取得できるか?#
はい。ただし、通常は標準口座ではなく、ハイリスク条件のもとでとなることが多い。オンラインストアは定義上、カード非提示取引を行うため、まさにVisa VAMPの比率が測定する取引となる。そのため、サプリメント、CBD、旅行、サブスクリプションなどリスクの高い業種のeコマース事業者は、初日から紛争リスクに基づいて料金が設定される。
審査担当者がいずれにせよ求める証拠を用意すれば、取得の可能性は高まる。具体的には、サイト上の明確な返金・解約ポリシー、追跡番号などの配送完了の証明、顧客が明細で認識できる請求表示名、そして前の決済事業者での決済履歴である。サブスクリプションや無料トライアルでは、決済時の明示的な同意と簡単な解約手段が必要となる。Mastercardは、定期購読で物理的商品を販売する加盟店について、アクワイアラーに対してネガティブオプション型請求加盟店(MCC 5968)としての登録を求めている。当初は月間取扱上限が設けられ、問題のない取引実績を積んだ後に限り引き上げられると想定しておくべきである。
ハイリスク加盟店口座の提供会社はどのように選ぶか?#
プロバイダーは、表面的な料率ではなく、何年にもわたって決済処理を続けられるかどうかで選んでください。ハイリスク業種で高くつくのは、突然のアカウント閉鎖や入金の凍結であり、手数料の数分の一ポイントの差はそれよりはるかに小さな問題です。実際のアクワイアリング銀行がどこかを確認してください。ハイリスク向けの提案の多くは、自社で管理していない銀行にあなたを紹介する再販業者によるもので、あなたが契約を続けられるかどうかは、その銀行のリスク許容度で決まります。その銀行が、あなたの業種の加盟店をすでに何社扱っているかも尋ねてください。ギャンブルや暗号資産の加盟店を持たないアクワイアラーは、不調な月が一度あっただけで、そのカテゴリー全体を打ち切ることがあります。リザーブに関するすべての条件を、契約終了後にどのように、いつ解除されるかも含めて、書面で求めてください。プロバイダーがどの紛争対応ツールに対応しているかも確認してください。Visaは、紛争前ソリューションで解決された案件をVAMP比率から除外するためです。さらに、解約前の通知期間と、その時点で留保されている資金がどうなるかも確認してください。
リスクを分散させることも有効です。複数のプロバイダーを同時に使う加盟店は、プロバイダー間のペイメントオーケストレーションでトラフィックを振り分けることが多く、一つのアカウントを失っても販売は止まりません。ただし、各アカウントをそれぞれ健全に保ってください。ブランドは加盟店IDごとに比率を測定しており、紛争の問題を隠すためにトラフィックを分割することは、アクワイアラーやブランドがまさに目を光らせている行為です。
私自身が加えたいテストが一つあります。VAMPの基準値を超えた直近の加盟店に対して、プロバイダーが何をしたかを尋ねることです。改善計画や紛争対応ツールについての具体的な回答は、営業資料よりも多くのことを教えてくれます。
ハイリスク加盟店口座の代替手段はあるか?#
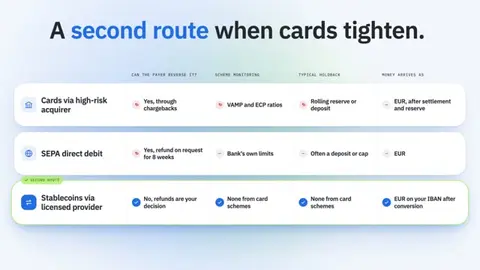
ステーブルコイン決済は、ハイリスク事業者にカードブランドの外にある決済チャネルをもたらします。そのため、チャージバックも、ブランドの監視比率も、カードのリザーブもありません。顧客がウォレットまたは取引所のアカウントからUSDCなどのステーブルコインを送ると、ライセンスを持つプロバイダーがそれを受け取って換金し、ユーロをあなたのIBANに支払います。ブロックチェーン上の送金は、支払人の銀行もカードブランドも取り消すことができません。顧客が返金を求める場合、銀行振込と同様に、返金するかどうかはあなたが決めます。このため、紛争によってカード決済が圧迫されている加盟店にとって、このルートは魅力的です。たとえば、納品までの期間が長い旅行販売業者、サブスクリプション事業、デジタル商品などです。ただし、すべての顧客についてカードの代替になるわけではありません。ステーブルコインを持っていない購入者は多く、チェックアウトでのコンバージョンはカードボタンより低くなります。現実的な目標は、特にリピーターや高額の顧客を中心に取扱高の一部を引き受ける第二のルートを持ち、カードアカウントに上限が設けられたり閉鎖されたりしたときにも売上を途切れさせないことです。
ハイリスク加盟店が試すそのほかの決済手段も、取消しと無縁ではありません。PSD2の第77条に基づき、支払人は、資金が引き落とされてから8週間、SEPA口座引落しの返金を請求できます。
| ルート | 支払人は取り消せるか | ブランドの監視 | 一般的な留保 | 資金の受取形態 |
|---|---|---|---|---|
| ハイリスク対応アクワイアラー経由のカード | 可(チャージバックによる) | VAMPおよびECPの比率 | ローリングリザーブまたは保証金 | 精算とリザーブ控除後のEUR |
| SEPA口座引落し | 可(8週間は請求により返金) | 銀行独自の上限 | 保証金または上限が多い | EUR |
| ライセンスを持つプロバイダー経由のステーブルコイン | 不可(返金は加盟店の判断) | カードブランドによるものはなし | カードブランドによるものはなし | 換金後、IBANにEURで入金 |
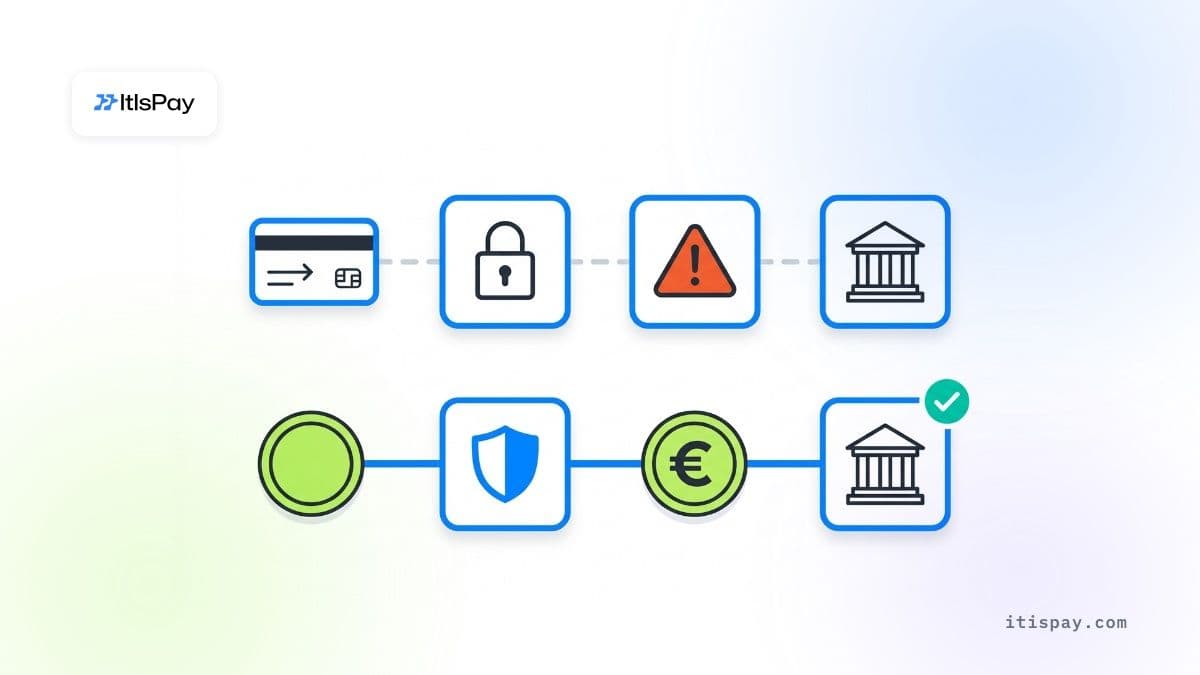
プロバイダーのライセンスを確認してください。EUの暗号資産規制であるMiCAの下では、暗号資産サービス提供者(CASP)としての認可なしに、EU域内で暗号資産サービスを提供することはできません。各国の規則の下で事業を行ってきた事業者向けの移行期間は、2026年7月1日に終了しました(第143条第3項)。加盟店自身は通常このライセンスを必要とせず、必要なのはステーブルコインを換金するプロバイダーです。確認事項については、暗号資産から法定通貨への決済ゲートウェイの選び方を解説したガイドで説明しています。
効果が期待できないケース
- ステーブルコインを持っていない購入者は多く、チェックアウトでのコンバージョンはカードボタンより低くなります。
- ステーブルコインは、事業者自身の規制上の地位を変えるものではありません。オンラインカジノには、依然としてギャンブルのライセンスが必要です。
- ライセンスを持つプロバイダーは独自にKYB審査を行うため、リスクが高すぎると判断された事業者は、そこでも断られる可能性があります。
カード決済処理に圧力がかかっている場合、どうすべきか?#
まず自社の数字から始め、そのうえでルートを増やしてください。加盟店IDごとに、前月の不正報告、紛争、精算済みのカード不提示取引売上を集計し、二つの比率を計算します。Visaの比率(不正報告と紛争の合計を売上で割ったもの)と、Mastercardの比率(当月のチャージバックを前月の売上で割ったもの)です。どちらかが1.5%に近づいている場合は、ブランドが動く前に対策を講じてください。紛争前ツールの導入、わかりやすい請求書記載名、解約手続きの簡素化などです。リザーブ条件を読み、ハイリスク加盟店アカウントが現在どれだけの資金を留保しているかを算出してください。そのうえで、別の方法で支払える顧客を見極め、必要になる前に第二のルートを整えておきましょう。解約通知が届くまで待った加盟店は、代替手段を探している間に、数週間分の売上を失うのが通例です。第二のルートの運用面をさらに詳しく知りたい場合は、自動で暗号資産決済を受け付ける方法を解説したガイドをご覧ください。
自社で仕組みを構築せずにステーブルコインを受け入れ、ユーロで受け取りたい場合、ItisPayがAPI、請求書発行、入金照合を提供します。ライセンス、KYC、IBANへの決済は、EUのライセンスを持つCASP兼決済機関のパートナーを通じて行われ、KYBから最初の取引までのオンボーディングは一週間以内に完了できます。お客様の事業モデルが対象となるかどうかは、パートナーによるKYB審査で判断されます。
本記事は情報提供のみを目的としており、法務または規制上の助言を構成するものではありません。

