外国為替決済ゲートウェイは、ブローカーのクライアント資金が最初に触れる場所です。EUでは、その資金がどこに着金しなければならないかについての規則は、どのように集金するかについての規則よりも厳格です。多くのゲートウェイのガイドはこの部分を飛ばしています。しかし、監督当局が確認するのはまさにこの部分です。
外国為替ブローカー向けの決済ゲートウェイを選ぶことは、入金から出金まで資金の流れを追うことから始まります。以下では、ゲートウェイがクライアント資金を決済できる場所、カードスキームがブローカーを高リスクとみなす理由、出金の仕組み、そしてクライアントがステーブルコインで入金した場合に何が変わるかを説明します。各ルールは、それを定めた法律、規制当局またはカードスキームまでたどって示します。
要点
- クライアント資金は、銀行または適格なマネーマーケットファンドにある別個のクライアント口座に入金されなければなりません(委任指令(EU)2017/593 第4条)。ゲートウェイの加盟店口座は通過点にすぎず、キプロスでは、決済後直ちに資金を移動させなければなりません(CySEC通達C418、2020年11月)。
- Visaは、Merchant Data Standards Manual(2026年10月)において、MCC 6211を「High Integrity Risk Financial Trading Platforms」に分類しているため、カードのみに頼るブローカーは脆弱です。
- 即時SEPA送金は10秒以内に到着し、2025年10月9日以降はユーロ圏の銀行で無料の受取人名確認が付くため、出金に適した強力な手段です。
- ゲートウェイは、対応する決済手段の数ではなく、どこで決済するか、資金を送金元へどのように返金するか、毎日どのように照合するかで選びましょう。
外国為替決済ゲートウェイはブローカーにとって何をするのか?#
外国為替決済ゲートウェイは、カード、銀行振込、eウォレット、暗号資産によるクライアントの入金を受け付け、出金を支払い、すべての動きをブローカーのバックオフィスと取引プラットフォームに報告します。Eコマースとの違いは所有権です。店舗の売上はその店舗のものです。ブローカーの入金はそのクライアントのものです。
投資会社に関するEU法であるMiFID IIは、第16条(9)でこの義務を明確に定めています。クライアント資金を保有する企業は、「クライアントの権利を保護するための適切な措置を講じ、信用機関の場合を除き、クライアント資金を自己勘定で使用することを防止する」必要があります。
この一文によって、ブローカーがゲートウェイに求めるものが変わります。小売販売向けに作られたゲートウェイは、手数料を差し引いた純額を1つの運営口座に決済します。ブローカーに必要なのは、総額を正しい口座に決済し、すべてのユーロをクライアントに紐づける記録を残すものです。準備金やチャージバックの上限を伴うカード側の問題は、ハイリスク加盟店口座と重なります。クライアント資金の側面はブローカー特有のものです。
外国為替決済ゲートウェイは、クライアント資金をどこで決済しなければならないか?#
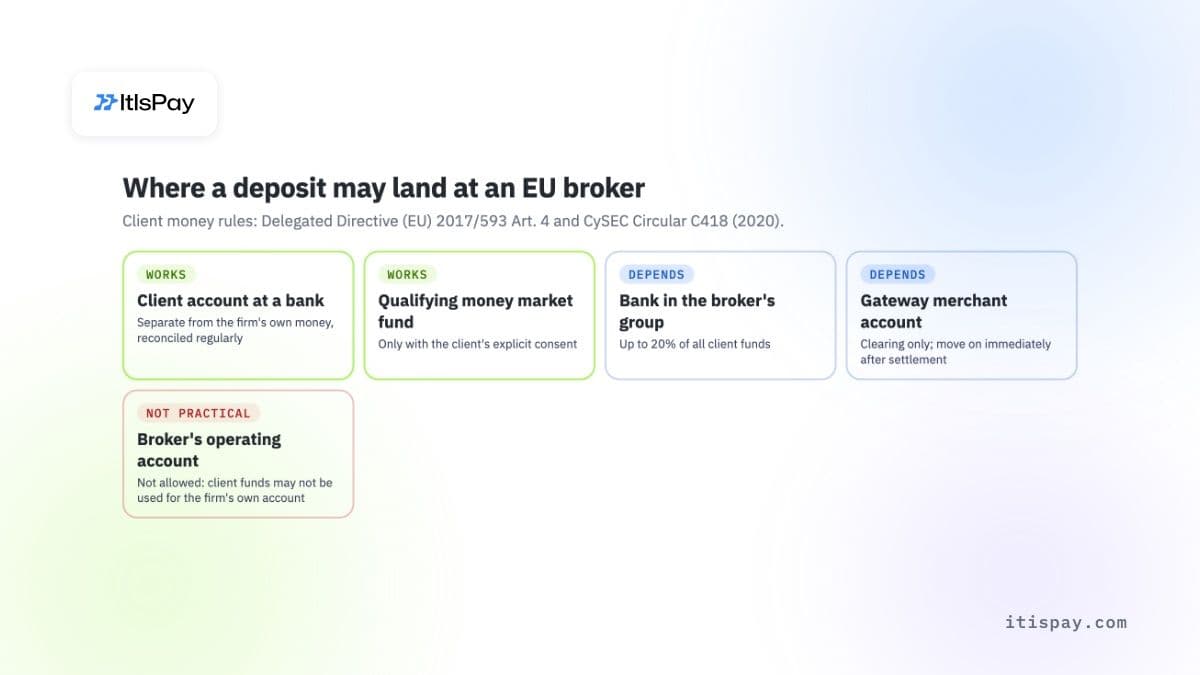
クライアント資金は、中央銀行、認可を受けた信用機関、第三国の銀行、または適格なマネーマーケットファンドにあるクライアント口座に入らなければなりません。決済機関または電子マネー機関はこのリストに含まれていません。ゲートウェイの加盟店口座は決済のために資金を一時的に扱うことはできますが、資金を保管する場所ではなく、途中の経由点にすぎません。
EU法が求める内容#
委任指令(EU)2017/593が詳細を定めています。第4条第1項は、企業は上記4種類の機関のいずれかに「遅滞なく」クライアント資金を預けなければならないと定めています。決済機関および電子マネー機関はそこに含まれていません。これは当社によるリストの解釈であり、指令がそれらを名指しで言及しているわけではありません。第2条第1項は、クライアント資金は企業自身の資金とは区別して識別された口座に保管され、資金を保有する第三者との定期的な照合を行う必要があると付け加えています。
第4条第3項はグループへの集中を制限しています。ブローカーのグループ内の銀行に預けられた資金は、クライアント資金全体の20%を超えてはなりません。ただし、企業が小規模な残高については上限が比例的でないことを示した場合はこの限りではありません。
加盟店口座についてCySECが追加する内容#
キプロスには多くのEUの外国為替およびCFDブローカーが拠点を置いており、同国の監督当局はゲートウェイに関する部分を文書化しています。CySEC通達C418(2020年11月27日)は、キプロス投資会社(CIF)が、クライアントの支払いを双方向で決済するために、決済機関および電子マネー機関との加盟店口座を保持することを認めています。条件は厳格です:
- クライアント資金は、「決済/清算の直後」に適格な銀行のクライアント口座へ移されなければなりません;
- ブローカーが決済前に取引口座へ入金を反映させる場合、まず同額を自己資金からクライアント口座に移さなければなりません;
- 決済プロバイダーがローリングリザーブを保有する場合、ブローカーは同額を自己資金からクライアント口座に補充しなければなりません;
- プロバイダーはEU加盟国または同等の第三国で規制されている必要があり、ブローカーはプロバイダーをウェブサイトに掲載するよう求められています。
この通達は、よくある近道も禁じています:「加盟店口座は、CIFのみが排他的に使用しなければならない。」ブローカーは、加盟店口座を関連会社や紹介パートナーに貸し出すことはできません。英国では、FCAがCASS 7.13を通じて同様の結論に達しており、クライアント資金はクライアント銀行口座に直接支払われることを求めています。
ゲートウェイの購入者にとって、これは1つの判断基準になります:クライアントが1,000ユーロを入金した日、その1,000ユーロが届く口座は誰の名義で、その資金はどれくらいの速さでクライアント口座に移されるのか?
カード・スキームは外為ブローカーをなぜハイリスクとみなすのか?#
カード・スキームはブローカーを加盟店分類コード(MCC)で分類しており、取引プラットフォーム向けのコードは最も高リスクのグループに含まれている。Visaの「Merchant Data Standards Manual」(2026年10月版)では、カードが提示されない取引の場合、MCC 6211を「High Integrity Risk Financial Trading Platforms」に分類している。Visaの別のプログラムであるIntegrity Risk Programの下では、アクワイアラーはこうした加盟店をオンボーディングする前に登録しなければならない。
同マニュアルは、暗号資産取引所およびオンランプをMCC 6051および6012に分類している。準現金を販売する加盟店は、それが主たる事業でなくても、これらのコードのいずれかを使用することが求められる。カードで購入した暗号資産でクライアントが口座に入金できるようにしているブローカーは、ハイリスクのコードを2つ同時に適用される可能性がある。
実務上、カードはブローカーにとって2つのリスクをもたらす。発行会社は取引プラットフォーム向けのコードでの決済を拒否する傾向が強いため、入金の成功率が下がる。また、損失を被ったクライアントが入金を無権限の決済として異議申し立てすることがあり、それによって異議申し立て比率と準備金の要求が上昇する。ブローカーは通常、複数のアクワイアラーとペイメント・オーケストレーションを組み合わせて対応し、各カードを承認される可能性が最も高いプロバイダーにルーティングする。ルーティングによって承認率は上がるが、異議申し立てのリスクはカードに残る。
外為ブローカーの出金はどのように行われるべきか?#
出金は、資金の出所となった口座またはカードに、クライアント本人名義で返金されるべきであり、入金額を超える利益は、同じ名義の認証済み銀行口座に送られるべきである。この「return to source」ルールは業界の慣行でありマネーロンダリング対策上の防御策であって、単一のEU法の条文ではない。そのため、ゲートウェイは明確な例外規定を設けてこれを実装する必要がある。
法的根拠はより広範である。2027年7月10日から適用される新しいEUマネーロンダリング防止規則(EU)2024/1624は、投資会社を含む義務対象事業者に対し、必要な場合には、クライアントの資金の出所と送付先に関する情報を入手することを求めている。キプロスの法律事務所が2018年にまとめたCySECのAML検査では、資金を発生元と同じ口座に、クライアント本人名義で返還することがグッドプラクティスとして挙げられていた。
難しいケースによって、出金がスムーズに進むかどうかが決まる。
- 入金額を超える利益:カードによる返金は支払額を超えられないため、ゲートウェイは入金額までを返金し、残りは銀行振込で送るか、カードが対応している場合はカードへの払い出しとして送る。
- 期限切れまたは解約されたカード:返金は失敗するため、ゲートウェイは同じ名義の認証済み銀行口座への代替手段を用意する必要がある。
- 複数の入金方法:出金は入金元ごとに按分するか、入金された順序で返金し、そのルールを文書化しておく必要がある。
- 暗号資産による入金:資金は、トラベルルールのデータを添付した上で、クライアントが管理するアドレスに返金される。
即時SEPA送金により、銀行区間の処理は単純になる。規則(EU)2024/886により、ユーロ圏の銀行は2025年1月9日から即時送金を受け取り、2025年10月9日から送金を行わなければならない。決済機関および電子マネー機関は2027年4月9日までの猶予がある。資金は10秒以内に受取人に届かなければならず、即時送金の手数料は通常の送金を超えてはならない。2025年10月9日以降、ユーロ圏の銀行は、受取人の名前がIBANと一致するかどうかを無料で確認し、一致しない場合は送金人に警告しなければならない。ブローカーにとって、これは出金時に有用な名義確認となるが、大量の出金を行う企業はこの確認をオフにすることもある。
外為ブローカーはどの決済手段を提供すべきか?#
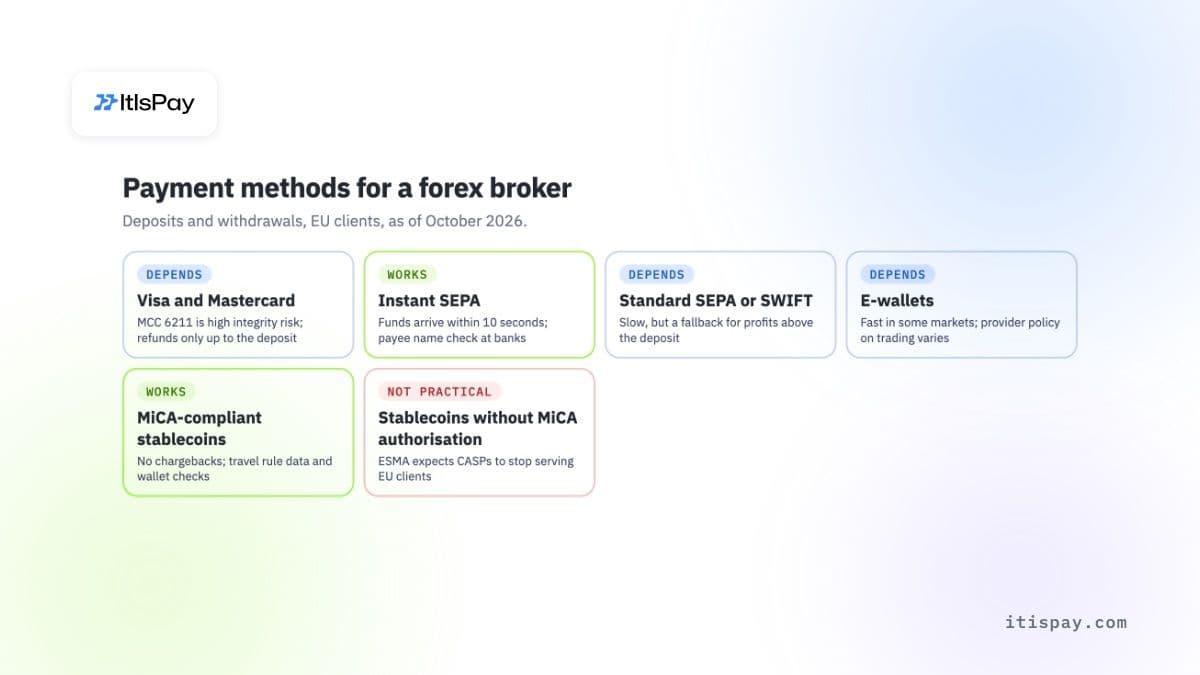
幅広い顧客にリーチするためにカードを、ユーロ建てのクライアントおよび出金には即時SEPAを、すでに暗号資産を保有しているクライアントにはMiCA準拠のステーブルコインを提供すべきである。各手段は異なる形で不具合を起こすため、いずれか一つに依存しているブローカーは、その手段が故障したときに影響を受ける。
| 方法 | 入金 | 出金 | 主なリスク | 判定 |
|---|---|---|---|---|
| Visa と Mastercard | 即時、クライアントに馴染みがある | 入金額までのみ返金 | 高リスクMCC、異議申し立て、準備金 | 条件次第 |
| 即時SEPA | 10秒以内、ユーロのみ | 速い、受取人名の確認あり | ユーロ圏の銀行のみ | 問題なし |
| 通常のSEPAまたはSWIFT | 遅い、1日以上 | 利益の代替手段 | 速度、SWIFTの手数料 | 条件次第 |
| eウォレット | 一部の市場では速い | 同じウォレットへ返金 | 取引に関するプロバイダーの方針 | 条件次第 |
| MiCA準拠のステーブルコイン(USDC、EURC) | 数分、チャージバックなし | 認証済みアドレスへ返金 | トラベルルール、ウォレットの確認 | 問題なし |
| MiCA認可のないステーブルコイン | 海外では可能 | EU内でのサポートは困難 | ESMAはサービスの停止を想定している | 不可 |
ステーブルコインは、誰かがユーロに換算して正しい口座へ決済しない限り、ブローカーにとって機能しない。暗号資産から法定通貨への決済ゲートウェイがその換算を行うが、上記セクションのクライアント資金に関するルールは、そこから払い出されるユーロにも引き続き適用される。
MiCAの下で、FXブローカーは暗号資産による入金を受け付けられるか?#
はい、2つの経路のいずれかを通じて可能です。ブローカー自身がその規制当局に届け出た上で、MiFIDの認可に基づいて暗号資産サービスを提供するか、認可を受けた暗号資産サービス提供者(CASP)が暗号資産を受け取って換金し、ブローカーにユーロで支払うかのどちらかです。いずれの経路もなしにEU内で暗号資産サービスを運営することは認められていません。
規則(EU)2023/1114であるMiCAの第59条は、暗号資産サービスを認可を受けたCASPと、一部のすでに規制されている企業に限定しています。第60条(3)では、投資会社が、カストディや資金との交換による暗号資産の取引など、MiFIDの許可に合致する暗号資産サービスを、本国の規制当局に少なくとも40営業日前に届け出た上で提供できるとしています。それを超えるものには、完全なMiCA CASPライセンスが必要です。MiCA以前から事業を行っていた企業の移行期間は、遅くとも2026年7月1日に終了しました。
入金の後には、さらに2つのルールが適用されます:
- トラベルルール。資金移転規則(EU)2023/1113は2024年12月30日から適用されています。暗号資産の送金には、送信者および受取人のデータを添付しなければなりません。自己管理型ウォレットからの€1,000を超える送金については、受領するCASPは、顧客がそのアドレスを所有または管理しているかを確認しなければなりません。
- ステーブルコインの選択。ESMAは2025年1月に、CASPに対し、MiCA非準拠のステーブルコインに関するサービスを制限するよう求めました。2026年10月8日には、さらに踏み込み、CASPは「MiCA非準拠のステーブルコインに関連するサービスを、欧州連合の顧客に提供することをやめるべきである」と述べ、残りのエクスポージャーは3か月以内に解消されるべきとしました。Circleは2024年7月、フランスでUSDCおよびEURCを電子マネー・トークンとして発行する認可を受けたと発表しました。その他のトークンについては、受け入れる前にESMAの暫定版MiCA登録簿を確認してください。
英国はまた別の状況です。FCAは2021年1月6日以降、CFDを含む暗号資産デリバティブの小売顧客への販売を禁止しています。入金手段としての暗号資産は、取引商品としての暗号資産とは別の問題です。
FX決済ゲートウェイでは対応できないのはどのような場合か?#
ゲートウェイでは対応できない場合
- 製品ルールは変わりません。ESMAが2018年に定めた個人CFD顧客向けの制限(現在は各国の規則)は引き続き有効です。主要通貨ペアでのレバレッジ30:1、証拠金50%での強制決済、マイナス残高保護、リスク警告を含みます。
- 越境販売が合法になるわけではありません。ESMAは2019年7月に、EU域外の企業は、顧客自身の専らの主導による場合に限り、EU顧客にサービスを提供できると述べました。
- FCAが2021年1月以降禁止している英国の小売暗号資産デリバティブは対象外です。
- 投資会社としての自社のKYCおよびAML義務や、実在のブローカーの名称を模倣するクローン企業のチェックに代わるものではありません。
FX決済ゲートウェイの選び方:確認すべき質問#
資金の着金先、出金のルーティング方法、レポートの内容を確認してください。これらの回答から、そのプロバイダーが規制対象のブローカーと取引実績があるかどうかがすぐにわかります。
| 質問 | 重要な理由 | 良い回答 |
|---|---|---|
| 入金はどの口座で決済されますか? | 顧客資金ルール | 顧客口座、または決済直後に移動される通過口座 |
| プロバイダーはEUで規制されていますか? | CySEC C418とデューデリジェンス | 明記されたライセンスと監督当局 |
| 準備金はどのように保有され、解放されますか? | 顧客口座への補充 | 書面による条件と解放スケジュール |
| 送金元への返金は組み込まれていますか? | AMLおよび紛争対応 | 利益、期限切れカード、複数の支払い方法に関するルール |
| 毎営業日の照合は可能ですか? | CySECは日次チェックを求めています | 顧客IDを付した取引ごとのレポート |
| 暗号資産にはトラベルルールのデータが付いていますか? | 資金移転規則 | 送信者データと€1,000を超える場合のウォレット確認 |
| 支払いは受取人名と照合されますか? | 誤口座および不正リスク | 受取人確認付きの即時SEPA |
キプロスでは、毎日の照合が標準とされています。C418は、毎営業日取引を行う企業に対し、各営業日に顧客の銀行残高を照合することを求めており、差異は数日以内に解消される時期のずれであると想定しています。週に1回ネットで決済を送るFX決済ゲートウェイでは、この作業がはるかに難しくなります。優れたFX決済処理では、顧客の入金ごとに1行の記録が得られます。
カードアクワイアラーによる拒否や凍結が続く場合、ステーブルコインはチャージバックのない決済手段です。ItisPayは、API、請求書発行、照合を提供します。USDC、BTC、その他の資産を受け付け、IBAN経由でEURに決済し、そこから顧客資金を顧客の銀行口座へ移動できます。ライセンス、KYC、決済は、EUで認可を受けたCASPおよび決済機関のパートナーが実施します。当社はハイリスク加盟店と取引しており、各事業は個別に審査され、オンボーディングは認可パートナーの承認に左右されます。武器、成人向けコンテンツ、栄養補助食品は取り扱っていません。
本記事は情報提供のみを目的としており、法的または規制上の助言を構成するものではありません。