Una licenza EMI dell'UE, detta anche licenza di moneta elettronica (autorizzazione come istituto di moneta elettronica), costa almeno 350.000 € di capitale iniziale prima ancora di pagare una sola commissione all'autorità di vigilanza. La legge concede all'autorità tre mesi per decidere una volta completato il fascicolo, ma l'attesa mediana in Europa è ora di 9,5 mesi, e la banca centrale irlandese avverte che completare un fascicolo può richiedere oltre un anno.
Le commissioni variano più di quanto la maggior parte delle guide ammetta: da nulla in Irlanda a circa 30.000 € in Lussemburgo. Contano comunque meno del capitale, del team e dei tempi. Nel 2026 altri due elementi condizionano la decisione. PSD3 farà confluire gli istituti di moneta elettronica in un unico regime per gli istituti di pagamento, e una licenza EMI non consente ancora di offrire servizi per cripto-attività oltre ai token di moneta elettronica che si emettono in proprio.
In sintesi
- Una licenza EMI richiede un capitale iniziale di almeno 350.000 €, poi fondi propri di almeno il 2% della moneta elettronica media in circolazione (EMD2 art. 4 e 5).
- Le commissioni di domanda vanno da 0 € in Irlanda a 10.000–15.000 € a Malta e a circa 30.000 € in Lussemburgo; Malta aggiunge un canone annuale da 25.000 €.
- Il termine di legge è di tre mesi dalla presentazione di un fascicolo completo; l'EBA stima una mediana reale di 9,5 mesi (dicembre 2025).
- PSD3 abrogherà la direttiva sulla moneta elettronica, e una licenza EMI non copre i servizi per cripto-attività oltre ai token di moneta elettronica che si emettono.
Che cosa consente una licenza EMI?#
Una licenza EMI permette a un'impresa di emettere moneta elettronica: valore memorizzato che un cliente paga in anticipo e che può spendere o rimborsare in seguito. È il diritto di detenere saldi dei clienti nel proprio prodotto, cosa che un istituto di pagamento non ha. Gli EMI possono inoltre prestare servizi di pagamento, concedere crediti collegati ai pagamenti (non finanziati con moneta elettronica) e gestire sistemi di pagamento, ai sensi dell'articolo 6 della direttiva sulla moneta elettronica (2009/110/CE), nota come EMD2.
Ci sono limiti precisi. Un EMI non può raccogliere depositi. Deve emettere moneta elettronica alla pari e rimborsarla alla pari in qualsiasi momento, e non può pagare interessi o altri benefici legati alla durata della detenzione del saldo (EMD2 art. 6, par. 2, 11 e 12).
Una volta autorizzata in uno Stato membro, la licenza è valida in tutta l'UE attraverso il passaporto europeo (PSD2 art. 11, par. 9).
| EMI | Istituto di pagamento | |
|---|---|---|
| Capitale iniziale | 350.000 € | 20.000 €, 50.000 € o 125.000 € a seconda del servizio |
| Emettere moneta elettronica e detenere saldi dei clienti | Sì | No |
| Servizi di pagamento (bonifici, acquiring, conti) | Sì | Sì |
| Raccogliere depositi, pagare interessi | No | No |
| Passaporto UE | Sì | Sì |
| Servizi per cripto-attività | In parte, solo i propri token di moneta elettronica | No |
I livelli di capitale per gli istituti di pagamento derivano dall'articolo 7 della PSD2: 20.000 € solo per le rimesse di denaro, 50.000 € per l'avvio di pagamenti, 125.000 € per i servizi principali.
Quanto costa una licenza EMI?#
Il costo reale ha tre livelli: il capitale che si deve detenere, le commissioni che si pagano all'autorità di vigilanza e il team e i sistemi che l'autorità si aspetta di vedere funzionanti. Solo i primi due hanno cifre pubblicate.
Capitale e fondi propri#
L'EMD2 art. 4 richiede un capitale iniziale «non inferiore a EUR 350.000» al momento dell'autorizzazione. Si tratta di denaro proprio, detenuto nella società, non di una commissione. Successivamente, i fondi propri devono restare al di sopra del maggiore tra 350.000 € e il 2% della moneta elettronica media in circolazione (art. 5, par. 1 e 3). Un'impresa con 50 milioni di € di saldi medi dei clienti necessita quindi di almeno 1 milione di € di fondi propri.
Due dettagli fanno salire la cifra. Se si forniscono anche servizi di pagamento non collegati alla moneta elettronica, il requisito per questi si aggiunge (art. 5, par. 2). E l'autorità può fissare i fondi propri fino al 20% in più o in meno, dopo aver valutato la gestione dei rischi (art. 5, par. 5).
Commissioni dell'autorità di vigilanza#
Le commissioni una tantum di domanda nel 2026 vanno da 0 € in Irlanda a circa 30.000 € in Lussemburgo (tabella per paese qui sotto). I canoni annuali di vigilanza variano di più. Malta applica 25.000 € all'anno per un istituto solo di moneta elettronica e 35.000 € per moneta elettronica più servizi di pagamento, oltre a una parte variabile basata sugli attivi o sulla moneta elettronica in circolazione, secondo il regolamento sulle commissioni come modificato nel 2024. I Paesi Bassi applicano un importo fisso più una quota dei proventi da commissioni.
I costi che nessuna autorità pubblica#
Le autorità non pubblicano quanto costeranno un responsabile della conformità, un responsabile delle segnalazioni di operazioni sospette (MLRO), la revisione esterna, un conto bancario di salvaguardia o la piattaforma di pagamento. Dipendono dal paese, dagli stipendi e da quanto si costruisce internamente. Sono anche la voce su cui si concentra la maggior parte della spesa del primo anno: dirigenti, un consiglio di amministrazione, una funzione AML e bilanci certificati sono necessari prima che il primo cliente paghi. Chiedi preventivi scritti prima di scegliere un paese. Una commissione di domanda bassa in un mercato dove si devono assumere dirigenti locali può finire per costare più di una commissione più alta altrove.
Quale paese UE è più economico e più rapido per un EMI?#
Le commissioni sono modeste rispetto al minimo di 350.000 €. Ciò che distingue i paesi è quanto lavoro si svolge prima che parta il termine ufficiale: incontri preliminari alla domanda, fasi esplorative e il grado di controllo. Il riesame di follow-up dell'EBA di dicembre 2025 ha rilevato che «persistono differenze significative in aree chiave come la governance, i meccanismi di controllo interno e la sostanza locale». Nella tabella sotto, la colonna Verdetto indica se il processo pubblicato dall'autorità porta a una risposta rapida e prevedibile.
| Paese | Autorità di vigilanza | Tariffa di domanda | Prima di presentare la domanda | Giudizio |
|---|---|---|---|---|
| Irlanda | Banca centrale d'Irlanda | 0 € | Incontro preliminare obbligatorio prima della domanda | No |
| Malta | MFSA | 10.000 € o 15.000 € | Incontro preliminare alla domanda | Dipende |
| Paesi Bassi | DNB | 10.400 € | Tariffa stabilita annualmente nella Staatscourant | Dipende |
| Lussemburgo | CSSF | 30.000 € | Incontro iniziale sul progetto | Dipende |
| Lettonia | Latvijas Banka | 5.000 € | Verifica di completezza, 15 giorni lavorativi | Parzialmente |
| Cipro | Banca centrale di Cipro | 10.000 € + 5.000 € di fase preliminare | Fase esplorativa a pagamento dall'agosto 2026 | Dipende |
Fonti: pagina di autorizzazione della Banca centrale d'Irlanda; S.L. 376.03 maltese, come modificato dal L.N. 366 del 2024; Staatscourant olandese 2026 n. 20792; pagina sulle licenze di Latvijas Banka (tutte verificate il 3 novembre 2026). Lussemburgo: il regolamento sulle tariffe del 2023, come riassunto dallo studio legale Lexgo. Cipro: Cyprus Mail, 31 luglio 2026.
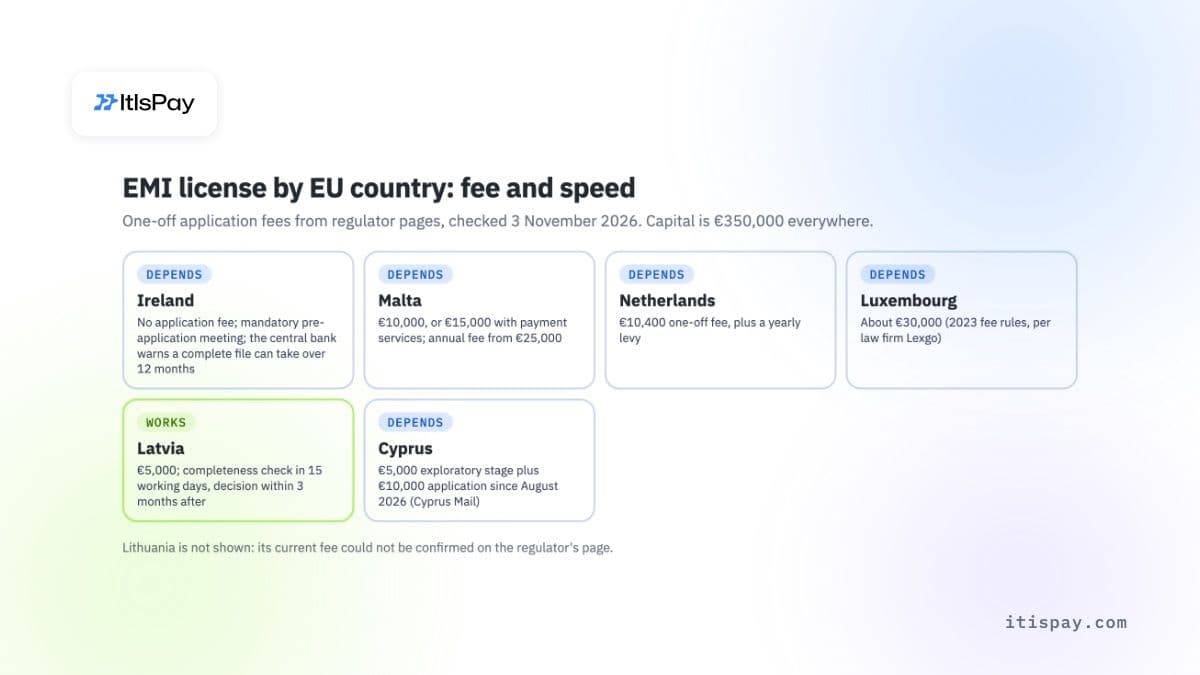
Alcuni punti che la tabella non può mostrare. La Banca centrale d'Irlanda non chiede nulla per presentare la domanda, ma una volta autorizzati si riceve una fattura per il contributo annuale di vigilanza a carico del settore. La legge maltese considera un rifiuto una decisione non presa entro tre mesi da una domanda completa, e la MFSA avvia tale termine solo da una domanda formale e completa. Latvijas Banka promette una decisione entro tre mesi dopo aver confermato che il fascicolo è completo. Cipro ha reso più rigido il processo dal 3 agosto 2026: una fase esplorativa non rimborsabile da 5.000 €, un contributo per la domanda formale aumentato da 5.000 € a 10.000 € e possibili verifiche di due diligence da parte di una società di consulenza specializzata, secondo Cyprus Mail.
La Lituania resta una scelta comune per gli EMI. L'abbiamo esclusa dalla tabella perché, al momento della stesura, non siamo riusciti a confermare la tariffa attuale della Banca di Lituania sulla sua pagina.
Quanto tempo serve per ottenere una licenza EMI?#
Metti in conto almeno un anno dal primo incontro all'autorizzazione. Il termine di tre mesi previsto dalla legge decorre solo quando l'autorità di vigilanza ha ricevuto tutti i documenti che richiede.
La norma è contenuta nell'art. 12 della PSD2, applicabile agli EMI tramite la EMD2: l'autorità deve decidere «entro 3 mesi dal ricevimento di una domanda o, se la domanda è incompleta, di tutte le informazioni necessarie per la decisione». In pratica il fascicolo va avanti e indietro più volte prima di essere considerato completo.
L'Autorità bancaria europea (EBA) ha misurato il divario due volte. La sua revisione tra pari del 2023 ha riscontrato processi di autorizzazione che variano «da 4 a 20 mesi o più». Nella sua revisione di follow-up di dicembre 2025, l'EBA ha affermato: «La durata mediana del processo di autorizzazione nello SEE (calcolata dalla presentazione della domanda) è oggi di 9,5 mesi.»
La Banca centrale d'Irlanda è insolitamente diretta su questo punto nella sua pagina sull'autorizzazione: «L'esperienza suggerisce che le imprese possono impiegare più di 12 mesi per fornire tutte le informazioni necessarie a consentire una decisione.»
Conta anche i mesi prima della presentazione. Le politiche interne, un piano aziendale triennale, le modalità di salvaguardia dei fondi e l'assunzione del personale chiave devono essere già in essere prima che un'autorità accetti il fascicolo.
Cosa verificano le autorità nella domanda di EMI?#
Verificano se l'attività può proteggere il denaro dei clienti e prevenire la criminalità finanziaria dal primo giorno. Il fascicolo deve dimostrare un'azienda operativa, non un piano per costruirla.
Bisogna attendersi un esame approfondito in cinque aree:
- Il programma delle operazioni e il piano aziendale: cosa emetterà, a chi, attraverso quali canali, con proiezioni finanziarie triennali.
- Salvaguardia ai sensi dell'art. 7 della EMD2. I fondi ricevuti tramite carta o altro strumento di pagamento devono essere salvaguardati al più tardi cinque giorni lavorativi dopo l'emissione della moneta elettronica, e ogni modifica sostanziale di tali modalità deve essere notificata in anticipo.
- Governance e verifiche di idoneità (fit and proper) su amministratori e azionisti qualificati.
- Controlli AML e di contrasto al finanziamento del terrorismo, con un responsabile designato.
- Presenza locale effettiva: dove vengono realmente prese le decisioni e chi risiede nel Paese. L'EBA la indica tra le aree chiave in cui le autorità di vigilanza continuano a divergere.
La distribuzione ha una regola propria. Un EMI può distribuire e rimborsare moneta elettronica tramite distributori, ma non può emetterla tramite agenti (EMD2, art. 3, paragrafi 4 e 5).
In Irlanda il processo inizia con un documento di informazioni chiave pre-domanda di circa 15-20 pagine, inviato almeno cinque giorni lavorativi prima del primo incontro.
Una piccola registrazione EMI è sufficiente?#
Solo se intendi operare in un solo Paese e su piccola scala. Ai sensi dell'art. 9 della EMD2, uno Stato membro può esentare dalle norme su capitale, fondi propri e salvaguardia le imprese il cui importo medio di moneta elettronica in circolazione non superi un limite nazionale non superiore a 5 milioni di euro.
Il prezzo dell'esenzione è il passaporto. Gli istituti esentati non possono prestare servizi in altri Stati membri, e la sede centrale deve trovarsi nel Paese in cui l'impresa opera effettivamente. Non tutti i Paesi offrono questa opzione. Per un'impresa che intende servire clienti in tutta l'UE, il regime semplificato è al massimo una prova.
Cosa cambia per gli EMI con la PSD3?#
La PSD3 elimina il regime separato per la moneta elettronica. Consiglio e Parlamento hanno raggiunto un accordo provvisorio sulla PSD3 e sul nuovo regolamento sui servizi di pagamento (PSR) alla fine di novembre 2025. La bozza di motivazione del Consiglio, datata 21 ottobre 2026, afferma che il pacchetto «abroga la direttiva sulla moneta elettronica (EMD2), integrando pienamente gli istituti di moneta elettronica (EMI) nel regime aggiornato di autorizzazione e vigilanza degli istituti di pagamento (PI)».
Alla data del 3 novembre 2026 non siamo riusciti a trovare il testo definitivo nella Gazzetta ufficiale dell'UE. Fino alla pubblicazione, i dettagli seguenti derivano dalle letture di studi legali del testo di compromesso e potrebbero ancora cambiare:
- A&L Goodbody riferisce che il servizio di moneta elettronica richiederebbe almeno 250.000 euro, in calo da 350.000 euro, con importi sommati per le imprese che offrono più servizi.
- Gli EMI esistenti dovranno essere autorizzati nuovamente secondo il nuovo regime. A&L Goodbody e Arthur Cox descrivono un periodo fino a 27 mesi dall'entrata in vigore. La sintesi del Parlamento europeo parla di 30 mesi, a condizione che una nuova domanda sia presentata entro 24 mesi.
- Il Consiglio afferma che le norme sulla tutela dei fondi degli utenti diventano più severe.
Se presenti domanda ora, ottieni una licenza EMD2 e poi un secondo processo di autorizzazione ai sensi della PSD3. Includi questo secondo fascicolo nel piano e nel budget.
La licenza EMI copre cripto e stablecoin?#
Solo in modo limitato. Ai sensi del MiCA (regolamento (UE) 2023/1114), un EMI può emettere token di moneta elettronica, cioè stablecoin che fanno riferimento a una sola valuta ufficiale, se pubblica un white paper e notifica la propria autorità di vigilanza almeno 40 giorni lavorativi prima dell'offerta (art. 48). Il MiCA tratta i token di moneta elettronica come moneta elettronica.
Per i servizi, l'art. 60, par. 4 è rigoroso. Un EMI «può fornire custodia e amministrazione di cripto-attività per conto dei clienti, e servizi di trasferimento di cripto-attività per conto dei clienti, solo per i token di moneta elettronica che emette», previa notifica alla propria autorità di vigilanza 40 giorni lavorativi prima. Scambiare cripto con euro, detenere altri token per conto dei clienti o gestire una sede di negoziazione richiede l'autorizzazione come prestatore di servizi per le cripto-attività (CASP) ai sensi del MiCA. La nostra guida su cosa richiede una licenza CASP MiCA illustra il processo, e quanto costa una licenza CASP MiCA illustra il budget.
Quando una licenza EMI non serve
- Accettare, scambiare o detenere cripto diverse dai token di moneta elettronica che emetti tu stesso: serve un'autorizzazione come prestatore di servizi per le cripto-attività (CASP).
- Pagare interessi sui saldi o raccogliere depositi: vietato ai sensi della EMD2.
- Servire altri Paesi UE con l'esenzione per i piccoli EMI: nessun passaporto.
- Evitare una seconda domanda: la PSD3 richiederà che gli EMI esistenti siano autorizzati nuovamente.
Dovresti ottenere una tua licenza EMI?#
Ottienila se i saldi custoditi dei clienti sono il tuo prodotto (portafogli, carte prepagate, conti per i tuoi utenti) e puoi finanziare 350.000 € di capitale più un team per un anno o più prima dei ricavi. Non ottenerla se ti serve accettare pagamenti, regolare in euro o aggiungere cripto per i tuoi esercenti: un partner autorizzato copre tutto questo senza una licenza propria.
Se costruire una tua licenza e un team di compliance non è la scelta giusta al momento, puoi passare da un partner autorizzato come prestatore di servizi per le cripto-attività (CASP) + istituto di pagamento. ItisPay fornisce le API, la fatturazione e la riconciliazione; il partner detiene l'autorizzazione, esegue la verifica KYC e regola in EUR, con meno di una settimana dall'invio della KYB alla prima transazione.
Questo articolo ha finalità puramente informative e non costituisce consulenza legale o regolamentare.