

In breve
- Swift è veloce tra le grandi banche, ma i pagamenti della categoria retail, che include i B2B, impiegano molto più tempo per arrivare al conto finale.
- Gran parte del costo di un pagamento B2B transfrontaliero è il margine sul tasso di cambio, non la commissione di invio.
- Una rotta con stablecoin autorizzata batte Swift in circa la metà dei corridoi dall'UE, soprattutto dove Swift è lento: Nigeria, Messico, pagamenti statunitensi nel fine settimana.
- Non ha senso all'interno di SEPA, e le norme locali la rendono impraticabile in Turchia, India, Cina e Brasile.
Una fattura di 20.000 euro pagata a un fornitore fuori Europa impiega ancora un giorno o più per arrivare, e gran parte del suo costo è nascosto nel tasso di cambio, non nella commissione sull'estratto conto. Questo è il quadro che emerge dal monitoraggio dei pagamenti transfrontalieri alle imprese svolto dallo stesso Consiglio per la stabilità finanziaria (FSB), i dati che il G20 usa per seguire i propri obiettivi per il 2027.
I motivi sono strutturali. Il denaro passa attraverso una catena di banche, ciascuna delle quali esegue a sua volta i propri controlli, e solo nei giorni lavorativi. All'interno dell'area dell'euro il problema è in gran parte risolto: SEPA Instant accredita un bonifico in pochi secondi. Al di fuori di essa, o in un'altra valuta, si applica ancora la vecchia catena.
Questa guida spiega dove se ne vanno tempo e denaro nei pagamenti B2B transfrontalieri, come una rotta con stablecoin si confronta con Swift corridoio per corridoio dall'UE e che cosa cambiano le norme UE sui pagamenti istantanei. Tratta anche i casi in cui le stablecoin non aiutano e aggiungono invece rischi.
Come funziona un pagamento B2B transfrontaliero?#
Un bonifico nazionale si regola in un unico luogo: entrambe le banche hanno conti presso la stessa banca centrale, che trasferisce le riserve tra di esse. Un pagamento transfrontaliero non ha un terreno comune di questo tipo. Quando sono coinvolte due valute, non esiste un unico asset di regolamento che entrambe le banche possano usare, quindi il pagamento diventa una serie di aggiornamenti contabili tra più istituzioni.
La BIS descrive il caso tipico nel suo bollettino del maggio 2024 sulle banche corrispondenti. Un'impresa statunitense paga un fornitore coreano. La banca statunitense paga una banca corrispondente in dollari all'interno del sistema statunitense. La corrispondente accredita il conto in dollari della banca coreana (il suo conto «nostro»). La banca coreana vede poi i fondi e accredita il fornitore in won. Il regolamento avviene sempre e solo negli Stati Uniti; tutto il resto sono messaggi e registrazioni contabili.
Ogni anello della catena verifica il pagamento in termini di sanzioni, AML e qualità dei dati prima di inoltrarlo. Gli autori della BIS lo dicono chiaramente:
«L'onere di effettuare questi controlli ricade sulle singole banche, che seguono un processo sequenziale che richiede tempo e comporta una significativa duplicazione degli sforzi.»
Poi c'è il calendario. Ogni banca lavora secondo i propri orari di chiusura e giorni lavorativi, quindi un pagamento inviato di venerdì pomeriggio potrebbe non muoversi fino a lunedì, e una festività in uno dei due Paesi aggiunge un giorno.
L'ultima banca è spesso la più lenta. Il rapporto FSB 2025 osserva che la fase finale, cioè il tempo che intercorre tra la ricezione dell'istruzione da parte della banca beneficiaria e l'accredito al proprio cliente, «tradizionalmente è stata la parte più lenta di una transazione di pagamento transfrontaliera».
E la catena si sta assottigliando. Secondo la BIS, le relazioni di banca corrispondente sono diminuite di circa il 25% tra il 2011 e il 2020, e il calo è proseguito nel 2022. Meno collegamenti diretti significano percorsi più lunghi, soprattutto verso i mercati più piccoli.
Perché i pagamenti B2B transfrontalieri sono così costosi?#
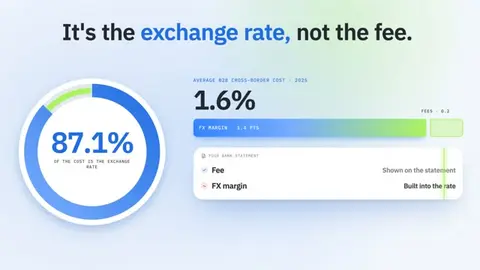
Per un'impresa, il costo di un pagamento transfrontaliero dipende soprattutto dal tasso di cambio. Secondo il Rapporto consolidato sui progressi 2025 dell'FSB, il costo medio di un pagamento B2B transfrontaliero era dell'1,6% nel 2025, misurato su un pagamento di 20.000 USD con dati di FXC Intelligence aggiornati a marzo 2025. Di questo, 1,4 punti percentuali derivavano dal margine sul cambio e solo 0,2 dalle commissioni. Il tasso di cambio rappresentava l'87,1% del totale.
È per questo che un bonifico «a basse commissioni» può comunque risultare caro. La commissione è visibile sull'estratto conto; il margine è incorporato nel tasso e raramente viene mostrato separatamente. Lo stesso rapporto aggiunge che, quando anche la banca ricevente converte il denaro, i margini di cambio lato ricevente aggiungono in media tra lo 0,7% e l'1,1%.
La trasparenza dei prezzi è ancora scarsa. Nel campione FSB, nel 2025 solo il 43,2% dei servizi di pagamento B2B indicava sia il costo sia i tempi per il cliente, contro il 73,7% dei servizi da persona a persona.
Quanto tempo impiegano i pagamenti B2B transfrontalieri ad arrivare?#
I pagamenti di importo elevato tra banche sono rapidi. I pagamenti della categoria retail, che include i B2B, non lo sono. I dati Swift nel rapporto FSB mostrano che nel 2025 il 54,6% dei pagamenti transfrontalieri all'ingrosso (100.000 USD e oltre) è stato accreditato entro un'ora, e il 93,2% entro un giorno lavorativo.
I dati retail raccontano una storia diversa. Tra i servizi B2B che dichiarano i tempi, nel 2025 solo il 2,2% ha accreditato il beneficiario entro un'ora, e il 39,6% entro un giorno lavorativo. L'Europa fa meglio di altre regioni sul prezzo, con costi retail compresi tra l'1% e l'1,9% a seconda del caso d'uso. La velocità resta bassa: circa il 5% dei pagamenti B2B e B2P inviati da Europa e Asia centrale è arrivato entro un'ora.
L'obiettivo del G20 per i pagamenti retail, che includono i B2B, prevede un costo medio globale non superiore all'1% e che il 75% dei pagamenti sia disponibile per il beneficiario entro un'ora entro la fine del 2027. L'FSB non prevede di raggiungerlo:
«È improbabile che si registrino miglioramenti soddisfacenti a livello globale in linea con il calendario della Roadmap 2027.»
Per un team di tesoreria questo ha un significato pratico: conviene pianificare sulla base dell'infrastruttura di pagamento attuale per almeno i prossimi anni.
Una rotta con stablecoin è migliore di Swift?#
Una rotta con stablecoin, talvolta chiamata «sandwich di stablecoin», sostituisce la catena di banche corrispondenti con tre passaggi. Un fornitore autorizzato converte gli euro in una stablecoin in dollari come USDC (una cripto-attività che segue il dollaro USA), la stablecoin si sposta su una blockchain pubblica e un fornitore nel Paese del beneficiario la converte in valuta locale e la paga. Rispetto a Swift dall'UE, funziona o può funzionare in circa la metà dei corridoi esaminati. Dove vince, la ragione è di solito la velocità e l'accesso, non il prezzo. Il trasferimento on-chain richiede minuti a qualsiasi ora, mentre un bonifico attende gli orari di chiusura e che l'ultima banca accrediti il cliente. Il vantaggio sul prezzo è modesto nelle valute principali e può svanire in quelle esotiche, perché la conversione in valuta locale all'estremità finale è la più costosa. Sono le norme locali a decidere il resto: alcuni Paesi lasciano aperta la rotta, altri richiedono un partner locale autorizzato, e pochi la chiudono.
Momenti chiave
| Bonifico Swift | Rotta con stablecoin | |
|---|---|---|
| Percorso | La tua banca, una o più banche corrispondenti, la banca del fornitore | Conversione da EUR a USDC presso un operatore autorizzato, trasferimento su blockchain, conversione e pagamento da parte di un operatore locale |
| Cosa paghi | Commissione di invio, eventuali commissioni intermediarie, margine sul cambio (1,4% in media per il B2B), più dallo 0,7% all'1,1% se la banca beneficiaria effettua la conversione | Spread di conversione in entrata, una commissione di rete solitamente contenuta, spread di conversione in uscita (più ampio per le valute esotiche) |
| Velocità | Stesso giorno fino a diversi giorni lavorativi; spesso trattenuto dalla banca beneficiaria | Minuti on-chain; il tempo complessivo dipende dal sistema di pagamento locale |
| Orari | Giorni lavorativi e orari limite delle banche | 24/7 on-chain; il pagamento segue gli orari del sistema locale |
Esempio: quanto costa un pagamento da 20.000 € (stima)#
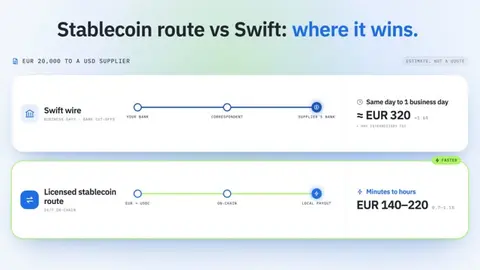
Queste cifre sono una stima, non un preventivo. Per Swift utilizziamo il costo medio B2B per il 2025 del Consiglio per la stabilità finanziaria (FSB), pari all'1,6% per una valuta principale, e, per un corridoio esotico, il 3,1%–3,5% che l'FSB riporta per i pagamenti retail (B2B, B2P e P2B) inviati dall'Africa subsahariana, ipotizzando un costo simile nella direzione opposta. Per la rotta con stablecoin ipotizziamo costi di conversione su entrambi i lati pari complessivamente allo 0,7%–1,1% per una valuta principale e all'1,6%–3,6% per una esotica, in gran parte all'estremità finale, più una commissione di rete trascurabile.
| Da 20.000 EUR a | Costo Swift | Tempi Swift | Costo della rotta con stablecoin | Tempi della rotta con stablecoin |
|---|---|---|---|---|
| USD (valuta principale) | Circa l'1,6%, circa 320 EUR, più eventuali commissioni intermediarie | Stesso giorno fino a un giorno lavorativo | Circa dallo 0,7% all'1,1%, da 140 a 220 EUR | Da pochi minuti a diverse ore, a seconda dell'erogazione |
| NGN o KES (valuta esotica) | Circa dal 3,1% al 3,5%, da 620 a 700 EUR | Da uno a diversi giorni lavorativi | Circa dall'1,6% al 3,6%, da 320 a 720 EUR | Da pochi minuti a diverse ore, a seconda dell'erogazione locale |
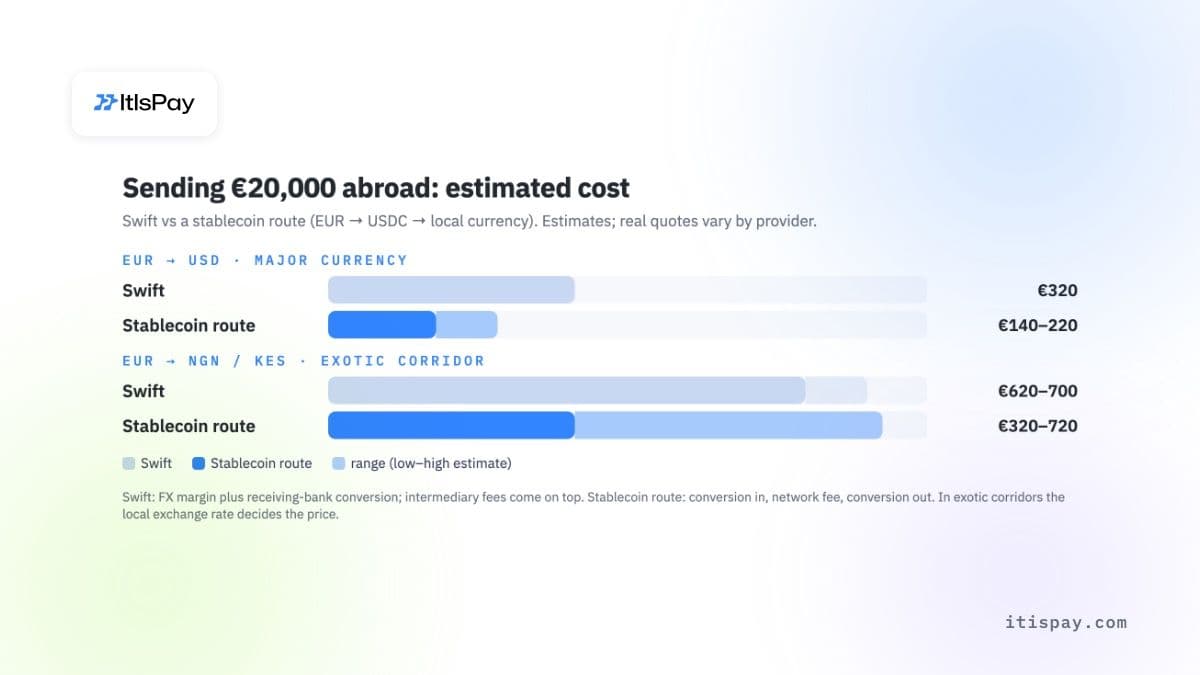
Nel corridoio principale la rotta con stablecoin consente di risparmiare cento o duecento euro. Nel corridoio esotico gli intervalli si sovrappongono: un partner locale per l'erogazione con prezzi competitivi batte il bonifico, mentre uno costoso costa di più. La velocità è il vantaggio su cui si può fare affidamento.
Corridoio per corridoio dall'UE#
I tempi Swift riportati di seguito derivano dai dati 2025 del Consiglio per la stabilità finanziaria (FSB) relativi ai pagamenti di importo elevato (100.000 USD e oltre) per area di destinazione, la misura pubblica più vicina per i pagamenti ai fornitori. Le norme sono aggiornate a ottobre 2026.
| Corridoio | Come si comporta Swift | Percorso con stablecoin | Valutazione |
|---|---|---|---|
| SEPA (EUR) | SEPA Instant accredita entro 10 secondi, 24/7 | Due conversioni senza alcun vantaggio | Non praticabile |
| Stati Uniti | 73,1% accreditato entro un'ora | USDC è un token in dollari emesso negli Stati Uniti; il vantaggio riguarda soprattutto i fine settimana e le festività | Funziona |
| EAU | 32,3% accreditato entro un'ora | Le stablecoin estere non possono essere accettate come pagamento per beni o servizi; la conversione è possibile solo tramite un fornitore autorizzato negli EAU | Dipende |
| Turchia | Corridoio bancario ordinario | I prelievi di stablecoin dalle piattaforme turche sono limitati a USD 3.000 al giorno e USD 50.000 al mese (raddoppiati dove la piattaforma applica verifiche aggiuntive), con un blocco di 48 ore sui prelievi (72 ore per il primo) | Non praticabile |
| Nigeria | L'Africa è la regione più lenta: 24,2% entro un'ora | Il maggiore guadagno in termini di velocità; richiede un off-ramp locale autorizzato; le norme sulle stablecoin dell'autorità di vigilanza sui titoli sono ancora una proposta | Funziona |
| Kenya | Africa: 24,2% entro un'ora | Legge sugli asset virtuali in vigore dal novembre 2025, con norme attuative in fase di introduzione; pagamento tramite mobile money attraverso un partner autorizzato | Dipende |
| India | Asia-Pacifico: 25,6% entro un'ora | La Enforcement Directorate ha effettuato perquisizioni presso aziende di on-ramp e off-ramp per crypto ai sensi della legge sui cambi con l'estero (FEMA) nel giugno 2026 | Non praticabile |
| Cina | Asia-Pacifico: 25,6% entro un'ora | Un avviso congiunto della Banca popolare cinese e di altre sette agenzie (febbraio 2026) dichiara illegale l'attività di cambio tra yuan e valute virtuali nella Cina continentale | Non praticabile |
| Filippine | Asia-Pacifico: 25,6% entro un'ora | Conversione solo tramite fornitori di servizi su asset virtuali autorizzati dalla banca centrale (BSP) | Dipende |
| Messico | America Latina: 42,7% entro un'ora | Pagamento tramite SPEI, il sistema istantaneo del Banco de México, operativo 24/7 | Funziona |
| Brasile | America Latina: 42,7% entro un'ora | Dal 1° ottobre 2026, i fornitori autorizzati di pagamenti transfrontalieri (eFX) non potranno regolare operazioni con partner esteri in asset virtuali (Risoluzione BCB 561) | Non praticabile |
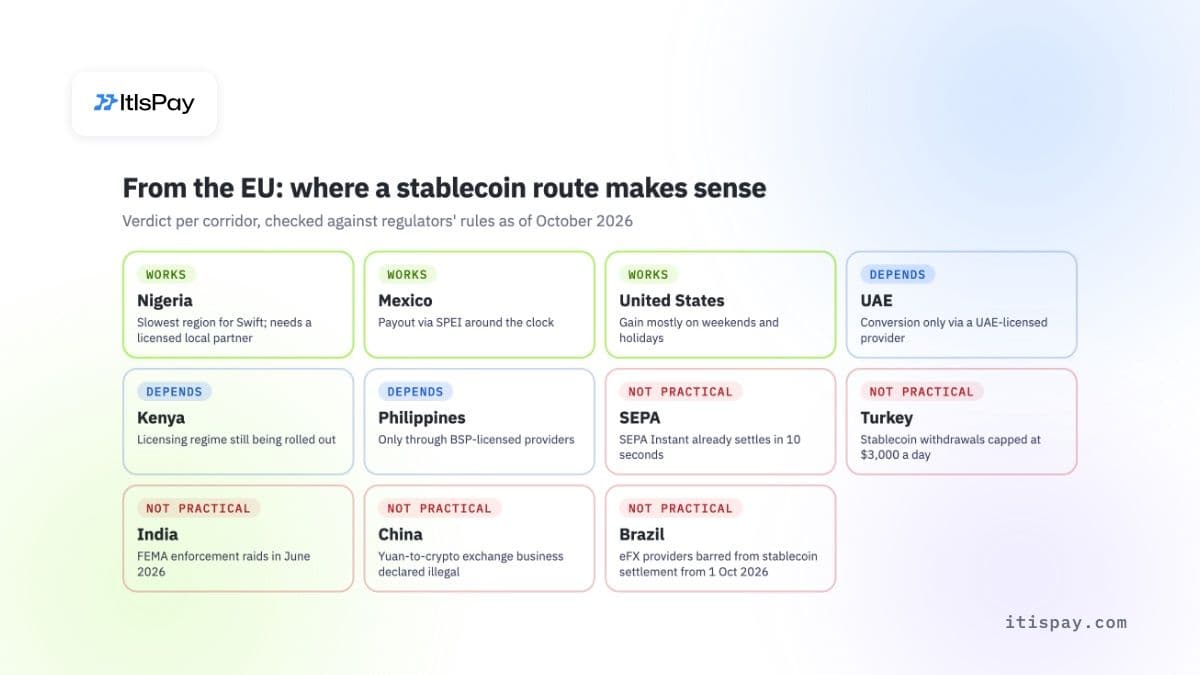
Questo percorso si giustifica dove Swift è più lento e le norme locali consentono un'erogazione (payout) locale tramite un soggetto autorizzato. Dove l'estremità finale è chiusa, nessuna velocità on-chain può aiutare.
Cosa cambia SEPA Instant per i pagamenti all'interno dell'Europa?#
All'interno dell'area dei pagamenti in euro, il problema della velocità ha una soluzione normativa. Il regolamento sui bonifici istantanei (UE) 2024/886 impone alla banca del beneficiario di rendere disponibili i fondi «entro 10 secondi» dalla ricezione dell'ordine di pagamento, 24 ore al giorno, tutti i giorni di calendario.
Le scadenze sono scaglionate:
- le banche dell'area euro dovevano ricevere i bonifici istantanei entro il 9 gennaio 2025 e inviarli entro il 9 ottobre 2025;
- gli istituti di pagamento e gli istituti di moneta elettronica nell'area euro devono inviare e ricevere entro il 9 aprile 2027;
- le banche al di fuori dell'area euro devono ricevere entro il 9 gennaio 2027 e inviare entro il 9 luglio 2027.
Un bonifico istantaneo non può costare più di un bonifico ordinario dello stesso tipo (articolo 5b) e, dal 9 ottobre 2025, le banche dell'area euro devono verificare gratuitamente che il nome del beneficiario corrisponda all'IBAN prima che il denaro lasci la banca. Questo controllo da solo elimina una causa frequente di pagamenti ai fornitori indirizzati erroneamente.
Il limite è nel nome. SEPA Instant sposta euro tra conti nei Paesi SEPA. Per una fattura in dollari dall'Asia o un pagamento verso la Turchia o l'America Latina, si deve ancora scegliere tra un bonifico Swift, un provider specializzato con conti locali o un percorso con stablecoin. Ricevere i fondi dei clienti su un IBAN virtuale dedicato aiuta la riconciliazione lato euro, ma non cambia il canale di pagamento su cui il denaro arriva.
Quale canale di pagamento B2B è il più veloce e il più economico?#
Confrontati fianco a fianco, un'azienda europea ha cinque canali di pagamento tra cui scegliere. Le velocità indicate sono intervalli tipici tratti dalle fonti sopra, non garanzie.
| Canale | Velocità tipica | Costo principale | Orario di operatività | Ideale per |
|---|---|---|---|---|
| Bonifico Swift tramite banche corrispondenti | Stesso giorno fino a più giorni | Margine sul cambio, commissioni di banche intermediarie e beneficiarie | Giorni lavorativi, orari limite delle banche | Pagamenti di importo elevato in qualsiasi valuta |
| Bonifico SEPA | Entro il giorno lavorativo successivo | Commissione fissa contenuta | Giorni lavorativi | Pagamenti ordinari in EUR nell'area SEPA |
| SEPA Instant | Entro 10 secondi | Come un bonifico ordinario | 24/7, ogni giorno | Pagamenti urgenti in EUR nell'area SEPA |
| Provider specializzato con conti locali | Da pochi minuti a un giorno | Margine sul cambio, commissione della piattaforma | Dipende dai sistemi di pagamento locali | Pagamenti frequenti nelle principali valute |
| Regolamento con stablecoin autorizzate | Trasferimento on-chain a qualsiasi ora, più conversione a ciascuna estremità | Spread di conversione a ciascuna estremità, commissione di rete | 24/7 on-chain; la tratta in EUR dipende dal bonifico bancario | Corridoi extra-SEPA, fine settimana, fornitori in USD |
Quando il regolamento in stablecoin aiuta i pagamenti B2B transfrontalieri?#
Oltre alla tabella dei corridoi, un canale in stablecoin autorizzato è utile in quattro situazioni:
- Un'azienda di software incassa dai clienti in mercati con pochi collegamenti tra banche corrispondenti. Il trasferimento evita la catena degli intermediari.
- Un pagamento non può aspettare lunedì. Se il tratto in euro passa da SEPA Instant, il denaro può arrivare su un IBAN anche di domenica.
- Un fornitore fattura in USD e voi non avete un conto in dollari. Pagare in USDC evita di aprirne e finanziarne uno all'estero.
- Un PSP effettua pagamenti in più Paesi. Può spostare liquidità tra i partner senza mantenere saldi prefinanziati inattivi in ciascuno di essi.
Nell'UE, le opzioni più liquide conformi al MiCA sono USDC e EURC; altri token di moneta elettronica includono EURCV di SG-Forge. Circle Internet Financial Europe SAS ha ricevuto una licenza di istituto di moneta elettronica dall'ACPR francese il 1° luglio 2024 ed emette entrambi i token ai sensi del MiCA, il regolamento UE sui mercati delle cripto-attività. Secondo i dati di mercato di DeFiLlama (7 ottobre 2026), l'offerta di USDC si attestava a circa 73,8 miliardi di USD, mentre tutte le stablecoin in euro insieme ammontavano a circa 0,83 miliardi di EUR, di cui EURC circa 0,48 miliardi di EUR. Le stablecoin in euro restano piccole. Questo conta se avete bisogno di liquidità profonda per convertire importi elevati.
Il modello funziona solo se un soggetto autorizzato effettua la conversione e detiene i fondi. La vostra azienda invia o riceve euro; un prestatore di servizi per le cripto-attività (CASP) autorizzato nell'UE li converte e gestisce il trasferimento. Descriviamo la configurazione per i flussi con fornitori e clienti nella nostra guida ai pagamenti B2B in cripto. Lato ricezione, un gateway di pagamento da cripto a valuta tradizionale converte le stablecoin in arrivo e versa gli euro sul vostro conto.
Quando le stablecoin non aiutano, e cosa dicono le norme UE?#
Rischi da tenere presenti
- USDT non può essere scambiato dai prestatori autorizzati nell'UE; usate token conformi al MiCA come USDC o EURC.
- Nelle valute esotiche il tasso di cambio applicato all'estremità di erogazione può annullare il vantaggio di prezzo; il guadagno affidabile è la velocità.
- Il beneficiario ha bisogno di un prestatore locale autorizzato per ricevere la valuta locale; senza di esso il problema ricade sul vostro fornitore.
- Ogni corridoio richiede una verifica legale locale prima di instradare volumi reali.
Le stablecoin non sono un SEPA più economico: tra due conti in euro, due conversioni aggiungono solo costi. Ogni conversione comporta uno spread, e nell'UE non esiste un parametro indipendente per questo costo, quindi confrontate le offerte sui vostri importi reali. Anche il vostro fornitore ha bisogno di un prestatore regolamentato nel proprio Paese che converta stablecoin. Senza di esso, avete solo spostato il problema dalla sua parte.
Poi ci sono le norme UE:
- Dopo la comunicazione di ESMA del 17 gennaio 2025, i CASP autorizzati nell'UE hanno smesso di offrire servizi di cambio in stablecoin non conformi al MiCA, il che in pratica significava USDT. La custodia e il trasferimento possono proseguire, ma un'azienda che vuole incassare in euro non dovrebbe contare su USDT.
- L'articolo 23 del MiCA, applicato ai token di moneta elettronica non in euro dall'articolo 58, paragrafo 3, impone all'emittente di cessare l'emissione se l'uso del token come mezzo di scambio in un'area valutaria supera 1 milione di transazioni e 200 milioni di EUR al giorno.
- Dal 30 dicembre 2024, il regolamento (UE) 2023/1113 impone ai CASP di trasmettere le informazioni su ordinante e beneficiario con ogni trasferimento di cripto-attività, senza importo minimo.
- Secondo la lettera di non azione dell'EBA del giugno 2025, un CASP che trasferisce o detiene token di moneta elettronica per conto dei clienti come servizio di pagamento necessita anche di una licenza di pagamento o di moneta elettronica, oppure di una partnership con un prestatore di servizi di pagamento autorizzato; il periodo transitorio è durato fino al 1° marzo 2026.
Le stablecoin comportano anche rischi propri. La Revisione della stabilità finanziaria della BCE di novembre 2025 avverte che la «principale vulnerabilità di una stablecoin è che gli investitori perdano fiducia nella possibilità di essere rimborsati alla pari».
La direttrice esecutiva di ESMA, Natasha Cazenave, ha dichiarato al Parlamento europeo nell'aprile 2025, ripetendo un precedente avvertimento di ESMA, che «nonostante il MiCA, non esisterà nulla di simile a una cripto-attività sicura». Per un team di tesoreria, questo significa tenere i saldi in stablecoin per periodi brevi e convertire in euro al ricevimento, salvo che vi sia un motivo per trattenerli.
Serve una licenza per i pagamenti transfrontalieri?#
No, se pagate i vostri acquisti o incassate le vostre vendite. La licenza spetta a chi movimenta denaro altrui. Ai sensi della direttiva UE sui servizi di pagamento (PSD2, articolo 37), solo i prestatori di servizi di pagamento autorizzati possono offrire servizi di pagamento. Ai sensi del MiCA, articolo 59, solo un CASP autorizzato, oppure una banca o un altro intermediario finanziario autorizzato a farlo ai sensi dell'articolo 60, può scambiare o trasferire cripto-attività per conto dei clienti.
In pratica:
- Un'azienda che paga i propri fornitori o incassa dai propri clienti usa una banca o un prestatore autorizzato. Non ha bisogno di una licenza propria.
- Un PSP, un marketplace o una piattaforma che incassa o paga per conto di altre imprese necessita di una licenza di pagamento o di moneta elettronica, oppure deve operare nell'ambito di un partner autorizzato.
- Un'impresa che scambia o invia stablecoin per conto dei clienti necessita dell'autorizzazione MiCA come CASP. Se gestisce token di moneta elettronica come servizio di pagamento, necessita anche di una licenza di pagamento o di un partner di pagamento autorizzato, come spiega la posizione EBA sopra.
- Quando un prestatore offre una «API di pagamento transfrontaliero», chiedete per conto di quale licenza si muove il denaro e verificate tale licenza nel registro nazionale o nel registro ESMA.
Come scegliere una configurazione per i flussi di pagamento della vostra azienda?#
Partite dal vostro elenco di pagamenti B2B transfrontalieri, non dalla tecnologia. Ordinate gli ultimi dodici mesi di pagamenti a fornitori e clienti per corridoio, valuta e urgenza, poi abbinate ogni gruppo a un canale di pagamento:
- Pagamenti in EUR all'interno di SEPA: SEPA Instant, quando la vostra banca o il vostro prestatore lo supporta.
- Pagamenti di importo elevato nelle principali valute: Swift o un prestatore specializzato, con il tasso di cambio indicato separatamente dalla commissione.
- Pagamenti frequenti in USD, o corridoi contrassegnati «Funziona» nella tabella sopra: testate un canale in stablecoin autorizzato su un corridoio, con euro in entrata e in uscita.
Per ogni prestatore, chiedete il costo complessivo su un importo reale, i tempi di consegna previsti, come tracciare il pagamento e, per i canali in stablecoin, i numeri di licenza nel registro ESMA e la licenza di pagamento del prestatore. Io affiancherei il canale in stablecoin a quello bancario esistente per un trimestre prima di spostare volumi. I numeri dei vostri corridoi vi diranno più di qualsiasi media.
Se i vostri clienti all'estero vogliono pagare in USDC o altre stablecoin e voi volete euro sul vostro conto, ItisPay fornisce API, fatturazione e riconciliazione. Licenze, KYC e regolamento sul vostro IBAN passano dal nostro partner autorizzato nell'UE come CASP + istituto di pagamento, e l'onboarding, dal KYB alla prima transazione, può essere completato in meno di una settimana.
Questo articolo ha finalità puramente informative e non costituisce consulenza legale o normativa.

