Un gateway di pagamento per il forex è il primo punto in cui il denaro dei clienti di un broker viene toccato. Nell'UE le regole su dove tale denaro deve finire sono più severe di quelle su come viene raccolto. La maggior parte delle guide sui gateway salta questa parte. È la parte che un'autorità di vigilanza controlla.
Scegliere un gateway di pagamento per i broker forex significa partire dal seguire il denaro dal deposito al prelievo. Di seguito: dove un gateway può regolare i fondi dei clienti, perché i circuiti delle carte considerano i broker ad alto rischio, come dovrebbero funzionare i prelievi e cosa cambia quando i clienti depositano stablecoin. Ogni regola è ricondotta alla legge, al regolatore o al circuito di carte che l'ha stabilita.
In breve
- I fondi dei clienti devono finire su un conto cliente separato presso una banca o un fondo comune monetario qualificato (Direttiva delegata (UE) 2017/593, art. 4). Un conto commerciale di un gateway è solo un canale di transito e, a Cipro, il denaro deve essere trasferito sul conto cliente immediatamente dopo il regolamento (Circolare C418 di CySEC, novembre 2020).
- Visa classifica il codice MCC 6211 come «High Integrity Risk Financial Trading Platforms» nel suo Merchant Data Standards Manual (ottobre 2026), quindi un broker che si affida solo alle carte è fragile.
- I bonifici SEPA istantanei arrivano entro 10 secondi e, presso le banche dell'area euro dal 9 ottobre 2025, includono una verifica gratuita del nome del beneficiario, il che li rende un canale solido per i prelievi.
- Scegliete un gateway in base a dove regola i fondi, a come restituisce i fondi alla fonte e a come riconcilia ogni giorno, non in base al numero di metodi di pagamento elencati.
Cosa fa un gateway di pagamento per il forex per un broker?#
Un gateway di pagamento per il forex accetta i depositi dei clienti tramite carta, bonifico bancario, e-wallet o cripto, esegue i prelievi e registra ogni movimento nel back office del broker e nella sua piattaforma di trading. La differenza rispetto all'e-commerce sta nella titolarità. Il fatturato di un negozio appartiene al negozio. I depositi di un broker appartengono ai suoi clienti.
MiFID II, la normativa UE per le imprese di investimento, enuncia chiaramente questo dovere all'art. 16(9): un'impresa che detiene fondi dei clienti deve «adottare disposizioni adeguate per salvaguardare i diritti dei clienti e, salvo il caso degli enti creditizi, impedire l'uso dei fondi dei clienti per conto proprio».
Questa sola frase cambia ciò che un broker deve chiedere al proprio gateway. Un gateway costruito per le vendite al dettaglio regola i fondi al netto delle commissioni su un unico conto operativo. Un broker ne ha bisogno di uno che regoli al lordo, sul conto giusto, con una registrazione che colleghi ogni euro a un cliente. La parte relativa alle carte, con riserve e limiti sui chargeback, si sovrappone a qualsiasi conto commerciale ad alto rischio. La parte relativa al denaro dei clienti è specifica per i broker.
Dove deve regolare il denaro dei clienti un gateway di pagamento per il forex?#
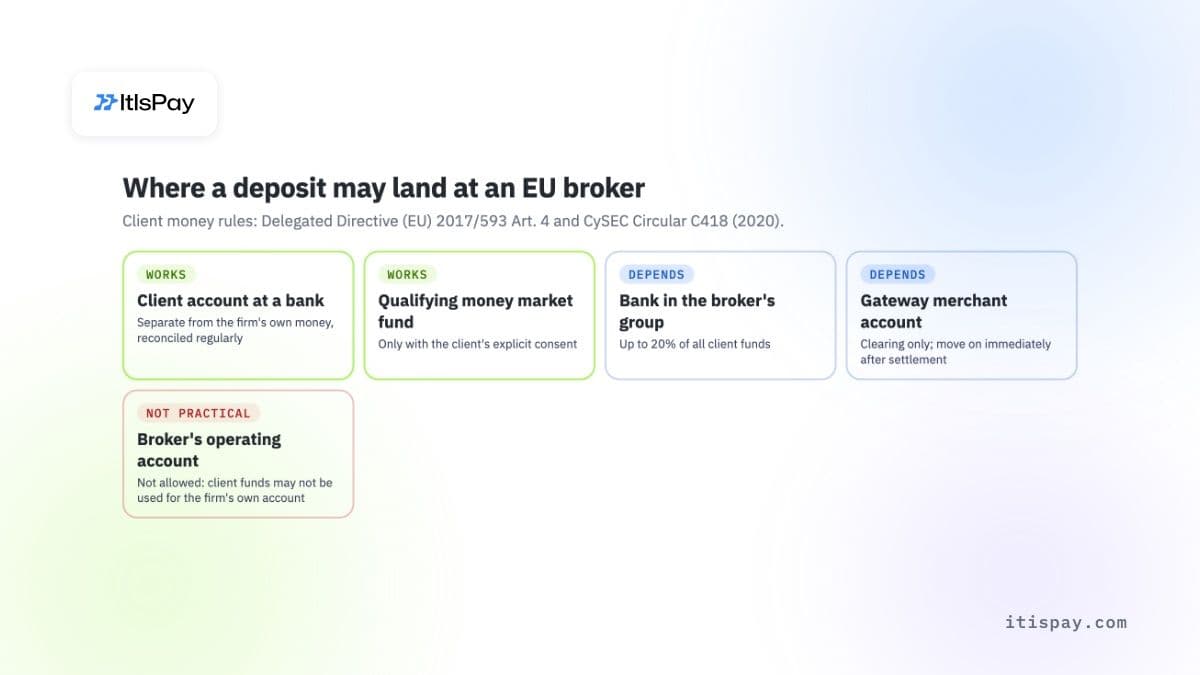
Il denaro dei clienti deve finire su un conto cliente presso una banca centrale, un ente creditizio autorizzato, una banca di un paese terzo o un fondo comune monetario qualificato. Un istituto di pagamento o un istituto di moneta elettronica non rientra in questo elenco. Il conto commerciale di un gateway può gestire il denaro ai fini della compensazione, ma è una tappa intermedia, non un luogo in cui conservarlo.
Cosa richiede la normativa UE#
La Direttiva delegata (UE) 2017/593 della Commissione ne definisce i dettagli. L'art. 4(1) stabilisce che un'impresa deve collocare «tempestivamente» i fondi dei clienti presso uno dei quattro tipi di istituto sopra indicati. Gli istituti di pagamento e di moneta elettronica non sono tra questi; questa è la nostra interpretazione dell'elenco, dato che la direttiva non li menziona per nome. L'art. 2(1) aggiunge che i fondi dei clienti devono trovarsi su conti identificati separatamente dal denaro proprio dell'impresa, con riconciliazioni regolari con i terzi che li detengono.
L'art. 4(3) limita l'esposizione di gruppo: i fondi depositati presso una banca appartenente al gruppo del broker non possono superare il 20% di tutti i fondi dei clienti, a meno che l'impresa non dimostri che il limite non è proporzionato per un saldo ridotto.
Cosa aggiunge la CySEC per i conti commerciali#
Cipro ospita molti broker forex e CFD dell'UE, e il suo supervisore ha messo per iscritto la parte relativa ai gateway. La Circolare C418 di CySEC (27 novembre 2020) consente alle imprese di investimento cipriote di mantenere conti commerciali presso istituti di pagamento e di moneta elettronica per la compensazione dei pagamenti dei clienti in entrambe le direzioni. Le condizioni sono rigorose:
- i fondi dei clienti devono essere trasferiti sul conto cliente presso una banca idonea «immediatamente dopo la compensazione/regolamento delle operazioni di pagamento»;
- se il broker accredita un conto di trading prima che il deposito sia regolato, deve prima trasferire lo stesso importo dai propri fondi sul conto cliente;
- se il prestatore di servizi di pagamento detiene una riserva rotativa, il broker integra il conto cliente con denaro proprio per lo stesso importo;
- il prestatore deve essere regolamentato in uno Stato membro dell'UE o in un paese terzo equivalente, e ai broker si chiede di elencare i propri prestatori sul sito web.
La circolare chiude anche una scorciatoia comune: «I conti commerciali devono essere utilizzati solo ed esclusivamente dalle CIF.» Un broker non può concedere il proprio conto commerciale a un affiliato o a un partner introduttore. Nel Regno Unito, la FCA arriva a un risultato simile tramite CASS 7.13, che si aspetta che il denaro dei clienti venga versato direttamente su un conto bancario del cliente.
Per chi acquista un gateway questo si traduce in una domanda di verifica: il giorno in cui un cliente deposita 1.000 EUR, a nome di chi è il conto su cui arrivano questi 1.000 EUR, e con quale rapidità passano sul conto cliente?
Perché i circuiti di carte considerano i broker forex ad alto rischio?#
I circuiti di carte classificano i broker in base al codice categoria esercente (MCC), e i codici per le piattaforme di trading rientrano nei gruppi a rischio più elevato. Il Merchant Data Standards Manual di Visa (ottobre 2026) elenca l'MCC 6211 come «High Integrity Risk Financial Trading Platforms» quando la carta non è presente. Ai sensi del distinto Integrity Risk Program di Visa, gli acquirer devono registrare tali esercenti prima di avviarne l'onboarding.
Lo stesso manuale colloca gli exchange di criptovalute e le piattaforme di on-ramp sotto gli MCC 6051 e 6012. Richiede che un esercente che vende quasi-contanti (quasi-cash) utilizzi uno di questi codici, anche quando non è la sua attività principale. Un broker che consente ai clienti di ricaricare il conto con criptovalute acquistate con carta può ritrovarsi con due codici ad alto rischio contemporaneamente.
In pratica, per un broker le carte comportano due rischi. Gli emittenti tendono a rifiutare più spesso sui codici delle piattaforme di trading, quindi cala il tasso di successo dei depositi. E i clienti che perdono denaro a volte contestano il deposito come pagamento non autorizzato, il che fa salire i tassi di contestazione e le riserve richieste. I broker di solito rispondono con più acquirer e con l'orchestrazione dei pagamenti per instradare ogni carta verso il provider più probabile ad approvarla. L'instradamento aumenta i tassi di approvazione, ma il rischio di contestazione resta legato alla carta.
Come dovrebbero funzionare i prelievi dei broker forex?#
I prelievi dovrebbero tornare sul conto o sulla carta da cui proviene il denaro, intestati al cliente, e i profitti superiori al deposito dovrebbero andare su un conto bancario verificato intestato allo stesso cliente. Questa regola del «ritorno alla fonte» è una prassi di settore e una difesa antiriciclaggio (AML), non un singolo articolo del diritto dell'UE, quindi il gateway deve costruirla con eccezioni chiare.
La base giuridica è più ampia. Il nuovo regolamento UE antiriciclaggio (UE) 2024/1624, che si applica dal 10 luglio 2027, impone ai soggetti obbligati, incluse le imprese di investimento, di ottenere, ove necessario, informazioni sulla fonte e sulla destinazione dei fondi del cliente. Le ispezioni AML della CySEC, riassunte da uno studio legale cipriota nel 2018, indicavano come buona prassi la restituzione dei fondi sullo stesso conto da cui provenivano, intestato al cliente.
I casi difficili determinano se i prelievi scorrono senza intoppi:
- Profitto superiore al deposito: un rimborso su carta non può superare quanto pagato, quindi il gateway rimborsa fino all'importo del deposito e invia il resto tramite bonifico bancario o, dove la carta lo supporta, come pagamento in uscita su carta.
- Carta scaduta o chiusa: il rimborso non va a buon fine e il gateway ha bisogno di un'alternativa su un conto bancario verificato intestato allo stesso cliente.
- Più metodi di deposito: i prelievi vengono ripartiti pro rata tra le fonti, oppure restituiti nell'ordine in cui sono arrivati i depositi, e la regola deve essere messa per iscritto.
- Depositi in criptovalute: i fondi tornano a un indirizzo controllato dal cliente, con i dati della travel rule allegati.
I bonifici SEPA Instant semplificano la parte bancaria. Ai sensi del Regolamento (UE) 2024/886, le banche dell'area dell'euro dovevano ricevere i bonifici istantanei dal 9 gennaio 2025 e inviarli dal 9 ottobre 2025; gli istituti di pagamento e gli istituti di moneta elettronica hanno tempo fino al 9 aprile 2027. I fondi devono arrivare al beneficiario entro 10 secondi, e i bonifici istantanei non possono costare più di quelli standard. Dal 9 ottobre 2025 le banche dell'area dell'euro devono inoltre verificare gratuitamente se il nome del beneficiario corrisponde all'IBAN e avvisare l'ordinante in caso contrario. Per un broker si tratta di un utile controllo del nome sui pagamenti in uscita, anche se un'impresa che ne invia in blocco potrebbe disattivarlo.
Quali metodi di pagamento dovrebbe offrire un broker forex?#
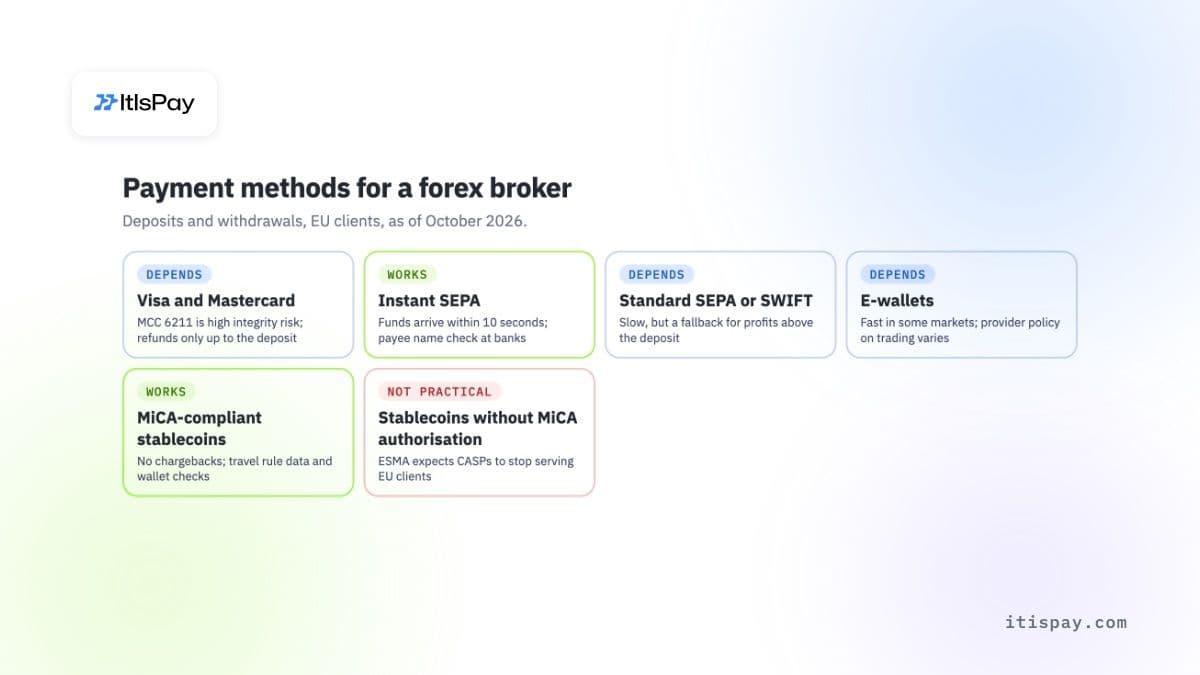
Offrite le carte per la massima diffusione, SEPA Instant per i clienti in euro e per i prelievi, e stablecoin conformi a MiCA per i clienti che già detengono criptovalute. Ogni canale fallisce in modo diverso, quindi un broker che dipende da uno solo di essi è esposto quando quello si interrompe.
| Metodo | Depositi | Prelievi | Rischio principale | Verdetto |
|---|---|---|---|---|
| Visa e Mastercard | Istantanei, familiari ai clienti | Rimborso solo fino al deposito | MCC ad alto rischio, contestazioni, riserve | Dipende |
| SEPA Instant | Entro 10 secondi, solo in euro | Rapidi, con verifica del nome del beneficiario | Solo banche dell'area dell'euro | Funziona |
| SEPA standard o Swift | Lenti, uno o più giorni | Alternativa per i profitti | Velocità, commissioni su Swift | Dipende |
| E-wallet | Rapidi in alcuni mercati | Ritorno allo stesso portafoglio | Politica del provider sul trading | Dipende |
| Stablecoin conformi a MiCA (USDC, EURC) | Minuti, nessun chargeback | Ritorno a un indirizzo verificato | Travel rule, controlli sui wallet | Funziona |
| Stablecoin senza autorizzazione MiCA | Possibili offshore | Difficili da supportare nell'UE | ESMA si attende la cessazione dei servizi | No |
Le stablecoin funzionano per un broker solo se qualcuno le converte in euro e le accredita sul conto giusto. Un gateway di pagamento da crypto a fiat esegue questa conversione, ma le regole sul denaro dei clienti descritte nella sezione precedente si applicano comunque agli euro che eroga.
Un broker forex può accettare depositi in cripto-attività ai sensi del MiCA?#
Sì, attraverso una di due strade. Il broker notifica la propria autorità di vigilanza e offre lui stesso il servizio cripto in base alla sua autorizzazione MiFID, oppure un prestatore di servizi per le cripto-attività (CASP) autorizzato riceve le cripto-attività, le converte e paga il broker in euro. Non è consentito prestare servizi per le cripto-attività nell'UE senza seguire una delle due strade.
Il MiCA, Regolamento (UE) 2023/1114, art. 59, riserva i servizi per le cripto-attività ai CASP autorizzati e a determinate imprese già regolamentate. L'art. 60, paragrafo 3, consente a un'impresa di investimento di offrire i servizi cripto che corrispondono ai suoi permessi MiFID, come la custodia o lo scambio di cripto-attività con fondi, previa notifica alla propria autorità di vigilanza d'origine con almeno 40 giorni lavorativi di anticipo. Tutto ciò che va oltre richiede una licenza MiCA CASP completa. Il periodo transitorio per le imprese che operavano prima del MiCA è terminato al più tardi il 1° luglio 2026.
Dopo il deposito si applicano altre due regole:
- La travel rule. Il regolamento sul trasferimento di fondi (UE) 2023/1113 si applica dal 30 dicembre 2024. I trasferimenti di cripto-attività devono riportare i dati dell'ordinante e del beneficiario. Per i trasferimenti superiori a 1.000 € da un wallet self-hosted (portafoglio auto-ospitato), il CASP ricevente deve verificare se il cliente possiede o controlla tale indirizzo.
- La scelta della stablecoin. Nel gennaio 2025 l'ESMA ha chiesto ai CASP di limitare i servizi per le stablecoin non conformi al MiCA. L'8 ottobre 2026 è andata oltre, affermando che i CASP «dovrebbero cessare di fornire servizi relativi a stablecoin non conformi al MiCA ai clienti nell'Unione europea», con le esposizioni residue da liquidare entro tre mesi. Nel luglio 2024 Circle ha annunciato di essere autorizzata in Francia a emettere USDC ed EURC come token di moneta elettronica. Per qualsiasi altro token, controllare il registro MiCA provvisorio dell'ESMA prima di accettarlo.
Il Regno Unito è diverso. La FCA ha vietato la vendita di derivati su cripto-attività, inclusi i CFD, ai clienti al dettaglio dal 6 gennaio 2021. La cripto come metodo di deposito è una questione distinta dalla cripto come prodotto negoziato.
In quali casi un gateway di pagamento forex non aiuta?#
Dove un gateway non aiuta
- Non modifica le regole sui prodotti. I limiti dell'ESMA del 2018 per i clienti retail in CFD, ora regole nazionali, restano in vigore: leva di 30:1 sulle principali coppie di valute, chiusura delle posizioni (close-out) al raggiungimento del margine del 50%, protezione dal saldo negativo e un avviso di rischio.
- Non rende legale la vendita transfrontaliera. Nel luglio 2019 l'ESMA ha affermato che le imprese extra-UE possono servire clienti UE solo su iniziativa esclusiva del cliente.
- Non copre i derivati cripto retail del Regno Unito, che la FCA ha vietato dal gennaio 2021.
- Non sostituisce i vostri obblighi KYC e AML in qualità di impresa di investimento, né un controllo sulle imprese clone che copiano il nome di un vero broker.
Come scegliere un gateway di pagamento forex: domande da porre#
Chiedete dove arrivano i fondi, come vengono instradati i prelievi e come appaiono i report. Le risposte mostrano rapidamente se un fornitore ha già lavorato con broker regolamentati.
| Domanda | Perché è importante | Buona risposta |
|---|---|---|
| Su quale conto viene regolato un deposito? | Regole sui fondi dei clienti | Conto cliente, oppure conto di transito i cui fondi vengono trasferiti subito dopo il regolamento |
| Il fornitore è regolamentato nell'UE? | CySEC C418 e due diligence | Licenza e autorità di vigilanza indicate per nome |
| Come vengono detenute e svincolate le riserve? | Siete voi a integrare il conto cliente | Condizioni scritte e un calendario di svincolo |
| È previsto il ritorno alla fonte (return to source)? | Difesa AML e contestazioni | Regole per profitti, carte scadute e più metodi |
| Si può riconciliare ogni giorno lavorativo? | CySEC prevede controlli giornalieri | Report per transazione con ID cliente |
| Le cripto includono i dati della travel rule? | Regolamento sul trasferimento di fondi | Dati dell'ordinante e controlli sui wallet oltre 1.000 € |
| I pagamenti in uscita sono verificati rispetto al nome del beneficiario? | Rischio di conto errato e di frode | SEPA istantaneo con verifica del beneficiario |
Cipro considera la riconciliazione giornaliera la norma: C418 si aspetta che le imprese che effettuano transazioni ogni giorno riconcilino i saldi bancari dei clienti ogni giorno lavorativo e che eventuali differenze siano disallineamenti temporanei risolti entro pochi giorni. Un gateway di pagamento forex che invia un unico regolamento netto a settimana rende questo lavoro molto più difficile; una buona elaborazione dei pagamenti forex vi fornisce una riga per ogni deposito del cliente.
Se gli acquirer di carte continuano a rifiutare o bloccare i pagamenti, le stablecoin sono un canale di pagamento senza chargeback. ItisPay fornisce l'API, la fatturazione e la riconciliazione: accettate USDC, BTC e altri asset e regolate in EUR su un IBAN, da cui spostate il denaro dei clienti sul vostro conto bancario dei clienti (conto cliente), con la licenza, il KYC e il regolamento gestiti dal nostro partner autorizzato nell'UE come prestatore di servizi per le cripto-attività (CASP) e istituto di pagamento. Lavoriamo con commercianti ad alto rischio; ogni attività viene esaminata singolarmente e l'onboarding dipende dall'approvazione dei nostri partner autorizzati. Non accettiamo armi, contenuti per adulti o nutraceutici.
Questo articolo ha scopo esclusivamente informativo e non costituisce consulenza legale o regolamentare.