

In sintesi
- Dal 1 aprile 2026 Visa segnala un merchant UE non appena le segnalazioni di frode e le contestazioni raggiungono l'1,5% delle vendite card-not-present e almeno 1.500 casi al mese.
- Il programma di Mastercard scatta intorno a 100 chargeback e all'1,5%, e divide i chargeback di questo mese per le vendite del mese precedente.
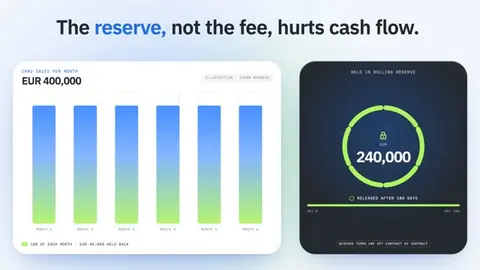
- A pesare sulla liquidità è la riserva, non la commissione: una riserva rolling del 10% trattenuta per 180 giorni su 400.000 EUR al mese immobilizza 240.000 EUR.
- Le stablecoin regolate in EUR tramite un provider autorizzato offrono una seconda strada senza chargeback, ma non sostituiscono le carte per ogni cliente.
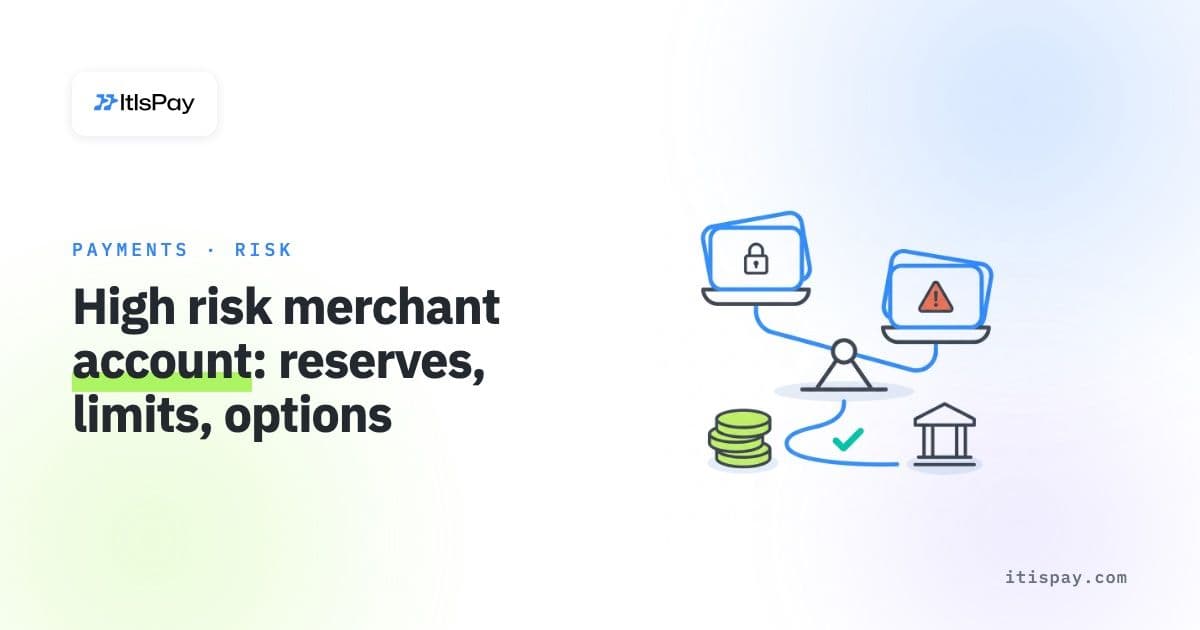
Il tuo acquirer ti valuta su un unico numero che controlla ogni mese: quante delle tue operazioni con carta tornano indietro come segnalazioni di frode o contestazioni. Un merchant account high risk è l'accordo che una banca o un processor offre quando prevede che questo numero sarà alto, e ne prezza il rischio con riserve, commissioni e limiti più stretti.
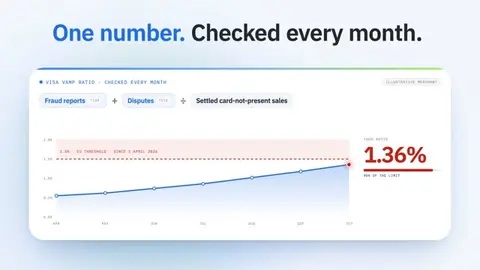
Dal 1 aprile 2026 Visa segnala un merchant in UE, USA, Canada e Asia-Pacifico non appena frodi e contestazioni raggiungono l'1,5% delle vendite card-not-present e almeno 1.500 casi al mese. Secondo le guide pubblicate dagli acquirer, il programma di Mastercard scatta intorno a 100 chargeback e all'1,5%. Questa guida spiega perché le banche rifiutano o limitano le attività ad alto rischio, come funzionano queste soglie, quanto costano le riserve in termini di liquidità, come scegliere un provider e perché i pagamenti in stablecoin regolati in EUR tramite un provider autorizzato sono diventati una seconda strada per i merchant la cui elaborazione con carte è sotto pressione.
Cosa rende un'attività un merchant ad alto rischio?#
Un merchant ad alto rischio è un'attività che banche e circuiti di carte prevedono produrrà più chargeback, frodi o problemi normativi della media. L'etichetta è statistica, non morale. Un'azienda autorizzata e redditizia può essere ad alto rischio semplicemente per ciò che vende, per come fattura o per dove si trovano i suoi clienti. Gli acquirer costruiscono questi giudizi su anni di dati transazionali di tutto il loro portafoglio, quindi un singolo merchant con uno storico pulito può comunque ereditare la reputazione del proprio settore. I fattori scatenanti più comuni sono il settore (gioco d'azzardo, contenuti per adulti, crypto, CBD e integratori, viaggi e biglietteria), il modello di vendita (card-not-present, abbonamenti, prove gratuite che si convertono in piani a pagamento, consegna settimane dopo il pagamento), la base clienti (carte estere, più regioni contemporaneamente) e lo storico (un precedente problema di chargeback, un conto precedente chiuso, una rapida crescita senza un track record). Mastercard inserisce parte di questo elenco nelle proprie regole. Le sue Security Rules and Procedures (edizione del 4 agosto 2026) obbligano gli acquirer a registrare i «merchant specializzati» tramite codice di categoria prima di elaborare per loro.
Queste categorie includono i contenuti per adulti senza presenza fisica (MCC 5967 e 7841), il gioco d'azzardo senza presenza fisica (7801, 7802, 7995), i merchant di criptovalute (6051), i titoli ad alto rischio (6211) e i merchant di negative option billing che vendono prodotti fisici in abbonamento (5968). Se la tua attività rientra in uno di questi codici, il tuo acquirer prevede per te documentazione aggiuntiva e un monitoraggio extra già prima del primo pagamento.
Perché le banche rifiutano i merchant account high risk?#
Le banche rifiutano le attività ad alto rischio perché è l'acquirer, non il merchant, a rispondere a Visa e Mastercard di ciò che va storto. Quando un titolare vince una contestazione, il denaro torna indietro dall'acquirer, che poi cerca di recuperarlo da te. Se hai chiuso o sei rimasto senza liquidità, la perdita resta alla banca. Ogni circuito osserva anche l'intero portafoglio dell'acquirer. Nell'ambito dell'Acquirer Monitoring Program di Visa, un acquirer è «Above Standard» quando il suo rapporto frodi-contestazioni raggiunge lo 0,5% ed «Excessive» allo 0,7%, secondo la scheda informativa 2025 di Visa. Pochi merchant problematici possono spingere un acquirer di medie dimensioni oltre quella soglia e attirare l'attenzione del circuito su tutto ciò che elabora. La scheda informativa di Visa lo dice chiaramente: «Le entità individuate come superiori alle soglie del programma sono tenute ad attuare misure di controllo per la mitigazione del rischio.» Quindi la scelta dell'acquirer raramente è tra accettarti e rifiutarti. È tra accettarti a condizioni che coprano la sua esposizione e non accettarti affatto.
Anche l'approvazione è diventata più difficile. I circuiti di carte obbligano gli acquirer a registrare i merchant di categorie specializzate, come gioco d'azzardo e crypto, prima di elaborare per loro; quindi una banca che vuole aggiungere questi merchant affronta una verifica extra e un monitoraggio extra sull'intero portafoglio.
Quali sono i limiti di chargeback di Visa VAMP e Mastercard ECP nel 2026?#
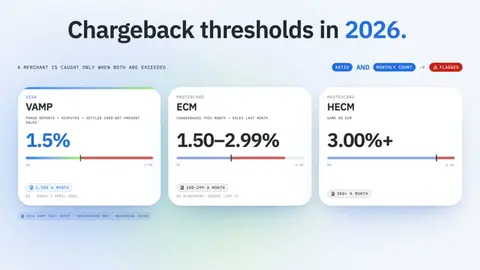
Visa e Mastercard gestiscono ciascuna un programma di monitoraggio con un rapporto e un numero minimo, e un merchant viene segnalato solo quando entrambi vengono superati. Il programma di Visa è il VAMP, Visa Acquirer Monitoring Program. Nel 2025 ha sostituito i due programmi separati Visa Dispute Monitoring Program (VDMP) e Visa Fraud Monitoring Program (VFMP), quindi le guide che citano ancora un limite VDMP dello 0,9% descrivono un programma che non esiste più. Il programma di Mastercard è l'Excessive Chargeback Program (ECP), con due livelli: Excessive Chargeback Merchant (ECM) e High Excessive Chargeback Merchant (HECM). I due circuiti contano cose diverse. Visa aggiunge alle contestazioni le segnalazioni di frode degli emittenti; Mastercard conta solo i chargeback e divide i chargeback di questo mese per le vendite del mese precedente. Una volta segnalato un merchant, il circuito si aspetta che l'acquirer intervenga, e l'acquirer trasferisce la pressione su di te: un piano di rimedio, una riserva più alta, limiti più bassi o un conto chiuso.
Visa VAMP#
Secondo la scheda informativa sull'Acquirer Monitoring Program di Visa, il rapporto VAMP è il numero di segnalazioni di frode (TC40) più le contestazioni (TC15), diviso per il numero di transazioni card-not-present regolate. Sono escluse le contestazioni risolte tramite strumenti pre-dispute e i casi di frode che rientrano in Compelling Evidence 3.0. Un merchant è «Excessive» al 2,2% e con almeno 1.500 segnalazioni di frode e contestazioni al mese; dal 1 aprile 2026 il rapporto scende all'1,5% in Asia-Pacifico, Canada, UE e USA. L'America Latina usava già l'1,5%. Nella regione CEMEA il limite resta al 2,2% con una soglia numerica più bassa di 150 casi e almeno 75.000 USD.
Una segnalazione di frode conta anche quando il titolare non apre mai una contestazione. Rimborsare un ordine sospetto non rimuove dal tuo rapporto la segnalazione di frode dell'emittente.
Mastercard ECP#
Mastercard definisce il rapporto in punti base: i chargeback ricevuti in un mese di calendario divisi per le transazioni Mastercard del merchant nel mese precedente, moltiplicati per 10.000. I limiti esatti sono nel manuale delle regole di Mastercard; le guide pubblicate dagli acquirer, ad esempio quella di Braintree, li indicano come da 100 a 299 chargeback con un rapporto dall'1,50% al 2,99% per ECM, e 300 o più chargeback con un rapporto pari o superiore al 3,00% per HECM. Per uscire dal programma, un merchant deve restare sotto le soglie ECM per tre mesi consecutivi. Poiché il divisore è il fatturato del mese precedente, un mese fiacco dopo uno pieno fa salire il rapporto anche se le contestazioni restano stabili. Dopo sei mesi nel programma, Mastercard può richiedere che l'acquirer si sottoponga a una verifica formale del rischio, secondo le Mastercard Security Rules and Procedures.
Momenti chiave
| Programma | Cosa si conta | Soglia esercente (UE) | Numero minimo | Come si esce |
|---|---|---|---|---|
| Visa VAMP | Segnalazioni di frode + contestazioni ÷ vendite card-not-present regolate | 1,5% (dal 1 aprile 2026) | 1.500 al mese | Rapporto di nuovo sotto la soglia |
| Mastercard ECM | Chargeback del mese ÷ vendite del mese precedente | 1,50% - 2,99% | Da 100 a 299 al mese | Secondo le regole Mastercard |
| Mastercard HECM | Come ECM | 3,00% o più | 300 o più al mese | Secondo le regole Mastercard |
L'elenco MATCH#
La conseguenza più grave è l'inserimento nell'elenco MATCH. MATCH è l'elenco Mastercard degli esercenti i cui acquirer hanno risolto il rapporto per motivi specifici, tra cui un numero eccessivo di chargeback. Gli altri acquirer consultano questo elenco prima di accettare qualsiasi esercente, quindi l'inserimento segue un'attività da una banca all'altra.
Quanto costa un conto merchant ad alto rischio?#
Un conto merchant ad alto rischio costa in genere di più in tre modi: commissioni di elaborazione più alte, una riserva che trattiene una parte del denaro e condizioni contrattuali più rigide. La riserva è quella che pesa maggiormente sulla liquidità. Con una riserva mobile (rolling reserve), l'acquirer trattiene una percentuale delle vendite con carta di ogni giornata e la rilascia dopo un periodo fisso, così c'è sempre un cuscinetto per coprire i chargeback se smetti di operare. Alcuni acquirer chiedono invece un deposito fisso anticipato o trattengono le prime settimane di accredito. Le percentuali di riserva e i periodi di trattenuta sono definiti contratto per contratto; nessuna regola dei circuiti li fissa. Anche la valutazione del rischio (underwriting) è più lenta e approfondita rispetto a un conto standard: bisogna aspettarsi di presentare documenti societari, titolari effettivi, storico delle elaborazioni, politiche di rimborso e annullamento, condizioni del sito web, prova dell'evasione dell'ordine e, nei settori regolamentati, la licenza. Il conto spesso viene accompagnato da un limite mensile di volume che aumenta solo dopo un track record pulito.
Un esempio con cifre tonde ne mostra l'effetto. Un'attività in abbonamento elabora 400.000 EUR al mese di vendite con carta. Il contratto prevede una riserva mobile del 10% rilasciata dopo 180 giorni. Ogni mese vengono trattenuti 40.000 EUR e per sei mesi non torna nulla indietro. A quel punto l'acquirer trattiene 240.000 EUR dei tuoi ricavi. È capitale circolante che non puoi spendere in marketing o scorte, ed è il motivo per cui le condizioni della riserva contano quanto la commissione dichiarata quando confronti le offerte.
Un'attività ecommerce ad alto rischio può ottenere un conto merchant?#
Sì, ma di solito a condizioni da alto rischio anziché come conto standard. Un negozio online vende a distanza, senza carta presente (card-not-present), per definizione: è esattamente il traffico misurato dal rapporto VAMP di Visa. Per questo un'attività ecommerce in un settore rischioso come integratori, CBD, viaggi o abbonamenti viene valutata in base al rischio di contestazione fin dal primo giorno.
Ciò che migliora le probabilità sono le prove che un valutatore chiede comunque: una chiara politica di rimborso e annullamento sul sito, la prova dell'evasione dell'ordine come i numeri di tracciamento, un descrittore di addebito riconoscibile dai clienti nell'estratto conto e lo storico delle elaborazioni di un fornitore precedente. Abbonamenti e prove gratuite richiedono un consenso esplicito al momento del checkout e un modo semplice per annullare; Mastercard impone agli acquirer di registrare come esercenti con fatturazione a opzione negativa (negative option billing merchants, MCC 5968) quelli che vendono prodotti fisici in abbonamento. Aspettati un limite mensile di volume all'inizio, che cresce solo dopo un track record pulito.
Come si sceglie un fornitore di conto merchant ad alto rischio?#
Scegli un fornitore in base alla sua capacità di farti operare per anni, non in base alla commissione dichiarata. Nei settori ad alto rischio l'evento costoso è una chiusura improvvisa del conto o un accredito congelato; qualche decimo di punto percentuale di commissioni conta molto meno. Chiedi chi sia la banca acquirer effettiva: molte offerte ad alto rischio arrivano da rivenditori che ti collocano presso una banca che non controllano, e la propensione al rischio di quella banca decide se resti o no. Chiedi quanti esercenti del tuo settore la banca serve già, perché un acquirer senza esercenti di gioco o crypto può abbandonare l'intera categoria dopo un solo cattivo mese. Chiedi per iscritto tutte le condizioni della riserva, incluso come e quando viene rilasciata dopo la fine del contratto. Chiedi quali strumenti per la gestione delle contestazioni supporta il fornitore, dato che Visa esclude dal rapporto VAMP i casi risolti con soluzioni pre-contestazione. E chiedi il periodo di preavviso prima della risoluzione, oltre a cosa succede ai fondi trattenuti in quel momento.
Anche distribuire il rischio aiuta. Gli esercenti che usano più fornitori contemporaneamente spesso instradano il traffico tra loro tramite orchestrazione dei pagamenti tra più fornitori, così perdere un conto non ferma le vendite. Mantieni ciascun conto sano di per sé: i circuiti misurano i rapporti per ID esercente, e suddividere il traffico per nascondere un problema di contestazioni è esattamente ciò che acquirer e circuiti cercano.
Aggiungerei un test personale: chiedi al fornitore cosa ha fatto per l'ultimo esercente che ha superato la soglia VAMP. Una risposta specifica su piani di rimedio e strumenti per le contestazioni ti dice più di una presentazione commerciale.
Esiste un'alternativa a un conto merchant ad alto rischio?#
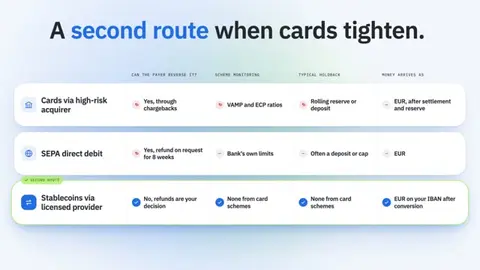
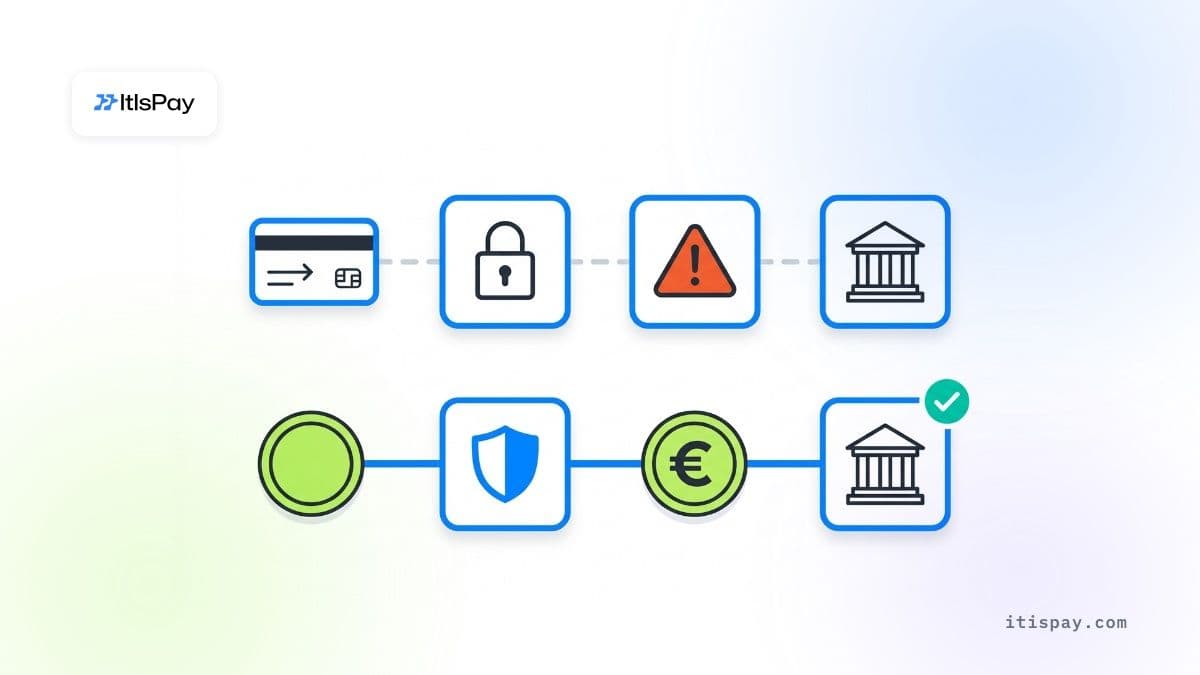
I pagamenti in stablecoin offrono alle attività ad alto rischio un canale di pagamento al di fuori dei circuiti delle carte, quindi non ci sono chargeback, né rapporti di monitoraggio dei circuiti, né riserva sulle carte. Un cliente invia USDC o un'altra stablecoin da un wallet o da un conto presso un exchange; un fornitore autorizzato la riceve, la converte e paga in euro sul tuo IBAN. Un trasferimento su blockchain non può essere annullato dalla banca del pagatore né da un circuito di carte. Se un cliente chiede un rimborso, sei tu a decidere se concederlo, come avverrebbe con un bonifico. Ciò rende il canale interessante per gli esercenti la cui elaborazione con carte è compressa dalle contestazioni: venditori di viaggi con lunghi tempi di consegna, attività in abbonamento, beni digitali. Non è un sostituto delle carte per ogni cliente. Molti acquirenti non detengono stablecoin, e la conversione al checkout sarà inferiore a quella di un pulsante carta. L'obiettivo realistico è un secondo canale che assorba una parte del volume, soprattutto dai clienti abituali e di importo più elevato, e che mantenga i ricavi in movimento quando un conto carte viene limitato o chiuso.
Anche gli altri metodi di pagamento che gli esercenti ad alto rischio provano non sono immuni da storni. Ai sensi della PSD2, articolo 77, il pagatore può chiedere il rimborso di un addebito diretto SEPA entro 8 settimane dall'addebito del denaro.
| Percorso | Il pagatore può annullarlo? | Monitoraggio dei circuiti | Trattenuta tipica | Il denaro arriva come |
|---|---|---|---|---|
| Carte tramite acquirer ad alto rischio | Sì, tramite chargeback | Rapporti VAMP ed ECP | Riserva mobile o deposito | EUR, dopo il regolamento e la riserva |
| Addebito diretto SEPA | Sì, rimborso su richiesta entro 8 settimane | Limiti propri della banca | Spesso un deposito o un tetto | EUR |
| Stablecoin tramite fornitore autorizzato | No, i rimborsi sono una tua decisione | Nessuno da parte dei circuiti di carte | Nessuno da parte dei circuiti di carte | EUR sul tuo IBAN dopo la conversione |
Verifica la licenza del fornitore. Ai sensi del MiCA, il regolamento UE sulle cripto-attività, nessuno può prestare servizi per le cripto-attività nell'Unione senza un'autorizzazione come prestatore di servizi per le cripto-attività (CASP), e il periodo transitorio per le imprese che operano secondo le norme nazionali è terminato il 1º luglio 2026 (articolo 143, paragrafo 3). In qualità di esercente, di norma non hai bisogno tu stesso di tale licenza; ce l'ha il fornitore che converte le stablecoin. Spieghiamo i controlli da effettuare nella nostra guida alla scelta di un gateway di pagamento da cripto a fiat.
Dove non aiuta
- Molti acquirenti non detengono stablecoin, quindi la conversione al checkout sarà inferiore a quella di un pulsante di pagamento con carta.
- Le stablecoin non modificano il tuo status normativo: un casinò online ha comunque bisogno della propria licenza per il gioco.
- Il fornitore autorizzato effettua una propria verifica KYB, quindi un'attività che ritiene troppo rischiosa può essere rifiutata anche lì.
Cosa fare se l'elaborazione delle carte è sotto pressione?#
Inizia dai numeri, poi aggiungi percorsi alternativi. Raccogli i report sulle frodi del mese scorso, le contestazioni e le vendite senza carta presente regolate per ciascun ID esercente, e calcola entrambi i rapporti: quello di Visa (frodi più contestazioni sulle vendite) e quello di Mastercard (chargeback di questo mese sulle vendite del mese precedente). Se uno dei due sale verso l'1,5%, agisci prima che lo facciano i circuiti: aggiungi strumenti di prevenzione pre-contestazione, descrittori di addebito più chiari e una disdetta più semplice. Leggi i termini della riserva e calcola quanta liquidità il tuo conto merchant ad alto rischio trattiene oggi. Poi decidi quali clienti potrebbero pagare in un altro modo e attiva il secondo canale prima di averne bisogno. Gli esercenti che aspettano l'arrivo della lettera di risoluzione di solito perdono settimane di ricavi mentre cercano un'alternativa. Se vuoi approfondire gli aspetti operativi del secondo canale, consulta la nostra guida su come accettare pagamenti in criptovalute in modo automatico.
Se vuoi accettare stablecoin e ricevere euro senza costruire tu stesso l'infrastruttura, ItisPay fornisce l'API, la fatturazione e la riconciliazione. L'autorizzazione, la verifica KYC e il regolamento sul tuo IBAN passano attraverso il nostro partner autorizzato nell'UE come CASP e istituto di pagamento, e l'onboarding, dalla verifica KYB alla prima transazione, può essere completato in meno di una settimana. Se il tuo modello di business sia idoneo viene deciso nella verifica KYB del partner.
Questo articolo ha solo scopo informativo e non costituisce consulenza legale o regolamentare.

