

En bref
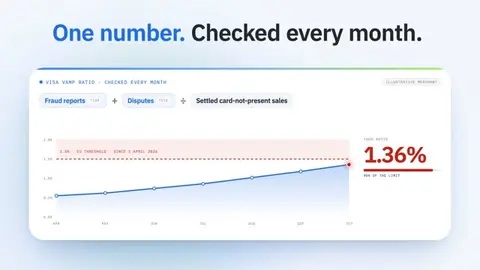
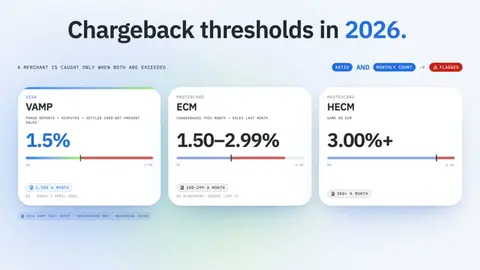
- Depuis le 1er avril 2026, Visa signale un commerçant de l'UE dès que les signalements de fraude et les litiges atteignent 1,5 % des ventes sans carte présente et au moins 1 500 cas par mois.
- Le programme de Mastercard commence à environ 100 rétrofacturations et 1,5 %, et il divise les rétrofacturations de ce mois par les ventes du mois précédent.
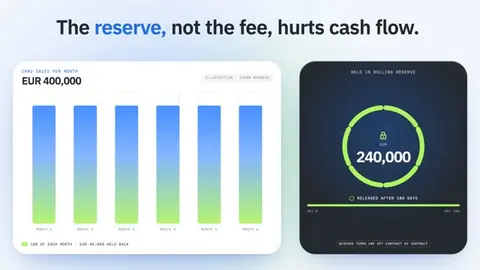
- C'est la réserve, et non les frais, qui pèse sur la trésorerie : une réserve glissante de 10 % conservée pendant 180 jours sur 400 000 EUR de ventes mensuelles immobilise 240 000 EUR.
- Les stablecoins réglés en EUR via un prestataire agréé ajoutent une seconde voie sans rétrofacturations, mais ils ne remplacent pas la carte pour tous les clients.
Votre acquéreur vous évalue sur un chiffre qu'il contrôle chaque mois : le nombre de vos paiements par carte qui reviennent sous forme de signalements de fraude ou de litiges. Un compte commerçant à haut risque est l'arrangement qu'une banque ou un processeur propose lorsqu'il s'attend à ce que ce chiffre soit élevé ; il facture alors le risque sous forme de réserves, de frais et de limites plus strictes.
Depuis le 1er avril 2026, Visa signale un commerçant dans l'UE, aux États-Unis, au Canada et en Asie-Pacifique dès que la fraude et les litiges atteignent 1,5 % des ventes sans carte présente et au moins 1 500 cas par mois. Selon les guides publiés par les acquéreurs, le programme de Mastercard commence à environ 100 rétrofacturations et 1,5 %. Ce guide explique pourquoi les banques refusent ou plafonnent les entreprises à haut risque, comment fonctionnent ces seuils, ce que coûtent les réserves en trésorerie, comment choisir un prestataire, et pourquoi les paiements en stablecoins réglés en EUR via un prestataire agréé sont devenus une seconde voie pour les commerçants dont le traitement par carte est sous pression.
Qu'est-ce qui fait d'un commerçant un commerçant à haut risque ?#
Un commerçant à haut risque est une entreprise que les banques et les systèmes de cartes s'attendent à voir générer davantage de rétrofacturations, de fraude ou de problèmes réglementaires que la moyenne. Ce qualificatif est statistique, non moral. Une entreprise agréée et rentable peut être à haut risque simplement à cause de ce qu'elle vend, de sa façon de facturer ou de l'endroit où se trouvent ses clients. Les acquéreurs fondent ces appréciations sur des années de données de transactions de leur portefeuille ; ainsi, un commerçant à l'historique irréprochable peut tout de même hériter de la réputation de son secteur. Les déclencheurs habituels sont le secteur d'activité (jeux d'argent, contenus pour adultes, cryptomonnaies, CBD et compléments alimentaires, voyages et billetterie), le modèle de vente (sans carte présente, abonnements, essais gratuits convertis en formules payantes, livraison plusieurs semaines après le paiement), la clientèle (cartes étrangères, plusieurs régions à la fois) et l'historique (un précédent problème de rétrofacturations, un compte antérieur clôturé, une forte croissance sans historique). Mastercard inscrit une partie de cette liste dans ses règles. Ses Security Rules and Procedures (édition du 4 août 2026) obligent les acquéreurs à enregistrer les « commerçants spécialisés » par code de catégorie avant de traiter pour eux.
Ces catégories comprennent les contenus pour adultes sans présence physique (MCC 5967 et 7841), les jeux d'argent sans présence physique (7801, 7802, 7995), les commerçants de cryptomonnaies (6051), les valeurs mobilières à haut risque (6211) et les commerçants en facturation à option négative qui vendent des produits physiques par abonnement (5968). Si votre activité relève de l'un de ces codes, votre acquéreur prévoit pour vous davantage de formalités et de surveillance avant le premier paiement.
Pourquoi les banques refusent-elles les comptes commerçants à haut risque ?#
Les banques refusent les entreprises à haut risque parce que c'est l'acquéreur, et non le commerçant, qui répond auprès de Visa et de Mastercard de ce qui tourne mal. Lorsqu'un porteur de carte gagne un litige, la somme revient de l'acquéreur, qui tente ensuite de la recouvrer auprès du commerçant. Si ce dernier a fermé ou n'a plus de liquidités, la perte reste à la charge de la banque. Chaque système surveille aussi l'ensemble du portefeuille de l'acquéreur. Dans le cadre du programme de surveillance des acquéreurs de Visa, un acquéreur est classé « Above Standard » lorsque son ratio fraude-litiges atteint 0,5 % et « Excessive » à 0,7 %, selon la fiche d'information 2025 de Visa. Quelques commerçants problématiques peuvent faire franchir ce seuil à un acquéreur de taille moyenne et attirer l'attention du système sur l'ensemble de ses transactions. La fiche de Visa l'énonce clairement : « Entities identified as exceeding program thresholds are required to implement risk mitigation control measures. » Le choix de l'acquéreur se résume donc rarement à accepter ou refuser. Il consiste à vous accepter à des conditions qui couvrent son exposition, ou à ne pas vous accepter du tout.
L'obtention de l'agrément est également devenue plus difficile. Les systèmes de cartes exigent que les acquéreurs enregistrent les commerçants de catégories spécialisées, comme les jeux d'argent et les cryptomonnaies, avant de traiter pour eux ; une banque qui souhaite ajouter de tels commerçants doit donc passer par un examen supplémentaire et une surveillance renforcée de l'ensemble de son portefeuille.
Quelles sont les limites de rétrofacturation VAMP de Visa et ECP de Mastercard en 2026 ?#
Visa et Mastercard exploitent chacun un programme de surveillance assorti d'un ratio et d'un nombre minimal de cas, et un commerçant n'est repéré que lorsque les deux seuils sont dépassés. Le programme de Visa est le VAMP (programme de surveillance des acquéreurs de Visa). En 2025, il a remplacé les programmes distincts Visa Dispute Monitoring Program (VDMP) et Visa Fraud Monitoring Program (VFMP) ; les guides qui citent encore une limite VDMP de 0,9 % décrivent donc un programme qui n'existe plus. Le programme de Mastercard est l'Excessive Chargeback Program (ECP, programme de rétrofacturations excessives), avec deux niveaux : le commerçant à rétrofacturations excessives (ECM) et le commerçant à rétrofacturations très excessives (HECM). Les deux systèmes comptent des choses différentes. Visa ajoute aux litiges les signalements de fraude émis par les banques des porteurs ; Mastercard ne compte que les rétrofacturations et divise celles du mois en cours par les ventes du mois précédent. Une fois un commerçant signalé, le système attend de l'acquéreur qu'il agisse, et celui-ci répercute la pression : un plan de remédiation, une réserve plus élevée, des limites réduites ou un compte clôturé.
Visa VAMP#
Selon la fiche d'information sur le programme de surveillance des acquéreurs de Visa, le ratio VAMP correspond au nombre de signalements de fraude (TC40) plus le nombre de litiges (TC15), divisé par le nombre de transactions sans carte présente réglées. Les litiges résolus par les outils de pré-litige et les cas de fraude éligibles à Compelling Evidence 3.0 sont exclus. Un commerçant est « Excessive » à 2,2 % et au moins 1 500 signalements de fraude et litiges par mois ; le 1er avril 2026, le ratio est passé à 1,5 % en Asie-Pacifique, au Canada, dans l'UE et aux États-Unis. L'Amérique latine appliquait déjà 1,5 %. Dans la région CEMEA, la limite reste à 2,2 % avec un nombre minimal abaissé à 150 cas et au moins 75 000 USD.
Un signalement de fraude compte même lorsque le porteur ne dépose jamais de litige. Rembourser une commande suspecte ne retire pas de votre ratio le signalement de fraude émis par la banque émettrice.
Mastercard ECP#
Mastercard définit le ratio en points de base : les rétrofacturations reçues au cours d'un mois civil, divisées par les transactions Mastercard du commerçant du mois précédent, multipliées par 10 000. Les seuils exacts figurent dans le manuel des règles de Mastercard ; les guides publiés par les acquéreurs, par exemple celui de Braintree, les donnent comme 100 à 299 rétrofacturations avec un ratio de 1,50 % à 2,99 % pour l'ECM, et 300 rétrofacturations ou plus à 3,00 % ou plus pour le HECM. Pour quitter le programme, un commerçant doit rester sous les seuils de l'ECM pendant trois mois consécutifs. Comme le diviseur est le volume de ventes du mois précédent, un mois creux après un mois chargé fait monter le ratio, même si les litiges restent stables. Après six mois dans le programme, Mastercard peut exiger que l'acquéreur se soumette à un examen formel des risques, selon les Mastercard Security Rules and Procedures.
Moments clés
| Programme | Ce qui est compté | Seuil commerçant (UE) | Nombre minimal | Comment en sortir |
|---|---|---|---|---|
| Visa VAMP | Signalements de fraude + litiges ÷ ventes réglées sans carte présente | 1,5 % (depuis le 1er avril 2026) | 1 500 par mois | Ratio repassé sous le seuil |
| Mastercard ECM | Rétrofacturations du mois ÷ ventes du mois précédent | 1,50 % à 2,99 % | 100 à 299 par mois | Fixé par les règles de Mastercard |
| Mastercard HECM | Identique à ECM | 3,00 % ou plus | 300 ou plus par mois | Fixé par les règles de Mastercard |
La liste MATCH#
La conséquence la plus lourde est une inscription sur la liste MATCH. MATCH est la liste de Mastercard qui recense les commerçants que leurs acquéreurs ont résiliés pour des motifs précis, dont un taux de rétrofacturations excessif. Les autres acquéreurs consultent cette liste avant de signer avec qui que ce soit, si bien qu'une inscription suit une entreprise d'une banque à l'autre.
Combien coûte un compte commerçant à haut risque ?#
Un compte commerçant à haut risque coûte généralement plus cher de trois façons : des commissions de traitement plus élevées, une réserve qui retient une partie de votre argent et des conditions contractuelles plus strictes. La réserve est celle qui pèse le plus sur la trésorerie. Dans le cas d'une réserve glissante, l'acquéreur conserve un pourcentage des ventes par carte de chaque jour et le libère après une durée fixe, de sorte qu'un coussin existe toujours pour payer les rétrofacturations si vous cessez votre activité. Certains acquéreurs demandent plutôt un dépôt initial fixe ou retiennent les premières semaines de règlements. Les pourcentages de réserve et les durées de retenue sont fixés contrat par contrat ; aucune règle des schémas ne les détermine. L'étude du dossier est aussi plus lente et plus approfondie que pour un compte standard : attendez-vous à devoir fournir des documents sociaux, l'identité des bénéficiaires effectifs, l'historique de traitement, les politiques de remboursement et d'annulation, les conditions d'utilisation du site, la preuve de l'exécution des commandes et, dans les secteurs réglementés, votre agrément. Le compte s'accompagne souvent d'un plafond de volume mensuel qui n'augmente qu'après un historique irréprochable.
Une illustration avec des chiffres ronds montre l'effet. Une entreprise d'abonnement traite 400 000 EUR de ventes par carte chaque mois. Son contrat prévoit une réserve glissante de 10 % libérée après 180 jours. Chaque mois, 40 000 EUR sont retenus, et rien ne revient pendant six mois. À ce stade, l'acquéreur détient 240 000 EUR de votre chiffre d'affaires. Il s'agit de fonds de roulement que vous ne pouvez pas consacrer au marketing ou aux stocks, et c'est pourquoi les conditions de réserve comptent autant que le taux affiché lorsque vous comparez les offres.
Une entreprise de e-commerce à haut risque peut-elle obtenir un compte commerçant ?#
Oui, mais généralement à des conditions de haut risque plutôt que comme compte standard. Une boutique en ligne vend sans carte présente par définition, précisément le trafic que mesure le ratio VAMP de Visa. Une entreprise de e-commerce dans un secteur à risque, comme les compléments alimentaires, le CBD, le voyage ou les abonnements, est donc tarifée selon son risque de litiges dès le premier jour.
Ce qui améliore les chances, ce sont les justificatifs que demande de toute façon un analyste : une politique claire de remboursement et d'annulation sur le site, la preuve de l'exécution des commandes, comme les numéros de suivi, un libellé de facturation que les clients reconnaissent sur leur relevé, et un historique de traitement auprès d'un prestataire précédent. Les abonnements et les essais gratuits exigent un consentement explicite au moment du paiement et un moyen simple de résilier ; Mastercard impose aux acquéreurs d'enregistrer les commerçants qui vendent des produits physiques par abonnement comme commerçants de facturation à option négative (MCC 5968). Attendez-vous à un plafond de volume mensuel au départ, qui n'augmente qu'après un historique irréprochable.
Comment choisir un prestataire de compte commerçant à haut risque ?#
Choisissez un prestataire en fonction de sa capacité à vous garder comme client pendant des années, et non de son taux affiché. Dans les secteurs à haut risque, l'événement coûteux est une fermeture brutale du compte ou un règlement gelé ; quelques dixièmes de point de commission pèsent bien moins lourd. Demandez qui est l'acquéreur réel : de nombreuses offres à haut risque proviennent de revendeurs qui vous placent auprès d'une banque qu'ils ne contrôlent pas, et l'appétit pour le risque de cette banque détermine si vous restez. Demandez combien de commerçants de votre secteur la banque sert déjà, car un acquéreur sans commerçants de jeux d'argent ou de cryptomonnaies peut abandonner toute la catégorie après un mauvais mois. Demandez toutes les conditions de réserve par écrit, y compris comment et quand elle est libérée après la fin du contrat. Demandez quels outils de litige le prestataire prend en charge, puisque Visa exclut du ratio VAMP les cas résolus par des solutions de pré-litige. Et demandez le préavis de résiliation, ainsi que ce qu'il advient des fonds détenus à ce moment-là.
Répartir le risque aide aussi. Les commerçants qui utilisent plusieurs prestataires en parallèle acheminent souvent le trafic entre eux grâce à l'orchestration des paiements entre plusieurs prestataires, de sorte que la perte d'un compte n'interrompt pas les ventes. Maintenez chaque compte en bonne santé individuellement : les schémas mesurent les ratios par identifiant de commerçant, et répartir le trafic pour masquer un problème de litiges est précisément ce que recherchent les acquéreurs et les schémas.
Je propose un test personnel : demandez au prestataire ce qu'il a fait pour son dernier commerçant ayant franchi le seuil VAMP. Une réponse précise sur les plans de remédiation et les outils de litige en dit plus qu'une présentation commerciale.
Existe-t-il une alternative à un compte commerçant à haut risque ?#
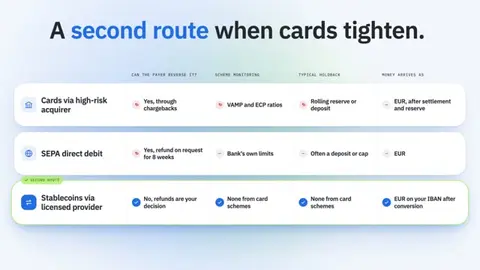
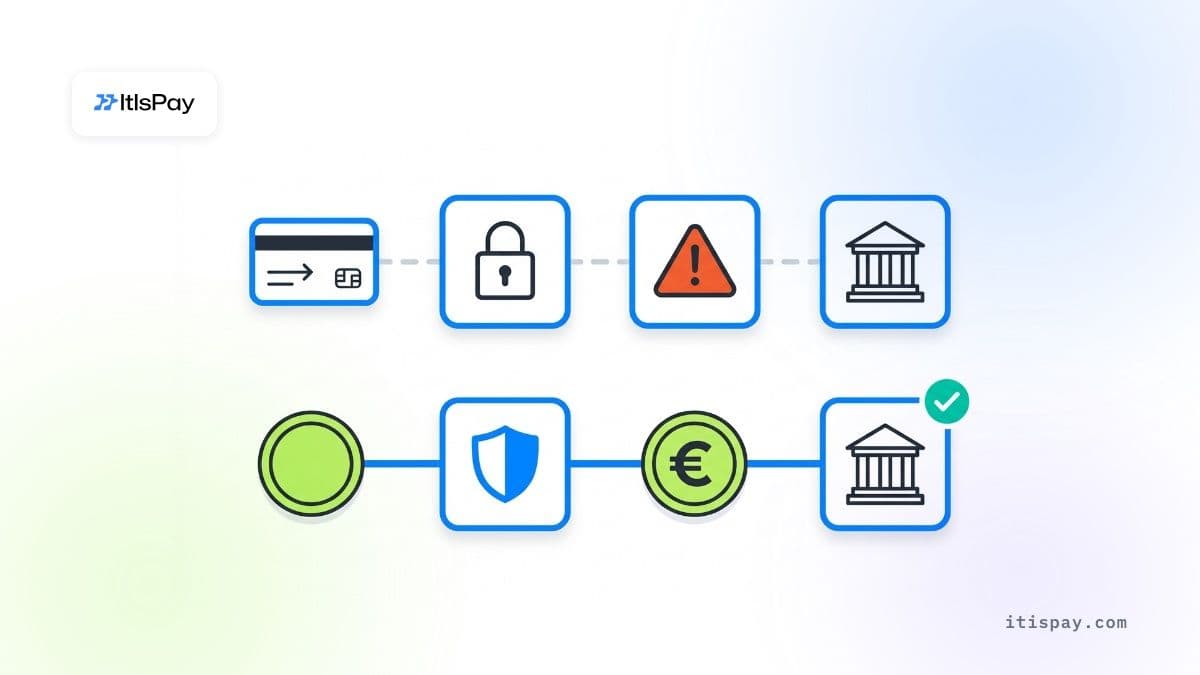
Les paiements en stablecoins offrent aux entreprises à haut risque un canal de paiement situé en dehors des schémas de cartes, donc sans rétrofacturation, sans ratio de surveillance des schémas et sans réserve sur carte. Un client envoie des USDC ou un autre stablecoin depuis un portefeuille ou un compte d'échange ; un prestataire agréé les reçoit, les convertit et verse des euros sur votre IBAN. Un transfert sur blockchain ne peut être annulé ni par la banque du payeur ni par un schéma de cartes. Si un client demande un remboursement, c'est vous qui décidez de rembourser ou non, comme pour un virement bancaire. Cette voie est donc attractive pour les commerçants dont les paiements par carte sont fragilisés par les litiges : vendeurs de voyages avec de longs délais de livraison, entreprises d'abonnement, biens numériques. Ce n'est pas un remplacement des cartes pour tous les clients. Beaucoup d'acheteurs ne détiennent pas de stablecoins, et la conversion au moment du paiement sera moins fluide qu'un bouton de paiement par carte. L'objectif réaliste est une seconde voie qui absorbe une partie du volume, en particulier celui des clients fidèles et à forte valeur, et qui maintient le chiffre d'affaires en mouvement lorsqu'un compte carte est plafonné ou fermé.
Les autres moyens de paiement auxquels recourent les commerçants à haut risque ne sont pas non plus exempts d'annulations. En vertu de l'article 77 de la PSD2, un payeur peut demander le remboursement d'un prélèvement SEPA dans un délai de 8 semaines après le débit des fonds.
| Voie | Le payeur peut-il l'annuler ? | Surveillance par les schémas | Retenue habituelle | Les fonds arrivent sous forme de |
|---|---|---|---|---|
| Cartes via un acquéreur à haut risque | Oui, par rétrofacturations | Ratios VAMP et ECP | Réserve glissante ou dépôt | EUR, après règlement et réserve |
| Prélèvement SEPA | Oui, remboursement sur demande pendant 8 semaines | Limites propres à la banque | Souvent un dépôt ou un plafond | EUR |
| Stablecoins via un prestataire agréé | Non, les remboursements relèvent de votre décision | Aucune de la part des schémas de cartes | Aucune de la part des schémas de cartes | EUR sur votre IBAN après conversion |
Vérifiez l'agrément du prestataire. En vertu du MiCA, le règlement européen sur les crypto-actifs, nul ne peut fournir des services sur crypto-actifs dans l'Union sans agrément en tant que prestataire de services sur crypto-actifs (CASP), et la période de transition pour les entreprises opérant selon les règles nationales a pris fin le 1er juillet 2026 (article 143, paragraphe 3). En tant que commerçant, vous n'avez normalement pas besoin de cet agrément vous-même ; c'est le prestataire qui convertit les stablecoins qui en a besoin. Nous expliquons ces vérifications dans notre guide pour choisir une passerelle de paiement crypto-fiat.
Ce que cela ne résout pas
- Beaucoup d'acheteurs ne détiennent pas de stablecoins ; la conversion au moment du paiement sera donc inférieure à celle d'un bouton de paiement par carte.
- Les stablecoins ne modifient pas votre statut réglementaire : un casino en ligne a toujours besoin de sa licence de jeux d'argent.
- Le prestataire agréé mène sa propre revue KYB ; une entreprise qu'il juge trop risquée peut donc aussi être refusée là-bas.
Que faire si le traitement de vos paiements par carte est sous pression ?#
Commencez par vos chiffres, puis ajoutez des solutions de repli. Extrayez les rapports de fraude, les litiges et les ventes réglées sans carte présente du mois dernier pour chaque identifiant de commerçant, et calculez les deux ratios : celui de Visa (fraude plus litiges rapportés aux ventes) et celui de Mastercard (rétrofacturations du mois en cours rapportées aux ventes du mois précédent). Si l'un des deux approche 1,5 %, agissez avant que les schémas de cartes ne le fassent : ajoutez des outils de prévention des litiges en amont, des descripteurs de facturation plus clairs et une résiliation plus simple. Relisez les conditions de votre réserve et calculez la part de trésorerie que votre compte commerçant à haut risque retient aujourd'hui. Décidez ensuite quels clients pourraient payer autrement, et mettez en place la deuxième solution avant d'en avoir besoin. Les commerçants qui attendent la lettre de résiliation perdent généralement plusieurs semaines de chiffre d'affaires le temps de trouver une alternative. Si vous souhaitez plus de détails sur l'aspect opérationnel de cette deuxième solution, consultez notre guide sur la manière d'accepter automatiquement les paiements en crypto-monnaies.
Si vous souhaitez accepter des stablecoins et recevoir des euros sans construire vous-même l'infrastructure, ItisPay fournit l'API, la facturation et le rapprochement. L'agrément, la KYC et le règlement vers votre IBAN passent par notre partenaire agréé dans l'UE, CASP et établissement de paiement, et l'intégration, de la KYB à la première transaction, peut être finalisée en moins d'une semaine. La question de savoir si votre modèle économique est éligible est tranchée lors de la revue KYB du partenaire.
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil juridique ou réglementaire.

