

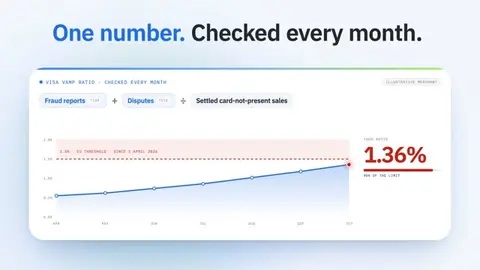
بانک پذیرنده شما هر ماه یک عدد را بررسی میکند: چند مورد از پرداختهای کارتی شما بهعنوان گزارش کلاهبرداری یا اختلاف بازمیگردد. حساب تاجر پرریسک ترتیبی است که بانک زمانی ارائه میدهد که انتظار داشته باشد این عدد بالا باشد، و ریسک را در قالب ذخیرهها، کارمزدها و محدودیتهای سختتر قیمتگذاری میکند.
از 1 آوریل 2026، Visa تاجری را در اتحادیه اروپا، ایالات متحده، کانادا و آسیا-اقیانوسیه علامتگذاری میکند، هرگاه گزارشهای کلاهبرداری و اختلافها به 1٫5 درصد فروش بدون حضور کارت و دستکم 1٬500 مورد در ماه برسد. برنامه Mastercard از حدود 100 چارجبک و 1٫5 درصد آغاز میشود. در ادامه بررسی میکنیم: چه کسی واقعاً پول شما را نگه میدارد، محدودیتها و ذخیرهها چقدر هزینه دارند، چگونه ارائهدهندگان را مقایسه کنید، و چه زمانی استیبلکوینهای تسویهشده به یورو ارزش افزودن بهعنوان مسیر دوم را دارند.
لحظههای کلیدی
 0:00One number: fraud reports plus disputes0:12Statistical, not moral: what raises the label0:26Gateway, processor, acquirer: who holds your money0:41Why banks refuse high-risk merchants0:53Visa VAMP 1.5% and Mastercard ECP thresholds1:10The MATCH list1:15A 10% reserve ties up EUR 240,0001:25How to compare high-risk providers1:33Stablecoins: a second route without chargebacks1:41The provider needs the MiCA licence1:48ItisPay: API, invoicing and reconciliation
خلاصه
- از 1 آوریل 2026، Visa تاجر اتحادیه اروپا را هنگامی که گزارشهای کلاهبرداری و اختلافها به 1٫5 درصد فروش بدون حضور کارت و 1٬500 مورد در ماه برسد، علامتگذاری میکند.
- درگاه یا فروشنده واسطی که با آن قرارداد میبندید اغلب بانک پذیرنده نیست. بانک حساب تاجر و ذخیره شما را نگه میدارد و میتواند حساب شما را ببندد.
- ذخیره، نه کارمزد، به جریان نقدی آسیب میزند: ذخیره چرخان 10 درصدی که به مدت 180 روز روی 400٬000 یورو در ماه نگه داشته میشود، 240٬000 یورو را مسدود میکند.
- استیبلکوینهای تسویهشده به یورو از طریق ارائهدهنده دارای مجوز، یک مسیر دوم بدون چارجبک فراهم میکنند، اما جای کارت را برای همه مشتریان نمیگیرند.
چه چیزی یک کسبوکار را تاجر پرریسک میکند؟#
تاجر پرریسک کسبوکاری است که بانکها و شبکههای کارتی انتظار دارند بیش از حد معمول، چارجبک، کلاهبرداری یا مشکلات نظارتی تولید کند. این برچسب آماری است، نه اخلاقی. یک شرکت دارای مجوز و سودده ممکن است صرفاً بهدلیل آنچه میفروشد، نحوه صورتحسابدهی یا محل مشتریانش پرریسک باشد. بانکهای پذیرنده این قضاوتها را از دادههای تراکنش چندساله در سراسر پرتفوی خود میسازند، بنابراین تاجری با سابقه پاک ممکن است همچنان اعتبار حوزه فعالیتش را به ارث ببرد.
محرکهای معمول عبارتند از صنعت (قمار، محتوای بزرگسالان، رمزارز، سفر و بلیت، اشتراک)، مدل فروش (بدون حضور کارت، صورتحساب دورهای، آزمایشهای رایگان، بلیطهای با مبلغ بالا که مدتها پیش از تحویل پرداخت میشوند)، مشتریان فرامرزی و سابقه اختلافها. مدل فروش وزن زیادی دارد. در گزارش مشترک هیئت بانکی اروپا (EBA) و بانک مرکزی اروپا (ECB) درباره کلاهبرداری پرداخت (دسامبر 2025)، پرداختهای کارتی از راه دور حدود 83 درصد از کل کلاهبرداری کارتی در منطقه اقتصادی اروپا (EEA) در سال 2024 را تشکیل دادند، در حالی که از نظر تعداد تراکنشها تنها حدود 18 درصد تراکنشهای کارتی بودند.
هر دو شبکه کارتی فهرستهای خود را منتشر میکنند. برنامه ریسک یکپارچگی Visa (VIRP) بازرگانانی را نام میبرد که در «انواع کسبوکاری که قانونی هستند، اما بدون کنترلهای مناسب در معرض خطر بالاتری برای پردازش تراکنشهایی هستند که ممکن است برای فعالیتهایی غیرقانونی باشند» فعالیت میکنند. سطح 1 آن شامل محتوای بزرگسالان بدون حضور کارت (کد دستهبندی بازرگان یا MCC، 5967)، خدمات دوستیابی و اسکورت (7273)، قمار (7995) و داروخانهها (5122، 5912) است؛ سطح 2 شامل صرافیهای رمزارز و نقاط ورود و خروج (6051، 6012) است؛ و سطح 3 شامل معاملات مالی (6211) و صورتحساب اشتراک با «گزینه منفی» (5968) است. فهرست «بازرگانان تخصصی» Mastercard حوزههای مشابهی را پوشش میدهد و کدهایی مانند 7801 و 7802 را برای قمار اضافه میکند. اگر کسبوکار شما در یکی از این کدها قرار دارد، بانک پذیرنده شما باید پیش از اولین پرداخت، شما را نزد شبکه ثبت کند.
حساب تاجر، پردازشگر یا درگاه: چه کسی چه کاری انجام میدهد؟#
شرکتی که «خدمات تاجر پرریسک» را به شما میفروشد، اغلب همان شرکتی نیست که ریسک شما را حمل میکند. چهار نقش پشت یک پرداخت کارتی قرار دارند و در معاملات پرریسک اغلب توسط شرکتهای مختلفی نگه داشته میشوند. دانستن اینکه هر کدام کدام است، به شما نشان میدهد چه کسی میتواند پول شما را معلق کند و چه کسی میتواند حساب شما را ببندد.
چهار نقشی که پشت یک پرداخت کارتی قرار دارند#
- درگاه پرداخت نرمافزاری است که اطلاعات کارت را در مرحله پرداخت دریافت کرده و پرداخت را منتقل میکند. واژهنامه قوانین Visa برای آن مدخلی ندارد؛ این یک نام بازاری برای یک اتصال فنی است. درگاه نه پول شما را نگه میدارد و نه ریسک اعتباری را میپذیرد.
- پردازشگر پرداخت پیامهای مجوز و تسویه را بین درگاه، شبکههای کارتی و بانکها جابهجا میکند. بسیاری از پردازشگرها درگاه را هم میفروشند. پردازشگر پرداخت پرریسک صرفاً پردازشگری است که حاضر است کدهای بالا را مدیریت کند، و همچنان به بانک پذیرندهای نیاز دارد که آنها را بپذیرد.
- بانک پذیرنده، طبق قوانین Visa، «عضوی است که با تاجر یا تسهیلکننده پرداخت قرارداد امضا میکند» و تراکنشهای آنها را وارد شبکه کارتی میکند. طبق PSD2، پذیرندگی یک خدمت پرداخت دارای مجوز است، بنابراین در اتحادیه اروپا پذیرنده یک بانک، مؤسسه پرداخت یا مؤسسه پول الکترونیکی است. این بانک قرارداد تاجر را امضا میکند، MCC شما را نزد شبکهها ثبت میکند، پول را دریافت میکند، ذخیره شما را نگه میدارد و به شما پرداخت میکند. «حساب تاجر» حساب شما نزد بانک پذیرنده است.
- فروشنده واسطه یا کارگزار (که اغلب ISO نامیده میشود) تجار را برای یک بانک پذیرنده پیدا میکند و سهمی از کارمزدها را دریافت میکند. تسهیلکننده پرداخت یک گام فراتر میرود: با بانک پذیرنده قرارداد میبندد و تجار را بهعنوان تاجر تحت حمایت در زیر حساب خود معرفی میکند. Visa ثبت جداگانهای برای تسهیلکنندگان پرداخت دارد که به تجار پرریسک خدمات میدهند.
چه کسی میتواند پول شما را مسدود کند#
| نقش | نگهدارنده پول شما | تعیینکننده ذخیره شما | میتواند حساب شما را ببندد | چه چیزی بپرسید |
|---|---|---|---|---|
| درگاه | خیر | خیر | فقط خدمات خودش | به کدام بانکهای پذیرنده متصل است؟ |
| پردازشگر | معمولاً خیر | خیر | فقط خدمات خودش | بانک پذیرنده پشت آن کیست؟ |
| بانک پذیرنده | بله | بله | بله | آیا در منطقه شما عضو شبکه است؟ |
| فروشنده واسطه یا کارگزار | خیر | خیر، شرایط بانک را منتقل میکند | خیر | کدام بانک قرارداد را امضا میکند؟ |
| تسهیلکننده پرداخت | بله، بهعنوان تاجر اصلی | بله | بله | آیا شناسه تاجر اختصاصی خواهید داشت؟ |
درگاه پرداخت پرریسک میتواند شما را به چند بانک پذیرنده وصل کند که وقتی یکی از آنها حساب شما را میبندد مفید است. اما اگر هیچ بانک پذیرندهای MCC و نسبتهای شما را نپذیرد، نمیتواند پردازش را ادامه دهد. وقتی ارائهدهندهای تأیید را تضمین میکند، نام بانک پذیرندهای را بپرسید که قرارداد را امضا میکند و ذخیره را نگه میدارد. اگر پاسخ مبهم باشد، طرف گفتگوی شما یک واسطهفروش است.
چرا بانکها حساب تاجر پرریسک را رد میکنند؟#
بانکها کسبوکارهای پرریسک را رد میکنند، زیرا بانک پذیرنده، نه تاجر، در برابر Visa و Mastercard مسئول چیزی است که اشتباه پیش میرود. وقتی دارنده کارت در یک اختلاف برنده شود، پول از بانک پذیرنده بازگردانده میشود و سپس بانک پذیرنده تلاش میکند آن را از شما وصول کند. اگر کسبوکارتان بسته شده باشد یا نقدینگیاش تمام شده باشد، زیان همچنان بر عهده بانک میماند.
هر شبکه کارتی همچنین کل پرتفوی بانک پذیرنده را زیر نظر دارد. طبق برگه اطلاعاتی 2025 شرکت Visa، در برنامه پایش بانکهای پذیرنده Visa، بانک پذیرنده وقتی نسبت کلاهبرداری و اختلافاش به 0٫5% برسد «بالاتر از استاندارد» و در 0٫7% «بیش از حد» محسوب میشود. چند تاجر مشکلدار میتوانند یک بانک پذیرنده متوسط را از این خط عبور دهند و آنگاه هر تاجری در پرتفوی آن سختگیرانهتر بررسی میشود.
امضای تاجر پرریسک نیز پیش از جابهجایی هر پولی، کار بیشتری برای بانک ایجاد میکند. Visa پیش از آنکه بانک پذیرنده حتی چنین تاجری را جذب کند، از او میخواهد ثبت High Integrity Risk Acquirer Registration را داشته باشد، همراه با بررسی مالی و ارزیابی کنترلها. قوانین اصلی Visa (اکتبر 2026) برای تاجران ثبتنشده در سطح Tier 1 و Tier 2، جریمه 100٬000 دلار آمریکا در ماه بر بانک پذیرنده تعیین میکند. قوانین 2026 Mastercard مرحله جداگانهای اضافه میکند: بانک پذیرندهای که هنوز به تاجران تخصصی خدمت نمیدهد، برای شروع به رضایت کتبی و پیشین صریح Mastercard نیاز دارد. بانکی که هرگز به تاجران قمار یا کریپتو خدمت نداده، پیش از نخستین تاجر با هر دو مانع روبهرو است؛ و این دلیل دیگری است که بیشتر بانکها ساده میگویند نه.
حدود VAMP در Visa و ECP در Mastercard در سال 2026 چقدر است؟#
Visa و Mastercard هر کدام برنامه پایشی دارند با یک نسبت و یک حداقل تعداد، و تاجر تنها زمانی گرفتار میشود که هر دو از حد بگذرند. برنامه Visa همان VAMP است، یعنی Visa Acquirer Monitoring Program. این برنامه در سال 2025 جایگزین برنامههای جداگانه Visa Dispute Monitoring Program و Visa Fraud Monitoring Program شد؛ بنابراین راهنماهایی که هنوز آستانه 0٫9% اختلاف را ذکر میکنند، از برنامهای میگویند که دیگر وجود ندارد. برنامه Mastercard، Excessive Chargeback Program (ECP) است که دو سطح دارد: Excessive Chargeback Merchant (ECM) و High Excessive Chargeback Merchant (HECM). دو شبکه چیزهای متفاوتی را میشمارند، پس همان ماه ممکن است برای یکی خوب و برای دیگری بد به نظر برسد.
Visa VAMP#
طبق برگه اطلاعاتی برنامه پایش بانکهای پذیرنده Visa، نسبت VAMP برابر است با تعداد گزارشهای کلاهبرداری (TC40) بهاضافه اختلافها (TC15)، تقسیم بر تعداد تراکنشهای تسویهشده بدون ارائه کارت. اختلافهایی که از طریق ابزارهای پیشازاختلاف حل میشوند و پروندههای کلاهبرداری واجد شرایط Compelling Evidence 3.0 از شمارش خارج میشوند. تاجر وقتی «بیش از حد» است که نسبتش به 2٫2% برسد و دستکم 1٬500 گزارش کلاهبرداری و اختلاف در ماه داشته باشد؛ از 1 آوریل 2026 این نسبت در آسیا-اقیانوسیه، کانادا، اتحادیه اروپا و ایالات متحده به 1٫5% کاهش یافت. آمریکای لاتین از قبل از 1٫5% استفاده میکرد. در منطقه CEMEA حد همچنان 2٫2% است، با حداقل تعداد پایینتر یعنی 150 پرونده و دستکم 75٬000 دلار آمریکا.
گزارش کلاهبرداری حتی وقتی دارنده کارت هیچ اختلافی ثبت نمیکند نیز شمرده میشود. بازپرداخت یک سفارش مشکوک، گزارش کلاهبرداری صادرکننده کارت را از نسبت شما حذف نمیکند.
Mastercard ECP#
Mastercard نسبت را بر حسب نقطه پایه (basis points) تعریف میکند: چارجبکهای دریافتی در یک ماه تقویمی، تقسیم بر تراکنشهای Mastercard تاجر در ماه قبل، ضربدر 10٬000. حدود دقیق در یک کتابچه Mastercard آمده که عمومی نیست. راهنماهای منتشرشده بانکهای پذیرنده، برای نمونه مستندات توسعهدهنده Braintree (بازبینیشده در نوامبر 2026)، این حدود را چنین فهرست میکنند: برای ECM، 100 تا 299 چارجبک با نسبت 1٫50% تا 2٫99%؛ و برای HECM، 300 چارجبک یا بیشتر با نسبت 3٫00% یا بالاتر. برای خروج از برنامه، تاجر باید سه ماه متوالی زیر آستانههای ECM بماند. از آنجا که مخرج، فروش ماه قبل است، یک ماه کمفروش پس از یک ماه پرفروش، نسبت را بالا میبرد حتی اگر هیچ چیز دیگری تغییر نکرده باشد.
| برنامه | آنچه شمرده میشود | آستانه تاجر | حداقل تعداد | راه خروج |
|---|---|---|---|---|
| Visa VAMP | گزارشهای کلاهبرداری + اختلافها ÷ فروش تسویهشده بدون ارائه کارت | 1٫5% در اتحادیه اروپا (از 1 آوریل 2026) | 1٬500 در ماه | بازگشت نسبت به زیر حد |
| Mastercard ECM | چارجبکهای این ماه ÷ فروش ماه قبل | 1٫50% تا 2٫99% | 100 تا 299 در ماه | سه ماه زیر ECM |
| Mastercard HECM | همانند ECM | 3٫00% یا بیشتر | 300 یا بیشتر در ماه | سه ماه زیر ECM |
فهرست MATCH#
سنگینترین پیامد، درج در فهرست MATCH است. MATCH فهرستی از پذیرندگان (مرچنتها) است که بانکهای پذیرنده (acquirer) آنها را به دلایل مشخص قطع همکاری کردهاند. یکی از این دلایل، کد 04 است: چارجبکهای بیش از حد. قوانین و رویههای امنیتی Mastercard (نسخه اوت 2026) این دلیل را به چارجبکهایی وابسته میداند که از 1٫5٪ فروش بیشتر باشد و در یک ماه دستکم به 5٬000 USD برسد، آن هم در یکی از سه ماه قبلی. بانکهای پذیرنده دیگر پیش از قرارداد با هر کسبوکاری این فهرست را بررسی میکنند، بنابراین درج در فهرست، کسبوکار را از بانکی به بانک دیگر دنبال میکند.
پردازش پرداختهای پرریسک چقدر هزینه دارد؟#
پردازش پرداختهای پرریسک از سه راه گرانتر تمام میشود: کارمزد بالاتر، ذخیرهای که بخشی از پولتان را نگه میدارد، و شرایط سختگیرانهتر قرارداد. در اتحادیه اروپا، مقررات کارمزد مبادله (Interchange Fee Regulation) (Regulation (EU) 2015/751) سقف کارمزد مبادله (interchange) کارتهای مصرفی را 0٫2٪ برای کارت بدهکاری و 0٫3٪ برای کارت اعتباری تعیین کرده است، اما این سقف فقط بخشی را پوشش میدهد که به بانک دارنده کارت میرسد. حاشیه سود خود بانک پذیرنده آزاد است و قیمتگذاری پرریسک همینجا بالا میرود.
ذخیره بیش از کارمزد آسیب میزند. در ذخیره چرخان (rolling reserve)، بانک پذیرنده درصدی از فروش کارتی هر روز را نگه میدارد و پس از دورهای مشخص آزاد میکند، تا اگر کار را متوقف کنید همیشه پشتوانهای برای پرداخت چارجبکها وجود داشته باشد. برخی بانکها بهجای آن واریز ثابت و پیشین میخواهند یا هفتههای اول تسویهها را نگه میدارند. درصد ذخیره و مدت نگهداری را هر قرارداد جداگانه تعیین میکند؛ هیچ قاعدهای از سوی شبکههای کارت آنها را ثابت نکرده است.
یک مثال با اعداد گرد، این اثر را نشان میدهد. یک کسبوکار اشتراکی ماهانه 400٬000 یورو فروش کارتی پردازش میکند. قرارداد آن ذخیره چرخان 10٪ با آزادسازی پس از 180 روز تعیین کرده است. هر ماه 40٬000 یورو نگه داشته میشود و شش ماه هیچ چیزی بازنمیگردد. تا آن زمان، بانک پذیرنده 240٬000 یورو از درآمد شما را در اختیار دارد. این سرمایه در گردش است که نمیتوانید صرف بازاریابی یا موجودی انبار کنید، و به همین دلیل هنگام مقایسه پیشنهادها، شرایط ذخیره به اندازه نرخ اعلامی اهمیت دارد.
چگونه شرکتهای پردازش پرداخت پرریسک را مقایسه کنیم#
شرکتهای پردازش پرداخت پرریسک را بر اساس اینکه آیا میتوانند سالها به پردازش ادامه دهند مقایسه کنید، نه بر اساس نرخ اعلامی. در صنایع پرریسک، رویداد پرهزینه، بستهشدن ناگهانی حساب یا توقف تسویه است؛ چند دهم درصد کارمزد اهمیت بسیار کمتری دارد. بیشتر رتبهبندیهای پردازش کارت اعتباری برای کسبوکارهای پرریسک بر اساس قیمت و سرعت تأیید مرتب میشوند. پرسشهای زیر آزمونی است برای تعیین اینکه آیا سال آینده هم پردازش خواهید کرد یا نه.
| پرسشی که باید پرسید | چرا مهم است | پاسخی که باید دنبال کنید |
|---|---|---|
| کدام بانک پذیرنده قرارداد را امضا میکند؟ | بانک، نه فروشنده واسط، تعیین میکند که شما بمانید یا نه | بانکی مشخص یا نهاد دارای مجوز، عضو شبکه کارت در منطقه شما |
| آیا بانک از قبل به حوزه فعالیت شما خدمات میدهد؟ | بانکی که پذیرنده قمار یا کریپتو ندارد، پس از یک ماه بد میتواند این دسته را کنار بگذارد | پذیرندگان فعلی در MCC شما، ثبت تخصصی از پیش انجامشده |
| شرایط ذخیره چیست؟ | ذخیره جریان نقدی شما را تعیین میکند | درصد، مدت نگهداری، سقف و برنامه آزادسازی که در قرارداد نوشته شده است |
| اگر قرارداد را فسخ کنند، با ذخیره چه میشود؟ | پول ممکن است مدتها پس از بستهشدن حساب مسدود بماند | تاریخ مشخص آزادسازی پس از فسخ |
| آیا سقف حجم وجود دارد؟ | سقف پایین مانع رشد میشود | سقف اولیه و شرایط افزایش آن |
| کدام ابزارهای حل اختلاف گنجانده شدهاند؟ | حلوفصلهای پیش از اختلاف از نسبت VAMP کنار گذاشته میشوند | هشدارها و حلوفصل پیش از اختلاف گنجانده شده، با قیمتگذاری شفاف |
| مدت اطلاعرسانی قبلی چقدر است؟ | اطلاع کوتاه فرصتی برای انتقال حجم فروش نمیدهد | اطلاعرسانی بر حسب روز و دلایلی که امکان بستن فوری را میدهند |
پخش ریسک هم کمک میکند. پذیرندگانی که همزمان از چند بانک پذیرنده استفاده میکنند، اغلب ترافیک را بین آنها از طریق ارکستریشن پرداخت میان ارائهدهندگان مسیریابی میکنند تا با از دستدادن یک حساب، فروش متوقف نشود. هر حساب را جداگانه سالم نگه دارید: شبکههای کارت نسبتها را برای هر پذیرنده جداگانه میسنجند، و تقسیم ترافیک برای پنهانکردن مشکل اختلاف دقیقاً چیزی است که بانکهای پذیرنده و شبکهها به دنبالش هستند.
در هر تماس فروش یک پرسش دیگر بپرسید: ارائهدهنده برای آخرین پذیرندهاش که از آستانه VAMP عبور کرد چه کرد؟ پاسخ مشخص درباره برنامههای اصلاح و ابزارهای حل اختلاف، بیش از یک ارائه فروش به شما میگوید.
آیا یک کسبوکار تجارت الکترونیک پرریسک میتواند حساب پذیرنده بگیرد؟#
بله، اما معمولاً با شرایط پرریسک، نه بهعنوان حساب استاندارد. فروشگاه آنلاین به تعریف، فروش بدون حضور کارت (card-not-present) دارد و دقیقاً همان ترافیکی است که نسبت VAMP شرکت Visa میسنجد؛ بنابراین کسبوکار تجارت الکترونیک در صنفی پرریسک از روز نخست بر اساس ریسک اختلاف قیمتگذاری میشود. همان گزارش EBA و ECB (دسامبر 2025) نرخ کلاهبرداری در پرداختهای کارتی از راه دور در سال 2024 را بر حسب ارزش، 13 برابر نرخ حضوری اعلام کرده است.
آنچه شانس را بهتر میکند، مدارکی است که بازبین (underwriter) در هر حال میخواهد: سیاست بازپرداخت و لغو روشن در سایت، سند تحویل کالا مانند شماره رهگیری، توصیف صورتحساب (billing descriptor) که مشتری در صورتحساب کارتش بشناسد، و سابقه پردازش نزد ارائهدهنده قبلی. اشتراکها و دورههای آزمایشی به رضایت صریح هنگام پرداخت و راه آسان برای لغو نیاز دارند. در ابتدا سقف حجم ماهانه انتظار داشته باشید که تنها پس از سابقه بینقص افزایش مییابد.
آیا جایگزینی برای حساب پذیرنده پرریسک وجود دارد؟#
پرداخت با استیبلکوین به کسبوکارهای پرریسک کانالی پرداختی خارج از شبکههای کارت میدهد، بنابراین چارجبک، نسبت پایش شبکه و ذخیره کارتی وجود ندارد. مشتری USDC یا استیبلکوین دیگری را از کیف پول یا حساب صرافی میفرستد؛ ارائهدهنده دارای مجوز آن را دریافت، تبدیل میکند و به IBAN شما یورو پرداخت میکند. انتقال بلاکچینی را نه بانک پرداختکننده و نه شبکه کارت میتواند برگرداند. اگر مشتری پول بخواهد، شما تصمیم میگیرید که بازپرداخت کنید یا نه، همانطور که در انتقال بانکی تصمیم میگیرید.
روشهای پرداخت دیگری که پذیرندگان پرریسک امتحان میکنند نیز از بازگشت پرداخت در امان نیستند. بر اساس PSD2 (مواد 76 و 77)، پرداختکننده میتواند تا 8 هفته پس از برداشت پول، بازپرداخت یک دستور بدهکاری مستقیم SEPA Core را درخواست کند.
| مسیر | آیا پرداختکننده میتواند آن را برگرداند؟ | نظارت شبکهها | نگهداشت معمول | پول بهصورت |
|---|---|---|---|---|
| کارت از طریق بانک پذیرندهی پرریسک | بله، از طریق چارجبکها | نسبتهای VAMP و ECP | ذخیرهی چرخشی یا سپرده | یورو، پس از تسویه و ذخیره |
| بدهی مستقیم SEPA | بله، بازپرداخت با درخواست تا 8 هفته | محدودیتهای خود بانک | اغلب سپرده یا سقف | یورو |
| استیبلکوین از طریق ارائهدهندهی دارای مجوز | خیر، بازپرداخت با تصمیم شماست | هیچ از سوی شبکههای کارتی | هیچ از سوی شبکههای کارتی | یورو در IBAN شما پس از تبدیل |
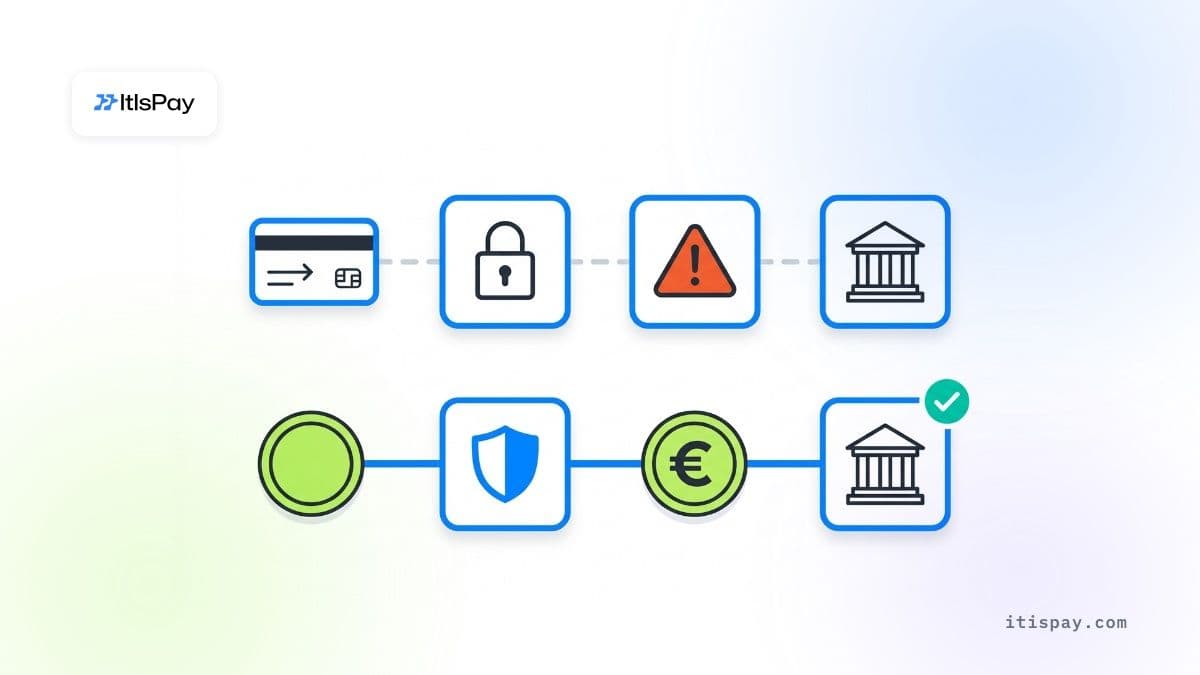
مجوز ارائهدهنده را بررسی کنید. طبق MiCA، مقررات داراییهای رمزنگاریشدهی اتحادیهی اروپا، ارائهی خدمات دارایی رمزنگاریشده در اتحادیه نیازمند مجوز بهعنوان ارائهدهندهی خدمات دارایی رمزنگاریشده (CASP) است، مگر آنکه معافیتی اعمال شود. دورهی گذار برای شرکتهایی که طبق قوانین ملی فعالیت میکنند در 1 ژوئیه 2026 به پایان رسید (ماده 143(3)). بهعنوان پذیرنده، معمولاً خودتان به این مجوز نیاز ندارید؛ ارائهدهندهای که استیبلکوینها را تبدیل میکند باید آن را داشته باشد. بررسیها را در راهنمای ما برای انتخاب درگاه پرداخت از کریپتو به فیات توضیح دادهایم.
جایی که کمکی نمیکند
- بسیاری از خریداران استیبلکوین ندارند، بنابراین تبدیل در صفحهی پرداخت کمتر از دکمهی پرداخت کارت خواهد بود.
- استیبلکوینها وضعیت نظارتی شما را تغییر نمیدهند: یک کازینوی آنلاین همچنان به مجوز قمار خود نیاز دارد.
- ارائهدهندهی دارای مجوز بررسی KYB خودش را انجام میدهد، بنابراین کسبوکاری که آن را پرریسک بداند میتواند آنجا هم رد شود.
وقتی پردازش کارت شما تحت فشار است چه باید کرد#
از اعداد خود شروع کنید، سپس مسیرها را اضافه کنید. گزارشهای تقلب، اختلافات و فروشهای تسویهشدهی بدون حضور کارت را برای هر حساب پذیرندهی ماه گذشته جمع کنید و هر دو نسبت را محاسبه کنید: نسبت Visa (تقلب بهعلاوهی اختلافات تقسیم بر فروش) و نسبت Mastercard (چارجبکهای این ماه تقسیم بر فروش ماه گذشته). اگر هر کدام به سمت 1٫5٪ میرود، پیش از آنکه شبکهها اقدام کنند عمل کنید: ابزارهای پیشگیری از اختلاف، توضیحات صورتحساب واضحتر و لغو آسانتر اضافه کنید.
سپس شرایط ذخیرهی خود را بخوانید و محاسبه کنید که حساب پذیرندهی پرریسک شما امروز چقدر پول را نگه میدارد. تصمیم بگیرید کدام مشتریان میتوانند با روش دیگری پرداخت کنند و مسیر دوم را پیش از نیاز آماده کنید. باز کردن حساب نزد بانک پذیرندهی جدید به ارزیابی و زمان نیاز دارد؛ حسابی که از قبل وجود دارد را میتوان بسیار سریعتر بست.
اگر بانکهای پذیرندهی کارت مدام شما را رد یا مسدود کنند، استیبلکوینها کانالی پرداخت بدون چارجبک هستند. ItisPay برای شما API، صدور فاکتور و تطبیق حساب را فراهم میکند و با پذیرندگان پرریسک، از جمله iGaming، کار میکند. هر کسبوکار بهطور جداگانه بررسی میشود، ورود به سرویس به تأیید شریک دارای مجوز ما در اتحادیهی اروپا، CASP + موسسهی پرداخت، بستگی دارد و تسویه به IBAN شما از طریق همان شریک انجام میشود. ما سلاح، محتوای بزرگسالان یا نوتراسیوتیکال نمیپذیریم.
این مقاله صرفاً جنبهی اطلاعرسانی دارد و توصیهی حقوقی یا نظارتی نیست.

