

En resumen
- Desde el 1 de abril de 2026, Visa marca a un comercio de la UE cuando los informes de fraude y las disputas alcanzan el 1,5 % de las ventas sin tarjeta presente y al menos 1.500 casos al mes.
- El programa de Mastercard empieza en torno a 100 contracargos y un 1,5 %, y divide los contracargos de este mes entre las ventas del mes anterior.
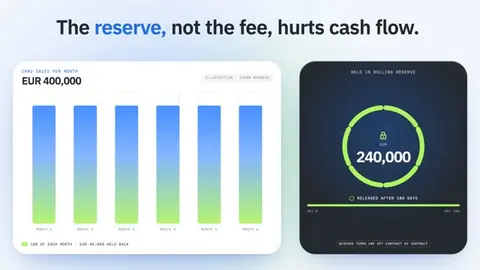
- La reserva, no la comisión, es lo que perjudica el flujo de caja: una reserva rotatoria del 10 % retenida durante 180 días sobre 400.000 EUR al mes inmoviliza 240.000 EUR.
- Las stablecoins liquidadas en EUR a través de un proveedor autorizado añaden una segunda vía sin contracargos, pero no sustituyen a las tarjetas para todos los clientes.
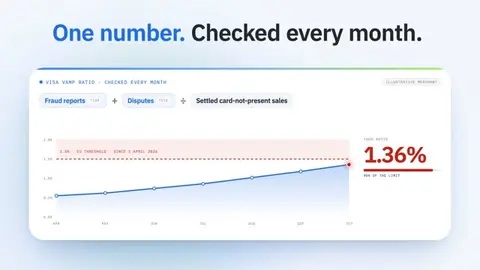
Su adquirente le evalúa con un número que comprueba cada mes: cuántos de sus pagos con tarjeta acaban como informes de fraude o disputas. Una cuenta de comerciante de alto riesgo es el acuerdo que ofrece un banco o procesador cuando espera que ese número sea alto, y pone precio al riesgo mediante reservas, comisiones y límites más estrictos.
Desde el 1 de abril de 2026, Visa marca a un comercio de la UE, Estados Unidos, Canadá y Asia-Pacífico cuando el fraude y las disputas alcanzan el 1,5 % de las ventas sin tarjeta presente y al menos 1.500 casos al mes. Según las guías publicadas por los adquirentes, el programa de Mastercard empieza en torno a 100 contracargos y un 1,5 %. Esta guía explica por qué los bancos rechazan o limitan a los negocios de alto riesgo, cómo funcionan esos umbrales, cuánto cuestan las reservas en el flujo de caja, cómo elegir proveedor y por qué los pagos con stablecoins liquidados en EUR a través de un proveedor autorizado se han convertido en una segunda vía para los comercios cuyo procesamiento con tarjeta está bajo presión.
¿Qué convierte a un negocio en comerciante de alto riesgo?#
Un comerciante de alto riesgo es un negocio que los bancos y los esquemas de tarjetas esperan que genere más contracargos, fraude o problemas regulatorios que la media. La etiqueta es estadística, no moral. Una empresa autorizada y rentable puede ser de alto riesgo simplemente por lo que vende, por cómo factura o por dónde están sus clientes. Los adquirentes elaboran estos juicios a partir de años de datos de transacciones de toda su cartera, así que un comercio con un historial limpio puede heredar igualmente la reputación de su sector. Los desencadenantes habituales son el sector (juegos de azar, contenido para adultos, criptomonedas, CBD y suplementos, viajes y venta de entradas), el modelo de ventas (sin tarjeta presente, suscripciones, pruebas gratuitas que se convierten en planes de pago, entrega semanas después del pago), la base de clientes (tarjetas de otros países, varias regiones a la vez) y el historial (un problema previo de contracargos, una cuenta anterior cerrada, crecimiento rápido sin trayectoria). Mastercard incluye parte de esta lista en sus normas. Sus Normas y procedimientos de seguridad (edición del 4 de agosto de 2026) obligan a los adquirentes a registrar a los «comercios especializados» por código de categoría antes de procesar para ellos.
Estas categorías incluyen el contenido para adultos sin presencia física (MCC 5967 y 7841), los juegos de azar sin presencia física (7801, 7802, 7995), los comercios de criptomonedas (6051), los valores de alto riesgo (6211) y los comercios de facturación con opción negativa que venden productos físicos por suscripción (5968). Si su negocio está en uno de estos códigos, su adquirente tendrá más trámites y más supervisión sobre usted antes del primer pago.
¿Por qué los bancos rechazan las cuentas de comerciante de alto riesgo?#
Los bancos rechazan a los negocios de alto riesgo porque es el adquirente, no el comerciante, quien responde ante Visa y Mastercard por lo que sale mal. Cuando un titular gana una disputa, el dinero vuelve desde el adquirente, que después intenta recuperarlo del comercio. Si usted ha cerrado o se ha quedado sin efectivo, la pérdida se queda en el banco. Además, cada esquema vigila la cartera completa del adquirente. Según la ficha informativa de Visa de 2025, en su Programa de Supervisión de Adquirentes, un adquirente está «Por encima del estándar» cuando su ratio de fraude y disputas alcanza el 0,5 % y «Excesivo» al 0,7 %. Unos pocos comercios problemáticos pueden llevar a un adquirente de tamaño medio por encima de esa línea y atraer el escrutinio del esquema sobre todo lo que procesa. La propia ficha de Visa lo dice claramente: «Las entidades que superan los umbrales del programa deben aplicar medidas de control para mitigar el riesgo.» Por eso, la elección del adquirente rara vez es entre aceptarle o rechazarle. Es entre aceptarle en condiciones que cubran su exposición y no aceptarle en absoluto.
La aprobación también se ha vuelto más difícil de obtener. Los esquemas de tarjetas exigen a los adquirentes registrar a los comercios de categorías especializadas, como los juegos de azar y las criptomonedas, antes de procesar para ellos. Así, un banco que quiera incorporar este tipo de comercios se enfrenta a una revisión adicional y a una supervisión adicional de toda su cartera.
¿Cuáles son los límites de contracargos VAMP de Visa y ECP de Mastercard en 2026?#
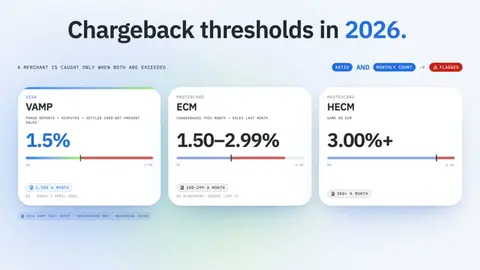
Visa y Mastercard ejecutan cada una un programa de supervisión con un ratio y un número mínimo de casos, y un comercio solo queda marcado cuando se superan ambos. El programa de Visa es VAMP, el Programa de Supervisión de Adquirentes de Visa. En 2025 sustituyó a los programas independientes Visa Dispute Monitoring Program (VDMP) y Visa Fraud Monitoring Program (VFMP), así que las guías que todavía citan un límite del 0,9 % de VDMP describen un programa que ya no existe. El programa de Mastercard es el Programa de Contracargos Excesivos (Excessive Chargeback Program, ECP), con dos niveles: el comercio con contracargos excesivos (ECM, Excessive Chargeback Merchant) y el comercio con contracargos muy excesivos (HECM, High Excessive Chargeback Merchant). Los dos esquemas cuentan cosas distintas. Visa suma a las disputas los informes de fraude de los emisores de tarjetas; Mastercard cuenta solo los contracargos y los divide entre las ventas del mes anterior. Una vez marcado un comercio, el esquema espera que el adquirente actúe, y el adquirente traslada la presión: un plan de corrección, una reserva más alta, límites menores o una cuenta cerrada.
VAMP de Visa#
Según la ficha informativa del Programa de Supervisión de Adquirentes de Visa, el ratio VAMP es el número de informes de fraude (TC40) más las disputas (TC15), dividido entre el número de transacciones sin tarjeta presente liquidadas. Quedan excluidas las disputas resueltas mediante herramientas previas a la disputa y los casos de fraude que cumplen los requisitos de Compelling Evidence 3.0. Un comercio es «Excesivo» con un 2,2 % y al menos 1.500 informes de fraude y disputas al mes; el 1 de abril de 2026 el ratio bajó al 1,5 % en Asia-Pacífico, Canadá, la UE y Estados Unidos. América Latina ya usaba el 1,5 %. En la región CEMEA el límite se mantiene en el 2,2 %, con un número menor de 150 casos y al menos 75.000 USD.
Un informe de fraude cuenta aunque el titular nunca presente una disputa. Reembolsar un pedido sospechoso no elimina el informe de fraude del emisor de su ratio.
ECP de Mastercard#
Mastercard define el ratio en puntos básicos: los contracargos recibidos en un mes natural divididos entre las transacciones Mastercard del comercio en el mes anterior, multiplicado por 10.000. Los límites exactos figuran en el manual de normas de Mastercard. Las guías publicadas por adquirentes, por ejemplo la de Braintree, los recogen como 100 a 299 contracargos con un ratio de 1,50 % a 2,99 % para ECM, y 300 o más contracargos con un 3,00 % o más para HECM. Para salir del programa, un comercio debe mantenerse por debajo de los umbrales de ECM durante tres meses consecutivos. Como el divisor son las ventas del mes anterior, un mes flojo tras uno intenso eleva el ratio aunque las disputas se mantengan estables. Tras seis meses en el programa, Mastercard puede exigir al adquirente que se someta a una revisión formal de riesgos, según las Normas y procedimientos de seguridad de Mastercard.
Momentos clave
| Programa | Qué se cuenta | Umbral del comercio (UE) | Recuento mínimo | Cómo se sale |
|---|---|---|---|---|
| Visa VAMP | Informes de fraude + disputas ÷ ventas liquidadas sin tarjeta presente | 1,5 % (desde el 1 de abril de 2026) | 1.500 al mes | El ratio vuelve a estar por debajo del límite |
| Mastercard ECM | Contracargos de este mes ÷ ventas del mes anterior | 1,50 % a 2,99 % | 100 a 299 al mes | Lo fija el reglamento de Mastercard |
| Mastercard HECM | Igual que ECM | 3,00 % o más | 300 o más al mes | Lo fija el reglamento de Mastercard |
La lista MATCH#
La consecuencia más grave es la inclusión en la lista MATCH. MATCH es la lista de Mastercard de comercios cuyos adquirentes los han dado de baja por motivos específicos, entre ellos un volumen excesivo de contracargos. Otros adquirentes consultan esa lista antes de firmar con cualquier comercio, por lo que la inclusión acompaña a un negocio de un banco a otro.
¿Cuánto cuesta una cuenta de comercio de alto riesgo?#
Una cuenta de comercio de alto riesgo suele costar más de tres maneras: comisiones de procesamiento más altas, una reserva que retiene parte de su dinero y condiciones contractuales más estrictas. La reserva es la que más perjudica al flujo de caja. En una reserva rotatoria, el adquirente retiene un porcentaje de las ventas diarias con tarjeta y lo libera tras un plazo fijo, de modo que siempre hay un colchón para hacer frente a los contracargos si deja de operar. Algunos adquirentes, en cambio, piden un depósito inicial fijo o retienen las primeras semanas de liquidaciones. Los porcentajes de reserva y los periodos de retención se fijan contrato por contrato; ninguna norma de los esquemas de tarjetas las fija. El análisis de riesgo también es más lento y exhaustivo que en una cuenta estándar: prepárese para presentar documentos de la empresa, los titulares reales, el historial de procesamiento, las políticas de devolución y cancelación, los términos del sitio web, pruebas de entrega del producto o servicio y, en sectores regulados, su licencia. La cuenta suele venir con un límite mensual de volumen que solo aumenta tras un historial limpio.
Un ejemplo con cifras redondas muestra el efecto. Un negocio de suscripciones procesa 400 000 EUR al mes en ventas con tarjeta. Su contrato fija una reserva rotatoria del 10 % que se libera a los 180 días. Cada mes se retienen 40 000 EUR y durante seis meses no regresa nada. Para entonces, el adquirente tiene retenidos 240 000 EUR de sus ingresos. Es capital de trabajo que no puede destinar a marketing o inventario, y por eso las condiciones de la reserva importan tanto como la tarifa anunciada al comparar ofertas.
¿Puede un comercio electrónico de alto riesgo obtener una cuenta de comercio?#
Sí, pero normalmente en condiciones de alto riesgo y no como cuenta estándar. Una tienda en línea vende sin tarjeta presente por definición, que es exactamente el tráfico que mide el ratio VAMP de Visa, por lo que un comercio electrónico en un sector de riesgo, como suplementos, CBD, viajes o suscripciones, se tarifica según su riesgo de disputas desde el primer día.
Lo que mejora las probabilidades son las pruebas que el analista pide de todos modos: una política clara de devoluciones y cancelaciones en la web, justificantes de entrega como números de seguimiento, un descriptor de facturación que los clientes reconozcan en su extracto e historial de procesamiento con un proveedor anterior. Las suscripciones y las pruebas gratuitas requieren consentimiento explícito en el proceso de pago y una forma sencilla de cancelar; Mastercard obliga a los adquirentes a registrar como comercios de facturación por opción negativa (negative option billing) a quienes venden productos físicos por suscripción (MCC 5968). Al principio, cabe esperar un límite mensual de volumen que solo aumenta tras un historial limpio.
¿Cómo elegir un proveedor de cuentas de comercio de alto riesgo?#
Elija un proveedor según si puede seguir procesando sus operaciones durante años, no según su tarifa anunciada. En sectores de alto riesgo, el evento caro es un cierre repentino de la cuenta o una liquidación congelada; unas décimas de porcentaje en comisiones importan mucho menos. Pregunte quién es el banco adquirente real: muchas ofertas de alto riesgo proceden de revendedores que le colocan en un banco que no controlan, y el apetito de riesgo de ese banco es lo que decide si se queda. Pregunte cuántos comercios de su sector atiende ya el banco, porque un adquirente sin comercios de juego o cripto puede eliminar toda la categoría tras un mal mes. Pida por escrito todas las condiciones de la reserva, incluido cómo y cuándo se libera al terminar el contrato. Pregunte qué herramientas de gestión de disputas soporta el proveedor, ya que Visa excluye del ratio VAMP los casos resueltos mediante soluciones previas a la disputa. Y pregunte por el plazo de preaviso antes de la rescisión, así como por lo que ocurre con los fondos retenidos en ese momento.
Repartir el riesgo también ayuda. Los comercios que operan con varios proveedores a la vez suelen dirigir el tráfico entre ellos mediante orquestación de pagos entre proveedores, de modo que la pérdida de una cuenta no detiene las ventas. Mantenga cada cuenta sana por sí misma: los esquemas miden los ratios por identificador de comercio, y dividir el tráfico para ocultar un problema de disputas es exactamente lo que buscan los adquirentes y los esquemas.
Añadiría una prueba propia: pregunte al proveedor qué hizo con su último comercio que superó el umbral VAMP. Una respuesta concreta sobre planes de corrección y herramientas de gestión de disputas le dice más que una presentación comercial.
¿Existe una alternativa a una cuenta de comercio de alto riesgo?#
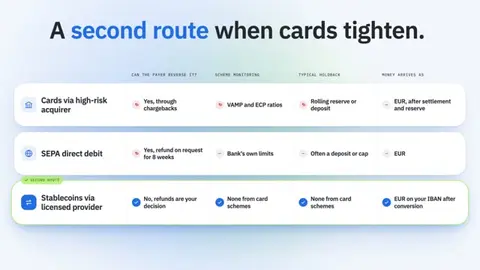
Los pagos con stablecoins ofrecen a los negocios de alto riesgo un canal de pago que queda fuera de los esquemas de tarjetas, por lo que no hay contracargos, ni ratio de monitorización de los esquemas, ni reserva sobre la tarjeta. Un cliente envía USDC u otra stablecoin desde una billetera o una cuenta en un exchange; un proveedor autorizado la recibe, la convierte y paga en euros a su IBAN. Una transferencia en blockchain no puede revertirla el banco del pagador ni un esquema de tarjetas. Si un cliente quiere que le devuelvan el dinero, decide usted si reembolsar, como haría con una transferencia bancaria. Eso hace atractiva la vía para los comercios cuyo procesamiento con tarjeta está presionado por las disputas: vendedores de viajes con plazos de entrega largos, negocios de suscripción, bienes digitales. No sustituye a las tarjetas para todos los clientes. Muchos compradores no tienen stablecoins, y la conversión en el pago será menor que con un botón de tarjeta. El objetivo realista es una segunda vía que absorba parte del volumen, sobre todo de clientes recurrentes y de mayor importe, y que mantenga los ingresos en marcha cuando una cuenta de tarjeta está limitada o cerrada.
Los demás métodos de pago que prueban los comercios de alto riesgo tampoco están libres de devoluciones. Según el artículo 77 de la PSD2, el pagador puede solicitar el reembolso de un adeudo directo SEPA durante 8 semanas después de que se cargara el importe.
| Ruta | ¿Puede el pagador revertirla? | Monitorización del esquema | Retención habitual | El dinero llega como |
|---|---|---|---|---|
| Tarjetas mediante adquirente de alto riesgo | Sí, mediante contracargos | Ratios VAMP y ECP | Reserva rotatoria o depósito | EUR, tras la liquidación y la reserva |
| Adeudo directo SEPA | Sí, reembolso previa solicitud durante 8 semanas | Límites propios del banco | Con frecuencia, un depósito o un límite | EUR |
| Stablecoins mediante proveedor autorizado | No, los reembolsos son decisión suya | Ninguna por parte de los esquemas de tarjetas | Ninguna por parte de los esquemas de tarjetas | EUR en su IBAN tras la conversión |
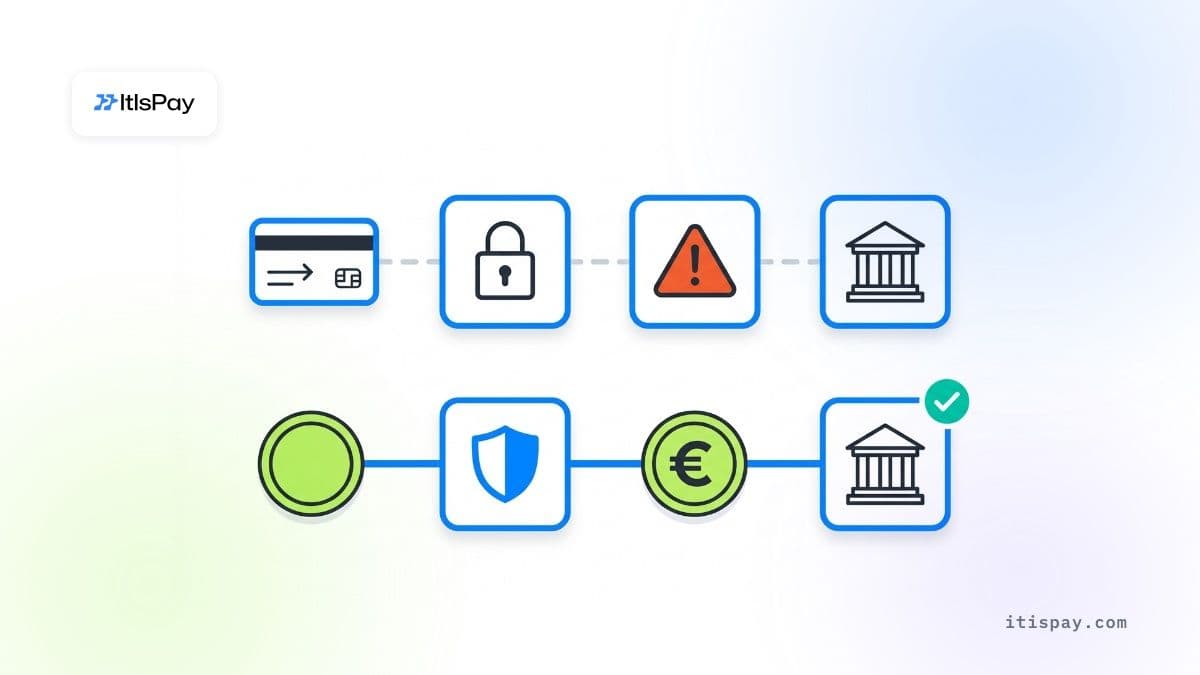
Compruebe la licencia del proveedor. Con arreglo a MiCA, el reglamento de la UE sobre criptoactivos, nadie puede prestar servicios de criptoactivos en la Unión sin autorización como proveedor de servicios de criptoactivos (CASP), y el periodo transitorio para las empresas que operaban con arreglo a las normas nacionales terminó el 1 de julio de 2026 (artículo 143, apartado 3). Como comercio, normalmente usted no necesita esa licencia; la necesita el proveedor que convierte las stablecoins. Explicamos las comprobaciones en nuestra guía para elegir una pasarela de pago de cripto a dinero fiat (moneda fiduciaria).
Dónde no ayuda
- Muchos compradores no tienen stablecoins, por lo que la conversión en el pago será menor que con un botón de tarjeta.
- Las stablecoins no cambian su estatus regulatorio: un casino en línea sigue necesitando su licencia de juego.
- El proveedor con licencia lleva a cabo su propia revisión KYB, por lo que un negocio que considere demasiado arriesgado también puede ser rechazado allí.
¿Qué debe hacer si el procesamiento de sus tarjetas está bajo presión?#
Empiece por sus cifras y luego añada vías alternativas. Extraiga los informes de fraude, las disputas y las ventas sin tarjeta presente liquidadas del mes pasado para cada ID de comercio, y calcule ambos ratios: el de Visa (fraude más disputas sobre ventas) y el de Mastercard (contracargos de este mes sobre ventas del mes anterior). Si cualquiera de ellos se acerca al 1,5 %, actúe antes que los esquemas de tarjetas: añada herramientas de prevención de disputas, descriptores de facturación más claros y una cancelación más sencilla. Revise las condiciones de su reserva y calcule cuánto efectivo retiene hoy su cuenta de comercio de alto riesgo. Después, decida qué clientes podrían pagar de otra forma y configure la segunda vía antes de necesitarla. Los comercios que esperan a que llegue la carta de rescisión suelen perder semanas de ingresos mientras buscan una alternativa. Si desea más detalle sobre el aspecto operativo de la segunda vía, consulte nuestra guía sobre cómo aceptar pagos en cripto de forma automática.
Si quiere aceptar stablecoins y recibir euros sin construir la infraestructura por su cuenta, ItisPay ofrece la API, la facturación y la conciliación. Las licencias, el KYC y la liquidación en su IBAN se gestionan a través de nuestro socio con licencia en la UE, CASP + entidad de pago, y el alta, desde el KYB hasta la primera transacción, puede completarse en menos de una semana. La elegibilidad de su modelo de negocio la decide la revisión KYB del socio.
Este artículo tiene únicamente fines informativos y no constituye asesoramiento jurídico ni regulatorio.

