Una licencia EMI de la UE, también llamada licencia de dinero electrónico (autorización como entidad de dinero electrónico), cuesta al menos 350 000 € de capital inicial antes de pagar cualquier tasa al regulador. La ley da al regulador tres meses para decidir una vez completo tu expediente, pero la mediana de espera en Europa es ahora de 9,5 meses, y el banco central de Irlanda advierte de que reunir un expediente completo puede llevar más de un año.
Las tasas varían más de lo que admiten la mayoría de las guías: desde cero en Irlanda hasta unos 30 000 € en Luxemburgo. Aun así, importan menos que el capital, el equipo y el tiempo. Hay dos factores más que condicionan la decisión en 2026. PSD3 integrará las entidades de dinero electrónico en un único régimen de entidades de pago, y una licencia EMI sigue sin permitir ofrecer servicios con criptoactivos más allá de los tokens de dinero electrónico que emites tú mismo.
En resumen
- Una licencia EMI exige un capital inicial de al menos 350 000 €, y después fondos propios de al menos el 2 % del dinero electrónico medio en circulación (EMD2, arts. 4 y 5).
- Las tasas de solicitud van desde 0 € en Irlanda hasta 10 000–15 000 € en Malta y unos 30 000 € en Luxemburgo; Malta añade una tasa anual desde 25 000 €.
- El plazo legal es de tres meses desde un expediente completo; la EBA sitúa la mediana real en 9,5 meses (diciembre de 2025).
- PSD3 derogará la Directiva de dinero electrónico, y una licencia EMI no cubre servicios con criptoactivos más allá de los tokens de dinero electrónico que emitas.
¿Qué te permite hacer una licencia EMI?#
Una licencia EMI permite a una empresa emitir dinero electrónico: valor almacenado que un cliente paga por adelantado y que puede gastar o reembolsar después. Es el derecho a mantener saldos de clientes en tu propio producto, algo que una entidad de pago no tiene. Las EMI también pueden prestar servicios de pago, conceder crédito vinculado a pagos (no financiado con dinero electrónico) y operar sistemas de pago, en virtud del artículo 6 de la Directiva sobre el dinero electrónico (2009/110/CE), conocida como EMD2.
Existen límites claros. Una EMI no puede captar depósitos. Debe emitir dinero electrónico a la par y reembolsarlo a la par en cualquier momento, y no puede pagar intereses ni ningún otro beneficio vinculado al tiempo que el cliente mantiene el saldo (EMD2, arts. 6(2), 11 y 12).
Una vez autorizada en un Estado miembro, la licencia es válida en toda la UE mediante el pasaporte europeo (PSD2, art. 11(9)).
| EMI | Entidad de pago | |
|---|---|---|
| Capital inicial | 350 000 € | 20 000 €, 50 000 € o 125 000 € según el servicio |
| Emitir dinero electrónico y mantener saldos de clientes | Sí | No |
| Servicios de pago (transferencias, adquirencia, cuentas) | Sí | Sí |
| Captar depósitos, pagar intereses | No | No |
| Pasaporte de la UE | Sí | Sí |
| Servicios con criptoactivos | Parcialmente, solo tokens de dinero electrónico propios | No |
Los tramos de capital de las entidades de pago proceden del artículo 7 de PSD2: 20 000 € solo para remesas de dinero, 50 000 € para la iniciación de pagos y 125 000 € para los servicios básicos.
¿Cuánto cuesta una licencia EMI?#
El coste real tiene tres capas: el capital que debes mantener, las tasas que pagas al regulador y el equipo y los sistemas que el regulador espera ver funcionando. Solo las dos primeras tienen cifras publicadas.
Capital y fondos propios#
El artículo 4 de EMD2 exige un capital inicial de «no menos de EUR 350 000» en el momento de la autorización. Es tu dinero, retenido en la empresa, no una tasa. Después, los fondos propios deben mantenerse por encima del mayor entre 350 000 € y el 2 % del dinero electrónico medio en circulación (art. 5(1) y 5(3)). Una empresa con 50 millones de euros de saldos de clientes de media necesita, por tanto, al menos 1 millón de euros de fondos propios.
Dos detalles elevan la cifra. Si además prestas servicios de pago no vinculados al dinero electrónico, el requisito correspondiente a ellos se suma (art. 5(2)). Y el regulador puede fijar unos fondos propios hasta un 20 % superiores o inferiores, tras evaluar tu gestión de riesgos (art. 5(5)).
Tasas del regulador#
Las tasas de solicitud únicas en 2026 van desde 0 € en Irlanda hasta unos 30 000 € en Luxemburgo (tabla por países más abajo). Las tasas anuales de supervisión varían más. Malta cobra 25 000 € al año a una entidad solo de dinero electrónico y 35 000 € a una de dinero electrónico con servicios de pago, más una parte variable basada en los activos o en el dinero electrónico en circulación, según sus normas de tasas modificadas en 2024. Los Países Bajos cobran una cantidad fija más una participación en los ingresos por comisiones.
Los costes que ningún regulador publica#
Los reguladores no publican cuánto costarán un responsable de cumplimiento, un responsable de notificación de blanqueo de capitales (MLRO), la auditoría externa, una cuenta bancaria de salvaguarda o la plataforma de pagos. Estos dependen del país, de los salarios y de cuánto construyas internamente. Ahí se va también la mayor parte del gasto del primer año: se necesitan directivos, un consejo, una función AML y cuentas auditadas antes de que pague el primer cliente. Pide presupuestos por escrito antes de elegir país. Una tasa de solicitud barata en un mercado donde debes contratar personal directivo local puede acabar costando más que una tasa más alta en otro lugar.
¿Qué país de la UE es el más barato y rápido para una EMI?#
Las tasas son pequeñas frente al mínimo de 350 000 €. Lo que diferencia a los países es cuánto trabajo se hace antes de que empiece el plazo oficial: reuniones previas a la solicitud, fases exploratorias y el grado de escrutinio. La revisión de seguimiento de la EBA de diciembre de 2025 concluyó que «persisten diferencias significativas en áreas clave como la gobernanza, los mecanismos de control interno y la presencia local real». En la tabla siguiente, la columna Veredicto indica si el proceso publicado por el regulador apunta a una respuesta rápida y previsible.
| País | Regulador | Tasa de solicitud | Antes de presentar la solicitud | Veredicto |
|---|---|---|---|---|
| Irlanda | Banco Central de Irlanda | 0 EUR | Reunión previa a la solicitud obligatoria | No |
| Malta | MFSA | 10 000 EUR o 15 000 EUR | Reunión previa a la solicitud | Depende |
| Países Bajos | DNB | 10 400 EUR | Tasa fijada anualmente en el Staatscourant | Depende |
| Luxemburgo | CSSF | 30 000 EUR | Reunión inicial sobre el proyecto | Depende |
| Letonia | Latvijas Banka | 5 000 EUR | Comprobación de integridad, 15 días hábiles | Parcialmente |
| Chipre | Banco Central de Chipre | 10 000 EUR + 5 000 EUR de fase previa | Fase exploratoria de pago desde agosto de 2026 | Depende |
Fuentes: página de autorización del Banco Central de Irlanda; S.L. 376.03 maltés, modificado por L.N. 366 de 2024; Staatscourant neerlandés de 2026, nº 20792; página de licencias de Latvijas Banka (todas consultadas el 3 de noviembre de 2026). Luxemburgo: el reglamento de tasas de 2023, según lo resume el despacho de abogados Lexgo. Chipre: Cyprus Mail, 31 de julio de 2026.
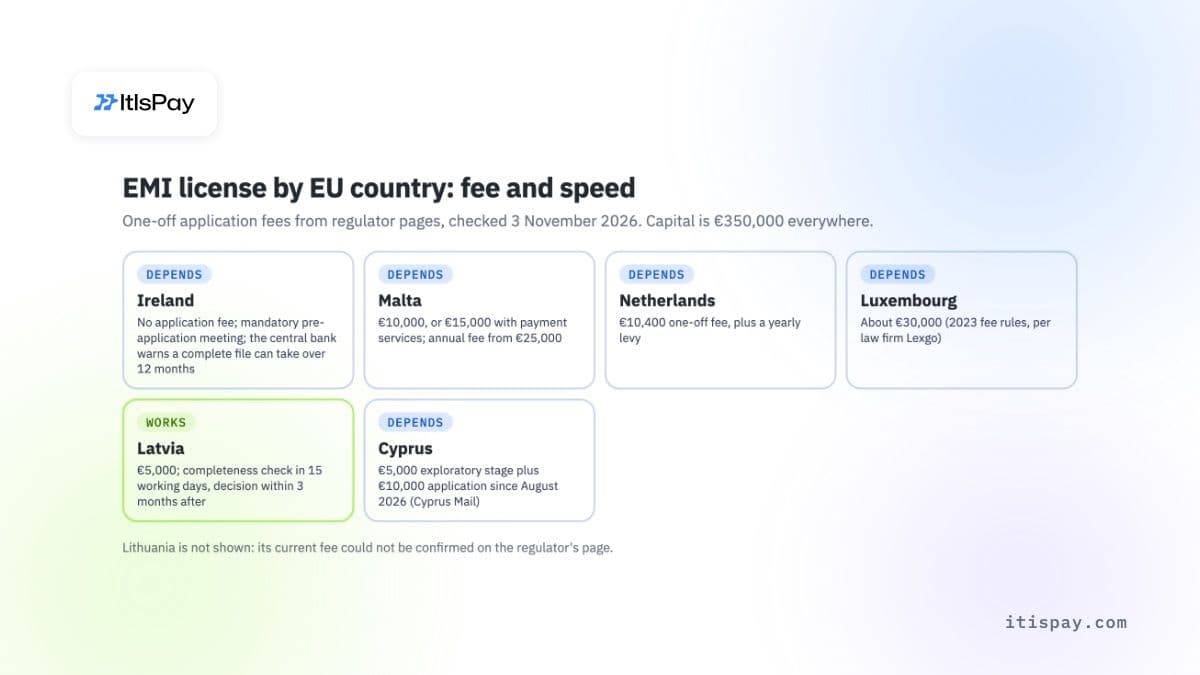
Algunos puntos que la tabla no puede mostrar. El Banco Central de Irlanda no cobra nada por presentar la solicitud, pero sí aplica una tasa anual de financiación del sector una vez que la entidad está autorizada. La ley maltesa trata como denegación la falta de decisión en un plazo de tres meses desde una solicitud completa, y la MFSA solo inicia ese plazo cuando recibe una solicitud formal y completa. Latvijas Banka promete una decisión en un plazo de tres meses después de confirmar que el expediente está completo. Chipre endureció su proceso a partir del 3 de agosto de 2026: una fase exploratoria no reembolsable de 5.000 €, una tasa de solicitud formal que sube de 5.000 € a 10.000 € y una posible diligencia debida por parte de una firma experta, según Cyprus Mail.
Lituania sigue siendo una opción habitual para las EMI. La hemos excluido de la tabla porque no pudimos confirmar la tasa actual del Banco de Lituania en su propia página en el momento de redactar este artículo.
¿Cuánto tarda obtener una licencia EMI?#
Prevea al menos un año desde su primera reunión hasta la autorización. El plazo de tres meses que establece la ley solo empieza a correr cuando el regulador tiene todos los documentos que solicita.
La norma está en el artículo 12 de PSD2, que se aplica a las EMI a través de EMD2: la autoridad debe decidir «en un plazo de 3 meses desde la recepción de una solicitud o, si la solicitud está incompleta, desde la recepción de toda la información necesaria para la decisión». En la práctica, el expediente va y viene varias veces antes de considerarse completo.
La Autoridad Bancaria Europea (EBA) midió la demora en dos ocasiones. Su revisión inter pares de 2023 constató procesos de autorización «con plazos que van de 4 a 20 meses o más». En su revisión de seguimiento de diciembre de 2025, la EBA afirmó: «La mediana del proceso de autorización en el EEE (contada desde la presentación de la solicitud) es ahora de 9,5 meses.»
El Banco Central de Irlanda es inusualmente directo al respecto en su página de autorización: «La experiencia indica que las empresas pueden tardar más de 12 meses en facilitar toda la información necesaria para que pueda tomarse una decisión.»
Cuente también los meses previos a la presentación. Las políticas, un plan de negocio a tres años, los mecanismos de salvaguarda y la contratación de personal clave deben estar listos antes de que un regulador acepte el expediente.
¿Qué comprueban los reguladores en una solicitud de EMI?#
Comprueban si el negocio puede proteger el dinero de los clientes y frenar el delito financiero desde el primer día. El expediente debe demostrar una empresa en funcionamiento, no un plan para construirla.
Espere un examen en cinco áreas:
- El programa de operaciones y el plan de negocio: qué emitirá, a quién, a través de qué canales, con proyecciones financieras a tres años.
- Salvaguarda según el artículo 7 de EMD2. Los fondos recibidos mediante tarjeta u otro instrumento de pago deben salvaguardarse a más tardar cinco días laborables después de la emisión del dinero electrónico, y cualquier cambio sustancial en estos mecanismos debe notificarse con antelación.
- Gobernanza, y comprobaciones de idoneidad (fit and proper) de los consejeros y de los accionistas cualificados.
- Controles AML y de lucha contra la financiación del terrorismo, con una persona responsable designada.
- Sustancia local: dónde se toman realmente las decisiones y quién reside en el país. La EBA la cita entre las áreas clave en las que los supervisores siguen divergiendo.
La distribución tiene su propia norma. Una EMI puede distribuir y reembolsar dinero electrónico a través de distribuidores, pero no puede emitir dinero electrónico a través de agentes (artículo 3, apartados 4 y 5, de EMD2).
En Irlanda, el proceso empieza con un documento de datos clave previo a la solicitud de unas 15 a 20 páginas, que debe enviarse al menos cinco días laborables antes de la primera reunión.
¿Basta con un registro como EMI pequeña?#
Solo si piensa permanecer en un único país y ser pequeño. Según el artículo 9 de EMD2, un Estado miembro puede eximir de las normas de capital, fondos propios y salvaguarda a las empresas cuyo saldo medio de dinero electrónico en circulación no supere un límite nacional de como máximo 5 millones de euros.
El precio de la exención es el pasaporte. Las entidades exentas no pueden prestar servicios en otros Estados miembros, y la sede central debe estar en el país donde la empresa realmente opera. No todos los países ofrecen esta opción. Para una empresa que planee atender a clientes en toda la UE, el régimen simplificado es, como mucho, una prueba piloto.
¿Qué cambia para las EMI con PSD3?#
PSD3 elimina el régimen separado de dinero electrónico. El Consejo y el Parlamento Europeo alcanzaron un acuerdo provisional sobre PSD3 y el nuevo Reglamento de servicios de pago (PSR) a finales de noviembre de 2025. El proyecto de exposición de motivos del Consejo, fechado el 21 de octubre de 2026, afirma que el paquete «deroga la Directiva sobre dinero electrónico (EMD2), integrando plenamente las entidades de dinero electrónico (EMI) en el régimen actualizado de autorización y supervisión de las entidades de pago (PI)».
A 3 de noviembre de 2026 no hemos encontrado el texto definitivo en el Diario Oficial de la UE. Hasta su publicación, los detalles siguientes proceden de análisis de despachos de abogados sobre el texto de compromiso y pueden seguir modificándose:
- A&L Goodbody indica que el servicio de dinero electrónico necesitaría al menos 250.000 €, frente a 350.000 €, con importes sumados en el caso de empresas que ofrezcan varios servicios.
- Las EMI existentes deberán volver a ser autorizadas con arreglo al nuevo régimen. A&L Goodbody y Arthur Cox describen un periodo de hasta 27 meses desde la entrada en vigor. El resumen del Parlamento Europeo describe 30 meses, siempre que se presente una nueva solicitud en un plazo de 24 meses.
- El Consejo indica que las normas sobre la protección de los fondos de los usuarios se endurecen.
Si solicita ahora, obtendrá una licencia EMD2 y después un segundo proceso de autorización con arreglo a PSD3. Incluya ese segundo expediente en su plan y en su presupuesto.
¿Una licencia EMI cubre las criptomonedas y las stablecoins?#
Solo de forma limitada. Con arreglo a MiCA (Reglamento (UE) 2023/1114), una EMI puede emitir fichas de dinero electrónico (stablecoins referenciadas a una única moneda oficial) si publica un libro blanco y notifica a su regulador al menos 40 días laborables antes de la oferta (artículo 48). MiCA trata las fichas de dinero electrónico como dinero electrónico.
En cuanto a servicios, el artículo 60, apartado 4, es estricto. Una EMI «solo podrá prestar servicios de custodia y administración de criptoactivos por cuenta de clientes y servicios de transferencia de criptoactivos por cuenta de clientes con respecto a las fichas de dinero electrónico que emita», tras notificar a su regulador con 40 días laborables de antelación. Cambiar criptomonedas por euros, mantener otros tokens para clientes o gestionar una plataforma de negociación exige una autorización como proveedor de servicios de criptoactivos (CASP) con arreglo a MiCA. Nuestra guía sobre qué exige una licencia CASP de MiCA explica ese proceso, y cuánto cuesta una licencia CASP de MiCA detalla el presupuesto.
Dónde no ayuda una licencia EMI
- Aceptar, cambiar o mantener criptoactivos distintos de las fichas de dinero electrónico que usted emite: eso requiere una autorización como proveedor de servicios de criptoactivos (CASP).
- Pagar intereses sobre saldos o captar depósitos: prohibido por EMD2.
- Prestar servicios en otros países de la UE con una exención de EMI pequeña: sin pasaporte.
- Evitar una segunda solicitud: PSD3 exigirá que las EMI existentes vuelvan a ser autorizadas.
¿Debería obtener su propia licencia EMI?#
Obténgala si los saldos de clientes almacenados son su producto (monederos, tarjetas prepago, cuentas para sus usuarios) y puede financiar 350.000 € de capital más un equipo durante un año o más antes de generar ingresos. No la obtenga si lo que necesita es aceptar pagos, liquidar en euros o añadir criptomonedas para sus comerciantes: un socio con licencia cubre eso sin licencia propia.
Si todavía no es el momento adecuado para crear su propia licencia y su equipo de cumplimiento, puede canalizar la operativa a través de un socio con licencia como proveedor de servicios de criptoactivos (CASP) + entidad de pago. ItisPay proporciona la API, la facturación y la conciliación; el socio tiene la autorización, realiza el KYC y liquida en EUR, con menos de una semana desde la presentación del KYB hasta la primera transacción.
Este artículo tiene únicamente fines informativos y no constituye asesoramiento jurídico ni regulatorio.