

En resumen
- Swift es rápido entre grandes bancos, pero los pagos de la categoría minorista, que incluye los B2B, tardan mucho más en llegar a la cuenta final.
- La mayor parte del coste de un pago B2B transfronterizo es el margen del tipo de cambio, no la comisión de envío.
- Una ruta con stablecoins autorizada supera a Swift en aproximadamente la mitad de los corredores desde la UE, sobre todo donde Swift es lento: Nigeria, México y los pagos a EE. UU. en fin de semana.
- No tiene sentido dentro de SEPA, y la normativa local la hace poco práctica en Turquía, India, China y Brasil.
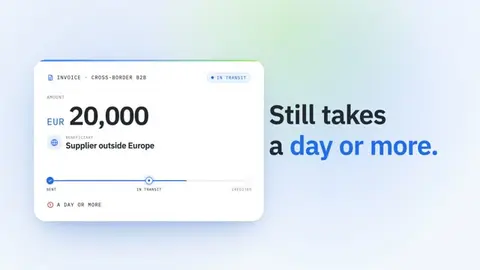
Una factura de 20.000 EUR pagada a un proveedor fuera de Europa sigue tardando un día o más en llegar, y la mayor parte de su coste está oculta en el tipo de cambio, no en la comisión que aparece en el extracto bancario. Ese es el panorama que muestra el propio seguimiento que hace el Consejo de Estabilidad Financiera (FSB) de los pagos transfronterizos para empresas, los datos que utiliza el G20 para vigilar sus objetivos de 2027.
Las razones son estructurales. El dinero circula por una cadena de bancos, cada uno de los cuales realiza sus propios controles por turnos y solo en días hábiles. Dentro de la zona del euro el problema está en gran medida resuelto: SEPA Instant abona una transferencia en segundos. Fuera de ella, o en otra divisa, sigue aplicándose la cadena tradicional.
Esta guía explica dónde se pierden el tiempo y el dinero en los pagos B2B transfronterizos, cómo se compara una ruta con stablecoins con Swift corredor por corredor desde la UE y qué cambian las normas de pagos instantáneos de la UE. También recoge los casos en que las stablecoins no ayudan y, en cambio, añaden riesgo.
¿Cómo funciona un pago B2B transfronterizo?#
Una transferencia nacional se liquida en un solo lugar: ambos bancos tienen cuentas en el mismo banco central, que mueve las reservas entre ellos. Un pago transfronterizo carece de ese terreno común. Cuando intervienen dos divisas, no existe un único activo de liquidación que ambos bancos puedan utilizar, de modo que el pago se convierte en una serie de actualizaciones de cuentas en varias entidades.
El Banco de Pagos Internacionales (BPI) describe el caso típico en su boletín de mayo de 2024 sobre la banca corresponsal. Una empresa estadounidense paga a un proveedor coreano. El banco estadounidense paga en dólares a un banco corresponsal dentro del sistema de EE. UU. El corresponsal abona la cuenta en dólares del banco coreano (su cuenta «nostro»). El banco coreano ve entonces los fondos y abona al proveedor en wones. La liquidación solo se produce en EE. UU.; todo lo demás son mensajes y asientos contables.
Cada eslabón de esa cadena examina el pago en busca de sanciones, AML y problemas de calidad de los datos antes de transmitirlo. Los autores del BPI lo expresan con claridad:
«La carga de realizar estos controles recae en cada banco, que sigue un proceso secuencial que lleva tiempo e implica una considerable duplicación de esfuerzos.»
Luego está el calendario. Cada banco trabaja con sus propias horas de corte y días hábiles, por lo que un pago enviado el viernes por la tarde puede no moverse hasta el lunes, y un festivo en cualquiera de los dos países añade un día.
El último banco suele ser el más lento. El informe de 2025 del FSB señala que el tramo del beneficiario, el tiempo que transcurre desde que el banco receptor recibe la instrucción hasta que abona a su cliente, «ha sido tradicionalmente la parte más lenta de una operación de pago transfronterizo».
Además, la cadena se está adelgazando. Según el BPI, las relaciones de banca corresponsal cayeron aproximadamente un 25 % entre 2011 y 2020, y el descenso continuó en 2022. Menos vínculos directos significan rutas más largas, especialmente hacia mercados más pequeños.
¿Por qué son tan caros los pagos B2B transfronterizos?#
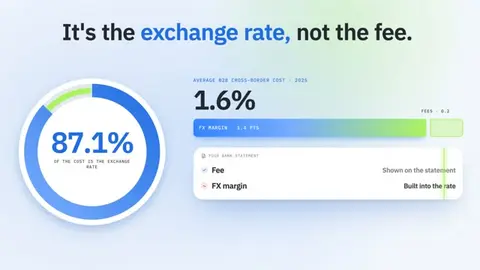
Para una empresa, el coste de un pago transfronterizo es sobre todo el tipo de cambio. Según el informe consolidado de avance del FSB de 2025, el coste medio de un pago B2B transfronterizo fue del 1,6 % en 2025, calculado sobre un pago de 20.000 USD con datos de FXC Intelligence a marzo de 2025. De ese porcentaje, 1,4 puntos porcentuales procedían del margen de cambio y solo 0,2 de las comisiones. El tipo de cambio representó el 87,1 % del total.
Eso explica por qué una transferencia de «comisión baja» puede seguir siendo cara. La comisión aparece en el extracto; el margen está incorporado al tipo de cambio y rara vez se muestra por separado. El mismo informe añade que, cuando el banco receptor también convierte el dinero, los márgenes de cambio del lado del receptor suponen de media entre un 0,7 % y un 1,1 % adicional.
La transparencia de precios sigue siendo débil. Solo el 43,2 % de los servicios de pago B2B de la muestra del FSB mostraba al cliente tanto el coste como la rapidez en 2025, frente al 73,7 % de los servicios entre particulares.
¿Cuánto tardan en llegar los pagos B2B transfronterizos?#
Los pagos de gran importe entre bancos son rápidos. Los de la categoría minorista, que incluye los B2B, no lo son. Los datos de Swift recogidos en el informe del FSB muestran que el 54,6 % de los pagos transfronterizos mayoristas (100.000 USD o más) se abonó en menos de una hora en 2025, y el 93,2 % en un día hábil.
Las cifras minoristas cuentan otra historia. Entre los servicios B2B que informan de su rapidez, solo el 2,2 % abonó al destinatario en menos de una hora en 2025, y el 39,6 % en un día hábil. Europa obtiene mejores resultados en precio que otras regiones, con costes minoristas del 1 % al 1,9 % según el caso de uso. La rapidez sigue siendo baja: alrededor del 5 % de los pagos B2B y B2P enviados desde Europa y Asia Central llegó en menos de una hora.
El objetivo del G20 para los pagos minoristas, entre los que se incluyen los B2B, es un coste medio global no superior al 1 % y que el 75 % de los pagos esté a disposición del destinatario en una hora a finales de 2027. El FSB no espera alcanzarlo:
«Es improbable que se logren mejoras satisfactorias a escala global conforme al calendario de la Hoja de ruta de 2027.»
Para un equipo de tesorería, esto tiene una consecuencia práctica: conviene planificar en torno a la infraestructura de pagos actual durante al menos los próximos años.
¿Es mejor una ruta con stablecoins que Swift?#
Una ruta con stablecoins, a veces llamada «sándwich de stablecoins», sustituye la cadena corresponsal por tres pasos. Un proveedor autorizado convierte los euros en una stablecoin en dólares como USDC (un criptoactivo que sigue al dólar estadounidense), la stablecoin se mueve en una blockchain pública y un proveedor en el país de su proveedor la convierte en moneda local y efectúa el pago. Frente a Swift desde la UE, funciona o puede funcionar en aproximadamente la mitad de los corredores analizados. Cuando gana, el motivo suele ser la rapidez y el acceso, no el precio. La transferencia en la cadena de bloques tarda minutos a cualquier hora, mientras que una transferencia bancaria espera a las horas de corte y a que el último banco abone a su cliente. La ventaja de precio es modesta en las divisas principales y puede desaparecer en las exóticas, porque la conversión a moneda local en destino es lo que más cuesta. La normativa local decide el resto: algunos países dejan la ruta abierta, otros exigen un socio local autorizado y unos pocos la cierran.
Momentos clave
| Transferencia Swift | Vía stablecoin | |
|---|---|---|
| Recorrido | Tu banco, uno o varios bancos corresponsales y el banco del proveedor | De EUR a USDC con un proveedor autorizado, transferencia en una blockchain, conversión y pago final por un proveedor local |
| Lo que pagas | Comisión de envío, posibles comisiones de intermediarios, margen de cambio (1,4 % de media en B2B), más entre un 0,7 % y un 1,1 % si el banco receptor realiza la conversión | Diferencial de conversión de entrada, una comisión de red que suele ser pequeña y diferencial de conversión de salida (mayor en divisas exóticas) |
| Velocidad | Del mismo día a varios días hábiles; a menudo se retrasa en el banco receptor | Minutos en la cadena; el total depende del sistema de pago local |
| Horario | Días hábiles y horas de corte bancarias | 24/7 en la cadena; el pago final sigue el horario del sistema local |
Ejemplo: cuánto cuesta un pago de 20.000 EUR (estimación)#
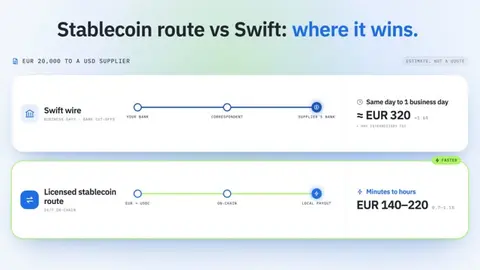
Estas cifras son una estimación, no una cotización. Para Swift usamos el coste medio B2B de 2025 del Consejo de Estabilidad Financiera (FSB), un 1,6 % para una divisa principal y, para un corredor exótico, entre un 3,1 % y un 3,5 %, el rango que el FSB indica para los pagos minoristas (B2B, B2P y P2B) enviados desde el África subsahariana, suponiendo un coste similar en el sentido contrario. Para la vía con stablecoins suponemos costes de conversión en ambos extremos de entre un 0,7 % y un 1,1 % en total para una divisa principal y de entre un 1,6 % y un 3,6 % para una exótica, la mayor parte en el extremo de destino, más una comisión de red insignificante.
| EUR 20 000 a | Coste con Swift | Plazo con Swift | Coste de la vía con stablecoins | Plazo de la vía con stablecoins |
|---|---|---|---|---|
| USD (divisa principal) | Alrededor del 1,6 %, unos EUR 320, más la comisión de cualquier intermediario | Del mismo día a un día hábil | Alrededor del 0,7 % al 1,1 %, de EUR 140 a 220 | De minutos a horas, según el pago final |
| NGN o KES (divisa exótica) | Alrededor del 3,1 % al 3,5 %, de EUR 620 a 700 | De uno a varios días hábiles | Alrededor del 1,6 % al 3,6 %, de EUR 320 a 720 | De minutos a horas, según el pago local |
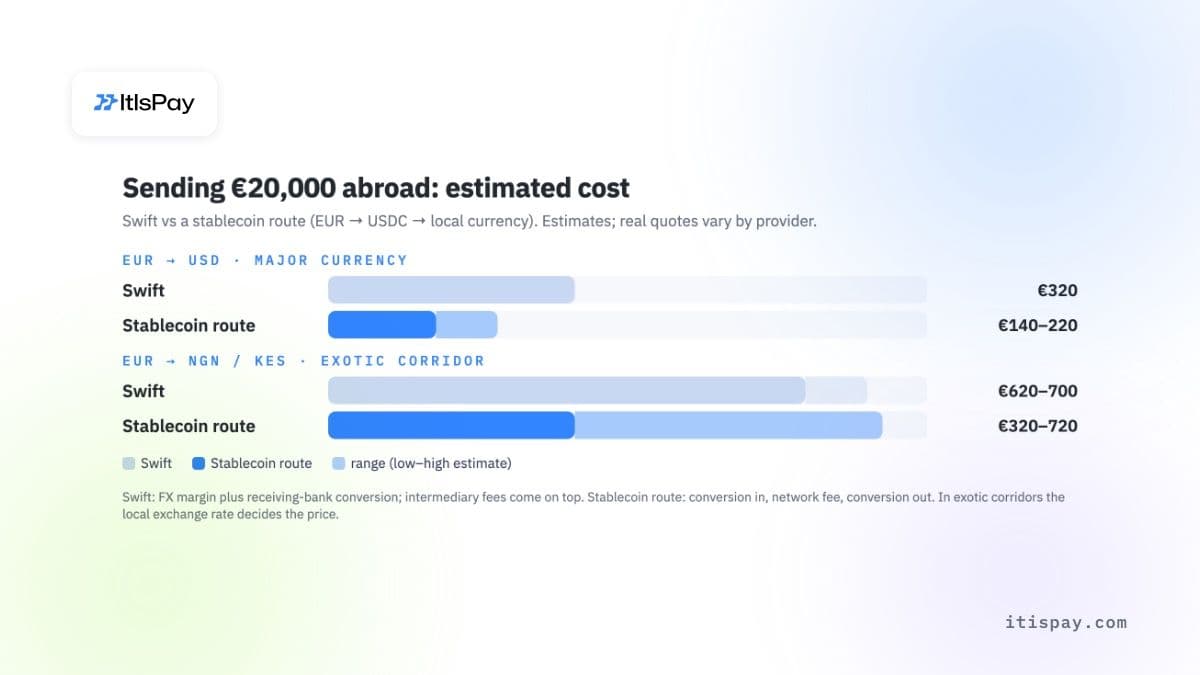
En el corredor principal, la vía con stablecoins ahorra uno o dos centenares de euros. En el corredor exótico, los rangos se solapan: un socio local de pago con buenos precios mejora a la transferencia bancaria, y uno caro cuesta más. La rapidez es la ventaja con la que se puede contar.
Corredor por corredor desde la UE#
Los plazos de Swift son cifras de 2025 del Consejo de Estabilidad Financiera (FSB) para pagos de gran importe (USD 100 000 y superiores) por región receptora, la medida pública más cercana para pagos a proveedores. Las normas están vigentes a octubre de 2026.
| Corredor | Rendimiento de Swift | Ruta con stablecoins | Veredicto |
|---|---|---|---|
| SEPA (EUR) | SEPA Instant acredita en un plazo de 10 segundos, 24/7 | Dos conversiones sin ningún beneficio | No práctico |
| Estados Unidos | 73,1 % acreditado en una hora | USDC es un token en dólares emitido en EE. UU.; la ventaja se da sobre todo en fines de semana y festivos | Funciona |
| EAU | 32,3 % acreditado en una hora | Las stablecoins extranjeras no pueden aceptarse como pago de bienes o servicios; la conversión solo es posible a través de un proveedor con licencia de los EAU | Depende |
| Turquía | Corredor de transferencias ordinario | Los retiros de stablecoins desde plataformas turcas están limitados a 3000 USD al día y 50 000 USD al mes (el doble cuando la plataforma aplica una verificación adicional), con una retención de 48 horas en los retiros (72 horas en el primero) | No práctico |
| Nigeria | África es la región más lenta: 24,2 % en una hora | Mayor mejora de velocidad; requiere una vía de salida (off-ramp) local con licencia; las normas sobre stablecoins del regulador de valores siguen siendo solo una propuesta | Funciona |
| Kenia | África: 24,2 % en una hora | Ley de activos virtuales en vigor desde noviembre de 2025, con normas de desarrollo en proceso de implantación; pago en dinero móvil a través de un socio con licencia | Depende |
| India | Asia-Pacífico: 25,6 % en una hora | La Dirección de Ejecución (Enforcement Directorate) realizó registros en junio de 2026 en empresas de entrada y salida (on-ramp y off-ramp) de criptoactivos en virtud de la ley de divisas (FEMA) | No práctico |
| China | Asia-Pacífico: 25,6 % en una hora | Un aviso conjunto del Banco Popular de China y otros siete organismos (febrero de 2026) declara ilegal en la China continental el negocio de cambio de yuanes por moneda virtual | No práctico |
| Filipinas | Asia-Pacífico: 25,6 % en una hora | Conversión solo a través de proveedores de servicios de activos virtuales autorizados por el banco central (BSP) | Depende |
| México | América Latina: 42,7 % en una hora | Pago a través de SPEI, el sistema instantáneo del Banco de México, que funciona 24/7 | Funciona |
| Brasil | América Latina: 42,7 % en una hora | A partir del 1 de octubre de 2026, los proveedores autorizados de pagos transfronterizos (eFX) no podrán liquidar con socios extranjeros en activos virtuales (Resolución 561 del BCB) | No práctico |
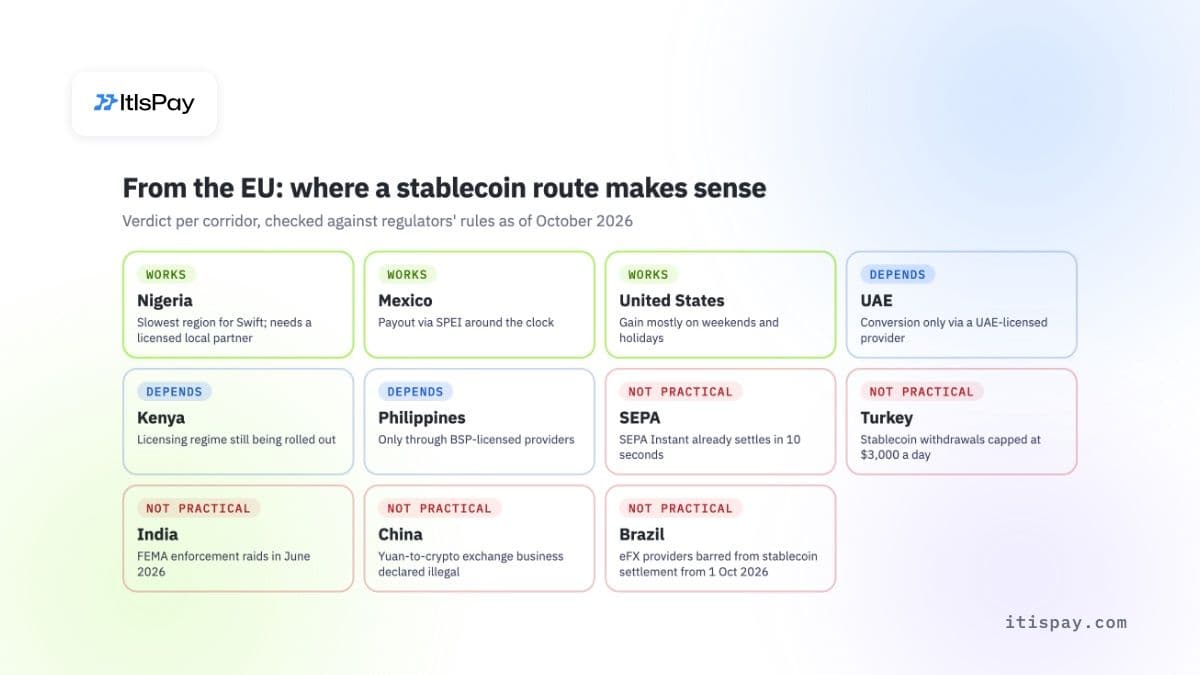
La ruta se justifica donde Swift es más lento y la normativa local permite un pago por parte de una entidad autorizada. Donde el extremo receptor está cerrado, de nada sirve la rapidez on-chain.
¿Qué cambia SEPA Instant en los pagos dentro de Europa?#
Dentro de la zona de pagos en euros, el problema de la velocidad tiene una solución legal. El Reglamento de Pagos Instantáneos (UE) 2024/886 exige que el banco del beneficiario ponga el dinero a su disposición «en un plazo de 10 segundos» desde la recepción de la orden de pago, las 24 horas del día, todos los días del calendario.
Los plazos son escalonados:
- los bancos de la zona del euro debían recibir pagos instantáneos a más tardar el 9 de enero de 2025 y enviarlos a más tardar el 9 de octubre de 2025;
- las entidades de pago y las entidades de dinero electrónico de la zona del euro deben enviarlos y recibirlos a más tardar el 9 de abril de 2027;
- los bancos fuera de la zona del euro deben recibirlos a más tardar el 9 de enero de 2027 y enviarlos a más tardar el 9 de julio de 2027.
Una transferencia instantánea no puede costar más que una transferencia ordinaria del mismo tipo (artículo 5b) y, desde el 9 de octubre de 2025, los bancos de la zona del euro deben comprobar, sin coste alguno, que el nombre del beneficiario coincide con el IBAN antes de que el dinero salga. Esa verificación por sí sola elimina una causa habitual de pagos a proveedores mal dirigidos.
El límite está en el propio nombre. SEPA Instant mueve euros entre cuentas de países SEPA. Para una factura en dólares desde Asia o un pago a Turquía o Latinoamérica, sigue habiendo que elegir entre una transferencia Swift, un proveedor especializado con cuentas locales o una ruta con stablecoins. Recibir el dinero de los clientes en un IBAN virtual dedicado facilita la conciliación en el lado del euro, pero no cambia el canal de pago por el que llega el dinero.
¿Qué canal de pago B2B es el más rápido y barato?#
Comparadas lado a lado, una empresa europea dispone de cinco canales de pago entre los que elegir. Las velocidades son rangos habituales según las fuentes anteriores, no garantías.
| Canal | Velocidad habitual | Coste principal | Horario de operación | Más adecuado para |
|---|---|---|---|---|
| Transferencia Swift a través de bancos corresponsales | Del mismo día a varios días | Margen de cambio, comisiones del intermediario y del banco receptor | Días hábiles, horas de corte bancarias | Pagos elevados en cualquier divisa |
| Transferencia SEPA | A más tardar el siguiente día hábil | Comisión fija baja | Días hábiles | Pagos rutinarios en EUR dentro de SEPA |
| SEPA Instant | En 10 segundos | Igual que una transferencia ordinaria | 24/7, todos los días | Pagos urgentes en EUR dentro de SEPA |
| Proveedor especializado con cuentas locales | De minutos a un día | Margen de cambio, comisión de la plataforma | Depende de los sistemas de pago locales | Pagos frecuentes en divisas principales |
| Liquidación con stablecoins por entidad autorizada | Transferencia on-chain a cualquier hora, más conversión en cada extremo | Diferencial de conversión en cada extremo, comisión de red | 24/7 on-chain; el tramo en EUR depende de la transferencia bancaria | Corredores fuera de SEPA, fines de semana, proveedores en USD |
¿Cuándo ayuda la liquidación con stablecoins a los pagos B2B transfronterizos?#
Más allá de la tabla de corredores, una ruta con stablecoins y con licencia resulta útil en cuatro situaciones:
- Una empresa de software cobra a clientes de mercados con pocos vínculos corresponsales. La transferencia se salta la cadena de intermediarios.
- Un pago no puede esperar al lunes. Si el tramo en euros se realiza por SEPA Instant, el dinero puede llegar a un IBAN un domingo.
- Un proveedor fija sus precios en USD y usted no tiene cuenta en dólares. Pagar en USDC evita abrir y financiar una en el extranjero.
- Un PSP efectúa pagos en varios países. Puede mover liquidez entre socios sin mantener saldos prefinanciados inactivos en cada uno.
En la UE, las opciones conformes con MiCA con mayor liquidez son USDC y EURC; entre otros tokens de dinero electrónico figura el EURCV de SG-Forge. Circle Internet Financial Europe SAS obtuvo una licencia de entidad de dinero electrónico de la ACPR de Francia el 1 de julio de 2024 y emite ambos tokens conforme a MiCA, el Reglamento de la UE sobre mercados de criptoactivos. Según los datos de mercado de DeFiLlama (7 de octubre de 2026), la oferta de USDC rondaba los 73,8 mil millones USD y el conjunto de las stablecoins en euros unos 0,83 mil millones EUR, de los cuales EURC suponía unos 0,48 mil millones EUR. Las stablecoins en euros siguen siendo pequeñas. Esto importa si necesita una liquidez profunda al convertir grandes importes.
El modelo solo funciona si una entidad con licencia realiza la conversión y custodia los fondos. Su empresa envía o recibe euros; un proveedor de servicios de criptoactivos (CASP) con licencia en la UE los convierte y gestiona la transferencia. Describimos la configuración para los flujos de proveedores y clientes en nuestra guía sobre pagos B2B con criptomonedas. Del lado receptor, una pasarela de pago de cripto a fiat convierte las stablecoins recibidas y abona euros en su cuenta.
¿Cuándo no ayudan las stablecoins y qué dicen las normas de la UE?#
Riesgos que conviene tener presentes
- Los proveedores con licencia en la UE no pueden cambiar USDT; utilice tokens conformes con MiCA, como USDC o EURC.
- En divisas exóticas, el tipo de cambio en el extremo del pago puede anular la ventaja de precio; la ganancia fiable es la velocidad.
- El destinatario necesita un proveedor local con licencia para recibir moneda local; sin él, el problema pasa a su proveedor.
- Cada corredor requiere una revisión jurídica local antes de canalizar volumen real.
Las stablecoins no son un SEPA más barato: entre dos cuentas en euros, dos conversiones solo añaden coste. Cada conversión conlleva un diferencial y no existe un indicador de referencia independiente de este coste en la UE, por lo que conviene comparar cotizaciones con sus importes reales. Además, su proveedor necesita un proveedor regulado en su propio país que convierta stablecoins. Sin él, solo habrá trasladado el problema al lado de su proveedor.
Después vienen las normas de la UE:
- Tras el comunicado de la ESMA del 17 de enero de 2025, los CASP con licencia en la UE dejaron de ofrecer servicios de cambio en stablecoins que no cumplen MiCA, lo que en la práctica significó USDT. La custodia y la transferencia pueden continuar, pero una empresa que quiera obtener euros no debería planificar en torno a USDT.
- El artículo 23 de MiCA, aplicado a los tokens de dinero electrónico distintos del euro por el artículo 58(3), obliga al emisor a dejar de emitir si el uso del token como medio de intercambio en un área monetaria supera 1 millón de transacciones y 200 millones EUR al día.
- Desde el 30 de diciembre de 2024, el Reglamento (UE) 2023/1113 exige a los CASP enviar la información del ordenante y del beneficiario con cada transferencia de criptoactivos, sin importe mínimo.
- Según la carta de no actuación de la EBA de junio de 2025, un CASP que transfiere o custodia tokens de dinero electrónico para clientes como servicio de pago necesita además una licencia de pago o de dinero electrónico, o una alianza con un proveedor de pagos con licencia; el período transitorio duró hasta el 1 de marzo de 2026.
Las stablecoins también entrañan su propio riesgo. La Revisión de la Estabilidad Financiera del BCE de noviembre de 2025 advierte de que la «principal vulnerabilidad» de una stablecoin «es que los inversores pierdan la confianza en que pueden reembolsarse a la par».
La directora ejecutiva de la ESMA, Natasha Cazenave, declaró ante el Parlamento Europeo en abril de 2025, reiterando una advertencia anterior de la ESMA, que «a pesar de MiCA, no existirá algo así como un criptoactivo seguro». Para un equipo de tesorería, esto significa mantener los saldos en stablecoins durante poco tiempo y convertirlos a euros al recibirlos, salvo que haya un motivo para conservarlos.
¿Se necesita una licencia para los pagos transfronterizos?#
No, si paga sus propias compras o cobra sus propias ventas. La licencia corresponde a quien mueve el dinero de otras personas. Conforme a la Directiva de Servicios de Pago de la UE (PSD2, artículo 37), solo los proveedores de servicios de pago autorizados pueden ofrecer servicios de pago. Conforme a MiCA, artículo 59, solo un proveedor de servicios de criptoactivos (CASP) autorizado, o un banco u otra entidad financiera facultada para ello según el artículo 60, puede cambiar o transferir criptoactivos para clientes.
En la práctica:
- Una empresa que paga a sus proveedores o recibe pagos de sus propios clientes recurre a un banco o proveedor con licencia. No necesita una licencia propia.
- Un PSP, marketplace o plataforma que cobra o paga por cuenta de otras empresas necesita una licencia de pago o de dinero electrónico, o debe operar bajo un socio con licencia.
- Una empresa que cambia o envía stablecoins para clientes necesita autorización de MiCA como CASP. Si gestiona tokens de dinero electrónico como servicio de pago, necesita además una licencia de pago o un socio de pagos con licencia, tal como explica la postura de la EBA mencionada arriba.
- Cuando un proveedor ofrezca una «API de pagos transfronterizos», pregunte bajo qué licencia se mueve el dinero y compruebe esa licencia en el registro nacional o en el registro de la ESMA.
¿Cómo elegir una configuración para los flujos de pago de su empresa?#
Parta de su lista de pagos B2B transfronterizos, no de la tecnología. Clasifique los pagos a proveedores y de clientes de los últimos doce meses por corredor, divisa y urgencia, y asocie cada grupo a un canal de pago:
- Pagos en EUR dentro de SEPA: SEPA Instant, cuando su banco o proveedor lo admita.
- Pagos elevados en divisas principales: Swift o un proveedor especializado, con el tipo de cambio cotizado por separado de la comisión.
- Pagos frecuentes en USD, o corredores marcados como «Funciona» en la tabla anterior: pruebe una ruta con stablecoins con licencia en un corredor, con euros de entrada y de salida.
A cualquier proveedor, pídale el coste total sobre un importe real, el plazo de entrega previsto, cómo puede hacer el seguimiento del pago y, en las rutas con stablecoins, los números de licencia en el registro de la ESMA y la licencia de pago del proveedor. Yo operaría la ruta con stablecoins en paralelo a la ruta bancaria existente durante un trimestre antes de trasladar volumen. Las cifras de sus propios corredores le dirán más que cualquier promedio.
Si sus clientes en el extranjero quieren pagar en USDC u otras stablecoins y usted quiere euros en su cuenta, ItisPay ofrece la API, la facturación y la conciliación. La licencia, el KYC y la liquidación en su IBAN corren a cargo de nuestro socio CASP + entidad de pago con licencia en la UE, y la incorporación, desde el KYB hasta la primera transacción, puede completarse en menos de una semana.
Este artículo tiene fines meramente informativos y no constituye asesoramiento jurídico ni regulatorio.

