Una pasarela de pagos para forex es el primer punto por el que pasa el dinero de los clientes de un bróker. En la UE, las normas sobre dónde debe depositarse ese dinero son más estrictas que las que regulan cómo se recauda. La mayoría de las guías sobre pasarelas de pago omiten esta parte. Es la parte que revisa el supervisor.
Elegir una pasarela de pagos para brókers de forex empieza por seguir el dinero desde el depósito hasta la retirada. A continuación: dónde puede liquidar la pasarela los fondos de los clientes, por qué los sistemas de tarjetas consideran de alto riesgo a los brókers, cómo deben funcionar las retiradas y qué cambia cuando los clientes depositan stablecoins. Cada norma se remonta a la ley, al regulador o al sistema de tarjetas que la redactó.
En resumen
- Los fondos de los clientes deben acabar en una cuenta de clientes independiente, en un banco o en un fondo del mercado monetario cualificado (Directiva Delegada (UE) 2017/593, art. 4). La cuenta de comerciante de una pasarela es solo un canal de paso y, en Chipre, el dinero debe trasladarse inmediatamente después de la liquidación (Circular C418 de la CySEC, noviembre de 2020).
- Visa incluye el MCC 6211 como "High Integrity Risk Financial Trading Platforms" en su Merchant Data Standards Manual (octubre de 2026), por lo que un bróker que dependa solo de las tarjetas es frágil.
- Las transferencias SEPA instantáneas llegan en 10 segundos y, en los bancos de la zona del euro desde el 9 de octubre de 2025, incluyen una comprobación gratuita del nombre del beneficiario, lo que las convierte en una vía sólida para las retiradas.
- Elija una pasarela según dónde liquida, cómo devuelve los fondos al origen y cómo concilia cada día, no según cuántos métodos de pago enumera.
¿Qué hace una pasarela de pagos para forex por un bróker?#
Una pasarela de pagos para forex recibe los depósitos de los clientes con tarjeta, transferencia bancaria, monedero electrónico o cripto, paga las retiradas e informa de cada movimiento al back office del bróker y a su plataforma de trading. La diferencia con el comercio electrónico está en la titularidad. Los ingresos de una tienda pertenecen a la tienda. Los depósitos de un bróker pertenecen a sus clientes.
MiFID II, la normativa de la UE para las empresas de servicios de inversión, establece esta obligación con claridad en el art. 16, apartado 9: una empresa que tenga fondos de clientes debe «adoptar las disposiciones adecuadas para salvaguardar los derechos de los clientes y, salvo en el caso de las entidades de crédito, impedir la utilización de los fondos de los clientes por cuenta propia».
Esa frase cambia lo que un bróker necesita de su pasarela. Una pasarela pensada para ventas minoristas liquida neto de comisiones en una única cuenta operativa. Un bróker necesita una que liquide bruto, en la cuenta correcta, con un registro que vincule cada euro con un cliente. La parte de tarjetas del problema, con reservas y límites de contracargos, se solapa con cualquier cuenta de comerciante de alto riesgo. La parte del dinero de los clientes es específica de los brókers.
¿Dónde debe liquidar una pasarela de pagos para forex el dinero de los clientes?#
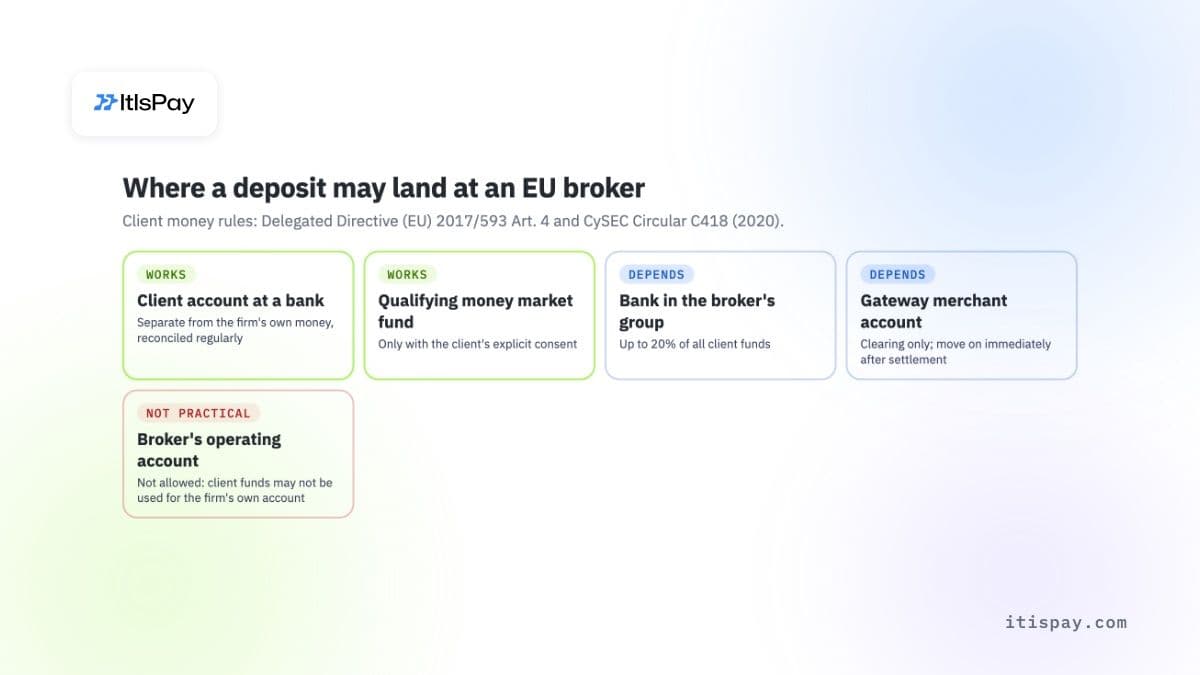
El dinero de los clientes debe acabar en una cuenta de clientes en un banco central, en una entidad de crédito autorizada, en un banco de un tercer país o en un fondo del mercado monetario cualificado. Una entidad de pago o una entidad de dinero electrónico no figura en esa lista. La cuenta de comerciante de una pasarela puede llevar el dinero durante la compensación, pero es una parada en el camino, no un lugar donde guardarlo.
Lo que exige la legislación de la UE#
La Directiva Delegada (UE) 2017/593 de la Comisión detalla los requisitos. El art. 4, apartado 1, establece que una empresa debe depositar «sin demora» los fondos de los clientes en uno de los cuatro tipos de entidades mencionados anteriormente. Las entidades de pago y de dinero electrónico no están entre ellas; esa es nuestra interpretación de la lista, ya que la Directiva no las menciona por su nombre. El art. 2, apartado 1, añade que los fondos de los clientes deben estar en cuentas identificadas por separado del dinero propio de la empresa, con conciliaciones periódicas frente a los terceros que los custodian.
El art. 4, apartado 3, limita la exposición dentro del grupo: los fondos depositados en un banco del propio grupo del bróker no pueden superar el 20 % de todos los fondos de clientes, salvo que la empresa demuestre que el límite no es proporcionado para un saldo reducido.
Lo que añade la CySEC para las cuentas de comerciante#
Chipre alberga muchos brókers de forex y CFD de la UE, y su supervisor dejó por escrito la parte relativa a las pasarelas. La Circular C418 de la CySEC (27 de noviembre de 2020) permite a las empresas de inversión chipriotas mantener cuentas de comerciante con entidades de pago y de dinero electrónico para compensar pagos de clientes en ambos sentidos. Las condiciones son estrictas:
- los fondos de los clientes deben transferirse a la cuenta de clientes en una entidad elegible «inmediatamente después de la compensación/liquidación de las operaciones de pago»;
- si el bróker abona una cuenta de trading antes de que el depósito se liquide, primero debe trasladar la misma cantidad de sus propios fondos a la cuenta de clientes;
- si el proveedor de pagos mantiene una reserva rotatoria, el bróker repone en la cuenta de clientes, con su propio dinero, el mismo importe;
- el proveedor debe estar regulado en un Estado miembro de la UE o en un tercer país equivalente, y se pide a los brókers que publiquen en su web la lista de sus proveedores.
La circular también cierra un atajo habitual: «Las cuentas de comerciante solo pueden ser utilizadas exclusivamente por las CIF.». Un bróker no puede ceder su cuenta de comerciante a un afiliado o a un socio introductor. En el Reino Unido, la FCA llega a un resultado similar mediante CASS 7.13, que exige que el dinero de los clientes se pague directamente en una cuenta bancaria de clientes.
Para un comprador de pasarelas, esto deja una pregunta de control: el día en que un cliente deposita 1.000 €, ¿a nombre de quién está la cuenta donde llegan esos 1.000 € y con qué rapidez pasan a la cuenta de clientes?
¿Por qué los sistemas de tarjetas tratan a los brókeres de forex como de alto riesgo?#
Los sistemas de tarjetas clasifican a los brókeres según el código de categoría comercial (MCC), y los códigos de las plataformas de trading están en los grupos de mayor riesgo. El Merchant Data Standards Manual de Visa (octubre de 2026) incluye el MCC 6211 como «High Integrity Risk Financial Trading Platforms» cuando la tarjeta no está presente. Según el Integrity Risk Program de Visa, un programa aparte, los adquirentes deben registrar a estos comercios antes de incorporarlos.
El mismo manual sitúa los exchanges de cripto y los on-ramps bajo los MCC 6051 y 6012. Exige que un comercio que venda quasi-efectivo utilice uno de esos códigos, aunque no sea su actividad principal. Un bróker que permite a sus clientes financiar la cuenta con cripto comprada con tarjeta puede acabar con dos códigos de alto riesgo a la vez.
En la práctica, las tarjetas suponen dos riesgos para un bróker. Los emisores tienden a rechazar con más frecuencia las operaciones con códigos de plataformas de trading, por lo que baja la tasa de éxito de los depósitos. Además, los clientes que pierden dinero a veces reclaman el depósito como pago no autorizado, lo que eleva los ratios de disputas y las exigencias de reservas. Los brókeres suelen responder con varios adquirentes y orquestación de pagos para dirigir cada tarjeta al proveedor con más probabilidades de aprobarla. El enrutamiento aumenta las tasas de aprobación, pero el riesgo de disputa sigue asociado a la tarjeta.
¿Cómo deberían funcionar los retiros de un bróker de forex?#
Los retiros deberían devolverse a la cuenta o tarjeta de origen de los fondos, a nombre del cliente, y los beneficios por encima del depósito deberían ir a una cuenta bancaria verificada a ese mismo nombre. Esta regla de «devolución al origen» es una práctica del sector y una defensa frente al blanqueo de capitales, no un único artículo de la legislación de la UE, por lo que la pasarela debe implementarla con excepciones claras.
La base jurídica es más amplia. El nuevo Reglamento (UE) 2024/1624 contra el blanqueo de capitales, aplicable desde el 10 de julio de 2027, exige a los sujetos obligados, incluidas las empresas de inversión, obtener, cuando sea necesario, información sobre el origen y el destino de los fondos del cliente. Las inspecciones de AML de CySEC, según resumió en 2018 un despacho de abogados chipriota, citaban como buena práctica devolver los fondos a la misma cuenta de la que procedían, a nombre del cliente.
Los casos difíciles son los que determinan si los retiros funcionan sin problemas:
- Beneficio por encima del depósito: un reembolso con tarjeta no puede superar lo pagado, así que la pasarela devuelve hasta el importe depositado y envía el resto por transferencia bancaria o, si la tarjeta lo admite, como pago a tarjeta.
- Tarjeta caducada o cerrada: el reembolso falla y la pasarela necesita una alternativa, que es una cuenta bancaria verificada a nombre del mismo titular.
- Varios métodos de depósito: los retiros se reparten a prorrata entre los orígenes, o se devuelven en el orden en que llegaron los depósitos, y la regla debe quedar por escrito.
- Depósitos en cripto: los fondos vuelven a una dirección que controla el cliente, con los datos de la regla de viaje (travel rule) adjuntos.
Las transferencias SEPA instantáneas simplifican el tramo bancario. Con el Reglamento (UE) 2024/886, los bancos de la zona euro tuvieron que recibir transferencias instantáneas desde el 9 de enero de 2025 y enviarlas desde el 9 de octubre de 2025; las entidades de pago y de dinero electrónico tienen de plazo hasta el 9 de abril de 2027. Los fondos deben llegar al beneficiario en 10 segundos, y las transferencias instantáneas no pueden costar más que las estándar. Desde el 9 de octubre de 2025, los bancos de la zona euro también deben comprobar, sin coste, si el nombre del beneficiario coincide con el IBAN y advertir al ordenante si no coincide. Para un bróker es una comprobación útil de nombres en los pagos de salida, aunque una empresa que haga pagos en masa puede desactivarla.
¿Qué métodos de pago debería ofrecer un bróker de forex?#
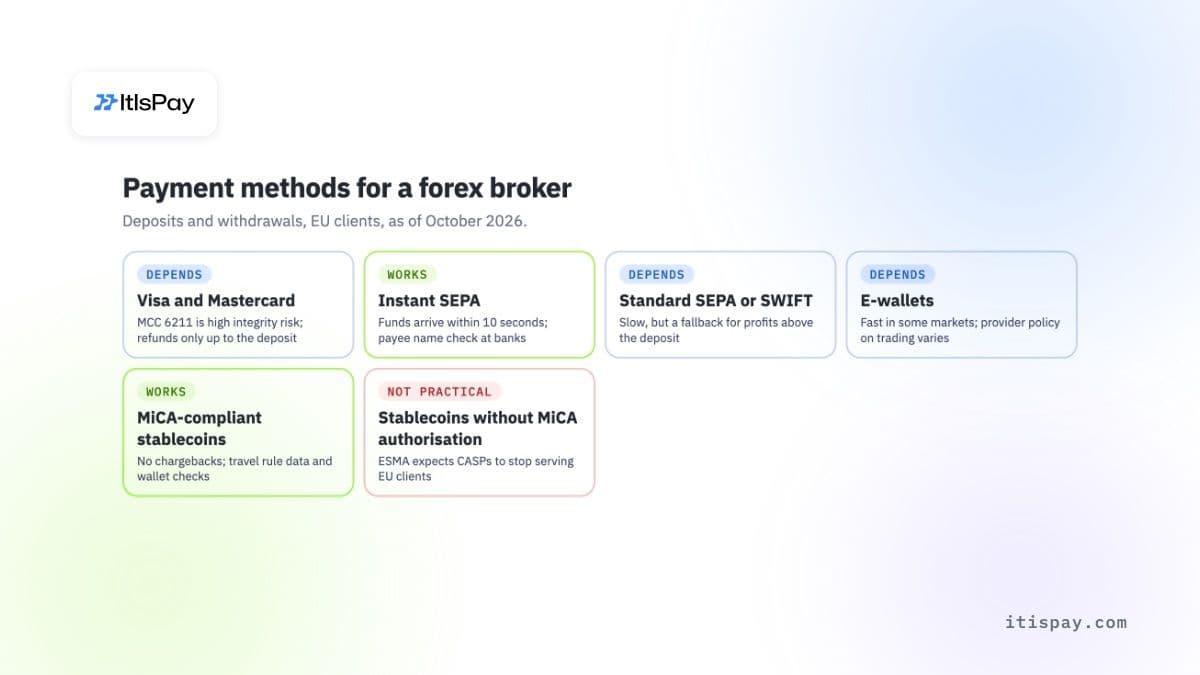
Conviene ofrecer tarjetas para llegar a más clientes, SEPA instantáneo para los clientes en euros y los retiros, y stablecoins conformes con MiCA para los clientes que ya tienen cripto. Cada vía falla de forma distinta, así que un bróker que depende de una sola queda expuesto cuando esa vía se rompe.
| Método | Depósitos | Retiros | Riesgo principal | Veredicto |
|---|---|---|---|---|
| Visa y Mastercard | Instantáneos, conocidos por los clientes | Reembolso solo hasta el importe depositado | MCC de alto riesgo, disputas, reservas | Depende |
| SEPA instantáneo | En 10 segundos, solo en euros | Rápido, con comprobación del nombre del beneficiario | Solo bancos de la zona euro | Funciona |
| SEPA estándar o Swift | Lento, de uno o más días | Alternativa para los beneficios | Velocidad, comisiones en Swift | Depende |
| Monederos electrónicos | Rápidos en algunos mercados | De vuelta al mismo monedero | Política del proveedor sobre trading | Depende |
| Stablecoins conformes con MiCA (USDC, EURC) | Minutos, sin contracargos | De vuelta a una dirección verificada | Regla de viaje, comprobaciones de wallets | Funciona |
| Stablecoins sin autorización MiCA | Posible en el extranjero (offshore) | Difícil de admitir en la UE | La ESMA espera que los servicios cesen | No |
Las stablecoins solo funcionan para un bróker si alguien las convierte en euros y las liquida en la cuenta correcta. Una pasarela de cripto a moneda fiduciaria hace esa conversión, pero las normas sobre fondos de clientes de la sección anterior siguen aplicándose a los euros que paga.
¿Puede un broker de forex aceptar depósitos en criptoactivos con arreglo a MiCA?#
Sí, por una de dos vías. O bien el broker notifica a su regulador y ofrece el servicio de criptoactivos por sí mismo al amparo de su autorización MiFID, o bien un proveedor de servicios de criptoactivos (CASP) autorizado recibe los criptoactivos, los convierte y paga al broker en euros. Prestar servicios de criptoactivos en la UE sin alguna de estas dos vías no está permitido.
MiCA, Reglamento (UE) 2023/1114, art. 59, reserva los servicios de criptoactivos a los CASP autorizados y a determinadas empresas ya reguladas. El art. 60, apartado 3, permite a una empresa de servicios de inversión ofrecer los servicios de criptoactivos que correspondan a sus permisos MiFID, como la custodia o el canje de criptoactivos por fondos, previa notificación a su regulador de origen con al menos 40 días laborables de antelación. Cualquier servicio más allá de eso requiere una licencia de CASP conforme a MiCA. El periodo transitorio para las empresas que operaban antes de MiCA terminó como muy tarde el 1 de julio de 2026.
Tras el depósito se aplican dos normas más:
- La regla de viaje (travel rule). El Reglamento sobre transferencias de fondos (UE) 2023/1113 se aplica desde el 30 de diciembre de 2024. Las transferencias de criptoactivos deben incluir los datos del ordenante y del beneficiario. En las transferencias superiores a 1 000 € desde una cartera autoalojada, el CASP receptor debe comprobar si el cliente es propietario o controla esa dirección.
- La elección de la stablecoin. ESMA pidió a los CASP en enero de 2025 que restringieran los servicios para las stablecoins que no cumplen MiCA. El 8 de octubre de 2026 fue más allá y afirmó que los CASP «deberían dejar de prestar servicios relacionados con stablecoins no conformes con MiCA a clientes en la Unión Europea», y que las exposiciones pendientes deben liquidarse en un plazo de tres meses. Circle anunció en julio de 2024 que está autorizada en Francia para emitir USDC y EURC como tokens de dinero electrónico. Para cualquier otro token, consulte el registro provisional MiCA de ESMA antes de aceptarlo.
El Reino Unido vuelve a ser un caso distinto. La FCA ha prohibido la venta de derivados de criptoactivos, incluidos los CFD, a clientes minoristas desde el 6 de enero de 2021. Usar criptoactivos como método de depósito es una cuestión distinta de operar con ellos como producto.
¿Dónde no ayuda una pasarela de pagos de forex?#
Dónde no ayuda una pasarela
- No cambia las normas de producto. Los límites de ESMA de 2018 para clientes minoristas de CFD, que ahora son normas nacionales, siguen vigentes: apalancamiento de 30:1 en los principales pares de divisas, cierre de posiciones al 50 % de margen, protección contra el saldo negativo y advertencia de riesgo.
- No convierte en legal la venta transfronteriza. ESMA afirmó en julio de 2019 que las empresas no pertenecientes a la UE solo pueden atender a clientes de la UE por iniciativa exclusiva del propio cliente.
- No cubre los derivados de criptoactivos minoristas del Reino Unido, que la FCA ha prohibido desde enero de 2021.
- No sustituye sus propias obligaciones de KYC y AML como empresa de servicios de inversión, ni la comprobación de empresas clonadas que copian el nombre de un broker real.
Cómo elegir una pasarela de pagos de forex: preguntas que debe hacer#
Pregunte dónde llega el dinero, cómo se enrutan las retiradas y qué aspecto tienen los informes. Las respuestas muestran con rapidez si un proveedor ha trabajado antes con brokers regulados.
| Pregunta | Por qué importa | Buena respuesta |
|---|---|---|
| ¿En la cuenta de quién se liquida un depósito? | Normas sobre fondos de clientes | Cuenta de cliente, o cuenta de tránsito que se traspasa de inmediato tras la liquidación |
| ¿Está el proveedor regulado en la UE? | CySEC C418 y diligencia debida | Licencia y supervisor indicados |
| ¿Cómo se mantienen y se liberan las reservas? | Usted repone la cuenta del cliente | Condiciones por escrito y calendario de liberación |
| ¿Está incorporada la devolución al origen? | Defensa frente a AML y disputas | Normas para beneficios, tarjetas caducadas y varios métodos |
| ¿Puede conciliar cada día hábil? | CySEC espera controles diarios | Informes por transacción con identificadores de cliente |
| ¿Incluye la cripto datos de la regla de viaje? | Reglamento sobre transferencias de fondos | Datos del ordenante y comprobación de carteras por encima de 1 000 € |
| ¿Se comprueban los pagos frente al nombre del beneficiario? | Riesgo de cuenta equivocada y de fraude | SEPA instantáneo con verificación del beneficiario |
Chipre considera la conciliación diaria la norma: C418 espera que las empresas que operan a diario concilien los saldos bancarios de sus clientes cada día hábil, y que cualquier diferencia sea un desfase temporal que se corrija en pocos días. Una pasarela de pagos de forex que envía una única liquidación neta a la semana hace ese trabajo mucho más difícil; un buen procesamiento de pagos de forex le ofrece una línea por cada depósito de cliente.
Si las adquirentes de tarjetas siguen rechazando o congelando sus operaciones, las stablecoins son un canal de pago sin contracargos. ItisPay ofrece la API, la facturación y la conciliación: usted acepta USDC, BTC y otros activos y liquida en EUR en una cuenta IBAN, desde donde traslada los fondos de sus clientes a su cuenta bancaria. La concesión de licencias, el KYC y la liquidación corren a cargo de nuestro socio con licencia en la UE, que es CASP y entidad de pago. Trabajamos con comercios de alto riesgo; cada negocio se revisa de forma individual, y el alta depende de la aprobación de nuestros socios con licencia. No aceptamos armas, contenido para adultos ni nutracéuticos.
Este artículo tiene únicamente fines informativos y no constituye asesoramiento jurídico ni regulatorio.