Eine EU-EMI-Lizenz, auch E-Geld-Lizenz genannt (Zulassung als E-Geld-Institut), kostet mindestens 350 000 EUR Anfangskapital, bevor Sie eine einzige Behördengebühr zahlen. Das Gesetz gibt der Aufsichtsbehörde drei Monate Zeit für die Entscheidung, sobald Ihr Antrag vollständig ist. Die mediane Wartezeit in Europa liegt inzwischen jedoch bei 9,5 Monaten, und die irische Zentralbank warnt, dass die Zusammenstellung eines vollständigen Antrags mehr als ein Jahr dauern kann.
Die Gebühren unterscheiden sich stärker, als die meisten Ratgeber einräumen: von null in Irland bis etwa 30 000 EUR in Luxemburg. Dennoch sind sie weniger entscheidend als das Kapital, das Team und die Zeit. Zwei weitere Faktoren prägen die Entscheidung 2026. PSD3 wird E-Geld-Institute in ein einheitliches Zahlungsinstitut-Regime überführen, und eine EMI-Lizenz erlaubt weiterhin nicht, Kryptodienste über die von Ihnen selbst ausgegebenen E-Geld-Token hinaus anzubieten.
Kurz gesagt
- Eine EMI-Lizenz erfordert mindestens 350 000 EUR Anfangskapital, danach Eigenmittel von mindestens 2 % des durchschnittlich ausstehenden E-Gelds (EMD2 Art. 4 und 5).
- Die Antragsgebühren reichen von 0 EUR in Irland über 10 000–15 000 EUR in Malta bis etwa 30 000 EUR in Luxemburg; Malta erhebt zusätzlich eine jährliche Gebühr ab 25 000 EUR.
- Die gesetzliche Frist beträgt drei Monate ab einem vollständigen Antrag; die EBA beziffert den tatsächlichen Median auf 9,5 Monate (Dezember 2025).
- PSD3 wird die E-Geld-Richtlinie aufheben, und eine EMI-Lizenz erstreckt sich nicht auf Kryptowerte-Dienstleistungen über die von Ihnen ausgegebenen E-Geld-Token hinaus.
Was erlaubt eine EMI-Lizenz?#
Eine EMI-Lizenz erlaubt einem Unternehmen, E-Geld auszugeben: gespeicherten Wert, den ein Kunde im Voraus bezahlt und später ausgeben oder einlösen kann. Damit ist das Recht verbunden, Kundenguthaben im eigenen Produkt zu halten, was ein Zahlungsinstitut nicht besitzt. EMIs dürfen außerdem Zahlungsdienste erbringen, zahlungsbezogene Kredite gewähren (nicht aus E-Geld finanziert) und Zahlungssysteme betreiben, gemäß Artikel 6 der E-Geld-Richtlinie (2009/110/EG), bekannt als EMD2.
Es gibt klare Grenzen. Ein EMI darf keine Einlagen annehmen. Er muss E-Geld zum Nennwert ausgeben und jederzeit zum Nennwert zurücknehmen, und er darf keine Zinsen oder sonstigen Vorteile zahlen, die an die Haltedauer des Guthabens gekoppelt sind (EMD2 Art. 6 Abs. 2, Art. 11 und 12).
Einmal in einem Mitgliedstaat zugelassen, gilt die Lizenz durch Passporting (PSD2 Art. 11 Abs. 9) in der gesamten EU.
| EMI | Zahlungsinstitut | |
|---|---|---|
| Anfangskapital | 350 000 EUR | 20 000, 50 000 oder 125 000 EUR je nach Dienst |
| E-Geld ausgeben und Kundenguthaben halten | Ja | Nein |
| Zahlungsdienste (Überweisungen, Acquiring, Konten) | Ja | Ja |
| Einlagen annehmen, Zinsen zahlen | Nein | Nein |
| EU-Passport | Ja | Ja |
| Kryptowerte-Dienstleistungen | Teilweise, nur eigene E-Geld-Token | Nein |
Die Kapitalstufen für Zahlungsinstitute stammen aus PSD2 Art. 7: 20 000 EUR für reinen Geldtransfer, 50 000 EUR für Zahlungsauslösung und 125 000 EUR für die Kerndienste.
Was kostet eine EMI-Lizenz?#
Die tatsächlichen Kosten bestehen aus drei Schichten: dem Kapital, das Sie vorhalten müssen, den Gebühren, die Sie an die Aufsichtsbehörde zahlen, und dem Team sowie den Systemen, die die Aufsicht funktionsfähig sehen will. Nur die ersten beiden haben veröffentlichte Zahlen.
Kapital und Eigenmittel#
EMD2 Art. 4 verlangt ein Anfangskapital von „nicht weniger als 350 000 EUR“ zum Zeitpunkt der Zulassung. Dies ist Ihr eigenes Geld, im Unternehmen gehalten, keine Gebühr. Danach müssen die Eigenmittel über dem Höheren aus 350 000 EUR oder 2 % des durchschnittlich ausstehenden E-Gelds liegen (Art. 5 Abs. 1 und Abs. 3). Ein Unternehmen mit durchschnittlich 50 Mio. EUR Kundenguthaben benötigt daher mindestens 1 Mio. EUR Eigenmittel.
Zwei Details erhöhen den Betrag. Wenn Sie zusätzlich Zahlungsdienste erbringen, die nicht mit E-Geld verbunden sind, wird deren Anforderung obendrauf gerechnet (Art. 5 Abs. 2). Und die Aufsicht kann die Eigenmittel nach Prüfung Ihres Risikomanagements um bis zu 20 % erhöhen oder senken (Art. 5 Abs. 5).
Gebühren der Aufsichtsbehörden#
Einmalige Antragsgebühren im Jahr 2026 reichen von 0 EUR in Irland bis etwa 30 000 EUR in Luxemburg (Länder-Tabelle unten). Die jährlichen Aufsichtsgebühren variieren stärker. Malta erhebt 25 000 EUR pro Jahr für ein reines E-Geld-Institut und 35 000 EUR für E-Geld plus Zahlungsdienste, dazu einen variablen Anteil auf Basis der Vermögenswerte oder des ausstehenden E-Gelds, gemäß seinen Gebührenvorschriften in der Fassung von 2024. Die Niederlande erheben einen Fixbetrag plus einen Anteil am Provisionsertrag.
Die Kosten, die keine Behörde veröffentlicht#
Aufsichtsbehörden veröffentlichen nicht, was ein Compliance-Beauftragter, ein Geldwäsche-Meldebeauftragter (MLRO), eine externe Prüfung, ein Sicherungskonto bei einer Bank oder die Zahlungsplattform kosten. Diese Kosten hängen von Land, Gehältern und dem Umfang des Eigenaufbaus ab. Hier fällt zudem der größte Teil des Geldes im ersten Jahr an: Geschäftsführung, ein Verwaltungsrat, eine AML-Funktion und geprüfte Jahresabschlüsse sind erforderlich, bevor der erste Kunde zahlt. Holen Sie schriftliche Angebote ein, bevor Sie ein Land wählen. Eine günstige Antragsgebühr in einem Markt, in dem Sie erfahrene lokale Mitarbeiter einstellen müssen, kann teurer werden als eine höhere Gebühr anderswo.
Welches EU-Land ist für ein EMI am günstigsten und schnellsten?#
Die Gebühren sind klein im Vergleich zur Untergrenze von 350 000 EUR. Was Länder unterscheidet, ist der Umfang der Arbeit, die vor dem offiziellen Fristbeginn anfällt: Vorabgespräche, Sondierungsphasen und das Maß der Prüfung. Die Nachprüfung der EBA vom Dezember 2025 stellte fest: „Erhebliche Unterschiede bestehen fort in zentralen Bereichen wie Governance, internen Kontrollmechanismen und lokaler Substanz“. In der Tabelle unten zeigt die Spalte Urteil, ob das veröffentlichte Verfahren der Aufsichtsbehörde auf eine schnelle, planbare Antwort hindeutet.
| Land | Aufsichtsbehörde | Antragsgebühr | Vor der Einreichung | Ergebnis |
|---|---|---|---|---|
| Irland | Zentralbank von Irland | 0 EUR | Verpflichtendes Vorab-Gespräch vor dem Antrag | Nein |
| Malta | MFSA | 10 000 EUR oder 15 000 EUR | Vorab-Gespräch vor dem Antrag | Hängt ab |
| Niederlande | DNB | 10 400 EUR | Gebühr wird jährlich im Staatscourant festgelegt | Hängt ab |
| Luxemburg | CSSF | 30 000 EUR | Erstgespräch zum Projekt | Hängt ab |
| Lettland | Latvijas Banka | 5 000 EUR | Vollständigkeitsprüfung, 15 Arbeitstage | Teilweise |
| Zypern | Zentralbank von Zypern | 10 000 EUR + 5 000 EUR Vorstufe | Kostenpflichtige Sondierungsphase seit August 2026 | Hängt ab |
Quellen: Zulassungsseite der Zentralbank von Irland; maltesische S.L. 376.03 in der durch L.N. 366 von 2024 geänderten Fassung; niederländischer Staatscourant 2026 Nr. 20792; Lizenzierungsseite der Latvijas Banka (alle am 3. November 2026 geprüft). Luxemburg: die Gebührenverordnung von 2023, wie von der Anwaltskanzlei Lexgo zusammengefasst. Zypern: Cyprus Mail, 31. Juli 2026.
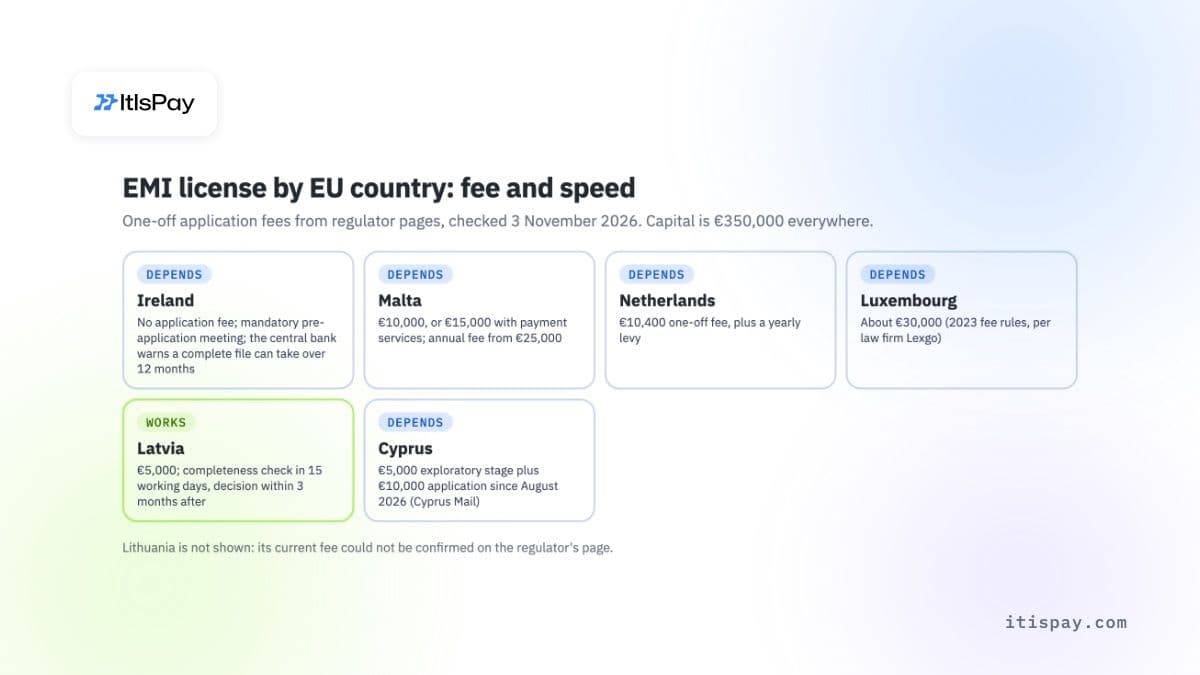
Einige Punkte kann die Tabelle nicht abbilden. Die Zentralbank von Irland verlangt für die Antragstellung nichts, erhebt nach der Zulassung aber eine jährliche Branchenumlage. Das maltesische Recht wertet eine Entscheidung, die nicht innerhalb von drei Monaten nach einem vollständigen Antrag ergeht, als Ablehnung. Die MFSA startet diese Frist jedoch erst mit einem formell vollständigen Antrag. Latvijas Banka sagt eine Entscheidung innerhalb von drei Monaten zu, nachdem sie bestätigt hat, dass die Unterlagen vollständig sind. Zypern hat sein Verfahren ab dem 3. August 2026 verschärft: eine nicht erstattungsfähige Sondierungsphase von 5 000 EUR, eine formelle Antragsgebühr, die von 5 000 EUR auf 10 000 EUR erhöht wurde, und mögliche Due-Diligence-Prüfungen durch eine Expertenfirma, laut Cyprus Mail.
Litauen bleibt eine verbreitete Wahl für E-Geld-Institute (EMI). Wir haben es nicht in die Tabelle aufgenommen, weil wir zum Zeitpunkt der Erstellung die aktuelle Gebühr der Bank von Litauen nicht auf deren eigener Seite bestätigen konnten.
Wie lange dauert die Zulassung als EMI?#
Planen Sie mindestens ein Jahr vom ersten Gespräch bis zur Zulassung ein. Die dreimonatige Frist im Gesetz läuft erst, wenn die Aufsichtsbehörde alle von ihr angeforderten Unterlagen vorliegen hat.
Die Regel steht in Art. 12 PSD2, der über EMD2 auch für EMI gilt: Die Behörde muss innerhalb „von 3 Monaten nach Eingang eines Antrags oder, falls der Antrag unvollständig ist, nach Eingang aller für die Entscheidung erforderlichen Informationen“ entscheiden. In der Praxis wandert die Akte mehrmals hin und her, bevor sie als vollständig gilt.
Die Europäische Bankenaufsichtsbehörde (EBA) hat die Lücke zweimal gemessen. Ihre Peer-Review von 2023 ergab Zulassungsverfahren, die „zwischen 4 und 20 Monaten oder mehr“ dauern. In ihrer Folgeüberprüfung vom Dezember 2025 erklärte die EBA: „Das mediane Zulassungsverfahren im EWR (gerechnet ab Einreichung des Antrags) dauert inzwischen 9,5 Monate.“
Die Zentralbank von Irland äußert sich auf ihrer Zulassungsseite ungewöhnlich deutlich: „Erfahrungsgemäß kann es über 12 Monate dauern, bis Unternehmen alle Informationen bereitstellen, die für eine Entscheidung erforderlich sind.“
Zählen Sie auch die Monate vor der Einreichung mit. Richtlinien, ein dreijähriger Geschäftsplan, Vorkehrungen zur Absicherung der Kundengelder und die Einstellung von Schlüsselpersonal müssen alle vorhanden sein, bevor eine Aufsichtsbehörde die Akte annimmt.
Was prüfen Aufsichtsbehörden bei einem EMI-Antrag?#
Sie prüfen, ob das Unternehmen vom ersten Tag an Kundengelder schützen und Finanzkriminalität verhindern kann. Die Akte muss ein funktionierendes Unternehmen belegen, nicht einen Plan, ein solches erst aufzubauen.
Erwarten Sie eine Prüfung in fünf Bereichen:
- Das Programm der Geschäftstätigkeit und der Geschäftsplan: was Sie ausgeben, an wen, über welche Kanäle, mit dreijährigen Finanzprognosen.
- Absicherung der Kundengelder nach Art. 7 EMD2. Gelder, die per Karte oder über ein anderes Zahlungsinstrument eingehen, müssen spätestens fünf Werktage nach Ausgabe des E-Geldes gesichert werden. Jede wesentliche Änderung dieser Vorkehrungen muss vorab gemeldet werden.
- Governance sowie Zuverlässigkeits- und Eignungsprüfungen (fit and proper) für Geschäftsleiter und qualifizierte Anteilseigner.
- Kontrollen zur Geldwäschebekämpfung (AML) und zur Terrorismusfinanzierung, mit einer namentlich benannten verantwortlichen Person.
- Lokale Substanz: wo Entscheidungen tatsächlich getroffen werden und wer im Land präsent ist. Die EBA nennt dies unter den zentralen Bereichen, in denen Aufsichtsbehörden weiterhin voneinander abweichen.
Für den Vertrieb gilt eine eigene Regel. Ein EMI darf E-Geld über Distributoren vertreiben und zurücknehmen, aber nicht über Agenten ausgeben (EMD2 Art. 3 Abs. 4 und Abs. 5).
In Irland beginnt das Verfahren mit einem Dokument zu den wichtigsten Fakten vor der Antragstellung, etwa 15 bis 20 Seiten lang, das mindestens fünf Werktage vor dem ersten Treffen einzureichen ist.
Reicht eine kleine EMI-Registrierung aus?#
Nur, wenn Sie in einem einzigen Land und klein bleiben wollen. Nach Art. 9 EMD2 kann ein Mitgliedstaat für Unternehmen, deren durchschnittlicher ausstehender Bestand an E-Geld eine nationale Grenze von höchstens 5 Mio. EUR nicht überschreitet, auf die Kapital-, Eigenmittel- und Sicherungsregeln verzichten.
Der Preis für diesen Verzicht ist der fehlende Pass. Institute mit Erleichterung dürfen keine Dienste in anderen Mitgliedstaaten erbringen, und ihr Hauptsitz muss in dem Land liegen, in dem das Unternehmen tatsächlich tätig ist. Nicht jedes Land bietet diese Option an. Für ein Unternehmen, das Kunden in der gesamten EU bedienen will, ist die Kleinregelung bestenfalls ein Testlauf.
Was ändert sich für EMI unter PSD3?#
PSD3 beendet das eigenständige Regime für E-Geld. Rat und Parlament erzielten Ende November 2025 eine vorläufige Einigung über PSD3 und die neue Zahlungsdiensteverordnung (PSR). Der Entwurf der Begründung des Rates vom 21. Oktober 2026 besagt, dass das Paket „die E-Geld-Richtlinie (EMD2) aufhebt und E-Geld-Institute (EMI) vollständig in das aktualisierte Zulassungs- und Aufsichtsregime für Zahlungsinstitute (PI) integriert“.
Stand 3. November 2026 konnten wir den endgültigen Text nicht im Amtsblatt der EU finden. Bis zu seiner Veröffentlichung stammen die folgenden Details aus Auswertungen des Kompromisstextes durch Anwaltskanzleien und können sich noch ändern:
- A&L Goodbody berichtet, dass der E-Geld-Dienst mindestens 250 000 EUR benötigen würde, statt bisher 350 000 EUR, wobei Beträge bei Unternehmen mit mehreren Diensten addiert werden.
- Bestehende EMI müssen unter dem neuen Regime erneut zugelassen werden. A&L Goodbody und Arthur Cox beschreiben einen Zeitraum von bis zu 27 Monaten ab Inkrafttreten. Die Zusammenfassung des Europäischen Parlaments nennt 30 Monate, vorausgesetzt, ein neuer Antrag wird innerhalb von 24 Monaten eingereicht.
- Der Rat erklärt, dass die Regeln zum Schutz der Nutzergelder strenger werden.
Wenn Sie jetzt beantragen, erhalten Sie eine EMD2-Lizenz und anschließend ein zweites Zulassungsverfahren unter PSD3. Planen Sie dieses zweite Verfahren in Zeitplan und Budget ein.
Deckt eine EMI-Lizenz Kryptowerte und Stablecoins ab?#
Nur in engem Rahmen. Nach MiCA (Verordnung (EU) 2023/1114) darf ein EMI E-Geld-Token ausgeben, also Stablecoins, die sich auf eine amtliche Währung beziehen, wenn er ein Weißbuch veröffentlicht und seine Aufsichtsbehörde mindestens 40 Arbeitstage vor dem Angebot benachrichtigt (Art. 48). MiCA behandelt E-Geld-Token als elektronisches Geld.
Bei Dienstleistungen ist Art. 60 Abs. 4 streng. Ein EMI darf „Verwahrung und Verwaltung von Kryptowerten im Auftrag von Kunden sowie Transferdienste für Kryptowerte im Auftrag von Kunden nur in Bezug auf die von ihm ausgegebenen E-Geld-Token erbringen“, und zwar erst, nachdem er seine Aufsichtsbehörde 40 Arbeitstage im Voraus benachrichtigt hat. Krypto gegen Euro zu tauschen, andere Token für Kunden zu halten oder eine Handelsplattform zu betreiben, erfordert nach MiCA eine Zulassung als Anbieter von Kryptowerte-Dienstleistungen (CASP). Unser Leitfaden zu was eine MiCA-CASP-Lizenz voraussetzt behandelt dieses Verfahren, und was eine MiCA-CASP-Lizenz kostet erläutert das Budget.
Wo eine EMI-Lizenz nicht hilft
- Annahme, Tausch oder Verwahrung von anderen Kryptowerten als den selbst ausgegebenen E-Geld-Token: dafür ist eine CASP-Zulassung erforderlich.
- Zinszahlungen auf Guthaben oder Annahme von Einlagen: nach EMD2 verboten.
- Bedienung anderer EU-Länder mit einer kleinen EMI-Erleichterung: kein Pass.
- Vermeidung eines zweiten Antrags: PSD3 verlangt, dass bestehende EMI erneut zugelassen werden.
Sollten Sie eine eigene EMI-Lizenz beantragen?#
Beantragen Sie eine, wenn gespeicherte Kundenguthaben Ihr Produkt sind (Wallets, Prepaid-Karten, Konten für Ihre Nutzer) und Sie 350 000 EUR Kapital plus ein Team für ein Jahr oder länger vor den Einnahmen finanzieren können. Verzichten Sie darauf, wenn Sie Zahlungen annehmen, in Euro abrechnen oder Krypto für Ihre Händler anbieten wollen: Dafür deckt ein lizenzierter Partner alles ab, ohne dass Sie eine eigene Lizenz brauchen.
Wenn der Aufbau einer eigenen Lizenz und eines Compliance-Teams jetzt noch nicht der richtige Schritt ist, können Sie den Weg über einen lizenzierten CASP- und Zahlungsinstitut-Partner nehmen. ItisPay stellt die API, Rechnungsstellung und Abstimmung bereit. Der Partner hält die Zulassung, führt KYC durch und rechnet in EUR ab, mit weniger als einer Woche von der KYB-Einreichung bis zur ersten Transaktion.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine rechtliche oder regulatorische Beratung dar.