

Krypto-Verwahrung für Banken in der EU braucht keine eigene Lizenz, weil eine Bank sie ihren eigenen Kunden per Mitteilung anbieten kann. Nach MiCA Artikel 60 (MiCA steht für die Verordnung der EU über Märkte für Kryptowerte) teilt ein Kreditinstitut seiner Heimataufsicht mindestens 40 Arbeitstage vor Beginn mit, dass es diese Dienstleistungen anbieten will. Die Aufsicht prüft, ob die Unterlagen vollständig sind. Sie erteilt keine Lizenz.
Die schwierigen Entscheidungen liegen woanders: ob man die Schlüsselinfrastruktur selbst baut oder mietet, wie viel Kapital Krypto bindet und wie lange der Start tatsächlich dauert. Jede dieser Fragen wird unten anhand des Verordnungstexts, des ESMA-Registers und der bisherigen Schritte von BNY, BBVA und Deutsche Bank beantwortet.
Wichtige Momente
Kurz gesagt
- Eine Bank bietet Krypto-Verwahrung per Mitteilung statt per Zulassung an: 40 Arbeitstage vor dem Start, mit einer Vollständigkeitsprüfung innerhalb von 20 Arbeitstagen (MiCA Art. 60).
- Die Verwahrungsregeln gelten wie für jeden Anbieter: Kundenvereinbarung, Positionsregister, eine Aufstellung mindestens alle drei Monate, drei Ebenen der Trennung und Haftung für verlorene Vermögenswerte (MiCA Art. 75).
- Die hohe Kapitalbelastung, ein Risikogewicht von 1 250 % und eine Obergrenze von 1 % des Tier-1-Kapitals, ist für Krypto-Werte gedacht, die die Bank selbst hält (CRR Art. 501d). Wie getrennt verwahrte Kundenvermögen behandelt werden, ist eine Frage für Ihre Aufsicht.
- Mindestens 128 Einheiten im ESMA-Register sind mit „Artikel 60“ gekennzeichnet (Stand: Aktualisierung vom 20. Oktober 2026), überwiegend deutsche. 27 davon führen Verwahrung auf, und rund 19 davon sind Banken.
Brauchen Banken eine Lizenz als Anbieter von Kryptowerte-Dienstleistungen (CASP) für Krypto-Verwahrung?#
Nein. Ein CASP ist ein unter MiCA zugelassener Anbieter von Kryptowerte-Dienstleistungen, und Banken sind von diesem Weg ausgenommen. Artikel 60 Absatz 1 MiCA besagt, dass ein Kreditinstitut „Kryptowerte-Dienstleistungen erbringen darf, wenn es der zuständigen Behörde seines Herkunftsmitgliedstaats die in Absatz 7 genannten Informationen mindestens 40 Arbeitstage vor der erstmaligen Erbringung dieser Dienstleistungen mitteilt“ (Verordnung (EU) 2023/1114).
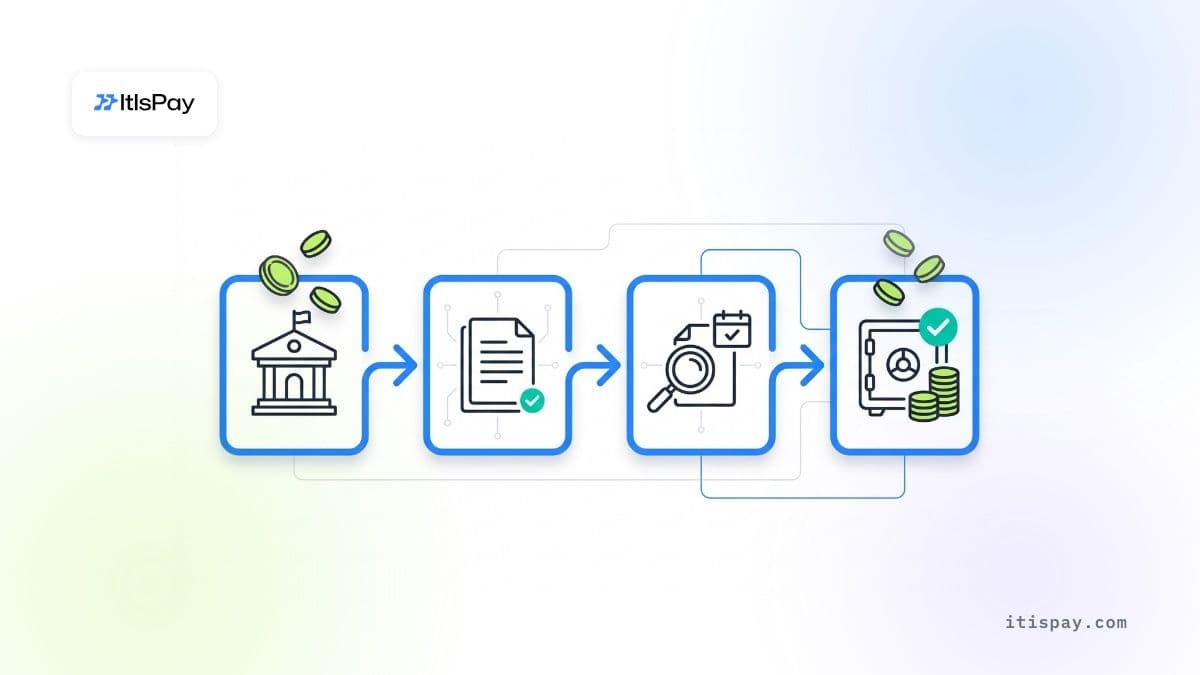
Die Aufsicht hat dann 20 Arbeitstage Zeit zu prüfen, ob alle erforderlichen Informationen vorliegen (Art. 60 Abs. 8). Fehlt etwas, fordert sie es an und setzt eine Frist von bis zu 20 Arbeitstagen. Bis zu dieser Frist ruht die Uhr. Solange die Unterlagen unvollständig sind, darf man nicht beginnen. Artikel 60 enthält keine ausdrückliche Befugnis zur Genehmigung oder Ablehnung. Artikel 60 Absatz 10 nimmt Banken außerdem von mehreren CASP-Artikeln aus (diese Artikel finden keine Anwendung): Zulassungsantrag, Ablehnung, Entzug, qualifizierte Beteiligungen und Kapital. Das Bankenrecht regelt diese Punkte bereits.
Die ESMA-Q&A 2088 vom 29. Januar 2024 bestätigt den Anwendungsbereich: „Ein Kreditinstitut kann auf Grundlage einer Mitteilung nach Artikel 60 alle Kryptowerte-Dienstleistungen erbringen.“ Sie enthält zwei Warnhinweise. Eine Bank, die für eine Dienstleistungsart keine Lizenz hat, könnte Mühe haben, die dafür nötigen Informationen zu liefern. Und die Mitteilung muss zu den nationalen Bankvorschriften passen, die sich von Land zu Land unterscheiden.
Die Mitteilung geht also auf dem Papier schnell. Die Arbeit steckt in den Unterlagen.
Was gehört in eine Mitteilung nach Artikel 60?#
Artikel 60 Absatz 7 listet die Informationen auf. Die Delegierte Verordnung (EU) 2025/303 regelt die Einzelheiten. Die Durchführungsverordnung (EU) 2025/304 legt die Formulare fest. Beide wurden am 20. Februar 2025 im Amtsblatt veröffentlicht. Das Tätigkeitsprogramm muss Geschäftsstruktur, Zielkunden, Marketingkanäle und Kapazität für drei Jahre abdecken.
| Punkt nach Art. 60 Abs. 7 | Was die Aufsicht verlangt | Für Verwahrung nötig? |
|---|---|---|
| (a) Tätigkeitsprogramm | Welche Dienstleistungen, wo und wie sie vermarktet werden | Ja |
| (b) AML/CFT-Kontrollen | Interne Kontrollen, Risikobewertung zu ML/TF, Plan zur Geschäftsfortführung | Ja |
| (c) IKT-Dokumentation | Technische Beschreibung der Systeme und der Sicherheit, plus eine nicht-technische Zusammenfassung | Ja |
| (d) Trennungsverfahren | Wie Kryptowerte und Geldmittel der Kunden getrennt gehalten werden | Ja |
| (e) Verwahrungs- und Verwaltungsrichtlinie | Wie Schlüssel und Vermögenswerte gehalten werden | Ja |
| (j) Art der Kryptowerte | Ob Dienstleistungen E-Geld-Token, vermögenswertreferenzierte Token oder andere Kryptowerte betreffen | Ja |
| (k) Transferdienste | Wie Transfers für Kunden ausgeführt werden | Falls Transfers angeboten werden |
Die Punkte (f) bis (i) gelten nur für Handelsplattformen, Börsen, Ausführung und Beratung. Eine reine Verwahrbank fällt nicht darunter. Die Punkte (c) und (e) sind der Schwerpunkt, denn sie beschreiben Infrastruktur, die Sie entweder selbst aufgebaut oder gemietet haben.
Was MiCA von einer Bank verlangt, die Kryptowerte von Kunden hält#
Sobald die Bank live ist, unterliegt sie als notifizierte Bank denselben Verwahrregeln wie ein zugelassener Anbieter von Kryptowerte-Dienstleistungen (CASP). Sie stehen in Artikel 75 MiCA und wirken vertraut für alle, die mit Wertpapierverwahrung zu tun haben. Der Unterschied: Geschützt wird ein privater Schlüssel, also das Geheimnis, mit dem sich der Vermögenswert in der Blockchain bewegen lässt.
Die Kundenvereinbarung (Art. 75 Abs. 1) muss mindestens die Parteien, die Dienstleistung, die Verwahrungsrichtlinie, die Kommunikation mit dem Kunden und dessen Authentifizierung, die Sicherheitssysteme, Gebühren und Entgelte sowie das anwendbare Recht nennen.
Es folgen die Aufzeichnungspflichten (Art. 75 Abs. 2, 3 und 5): ein Register der Bestände auf den Namen jedes Kunden sowie eine Bestandsaufstellung „mindestens einmal alle drei Monate und auf Verlangen des Kunden“. Die Verwahrungsrichtlinie muss das Verlustrisiko „durch Betrug, Cyberbedrohungen oder Fahrlässigkeit“ minimieren, und Kunden können eine Zusammenfassung davon verlangen.
Die Trennung (Art. 75 Abs. 7) hat drei Ebenen. Kundenbestände werden vom eigenen Vermögen der Bank getrennt gehalten, auf der Blockchain selbst separat geführt und rechtlich so abgesondert, dass Gläubiger der Bank keinen Zugriff darauf haben. Die operative Trennung kommt hinzu. Artikel 70 enthält außerdem eine allgemeine Pflicht, die Eigentumsrechte der Kunden im Insolvenzfall zu schützen, und untersagt die Nutzung von Kundenkryptowerten für eigene Rechnung der Bank.
Bei der Haftung (Art. 75 Abs. 8) haftet die Bank für den Verlust von Kryptowerten oder der Zugangsmittel dazu, wenn ein ihr zurechenbarer Vorfall die Ursache ist. Die Haftung ist „auf den Marktwert des verlorenen Kryptowerts zum Zeitpunkt des Verlusts begrenzt.“ Probleme, die einer Blockchain innewohnen und die die Bank nicht kontrolliert, sind ausgeschlossen.
Aufseher prüfen diese Kontrollen bereits bei zugelassenen CASPs. Im Juli 2026 startete die ESMA eine gemeinsame Aufsichtsaktion zur Verwahrung: „Die CSA wird die Reife der Rahmenwerke für die digitale operationelle Resilienz der CASPs in Bezug auf Verwahrungstätigkeiten bewerten.“ Sie umfasst Schlüssel und Speicherung, Transaktionskontrollen, die Reaktion auf Vorfälle und die Abhängigkeit von Drittanbietern. Die Arbeiten laufen von Ende 2026 bis 2027, mit einem Bericht in der zweiten Hälfte 2027. Banken werden in der Aktion nicht genannt, aber man sollte mit denselben Fragen rechnen.
Wie viel Kapital kostet Kryptoverwahrung eine Bank?#
Wahrscheinlich weniger, als die meisten Vorstände befürchten, solange die Bank Kryptowerte nur für Kunden hält. Die EU-Kapitalregel für Kryptowerte ist Artikel 501d der Capital Requirements Regulation (CRR), und sie betrifft die eigenen Bestände der Bank. MiCA-konforme vermögenswertereferenzierte Token, die durch traditionelle Vermögenswerte gedeckt sind, erhalten ein Risikogewicht von 250 %. Alle übrigen Kryptowerte erhalten 1 250 %, und das Gesamtengagement darin ist auf 1 % des Tier-1-Kapitals begrenzt. Tokenisierte traditionelle Vermögenswerte werden wie der Vermögenswert behandelt, den sie repräsentieren.
Kundenvermögen, das nach Artikel 75 Absatz 7 verwahrt wird, ist rechtlich vom Vermögen der Bank getrennt. Die übliche Lesart ist, dass es sich dabei nicht um ein eigenes Kryptoengagement der Bank handelt, doch Artikel 501d nimmt es nicht ausdrücklich davon aus. Es birgt aber operationelle Risiken. Der Krypto-Standard des Basler Ausschusses (SCO60, gültig ab 1. Januar 2026) wendet seine Abschnitte zu operationellen Risiken auf „Verwahrdienste, die die Aufbewahrung oder Verwaltung von Kundenkryptowerten auf getrennter Basis umfassen“ an. Dieses Risiko läuft über den Standardansatz für operationelle Risiken. Die EU-Texte nennen keine gesonderte Verwahrungsgebühr. Klären Sie mit Ihrer Aufsicht, wie sie das sieht, bevor Sie den Business Case kalkulieren.
Die Regeln können sich noch ändern. Am 20. Mai 2026 erklärte der Basler Ausschuss, er habe „eine Überprüfung ausgewählter Elemente seines aufsichtsrechtlichen Standards für Kryptowert-Engagements von Banken beschleunigt“. Bis Ende Oktober 2026 haben wir kein veröffentlichtes Ergebnis gefunden.
Eigenbau oder Miete: Welches Modell passt für Kryptoverwahrung bei Banken?#
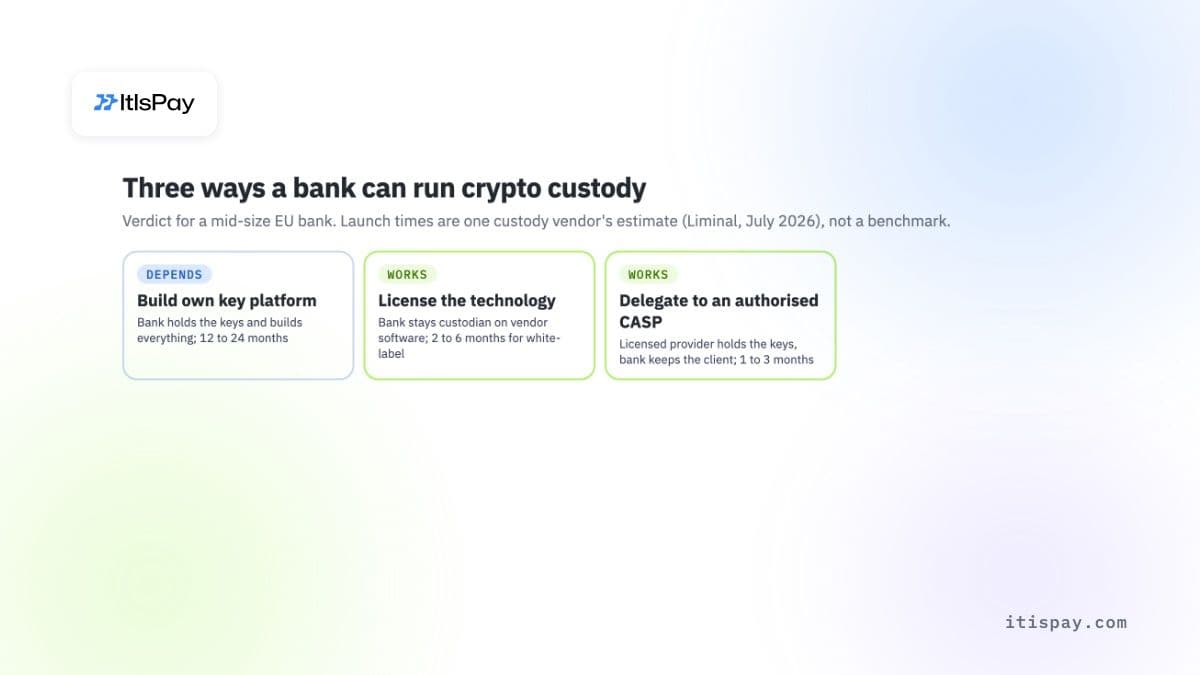
Es gibt drei Wege, und Banken, die live gegangen sind, nutzen alle drei.
Eigene Schlüsselplattform aufbauen#
Die Bank betreibt ihre eigene Schlüsselverwaltung, Wallets und Kontrollen. BBVA erklärte im März 2025, dass ihr spanischer Kryptodienst „seine eigene kryptografische Schlüsselverwahrungsplattform“ nutzt. BNY betreibt eine eigene Digital Asset Custody-Plattform, die 2022 gestartet und im Oktober 2026 auf ausgewählte EU-Institute ausgeweitet wurde. Dieses Modell bietet die größte Kontrolle und den längsten Weg. Die Bank verantwortet das Sicherheitsdesign, die Prüfungen und das Personal.
Technologie lizenzieren, Verwahrer bleiben#
Die Bank bleibt rechtlich und im Register der Verwahrer, doch ihre Schlüsselinfrastruktur stammt von einem Technologieanbieter. In diesem Modell liefert der Anbieter die Software, während die Bank die Richtlinien schreibt und die Haftung trägt. Die Deutsche Bank unterhält eine langjährige Technologiepartnerschaft mit Taurus und plante laut Bloomberg im Juli 2025 den Start der Verwahrung im Jahr 2026, Berichten zufolge mit Bitpanda.
Verwahrung an einen zugelassenen CASP auslagern#
Artikel 75 Absatz 9 erlaubt es einem Verwahrer, einen anderen Anbieter einzusetzen, aber „nur Anbieter von Kryptowerte-Dienstleistungen in Anspruch nehmen, die gemäß Artikel 59 zugelassen sind“, und der Kunde muss informiert werden. Eine Bank kann Verwahrung auch über einen lizenzierten Anbieter anbieten, der als Verwahrer auftritt, während sie die Kundenbeziehung und die Banking-App behält. Ob die Bank in diesem Aufbau weiterhin eine eigene Notifizierung braucht, etwa für die Weiterleitung von Kundenaufträgen, ist eine Frage für die Rechtsberatung.
| Modell | Wer hält die Schlüssel | Was die Bank aufbaut | Dauer bis zum Start (Schätzung des Anbieters) | Urteil für eine mittelgroße Bank (unsere Einschätzung) |
|---|---|---|---|---|
| Eigene Plattform aufbauen | Die Bank | Schlüsselverwaltung, Wallets, Sicherheit, Prüfungen, Betriebsteam | 12 bis 24 Monate | Kommt darauf an |
| Technologie lizenzieren | Die Bank, auf Software des Anbieters | Richtlinien, Integration, Betrieb; der Anbieter liefert den Stack | 2 bis 6 Monate für White-Label | Funktioniert |
| An zugelassenen Anbieter von Kryptowerte-Dienstleistungen (CASP) auslagern | Der lizenzierte Anbieter | Kundenkanal, Onboarding, Kontoauszüge | 1 bis 3 Monate | Funktioniert |
Die Zeitspannen stammen von Liminal, einem Anbieter von Verwahrungslösungen, aus einem Artikel vom Juli 2026 (dessen Kategorie „outsourced“ wird hier der Auslagerung zugeordnet). Dort werden die Kosten für ein White-Label-Setup außerdem je nach Umfang mit 500 000 bis 2 Mio. USD angegeben. Sie sind als Schätzung eines einzelnen Anbieters zu verstehen, nicht als Benchmark. Wir haben keine unabhängige Studie zu den Aufbaukosten von Bankverwahrung gefunden.
Was kostet der Betrieb einer Krypto-Verwahrung?#
Wir haben keine öffentliche Preisliste eines Verwahrungsdienstleisters für Banken gefunden, und keine Bank hat offengelegt, was ihr Verwahrungsaufbau gekostet hat. Fragen Sie stattdessen nach den Kostentreibern, die Ihre Zahl bestimmen:
- Lizenz- oder Plattformgebühr für die Schlüsselinfrastruktur und wie diese mit Vermögenswerten und Wallets skaliert;
- Hardware-Sicherheitsmodule oder Einrichtung von Multi-Party-Computation und wer sie betreibt;
- unabhängige Sicherheitsprüfungen und Assurance-Berichte, jedes Jahr;
- Versicherung für verlorene oder gestohlene Schlüssel, sofern ein Versicherer Ihren Aufbau abdeckt;
- Personal für Betrieb, Überwachung und Incident Response, rund um die Uhr;
- Blockchain-Anbindung und Travel Rule-Messaging für Transfers.
Welche Banken bieten in Europa bereits Krypto-Verwahrung an?#
Dutzende, die meisten davon in Deutschland. Im provisorischen MiCA-Register der ESMA für Anbieter von Kryptowerte-Dienstleistungen (CASP) (letzte Aktualisierung des Eintrags: 20. Oktober 2026) sind mindestens 128 Unternehmen als „Artikel 60 – Mitteilung“ gekennzeichnet, und 109 ihrer 131 Dienstleistungszeilen entfallen auf Deutschland. Darunter sind Wertpapierfirmen, Broker und E-Geld-Institute ebenso wie Banken. Siebenundzwanzig führen Verwahrung auf, und rund 19 davon sind Banken. Das ist eine Untergrenze: Bei vielen Einträgen aus Frankreich, Zypern, Malta, Luxemburg und Irland ist das Feld zur Rechtsgrundlage leer.
| Bank | Aufsichtsbehörde | Registrierungsdatum | Verwahrungsaufbau | Status |
|---|---|---|---|---|
| BNY SA/NV | Belgische Nationalbank | 20. Juli 2026 | Eigene Plattform; BTC, ETH, SOL, USDC | Live, Start möglich ab 27. Juli 2026 |
| BBVA | CNMV (Spanien) | 5. März 2025 | Eigene Schlüsselplattform; BTC und ETH | Kleine Kundengruppe ab März 2025, danach alle Privatkunden |
| Deutsche Bank | BaFin | 12. Oktober 2026 (Registereinträge widersprechen sich) | Technologie eines Dienstleisters | Mitgeteilt; Start nicht angekündigt |
| Commerzbank | BaFin | 7. April 2025 | Nicht offengelegt | Mitgeteilt |
| DekaBank | BaFin | 1. Dezember 2025 | Nicht offengelegt | Mitgeteilt |
| DZ BANK | BaFin | 23. Dezember 2025 | Nicht offengelegt | Mitgeteilt |
Die BNY-Zeile zeigt, was nach der Vollständigkeitsprüfung passiert. Das Register zeigt nicht, wann BNY eingereicht hat, aber der Kommentar besagt, dass die Belgische Nationalbank die Vollständigkeit am 20. Juli 2026 bestätigt hat und BNY ab dem 27. Juli „seine Kryptowerte-Dienstleistungen anbieten könnte“. Jennifer Barker, Head of Europe bei BNY, fasste den Start im Oktober in einem Satz zusammen: „Die Akzeptanz digitaler Vermögenswerte beschleunigt sich in ganz Europa.“
Wollen Bankkunden überhaupt Krypto-Verwahrung?#
Manche schon, und sie würden lieber ihre Bank nutzen. Eine Studie mit 6 000 Anlegern in Deutschland, Italien, Spanien und Frankreich wurde am 21. April 2026 veröffentlicht. Darin gaben 35 % an, sich für bessere Krypto-Anlageoptionen einen Bankwechsel vorstellen zu können. Die Studie stammt von Boerse Stuttgart Digital, das Banken Krypto-Verwahrung verkauft, also sollte man sie als Signal lesen, nicht als Marktgröße. Auch der Gesamtmarkt ist groß: Laut DeFiLlama waren am 29. Oktober 2026 an den US-Dollar gekoppelte Stablecoins rund 302 Mrd. USD wert.
Wo der Weg über Artikel 60 nicht hilft#
Wo der Weg über Artikel 60 nicht hilft
- Er ändert nichts am Kapital für Krypto-Werte, die die Bank selbst hält: Es gelten weiterhin eine Risikogewichtung von 1 250 % und eine Obergrenze von 1 % für Tier 1.
- Die Bank haftet für verlorene Vermögenswerte bis zu deren Marktwert zum Zeitpunkt des Verlusts, unabhängig davon, welchen Dienstleister sie nutzt.
- Nationale Regeln zur Umsetzung der Capital Requirements Directive gelten weiterhin und unterscheiden sich von Land zu Land.
- Bei unvollständigen Unterlagen ruht die Frist; der Dienst kann erst starten, wenn die Aufsichtsbehörde alles hat.
- Ob eine Mitteilung Dienstleistungen in anderen EU-Ländern ohne weitere Anzeigen abdeckt, ist eine Rechtsfrage, die Sie mit Ihrem Rechtsbeistand und Ihrer Aufsichtsbehörde klären sollten.
So starten Sie Krypto-Verwahrung für Banken in sechs Schritten#
- Legen Sie den Umfang fest: nur Verwahrung oder Verwahrung plus Kauf, Verkauf und Transfers. Jede hinzugefügte Dienstleistung ergänzt die Mitteilung und das Betriebsmodell um weitere Punkte.
- Wählen Sie das Modell: selbst aufbauen, Technologie lizenzieren oder an einen zugelassenen CASP auslagern. Die Wahl entscheidet, wer die Punkte (c) und (e) der Akte verfasst.
- Prüfen Sie das Kapital: Klären Sie mit Ihrer Aufsichtsbehörde, wie Kundenverwahrung und eigene Krypto-Bestände behandelt werden und ob die 1-%-Obergrenze für Tier 1 für Ihre Pläne relevant ist.
- Erstellen Sie die Akte nach Artikel 60 Absatz 7, der Delegierten Verordnung 2025/303 und dem Formular Ihrer Aufsichtsbehörde. Planen Sie mindestens 40 Arbeitstage nach der Einreichung ein.
- Bereiten Sie die Kundenseite vor: Vereinbarung, Positionsregister, Quartalsauszüge und den Prozess zur Rückgabe von Vermögenswerten.
- Testen Sie Incident Response und Schlüsselwiederherstellung vor dem Start. Die ESMA-Aufsichtsmaßnahme 2026 prüft diese Kontrollen bei zugelassenen CASPs, und Bankenaufsichten werden voraussichtlich dasselbe fragen.
Banken, die lieber gar keine Verwahrung betreiben möchten, können Krypto dennoch als neue Dienstleistung für ihre Kunden ergänzen. Mit ItisPay entwickeln Sie das Kundenerlebnis über unsere API unter Ihrer eigenen Marke. Die Verwahrung liegt bei unserem EU-lizenzierten Partner als CASP und Zahlungsinstitut, der die Zulassung hält, KYC durchführt und die regulatorischen Pflichten trägt. Ihre Bank behält die Kundenbeziehung; der Partner verwahrt die Vermögenswerte.
Dieser Artikel dient nur zur Information und stellt keine Rechts- oder Regulierungsberatung dar.

