Ein Forex-Zahlungsgateway ist die erste Stelle, an der das Kundengeld eines Brokers berührt wird. In der EU sind die Regeln, wohin dieses Geld gelangen muss, strenger als die Regeln, wie es eingesammelt wird. Die meisten Gateway-Leitfäden überspringen diesen Teil. Genau diesen Teil prüft eine Aufsichtsbehörde.
Die Wahl eines Zahlungsgateways für Forex-Broker beginnt damit, das Geld vom Einzahlungs- bis zum Auszahlungsvorgang zu verfolgen. Im Folgenden geht es darum, wo ein Gateway Kundengelder abwickeln darf, warum Kartenorganisationen Broker als Hochrisiko einstufen, wie Auszahlungen ablaufen sollten und was sich ändert, wenn Kunden Stablecoins einzahlen. Jede Regel wird auf das Gesetz, die Aufsichtsbehörde oder die Kartenorganisation zurückgeführt, die sie festgelegt hat.
Kurz gesagt
- Kundengelder müssen auf einem getrennten Kundenkonto bei einer Bank oder einem qualifizierten Geldmarktfonds landen (Delegierte Richtlinie (EU) 2017/593, Art. 4). Ein Merchant-Konto des Gateways ist nur ein Durchlaufkonto, und in Zypern muss das Geld unmittelbar nach der Abwicklung weitergeleitet werden (CySEC-Rundschreiben C418, November 2020).
- Visa führt MCC 6211 im Merchant Data Standards Manual (Oktober 2026) unter „High Integrity Risk Financial Trading Platforms“, weshalb ein Broker, der sich nur auf Karten verlässt, anfällig ist.
- SEPA-Instant-Überweisungen kommen innerhalb von 10 Sekunden an und bieten seit dem 9. Oktober 2025 bei Banken im Euroraum eine kostenlose Prüfung des Zahlungsempfängernamens, was sie zu einem starken Weg für Auszahlungen macht.
- Ein Gateway wählt man danach aus, wo es abwickelt, wie es Gelder an die Quelle zurückführt und wie es jeden Tag abgleicht, nicht danach, wie viele Zahlungsarten es auflistet.
Was leistet ein Forex-Zahlungsgateway für einen Broker?#
Ein Forex-Zahlungsgateway nimmt Kundeneinzahlungen per Karte, Banküberweisung, E-Wallet oder Krypto entgegen, zahlt Auszahlungen aus und meldet jede Bewegung an das Backoffice und die Handelsplattform des Brokers. Der Unterschied zum E-Commerce liegt in der Eigentümerschaft. Der Umsatz eines Shops gehört dem Shop. Die Einzahlungen eines Brokers gehören seinen Kunden.
MiFID II, das EU-Gesetz für Wertpapierfirmen, formuliert die Pflicht in Art. 16 Abs. 9 unmissverständlich: Eine Firma, die Kundengelder hält, muss „angemessene Vorkehrungen treffen, um die Rechte der Kunden zu schützen und – außer bei Kreditinstituten – die Verwendung von Kundengeldern für eigene Rechnung zu verhindern“.
Dieser eine Satz ändert, was ein Broker von seinem Gateway braucht. Ein für Einzelhandelsverkäufe gebautes Gateway verrechnet Gebühren und zahlt den Nettobetrag auf ein Betriebskonto ein. Ein Broker braucht eines, das brutto abwickelt, auf das richtige Konto, mit einer Aufzeichnung, die jeden Euro einem Kunden zuordnet. Die Kartenseite des Problems mit Reserven und Rückbuchungsgrenzen überschneidet sich mit jedem Hochrisiko-Merchant-Konto. Die Seite der Kundengelder ist spezifisch für Broker.
Wo muss ein Forex-Zahlungsgateway Kundengelder abwickeln?#
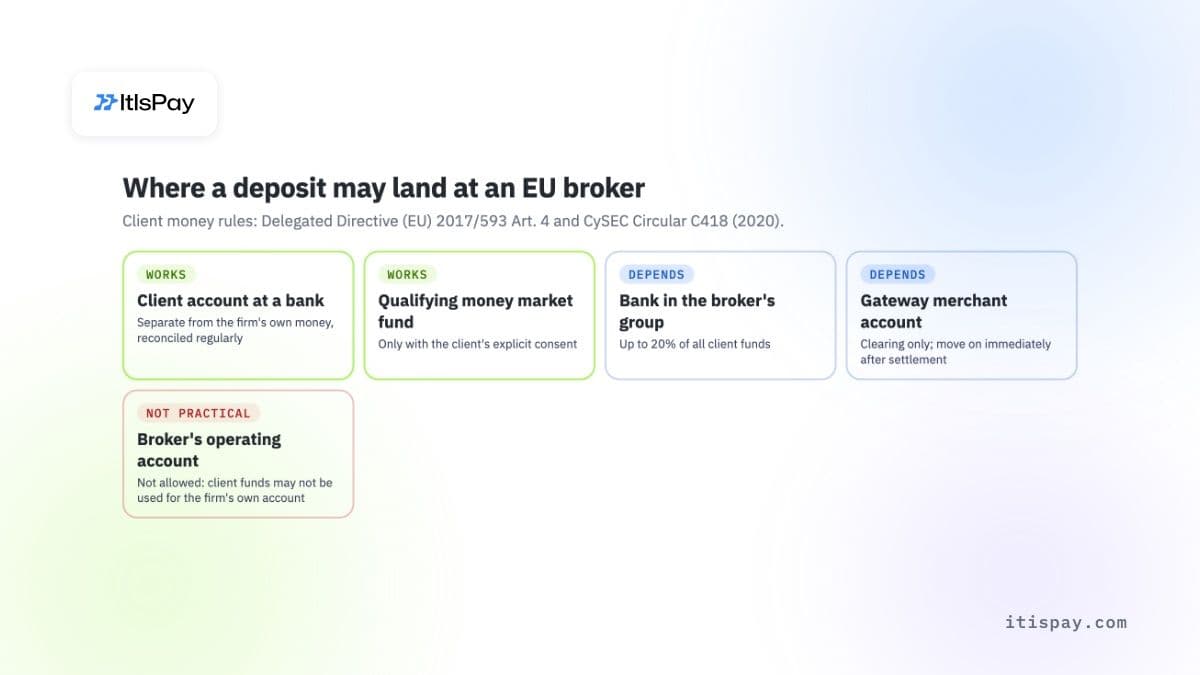
Kundengelder müssen auf einem Kundenkonto bei einer Zentralbank, einem zugelassenen Kreditinstitut, einer Bank in einem Drittstaat oder einem qualifizierten Geldmarktfonds landen. Ein Zahlungsinstitut oder E-Geld-Institut steht nicht auf dieser Liste. Das Merchant-Konto eines Gateways kann das Geld für die Verrechnung führen, ist aber nur eine Station auf dem Weg und kein Ort, an dem das Geld verbleibt.
Was das EU-Recht vorschreibt#
Die Delegierte Richtlinie der Kommission (EU) 2017/593 legt die Details fest. Art. 4 Abs. 1 besagt, dass eine Firma Kundengelder „unverzüglich“ bei einer der vier genannten Institutionsarten hinterlegen muss. Zahlungs- und E-Geld-Institute gehören nicht dazu; das ist unsere Lesart der Liste, da die Richtlinie sie nicht ausdrücklich nennt. Art. 2 Abs. 1 ergänzt, dass Kundengelder auf Konten liegen müssen, die getrennt von den eigenen Mitteln der Firma gekennzeichnet sind, mit regelmäßigem Abgleich gegenüber den Dritten, die sie halten.
Art. 4 Abs. 3 begrenzt das Konzernrisiko: Gelder, die bei einer Bank innerhalb der Konzerngruppe des Brokers hinterlegt sind, dürfen nicht mehr als 20 % aller Kundengelder ausmachen, es sei denn, die Firma weist nach, dass die Grenze bei einem kleinen Saldo nicht verhältnismäßig ist.
Was die CySEC für Merchant-Konten ergänzt#
Zypern beherbergt viele EU-Forex- und CFD-Broker, und seine Aufsichtsbehörde hat den Gateway-Teil schriftlich festgehalten. Das CySEC-Rundschreiben C418 (27. November 2020) erlaubt zyprischen Wertpapierfirmen, Merchant-Konten bei Zahlungs- und E-Geld-Instituten zu führen, um Kundenzahlungen in beide Richtungen zu verrechnen. Die Bedingungen sind streng:
- Kundengelder müssen „unmittelbar nach der Verrechnung/Abwicklung der Zahlungstransaktionen“ auf das Kundenkonto bei einer zulässigen Bank überwiesen werden;
- wenn der Broker ein Handelskonto gutschreibt, bevor die Einzahlung abgewickelt ist, muss er zuerst denselben Betrag aus eigenen Mitteln auf das Kundenkonto überweisen;
- hält der Zahlungsdienstleister eine rollierende Reserve, füllt der Broker das Kundenkonto um denselben Betrag aus eigenen Mitteln auf;
- der Dienstleister muss in einem EU-Mitgliedstaat oder einem gleichwertigen Drittstaat reguliert sein, und Broker werden gebeten, ihre Dienstleister auf ihrer Website aufzulisten.
Das Rundschreiben schließt außerdem eine verbreitete Abkürzung: „Merchant-Konten dürfen ausschließlich und nur von CIFs genutzt werden.“ Ein Broker kann sein Merchant-Konto nicht an ein verbundenes Unternehmen oder einen vermittelnden Partner weitergeben. Im Vereinigten Königreich erreicht die FCA über CASS 7.13 ein ähnliches Ergebnis, indem sie erwartet, dass Kundengelder direkt auf ein Kundenbankkonto gezahlt werden.
Für einen Gateway-Käufer ergibt sich daraus eine Prüffrage: Am Tag, an dem ein Kunde 1 000 EUR einzahlt, auf wessen Namen lautet das Konto, auf dem die 1 000 EUR eingehen, und wie schnell wandern sie auf das Kundenkonto?
Warum stufen Kartenorganisationen Forex-Broker als Hochrisiko ein?#
Kartenorganisationen ordnen Broker anhand des Merchant Category Code (MCC) ein, und die Codes für Handelsplattformen gehören zu den höchsten Risikogruppen. Das Visa-Handbuch „Merchant Data Standards Manual“ (Oktober 2026) führt MCC 6211 als „High Integrity Risk Financial Trading Platforms“, wenn die Karte nicht physisch vorgelegt wird. Im Rahmen des separaten Integrity Risk Program von Visa müssen Acquirer solche Händler registrieren, bevor sie diese aufnehmen.
Dasselbe Handbuch ordnet Krypto-Börsen und On-Ramps den MCCs 6051 und 6012 zu. Ein Händler, der Quasi-Bargeld verkauft, muss einen dieser Codes verwenden, auch wenn dies nicht sein Hauptgeschäft ist. Ein Broker, der Kunden erlaubt, ein Konto mit per Karte gekauftem Krypto aufzuladen, kann so gleichzeitig unter zwei Hochrisiko-Codes fallen.
In der Praxis bergen Karten für einen Broker zwei Risiken. Issuer lehnen Zahlungen bei Handelsplattform-Codes häufiger ab, wodurch die erfolgreichen Einzahlungen sinken. Und Kunden, die Geld verlieren, reklamieren die Einzahlung manchmal als nicht autorisierte Zahlung, was die Dispute-Quoten und Reserveanforderungen erhöht. Broker reagieren meist mit mehreren Acquirern und Payment Orchestration, um jede Karte an den Anbieter zu leiten, der sie am ehesten genehmigt. Das Routing erhöht die Genehmigungsquoten, aber das Dispute-Risiko bleibt bei der Karte.
Wie sollten Auszahlungen bei Forex-Brokern funktionieren?#
Auszahlungen sollten auf das Konto oder die Karte zurückgehen, von dem bzw. der das Geld stammt, auf den Namen des Kunden, und Gewinne über der Einzahlung sollten auf ein verifiziertes Bankkonto auf diesen Namen fließen. Diese Regel „Zurück zur Quelle“ ist eine Branchenpraxis und ein AML-Schutzmechanismus, kein einzelner Artikel des EU-Rechts, weshalb das Gateway sie mit klaren Ausnahmen umsetzen muss.
Die rechtliche Grundlage ist breiter. Die neue EU-Geldwäscheverordnung (EU) 2024/1624, die ab dem 10. Juli 2027 gilt, verpflichtet Verpflichtete, einschließlich Wertpapierfirmen, gegebenenfalls Informationen über die Herkunft und das Ziel der Kundengelder einzuholen. Die AML-Prüfungen der CySEC, wie eine zyprische Anwaltskanzlei sie 2018 zusammenfasste, nannten die Rückzahlung an dasselbe Konto, von dem die Gelder stammen, auf den Namen des Kunden als gute Praxis.
Die schwierigen Fälle entscheiden darüber, ob Auszahlungen reibungslos laufen:
- Gewinn über der Einzahlung: Eine Kartenerstattung kann nicht höher sein als der gezahlte Betrag. Das Gateway erstattet deshalb bis zur Höhe der Einzahlung und überweist den Rest per Banküberweisung oder, wo die Karte es unterstützt, als Kartenauszahlung.
- Abgelaufene oder gesperrte Karte: Die Erstattung scheitert, und das Gateway braucht eine Ausweichlösung über ein verifiziertes Bankkonto auf denselben Namen.
- Mehrere Einzahlungsmethoden: Auszahlungen werden anteilig auf die Quellen aufgeteilt oder in der Reihenfolge der Einzahlungen zurückgeleitet. Die Regel muss schriftlich festgehalten werden.
- Krypto-Einzahlungen: Die Gelder gehen an eine Adresse zurück, die der Kunde kontrolliert, mit angehängten Travel-Rule-Daten.
Instant-SEPA-Überweisungen vereinfachen den Banktransfer. Gemäß Verordnung (EU) 2024/886 mussten Banken im Euroraum Instant-Überweisungen ab dem 9. Januar 2025 empfangen und ab dem 9. Oktober 2025 senden; Zahlungs- und E-Geld-Institute haben bis zum 9. April 2027 Zeit. Die Gelder müssen den Zahlungsempfänger innerhalb von 10 Sekunden erreichen, und Instant-Überweisungen dürfen nicht mehr kosten als Standardüberweisungen. Seit dem 9. Oktober 2025 müssen Banken im Euroraum außerdem kostenlos prüfen, ob der Name des Zahlungsempfängers mit der IBAN übereinstimmt, und den Zahler warnen, wenn dies nicht der Fall ist. Für einen Broker ist das eine nützliche Namensprüfung bei Auszahlungen, allerdings kann eine Firma, die Auszahlungen in großer Zahl vornimmt, sie abschalten.
Welche Zahlungsmethoden sollte ein Forex-Broker anbieten?#
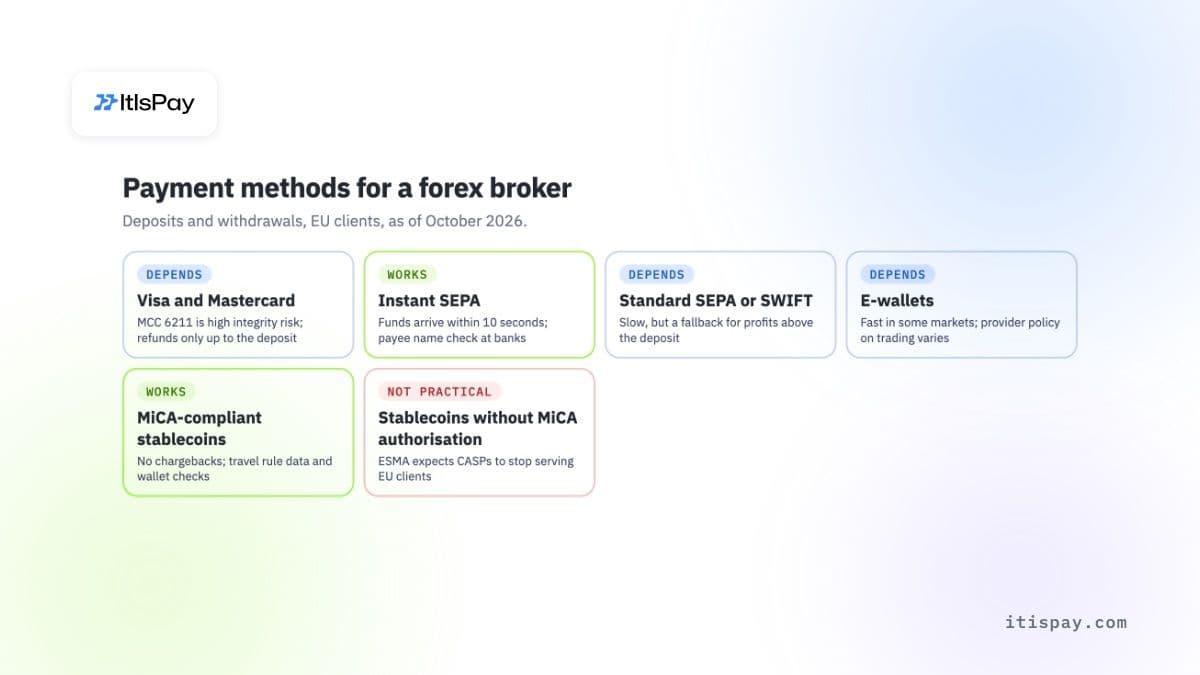
Ein Broker sollte Karten für die breite Reichweite, Instant SEPA für Euro-Kunden und Auszahlungen sowie MiCA-konforme Stablecoins für Kunden anbieten, die bereits Krypto halten. Jede Schiene scheitert auf eine andere Weise, sodass ein Broker, der von einer einzigen abhängt, angreifbar ist, wenn diese ausfällt.
| Methode | Einzahlungen | Auszahlungen | Hauptrisiko | Urteil |
|---|---|---|---|---|
| Visa und Mastercard | Sofort, Kunden vertraut | Erstattung nur bis zur Einzahlung | Hochrisiko-MCC, Disputes, Reserven | Hängt ab |
| Instant SEPA | Innerhalb von 10 Sekunden, nur Euro | Schnell, mit Prüfung des Zahlungsempfängernamens | Nur Banken im Euroraum | Funktioniert |
| Standard-SEPA oder Swift | Langsam, ein oder mehrere Tage | Ausweichlösung für Gewinne | Geschwindigkeit, Gebühren bei Swift | Hängt ab |
| E-Wallets | In einigen Märkten schnell | Zurück auf dieselbe Wallet | Anbieterrichtlinien zum Handel | Hängt ab |
| MiCA-konforme Stablecoins (USDC, EURC) | Minuten, keine Rückbuchungen | Zurück an eine verifizierte Adresse | Travel Rule, Wallet-Prüfungen | Funktioniert |
| Stablecoins ohne MiCA-Zulassung | Offshore möglich | In der EU schwer umsetzbar | ESMA erwartet die Einstellung der Dienste | Nein |
Stablecoins funktionieren für einen Broker nur, wenn jemand sie in Euro umtauscht und auf das richtige Konto abrechnet. Ein Krypto-zu-Fiat-Payment-Gateway übernimmt diese Umwandlung, doch die Regeln für Kundengelder aus dem obigen Abschnitt gelten weiterhin für die Euro, die es auszahlt.
Kann ein Forex-Broker unter MiCA Krypto-Einzahlungen annehmen?#
Ja, auf zwei Wegen. Entweder meldet der Broker seiner Aufsichtsbehörde, dass er den Kryptodienst selbst unter seiner MiFID-Zulassung anbietet, oder ein zugelassener Anbieter von Kryptowerte-Dienstleistungen (CASP) nimmt die Kryptowerte entgegen, tauscht sie um und zahlt dem Broker in Euro aus. Kryptodienste in der EU ohne einen dieser beiden Wege zu betreiben, ist nicht erlaubt.
MiCA, Verordnung (EU) 2023/1114, Art. 59, reserviert Kryptowerte-Dienstleistungen für zugelassene CASPs und für bestimmte bereits regulierte Unternehmen. Art. 60 Abs. 3 erlaubt es einer Wertpapierfirma, die Kryptodienste anzubieten, die zu ihren MiFID-Erlaubnissen passen, etwa die Verwahrung oder den Tausch von Kryptowerten gegen Geldbeträge, sofern sie ihre Heimataufsicht mindestens 40 Werktage im Voraus benachrichtigt. Alles darüber hinaus erfordert eine vollständige MiCA-CASP-Lizenz. Die Übergangsfrist für Unternehmen, die vor MiCA tätig waren, endete spätestens am 1. Juli 2026.
Zwei weitere Regeln gelten nach der Einzahlung:
- Die Travel Rule. Die Transfer-of-Funds-Verordnung (EU) 2023/1113 gilt seit dem 30. Dezember 2024. Krypto-Transfers müssen Angaben zum Auftraggeber und zum Begünstigten enthalten. Bei Transfers über 1 000 € von einer selbst verwalteten Wallet muss der empfangende CASP prüfen, ob der Kunde diese Adresse besitzt oder kontrolliert.
- Die Wahl des Stablecoins. Die ESMA hat die CASPs im Januar 2025 aufgefordert, Dienste für Stablecoins einzuschränken, die nicht MiCA-konform sind. Am 8. Oktober 2026 ging sie weiter und erklärte, CASPs „sollten die Erbringung von Dienstleistungen im Zusammenhang mit nicht MiCA-konformen Stablecoins für Kunden in der Europäischen Union einstellen“; verbleibende Risikopositionen seien innerhalb von drei Monaten abzubauen. Circle gab im Juli 2024 bekannt, dass das Unternehmen in Frankreich zur Ausgabe von USDC und EURC als E-Geld-Token zugelassen ist. Prüfen Sie bei jedem anderen Token das vorläufige MiCA-Register der ESMA, bevor Sie ihn annehmen.
Großbritannien ist ein anderer Fall. Die FCA verbietet seit dem 6. Januar 2021 den Verkauf von Krypto-Derivaten, einschließlich CFDs, an Privatkunden. Krypto als Einzahlungsmethode ist eine andere Frage als Krypto als gehandeltes Produkt.
Wo hilft ein Forex-Zahlungsgateway nicht?#
Wo ein Gateway nicht hilft
- Es ändert keine Produktregeln. Die Grenzen der ESMA von 2018 für Privatkunden bei CFDs, inzwischen nationale Regeln, bleiben in Kraft: Hebel von 30:1 bei gängigen Währungspaaren, Zwangsschließung bei einer Margin von 50 %, Schutz vor negativem Saldo und ein Risikohinweis.
- Es macht den grenzüberschreitenden Verkauf nicht legal. Die ESMA erklärte im Juli 2019, dass Firmen außerhalb der EU EU-Kunden nur auf ausschließliche Eigeninitiative des Kunden bedienen dürfen.
- Es deckt keine Krypto-Derivate für Privatkunden im Vereinigten Königreich ab, die die FCA seit Januar 2021 verboten hat.
- Es ersetzt nicht Ihre eigenen KYC- und AML-Pflichten als Wertpapierfirma und auch keine Prüfung auf Klonfirmen, die den Namen eines echten Brokers kopieren.
Wie wählt man ein Forex-Zahlungsgateway aus: Fragen, die man stellen sollte#
Fragen Sie, wohin das Geld fließt, wie Auszahlungen geleitet werden und wie die Berichte aussehen. Die Antworten zeigen schnell, ob ein Anbieter bereits mit regulierten Brokern gearbeitet hat.
| Frage | Warum es wichtig ist | Gute Antwort |
|---|---|---|
| Auf welches Konto wird eine Einzahlung abgerechnet? | Regeln für Kundengelder | Kundenkonto oder Durchlaufkonto, das direkt nach der Abrechnung weitergeleitet wird |
| Ist der Anbieter in der EU reguliert? | CySEC C418 und Sorgfaltspflicht | Benannte Lizenz und Aufsichtsbehörde |
| Wie werden Reserven gehalten und freigegeben? | Sie füllen das Kundenkonto auf | Schriftliche Bedingungen und ein Freigabeplan |
| Ist die Rückzahlung an die Ursprungsquelle eingebaut? | AML und Abwehr von Rückbuchungen | Regeln für Gewinne, abgelaufene Karten, mehrere Methoden |
| Können Sie jeden Geschäftstag abstimmen? | CySEC erwartet tägliche Prüfungen | Berichte pro Transaktion mit Kunden-IDs |
| Enthält Krypto Travel-Rule-Daten? | Transfer-of-Funds-Verordnung | Auftraggeberdaten und Wallet-Prüfungen über 1 000 € |
| Werden Auszahlungen mit dem Namen des Empfängers abgeglichen? | Risiko von Fehlüberweisungen und Betrug | Sofort-SEPA mit Empfängerprüfung |
Zypern behandelt die tägliche Abstimmung als Regelfall: C418 erwartet von Unternehmen, die jeden Tag Transaktionen abwickeln, dass sie die Bankguthaben der Kunden an jedem Geschäftstag abstimmen und dass etwaige Differenzen als Zeitversätze innerhalb weniger Tage ausgeglichen werden. Ein Forex-Zahlungsgateway, das einmal pro Woche eine saldierte Gesamtabrechnung schickt, macht diese Arbeit deutlich schwieriger; eine gute Forex-Zahlungsabwicklung liefert Ihnen eine Zeile pro Kundeneinzahlung.
Wenn Kartenacquirer Sie weiterhin ablehnen oder sperren, sind Stablecoins ein Zahlungskanal ohne Rückbuchungen. ItisPay stellt die API, Rechnungsstellung und Abstimmung bereit: Sie akzeptieren USDC, BTC und weitere Assets und rechnen in EUR auf eine IBAN ab, von wo aus Sie Kundengelder auf Ihr Kundenbankkonto überweisen. Lizenzierung, KYC und Abrechnung übernimmt unser EU-lizenzierter Partner, ein Anbieter von Kryptowerte-Dienstleistungen (CASP) und Zahlungsinstitut. Wir arbeiten mit Händlern mit erhöhtem Risiko zusammen; jedes Geschäft wird einzeln geprüft, und die Aufnahme hängt von der Genehmigung durch unsere lizenzierten Partner ab. Wir nehmen keine Waffen, Inhalte für Erwachsene oder Nutrazeutika an.
Dieser Artikel dient nur Informationszwecken und stellt keine Rechts- oder Regulierungsberatung dar.