

Kurz gesagt
- Swift ist zwischen Großbanken schnell, doch Retail-Zahlungen, zu denen auch B2B gehört, brauchen deutlich länger, bis sie das Endkonto erreichen.
- Der Großteil der Kosten einer grenzüberschreitenden B2B-Zahlung entfällt auf die Devisenmarge, nicht auf die Versandgebühr.
- Eine lizenzierte Stablecoin-Route schlägt Swift in etwa der Hälfte der Korridore aus der EU, vor allem dort, wo Swift langsam ist: Nigeria, Mexiko, US-Zahlungen am Wochenende.
- Innerhalb von SEPA ergibt sie keinen Sinn, und lokale Regeln machen sie in der Türkei, Indien, China und Brasilien unpraktikabel.
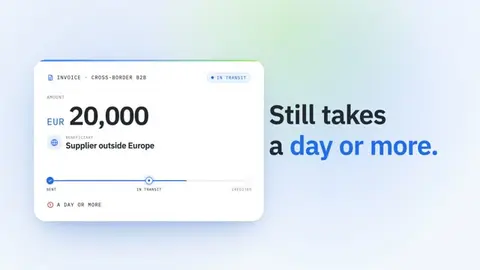
Eine Rechnung über 20 000 EUR, die an einen Lieferanten außerhalb Europas bezahlt wird, braucht immer noch einen Tag oder länger, bis sie ankommt, und der größte Teil der Kosten verbirgt sich im Wechselkurs, nicht in der Gebühr auf dem Kontoauszug. Dieses Bild zeichnet das eigene Monitoring grenzüberschreitender Unternehmenszahlungen des Finanzstabilitätsrats (FSB), also die Daten, mit denen die G20 ihre Ziele für 2027 nachverfolgt.
Die Gründe sind strukturell. Geld wandert durch eine Kette von Banken, von denen jede nacheinander eigene Prüfungen durchführt, und zwar nur an Geschäftstagen. Innerhalb des Euroraums ist das Problem weitgehend gelöst: SEPA Instant schreibt eine Überweisung in Sekunden gut. Außerhalb davon oder in einer anderen Währung gilt die alte Kette weiter.
Dieser Leitfaden erklärt, wo Zeit und Geld bei grenzüberschreitenden B2B-Zahlungen verloren gehen, wie eine Stablecoin-Route im Korridorvergleich mit Swift aus der EU abschneidet und was die Regeln der EU für Sofortzahlungen ändern. Außerdem behandelt er, wo Stablecoins nicht helfen und stattdessen Risiken hinzufügen.
Wie funktioniert eine grenzüberschreitende B2B-Zahlung?#
Eine Inlandsüberweisung wird an einem Ort abgewickelt: Beide Banken halten Konten bei derselben Zentralbank, und die Zentralbank verschiebt Reserven zwischen ihnen. Einer grenzüberschreitenden Zahlung fehlt diese gemeinsame Basis. Sind zwei Währungen beteiligt, gibt es kein einziges Abwicklungsmedium, das beide Banken nutzen können, daher wird die Zahlung zu einer Reihe von Kontobuchungen über mehrere Institute hinweg.
Die Bank für Internationalen Zahlungsausgleich (BIZ) beschreibt den typischen Fall in ihrem Bulletin zum Korrespondenzbankgeschäft vom Mai 2024. Ein US-Unternehmen zahlt einen koreanischen Lieferanten. Die US-Bank zahlt eine Korrespondenzbank in Dollar innerhalb des US-Systems. Die Korrespondenzbank schreibt das Dollarkonto der koreanischen Bank (ihr sogenanntes „Nostro“-Konto) gut. Die koreanische Bank sieht die Mittel und schreibt dem Lieferanten Won gut. Abgewickelt wird nur in den USA; alles andere sind Nachrichten und Buchungen.
Jedes Glied dieser Kette prüft die Zahlung auf Sanktionen, AML und Datenqualität, bevor es sie weitergibt. Die Autoren der BIZ formulieren es unmissverständlich:
„Die Last dieser Prüfungen liegt bei den einzelnen Banken, die einem sequenziellen Verfahren folgen, das Zeit kostet und mit erheblichem Doppelaufwand verbunden ist.“
Dazu kommt der Kalender. Jede Bank arbeitet nach eigenen Annahmeschlüssen und Geschäftstagen, sodass eine Zahlung, die am Freitagnachmittag abgeschickt wird, möglicherweise erst am Montag bewegt wird, und ein Feiertag in einem der beiden Länder kostet einen weiteren Tag.
Die letzte Bank ist oft die langsamste. Der FSB-Bericht von 2025 stellt fest, dass der Begünstigtenabschnitt, also die Zeit zwischen dem Eingang der Anweisung bei der empfangenden Bank und der Gutschrift an deren Kunden, „traditionell der langsamste Teil einer grenzüberschreitenden Zahlungstransaktion“ sei.
Und die Kette wird dünner. Laut BIZ sind die Korrespondenzbankbeziehungen zwischen 2011 und 2020 um etwa 25 % zurückgegangen, und der Rückgang setzte sich bis 2022 fort. Weniger direkte Verbindungen bedeuten längere Wege, besonders in kleinere Märkte.
Warum sind grenzüberschreitende B2B-Zahlungen so teuer?#
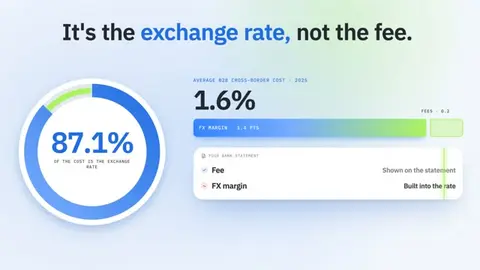
Für ein Unternehmen bestehen die Kosten einer grenzüberschreitenden Zahlung größtenteils aus dem Wechselkurs. Laut dem Konsolidierten Fortschrittsbericht 2025 des FSB lagen die durchschnittlichen Kosten einer grenzüberschreitenden B2B-Zahlung 2025 bei 1,6 %, gemessen an einer Zahlung über 20 000 USD mit Daten von FXC Intelligence zum Stand März 2025. Davon entfielen 1,4 Prozentpunkte auf die Devisenmarge und nur 0,2 auf Gebühren. Der Wechselkurs machte 87,1 % der Gesamtkosten aus.
Das erklärt, warum eine „gebührenarme“ Überweisung trotzdem teuer sein kann. Die Gebühr steht im Kontoauszug, die Marge ist im Kurs eingepreist und wird selten gesondert ausgewiesen. Der gleiche Bericht ergänzt, dass die Devisenmargen auf Seiten der empfangenden Bank, wenn diese das Geld ebenfalls umrechnet, im Schnitt weitere 0,7 % bis 1,1 % betragen.
Die Preistransparenz ist nach wie vor gering. Nur 43,2 % der B2B-Zahlungsdienste in der FSB-Stichprobe zeigten 2025 sowohl Kosten als auch Geschwindigkeit für den Kunden an, gegenüber 73,7 % bei Person-zu-Person-Diensten.
Wie lange brauchen grenzüberschreitende B2B-Zahlungen bis zur Ankunft?#
Große Zahlungen zwischen Banken sind schnell. Zahlungen der Retail-Kategorie, zu der auch B2B gehört, sind es nicht. Swift-Daten im FSB-Bericht zeigen, dass 54,6 % der grenzüberschreitenden Großbetragszahlungen (ab 100 000 USD) im Jahr 2025 innerhalb einer Stunde gutgeschrieben wurden und 93,2 % innerhalb eines Geschäftstags.
Die Zahlen für den Retail-Bereich erzählen eine andere Geschichte. Unter den B2B-Diensten, die ihre Geschwindigkeit angeben, hatten 2025 nur 2,2 % den Empfänger innerhalb einer Stunde gutgeschrieben, und 39,6 % innerhalb eines Geschäftstags. Europa schneidet bei den Kosten besser ab als andere Regionen, mit Retail-Kosten von 1 % bis 1,9 % je nach Anwendungsfall. Bei der Geschwindigkeit bleibt das Niveau niedrig: Etwa 5 % der B2B- und B2P-Zahlungen aus Europa und Zentralasien kamen innerhalb einer Stunde an.
Das G20-Ziel für Retail-Zahlungen, zu denen auch B2B gehört, lautet, dass die Kosten im weltweiten Durchschnitt höchstens 1 % betragen und 75 % der Zahlungen dem Empfänger innerhalb einer Stunde zur Verfügung stehen, und zwar bis Ende 2027. Der FSB erwartet nicht, dass dies erreicht wird:
„Es ist unwahrscheinlich, dass auf globaler Ebene zufriedenstellende Verbesserungen im Einklang mit dem Zeitplan der Roadmap 2027 erreicht werden.“
Für ein Treasury-Team hat das eine praktische Bedeutung: Planen Sie mit der heutigen Zahlungsinfrastruktur, zumindest für die nächsten Jahre.
Ist eine Stablecoin-Route besser als Swift?#
Eine Stablecoin-Route, manchmal auch Stablecoin-Sandwich genannt, ersetzt die Korrespondenzkette durch drei Schritte. Ein lizenzierter Anbieter tauscht Ihre Euro in einen Dollar-Stablecoin wie USDC (ein Kryptowert, der den US-Dollar abbildet). Der Stablecoin bewegt sich auf einer öffentlichen Blockchain, und ein Anbieter im Land des Lieferanten wandelt ihn in die Landeswährung um und zahlt aus. Im Vergleich zu Swift aus der EU funktioniert sie oder kann funktionieren in etwa der Hälfte der untersuchten Korridore. Wo sie gewinnt, liegt der Grund meist in Geschwindigkeit und Zugang, nicht im Preis. Der Transfer auf der Blockchain dauert zu jeder Uhrzeit Minuten, während eine Überweisung auf Annahmeschlüsse wartet und darauf, dass die letzte Bank ihrem Kunden gutschreibt. Der Preisvorteil ist bei großen Währungen bescheiden und kann bei exotischen Währungen ganz verschwinden, denn die Umrechnung in die Landeswährung am Zielende ist am teuersten. Lokale Regeln entscheiden den Rest: Manche Länder lassen die Route offen, manche verlangen einen lizenzierten lokalen Partner, und einige wenige sperren sie.
Wichtige Momente
| Swift-Überweisung | Stablecoin-Route | |
|---|---|---|
| Ablauf | Ihre Bank, eine oder mehrere Korrespondenzbanken, die Bank des Lieferanten | Umtausch von EUR in USDC über einen lizenzierten Anbieter, Übertragung über eine Blockchain, Umtausch und Auszahlung durch einen lokalen Anbieter |
| Ihre Kosten | Versandgebühr, etwaige Vermittlungsgebühren, Devisenaufschlag (im B2B-Durchschnitt 1,4 %), zuzüglich 0,7 % bis 1,1 %, falls die empfangende Bank umtauscht | Umrechnungsspanne beim Eingang, eine meist geringe Netzwerkgebühr, Umrechnungsspanne bei der Auszahlung (am größten bei exotischen Währungen) |
| Geschwindigkeit | Am selben Tag bis mehrere Werktage; häufig Verzögerung bei der empfangenden Bank | Minuten on-chain; die Gesamtdauer hängt vom lokalen Auszahlungssystem ab |
| Betriebszeiten | Werktage und Annahmeschlüsse der Banken | 24/7 on-chain; die Auszahlung folgt den Öffnungszeiten des lokalen Systems |
Beispiel: Was eine Zahlung über 20 000 EUR kostet (Schätzung)#
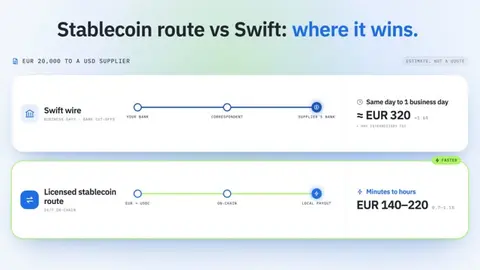
Diese Zahlen sind eine Schätzung, kein verbindliches Angebot. Für Swift stützen wir uns auf die vom Finanzstabilitätsrat (FSB) für 2025 ermittelten durchschnittlichen B2B-Kosten von 1,6 % für eine Hauptwährung und für einen exotischen Korridor auf die 3,1 % bis 3,5 %, die der FSB für Retail-Zahlungen (B2B, B2P und P2B) aus Subsahara-Afrika ausweist, wobei wir vergleichbare Kosten in der Gegenrichtung annehmen. Bei der Stablecoin-Route gehen wir bei einer Hauptwährung von Umrechnungskosten an beiden Enden von insgesamt 0,7 % bis 1,1 % aus und bei einer exotischen Währung von 1,6 % bis 3,6 %, davon der größte Teil am Zielende, zuzüglich einer vernachlässigbaren Netzwerkgebühr.
| 20 000 EUR an | Swift-Kosten | Swift-Dauer | Stablecoin-Route: Kosten | Stablecoin-Route: Dauer |
|---|---|---|---|---|
| USD (Hauptwährung) | Etwa 1,6 %, rund 320 EUR, zuzüglich etwaiger Vermittlungsgebühren | Am selben Tag bis ein Geschäftstag | Etwa 0,7 % bis 1,1 %, 140 bis 220 EUR | Minuten bis Stunden, je nach Auszahlung |
| NGN oder KES (exotische Währung) | Etwa 3,1 % bis 3,5 %, 620 bis 700 EUR | Ein bis mehrere Geschäftstage | Etwa 1,6 % bis 3,6 %, 320 bis 720 EUR | Minuten bis Stunden, je nach lokaler Auszahlung |
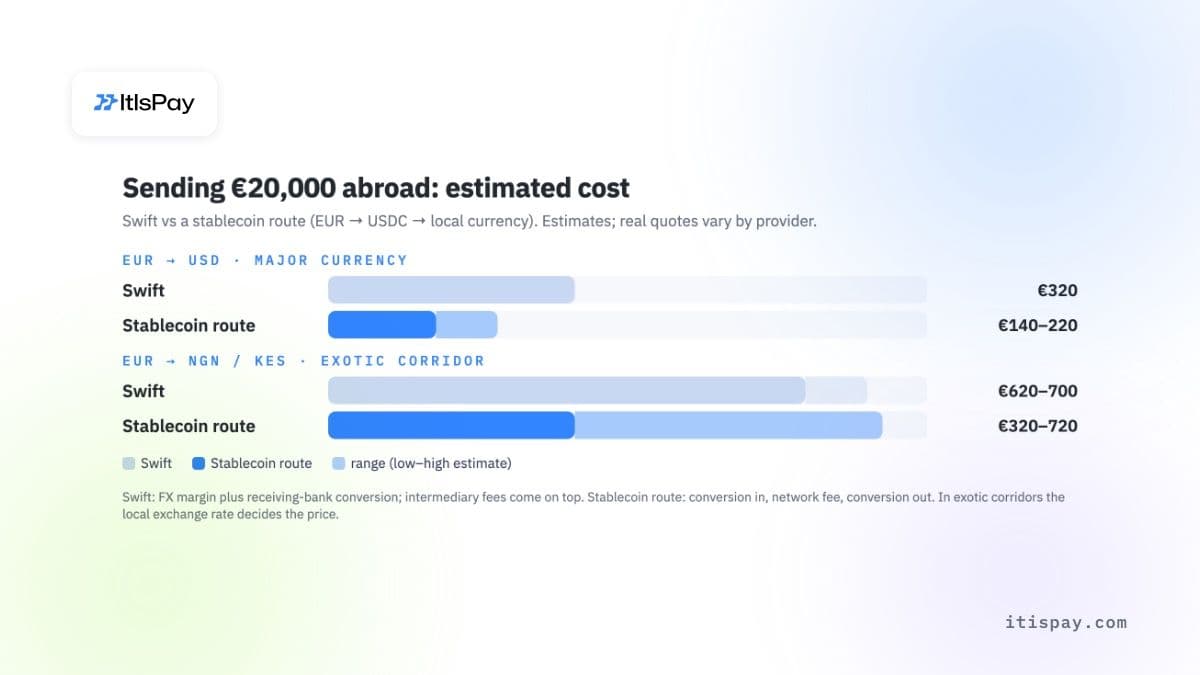
Im Hauptkorridor spart die Stablecoin-Route ein- bis zweihundert Euro. Im exotischen Korridor überschneiden sich die Spannen: Ein gut kalkulierender lokaler Auszahlungspartner schlägt die Überweisung, ein teurer kostet mehr. Geschwindigkeit ist der Vorteil, auf den Sie zählen können.
Korridor für Korridor ab der EU#
Die Swift-Geschwindigkeiten unten stammen aus Zahlen des Finanzstabilitätsrats (FSB) für 2025 zu großen Zahlungen (ab 100 000 USD) nach Empfangsregion, der nächstliegenden öffentlich verfügbaren Messgröße für Lieferantenzahlungen. Die Regeln sind auf dem Stand von Oktober 2026.
| Korridor | Wie Swift abschneidet | Stablecoin-Route | Bewertung |
|---|---|---|---|
| SEPA (EUR) | SEPA Instant bucht innerhalb von 10 Sekunden gut, rund um die Uhr (24/7) | Zwei Umrechnungen ohne Vorteil | Nicht praktikabel |
| Vereinigte Staaten | 73,1 % werden innerhalb einer Stunde gutgeschrieben | USDC ist ein in den USA ausgegebener Dollar-Token; der Vorteil liegt vor allem an Wochenenden und Feiertagen | Funktioniert |
| VAE | 32,3 % werden innerhalb einer Stunde gutgeschrieben | Ausländische Stablecoins dürfen nicht als Zahlung für Waren oder Dienstleistungen akzeptiert werden; Umrechnung nur über einen in den VAE lizenzierten Anbieter | Abhängig |
| Türkei | Üblicher Überweisungskorridor | Stablecoin-Auszahlungen von türkischen Plattformen sind auf 3 000 USD pro Tag und 50 000 USD pro Monat begrenzt (verdoppelt, wenn die Plattform zusätzliche Verifizierung anwendet), mit einer 48-stündigen Haltefrist für Auszahlungen (72 Stunden für die erste) | Nicht praktikabel |
| Nigeria | Afrika ist die langsamste Region: 24,2 % innerhalb einer Stunde | Größter Geschwindigkeitsgewinn; erfordert einen lizenzierten lokalen Off-Ramp; die Stablecoin-Regeln der Wertpapieraufsicht sind noch ein Entwurf | Funktioniert |
| Kenia | Afrika: 24,2 % innerhalb einer Stunde | Gesetz über virtuelle Vermögenswerte seit November 2025 in Kraft, Durchführungsvorschriften werden schrittweise eingeführt; Auszahlung über Mobile Money durch einen lizenzierten Partner | Abhängig |
| Indien | Asien-Pazifik: 25,6 % innerhalb einer Stunde | Die Enforcement Directorate durchsuchte im Juni 2026 Unternehmen für Crypto-On- und Off-Ramps auf Grundlage des Devisengesetzes (FEMA) | Nicht praktikabel |
| China | Asien-Pazifik: 25,6 % innerhalb einer Stunde | Eine gemeinsame Bekanntmachung der Volksbank Chinas und sieben weiterer Behörden (Februar 2026) erklärt den Tausch von Yuan in virtuelle Währungen auf dem Festland für illegal | Nicht praktikabel |
| Philippinen | Asien-Pazifik: 25,6 % innerhalb einer Stunde | Umrechnung nur über von der Zentralbank (BSP) lizenzierte Anbieter virtueller Vermögenswerte | Abhängig |
| Mexiko | Lateinamerika: 42,7 % innerhalb einer Stunde | Auszahlung über SPEI, das Echtzeitsystem der Banco de México, das rund um die Uhr (24/7) läuft | Funktioniert |
| Brasilien | Lateinamerika: 42,7 % innerhalb einer Stunde | Ab dem 1. Oktober 2026 dürfen lizenzierte Anbieter für grenzüberschreitende Zahlungen (eFX) nicht mehr mit ausländischen Partnern in virtuellen Vermögenswerten abrechnen (BCB-Resolution 561) | Nicht praktikabel |
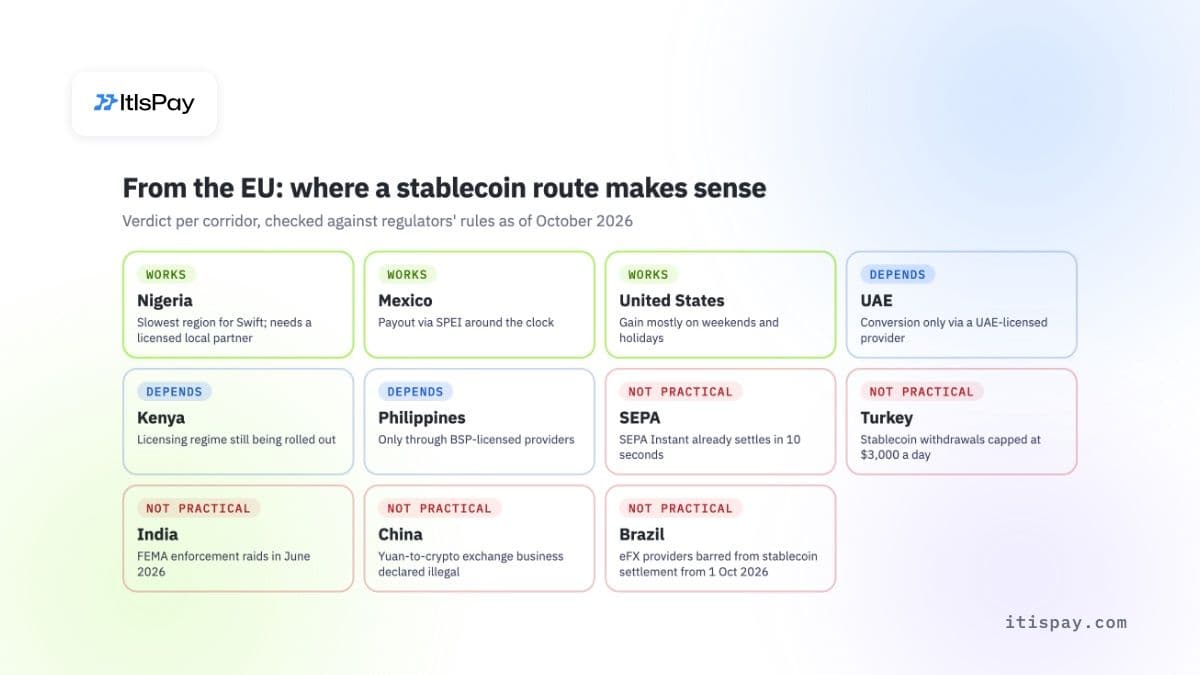
Die Route lohnt sich dort, wo Swift am langsamsten ist und lokale Vorschriften eine lizenzierte Auszahlung erlauben. Wo am Zielort der Zugang versperrt ist, hilft keine Geschwindigkeit on-chain.
Was ändert SEPA Instant für Zahlungen innerhalb Europas?#
Im Euro-Zahlungsraum gibt es für das Geschwindigkeitsproblem eine rechtliche Lösung. Die Verordnung (EU) 2024/886 über Sofortzahlungen verlangt, dass die Bank des Zahlungsempfängers das Geld „innerhalb von 10 Sekunden“ nach Eingang des Zahlungsauftrags verfügbar macht, 24 Stunden am Tag, an jedem Kalendertag.
Die Fristen sind gestaffelt:
- Banken im Euroraum mussten Sofortzahlungen bis zum 9. Januar 2025 empfangen und bis zum 9. Oktober 2025 versenden;
- Zahlungsinstitute und E-Geld-Institute im Euroraum müssen bis zum 9. April 2027 senden und empfangen;
- Banken außerhalb des Euroraums müssen bis zum 9. Januar 2027 empfangen und bis zum 9. Juli 2027 senden.
Eine Sofortüberweisung darf nicht mehr kosten als eine Standardüberweisung derselben Art (Artikel 5b). Ab dem 9. Oktober 2025 müssen Banken im Euroraum vor dem Abfluss des Geldes kostenlos prüfen, ob der Name des Zahlungsempfängers zur IBAN passt. Allein diese Prüfung beseitigt eine häufige Ursache für fehlgeleitete Lieferantenzahlungen.
Die Grenze steht schon im Namen. SEPA Instant bewegt Euro zwischen Konten in SEPA-Ländern. Bei einer Dollarrechnung aus Asien oder einer Zahlung in die Türkei oder nach Lateinamerika muss man weiterhin wählen zwischen einer Swift-Überweisung, einem spezialisierten Anbieter mit lokalen Konten oder einer Stablecoin-Route. Der Empfang von Kundengeldern auf einer eigenen virtuellen IBAN erleichtert den Abgleich auf der Euro-Seite, ändert aber nichts am Zahlungskanal, über den das Geld eingeht.
Welcher B2B-Zahlungskanal ist am schnellsten und günstigsten?#
Nebeneinander betrachtet hat ein europäisches Unternehmen fünf Zahlungskanäle zur Auswahl. Die Geschwindigkeiten sind übliche Spannen aus den oben genannten Quellen, keine Garantien.
| Kanal | Übliche Geschwindigkeit | Hauptkosten | Betriebszeiten | Am besten geeignet für |
|---|---|---|---|---|
| Swift-Überweisung über Korrespondenzbanken | Am selben Tag bis mehrere Tage | FX-Marge, Gebühren von Zwischen- und Empfängerbank | Geschäftstage, Annahmeschlüsse der Banken | Große Zahlungen in jeder Währung |
| SEPA-Überweisung | Bis zum nächsten Geschäftstag | Niedrige feste Gebühr | Geschäftstage | Routinezahlungen in Euro im SEPA-Raum |
| SEPA Instant | Innerhalb von 10 Sekunden | Wie bei einer Standardüberweisung | Rund um die Uhr, jeden Tag | Dringende Euro-Zahlungen im SEPA-Raum |
| Spezialisierter Anbieter mit lokalen Konten | Minuten bis zu einem Tag | FX-Marge, Plattformgebühr | Abhängig von den lokalen Zahlungssystemen | Häufige Zahlungen in gängigen Währungen |
| Lizenzierte Stablecoin-Abwicklung | On-chain-Überweisung zu jeder Uhrzeit, plus Umtausch an beiden Enden | Umtauschspanne an beiden Enden, Netzwerkgebühr | Rund um die Uhr on-chain; Euro-Teil hängt von der Banküberweisung ab | Nicht-SEPA-Korridore, Wochenenden, USD-Lieferanten |
Wann hilft die Abwicklung mit Stablecoins bei grenzüberschreitenden B2B-Zahlungen?#
Über die Korridortabelle hinaus hilft eine lizenzierte Stablecoin-Route in vier Situationen:
- Ein Softwareunternehmen kassiert von Kunden in Märkten mit wenigen Korrespondenzbankverbindungen. Die Überweisung umgeht die Kette zwischengeschalteter Institute.
- Eine Zahlung kann nicht bis Montag warten. Läuft der Euro-Teil über SEPA Instant, kann das Geld auch an einem Sonntag auf einer IBAN eingehen.
- Ein Lieferant rechnet in USD ab, und Sie haben kein Dollarkonto. Die Zahlung in USDC vermeidet, im Ausland ein Konto eröffnen und finanzieren zu müssen.
- Ein PSP zahlt in mehreren Ländern aus. Er kann Liquidität zwischen Partnern verschieben, ohne in jedem Land ungenutzte vorfinanzierte Guthaben zu halten.
In der EU sind die liquidesten MiCA-konformen Optionen USDC und EURC; weitere E-Geld-Token sind unter anderem EURCV von SG-Forge. Circle Internet Financial Europe SAS hat am 1. Juli 2024 von der französischen Aufsichtsbehörde ACPR eine Lizenz als E-Geld-Institut erhalten und gibt beide Token nach MiCA aus, der EU-Verordnung über Märkte für Kryptowerte. Laut Marktdaten von DeFiLlama (Stand: 7. Oktober 2026) belief sich das Angebot an USDC auf rund 73,8 Mrd. USD, alle Euro-Stablecoins zusammen kamen auf rund 0,83 Mrd. EUR, davon entfielen auf EURC rund 0,48 Mrd. EUR. Euro-Stablecoins bleiben klein. Das ist wichtig, wenn Sie beim Umtausch großer Beträge tiefe Liquidität brauchen.
Das Modell funktioniert nur, wenn ein lizenzierter Akteur die Umrechnung übernimmt und die Mittel verwahrt. Ihr Unternehmen sendet oder empfängt Euro; ein in der EU zugelassener Anbieter von Kryptowerte-Dienstleistungen (CASP) wandelt sie um und wickelt die Überweisung ab. Wie das Modell für Lieferanten- und Kundenzahlungen aufgebaut ist, beschreiben wir in unserem Leitfaden zu B2B-Krypto-Zahlungen. Auf der Empfängerseite wandelt ein Krypto-zu-Fiat-Zahlungsgateway eingehende Stablecoins um und zahlt Euro auf Ihr Konto aus.
Wann helfen Stablecoins nicht, und was sagen die EU-Regeln?#
Risiken im Blick behalten
- USDT kann von in der EU zugelassenen Anbietern nicht getauscht werden; verwenden Sie MiCA-konforme Token wie USDC oder EURC.
- Bei exotischen Währungen kann der Wechselkurs am Zielende den Preisvorteil aufzehren; der verlässliche Gewinn ist die Geschwindigkeit.
- Der Empfänger braucht einen lizenzierten lokalen Anbieter, um Landeswährung zu empfangen; ohne einen verlagert sich das Problem auf Ihren Lieferanten.
- Jeder Korridor braucht eine lokale rechtliche Prüfung, bevor Sie echtes Volumen darüber leiten.
Stablecoins sind kein günstigeres SEPA: Zwischen zwei Euro-Konten verursachen zwei Umrechnungen nur zusätzliche Kosten. Jede Umrechnung enthält eine Spanne, und es gibt in der EU keinen unabhängigen Maßstab für diese Kosten. Vergleichen Sie deshalb Angebote anhand Ihrer tatsächlichen Beträge. Auch Ihr Lieferant braucht in seinem eigenen Land einen regulierten Anbieter, der Stablecoins umwandelt. Ohne einen haben Sie das Problem nur auf dessen Seite verlagert.
Dann kommen die EU-Regeln:
- Nach der Erklärung der ESMA vom 17. Januar 2025 haben in der EU zugelassene CASPs den Umtausch in Stablecoins eingestellt, die nicht MiCA-konform sind, was in der Praxis USDT betraf. Verwahrung und Transfer können weiterlaufen, doch ein Unternehmen, das Euro auszahlen lassen will, sollte nicht mit USDT planen.
- Artikel 23 MiCA, der über Artikel 58 Absatz 3 auch auf E-Geld-Token in Nicht-Euro-Währungen angewendet wird, verpflichtet den Emittenten, die Ausgabe einzustellen, wenn die Nutzung des Token als Zahlungsmittel in einem Währungsraum 1 Million Transaktionen und 200 Mio. EUR pro Tag überschreitet.
- Seit dem 30. Dezember 2024 verlangt die Verordnung (EU) 2023/1113, dass CASPs bei jeder Krypto-Überweisung Informationen zum Zahler und zum Zahlungsempfänger übermitteln, ohne Mindestbetrag.
- Nach dem No-Action-Schreiben der EBA vom Juni 2025 benötigt ein CASP, der E-Geld-Token für Kunden als Zahlungsdienst überweist oder hält, ebenfalls eine Zahlungs- oder E-Geld-Lizenz oder eine Partnerschaft mit einem lizenzierten Zahlungsdienstleister; die Übergangsfrist lief bis zum 1. März 2026.
Stablecoins bergen auch eigene Risiken. Die Financial Stability Review der EZB vom November 2025 warnt, dass die „primäre Schwachstelle darin besteht, dass Anleger das Vertrauen verlieren, dass sie zum Nennwert eingelöst werden können“.
Natasha Cazenave, geschäftsführende Direktorin der ESMA, sagte im April 2025 gegenüber dem Europäischen Parlament und wiederholte damit die frühere Warnung der ESMA: „Trotz MiCA wird es keinen sicheren Kryptowert geben.“ Für ein Treasury-Team bedeutet das, Stablecoin-Guthaben nur kurz zu halten und beim Eingang in Euro umzuwandeln, sofern kein Grund zum Halten besteht.
Brauchen Sie für grenzüberschreitende Zahlungen eine Lizenz?#
Nein, wenn Sie Ihre eigenen Einkäufe bezahlen oder Ihre eigenen Verkäufe kassieren. Die Lizenz liegt bei demjenigen, der fremdes Geld bewegt. Nach der EU-Zahlungsdiensterichtlinie (PSD2, Artikel 37) dürfen nur zugelassene Zahlungsdienstleister Zahlungsdienste anbieten. Nach MiCA, Artikel 59, dürfen nur ein zugelassener Anbieter von Kryptowerte-Dienstleistungen (CASP) oder eine Bank bzw. ein anderes Finanzunternehmen, das nach Artikel 60 dazu berechtigt ist, Kryptowerte für Kunden tauschen oder übertragen.
In der Praxis gilt:
- Ein Unternehmen, das Lieferanten bezahlt oder Zahlungen von eigenen Kunden erhält, nutzt eine lizenzierte Bank oder einen lizenzierten Anbieter. Eine eigene Lizenz braucht es dafür nicht.
- Ein PSP, Marktplatz oder eine Plattform, die im Auftrag anderer Unternehmen Geld einzieht oder auszahlt, braucht eine Zahlungs- oder E-Geld-Lizenz oder muss unter einem lizenzierten Partner arbeiten.
- Ein Unternehmen, das Stablecoins für Kunden tauscht oder versendet, braucht eine MiCA-Zulassung als CASP. Wenn es E-Geld-Token als Zahlungsdienst abwickelt, braucht es zusätzlich eine Zahlungslizenz oder einen lizenzierten Zahlungspartner, wie die oben beschriebene Position der EBA erläutert.
- Wenn ein Anbieter eine „grenzüberschreitende Zahlungs-API“ anbietet, fragen Sie, unter wessen Lizenz das Geld bewegt wird, und prüfen Sie diese Lizenz im nationalen Register oder im Register der ESMA.
Wie wählen Sie einen Aufbau für Ihre geschäftlichen Zahlungsflüsse?#
Gehen Sie von Ihrer Liste grenzüberschreitender B2B-Zahlungen aus, nicht von der Technologie. Sortieren Sie die Lieferanten- und Kundenzahlungen der letzten zwölf Monate nach Korridor, Währung und Dringlichkeit, und ordnen Sie dann jede Gruppe einem Zahlungsweg zu:
- EUR-Zahlungen innerhalb von SEPA: SEPA Instant, sobald Ihre Bank oder Ihr Anbieter es unterstützt.
- Große Zahlungen in Hauptwährungen: Swift oder ein spezialisierter Anbieter, wobei der Wechselkurs getrennt von der Gebühr ausgewiesen wird.
- Häufige USD-Zahlungen oder Korridore, die in der obigen Tabelle mit „Funktioniert“ markiert sind: Testen Sie eine lizenzierte Stablecoin-Route auf einem Korridor, mit Euro bei Ein- und Auszahlung.
Fragen Sie bei jedem Anbieter nach den Gesamtkosten für einen realen Betrag, der erwarteten Lieferzeit, der Möglichkeit, die Zahlung zu verfolgen, und bei Stablecoin-Routen nach den Lizenznummern im Register der ESMA sowie nach der Zahlungslizenz des Anbieters. Ich würde die Stablecoin-Route ein Quartal lang parallel zur bestehenden Banklösung laufen lassen, bevor Sie Volumen verlagern. Die Zahlen aus Ihren eigenen Korridoren sagen mehr aus als jeder Durchschnittswert.
Wenn Ihre Kunden im Ausland in USDC oder anderen Stablecoins zahlen möchten und Sie Euro auf Ihrem Konto haben wollen, stellt ItisPay die API, Rechnungsstellung und Abstimmung bereit. Lizenzierung, KYC und die Abwicklung auf Ihre IBAN laufen über unseren in der EU zugelassenen Partner als CASP und Zahlungsinstitut; das Onboarding, vom KYB bis zur ersten Transaktion, lässt sich in weniger als einer Woche abschließen.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Rechts- oder Regulierungsberatung dar.

