

باختصار
- Swift سريع بين البنوك الكبرى، لكن المدفوعات في فئة مدفوعات التجزئة، التي تشمل B2B، تستغرق وقتًا أطول بكثير حتى تصل إلى الحساب النهائي.
- معظم تكلفة المدفوعات B2B عبر الحدود هو هامش سعر الصرف، وليس رسوم الإرسال.
- يتفوق مسار العملات المستقرة المرخّص على Swift في نحو نصف الممرات من الاتحاد الأوروبي، وذلك أساسًا حيث يكون Swift بطيئًا: نيجيريا والمكسيك والمدفوعات الأمريكية في عطلات نهاية الأسبوع.
- لا يُجدي هذا المسار داخل SEPA، وتجعله القواعد المحلية غير عملي في تركيا والهند والصين والبرازيل.
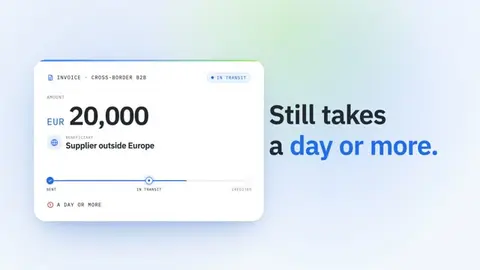
ما زال تحويل فاتورة بقيمة 20,000 يورو إلى مورّد خارج أوروبا يستغرق يومًا أو أكثر حتى يصل، وأغلب تكلفته مخفية في سعر الصرف، لا في الرسوم الظاهرة في كشف حسابك البنكي. هذه هي الصورة التي تقدمها بيانات مجلس الاستقرار المالي (FSB) نفسه حول رصده للمدفوعات بين الحدود للشركات، وهي البيانات التي تستخدمها مجموعة العشرين (G20) لمتابعة أهدافها لعام 2027.
الأسباب هيكلية. تنتقل الأموال عبر سلسلة من البنوك، يُجري كل منها فحوصاته الخاصة بالتسلسل، وفي أيام العمل فقط. وداخل منطقة اليورو تكاد المشكلة تكون محلولة، إذ يقيّد SEPA Instant قيمة التحويل خلال ثوانٍ. أما خارجها، أو بعملة أخرى، فلا تزال السلسلة القديمة سارية.
يشرح هذا الدليل أين تذهب الأموال والوقت في المدفوعات B2B عبر الحدود، وكيف يقارن مسار العملات المستقرة بـ Swift ممرًا بممر من الاتحاد الأوروبي، وما الذي تغيّره قواعد الاتحاد الأوروبي للمدفوعات الفورية. كما يتناول الأماكن التي لا تفيد فيها العملات المستقرة، بل تضيف مخاطر.
كيف تعمل المدفوعات B2B عبر الحدود؟#
تُسوّى التحويلات المحلية في مكان واحد: إذ يحتفظ البنكان بحسابات لدى البنك المركزي نفسه، ويتولى البنك المركزي نقل الاحتياطيات بينهما. أما المدفوعات عبر الحدود فلا تملك هذا الأساس المشترك. فعند وجود عملتين، لا يوجد أصل تسوية واحد يمكن للبنكين استخدامه، فتتحول الدفعة إلى سلسلة من تحديثات الحسابات عبر عدة مؤسسات.
يصف بنك التسويات الدولية (BIS) الحالة النموذجية في نشرته الصادرة في مايو 2024 حول المصارف المراسِلة. تدفع شركة أمريكية لمورّد كوري. يدفع البنك الأمريكي لبنك مراسل بالدولار داخل النظام الأمريكي. يقيّد البنك المراسل المبلغ في حساب الدولار للبنك الكوري (حساب «نوسترو» الخاص به). ثم يرصد البنك الكوري الأموال ويقيّدها للمورّد بالوون. لا تتم التسوية فعليًا إلا في الولايات المتحدة، أما كل ما عداها فرسائل وقيود دفترية.
تفحص كل حلقة في هذه السلسلة الدفعة من حيث العقوبات وAML وجودة البيانات قبل تمريرها. ويقول معدّو تقرير BIS ذلك بوضوح:
«يقع عبء إجراء هذه الفحوص على عاتق البنوك الفردية، التي تتبع عملية متسلسلة تستغرق وقتًا وتنطوي على ازدواج كبير في الجهد.»
ثم يأتي التقويم. يعمل كل بنك وفق مواعيد إغلاقه وأيام عمله الخاصة، لذا قد لا تتحرك دفعة أُرسلت بعد ظهر يوم الجمعة حتى يوم الاثنين، وتضيف عطلة رسمية في أي من البلدين يومًا إضافيًا.
غالبًا ما يكون البنك الأخير الأبطأ. يشير تقرير FSB لعام 2025 إلى أن مرحلة المستفيد، وهي المدة بين تلقي البنك المستلم للتعليمات وقيده لحساب عميله، «ظلّت تقليديًا أبطأ جزء في معاملة المدفوعات عبر الحدود».
وتزداد السلسلة ترققًا. فوفقًا لبنك التسويات الدولية، تراجعت علاقات المصارف المراسِلة بنحو 25% بين 2011 و2020، واستمر التراجع حتى 2022. وتعني الروابط المباشرة الأقل مسارات أطول، لا سيما إلى الأسواق الأصغر.
لماذا تُعد المدفوعات B2B عبر الحدود باهظة التكلفة؟#
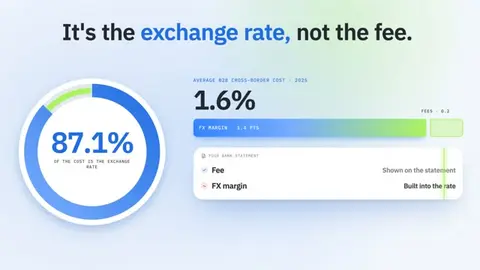
بالنسبة للشركة، تكون تكلفة الدفعة عبر الحدود في معظمها سعر الصرف. ووفقًا لـتقرير FSB المجمّع للتقدم المحرز لعام 2025، بلغ متوسط تكلفة المدفوعات B2B عبر الحدود 1.6% في 2025، مقاسًا على دفعة بقيمة 20,000 دولار أمريكي، باستخدام بيانات FXC Intelligence حتى مارس 2025. ومن هذه النسبة، جاءت 1.4 نقطة مئوية من هامش الصرف و0.2 نقطة فقط من الرسوم. وشكّل سعر الصرف 87.1% من الإجمالي.
وهذا ما يفسّر لماذا يمكن أن تظل حوالة «منخفضة الرسوم» باهظة. فالرسوم تظهر في الكشف، أما الهامش فمدمج في السعر ونادرًا ما يُعرض على حدة. ويضيف التقرير نفسه أنه عندما يحوّل البنك المستلم المبلغ أيضًا، فإن هوامش الصرف على جانب المستلم تضيف في المتوسط 0.7% إلى 1.1%.
لا تزال شفافية الأسعار ضعيفة. فلم يعرض سوى 43.2% من خدمات المدفوعات B2B في عينة FSB التكلفة والسرعة معًا للعميل في 2025، مقابل 73.7% لخدمات الأفراد إلى الأفراد.
كم تستغرق المدفوعات B2B عبر الحدود حتى تصل؟#
المدفوعات الكبيرة بين البنوك سريعة. أما المدفوعات في فئة التجزئة، التي تشمل B2B، فليست كذلك. وتُظهر بيانات Swift الواردة في تقرير FSB أن 54.6% من المدفوعات بالجملة عبر الحدود (100,000 دولار أمريكي فأكثر) قُيّدت خلال ساعة واحدة في 2025، و93.2% خلال يوم عمل واحد.
تحكي أرقام التجزئة قصة مختلفة. فمن بين خدمات B2B التي تفصح عن السرعة، لم تقيّد سوى 2.2% من الأموال للمستلم خلال ساعة واحدة في 2025، و39.6% خلال يوم عمل واحد. وتتفوق أوروبا في السعر على المناطق الأخرى، إذ تتراوح تكاليف التجزئة فيها بين 1% و1.9% بحسب حالة الاستخدام. أما السرعة فلا تزال منخفضة، إذ وصل نحو 5% من مدفوعات B2B وB2P المرسلة من أوروبا وآسيا الوسطى خلال ساعة واحدة.
يحدد هدف مجموعة العشرين (G20) لمدفوعات التجزئة، التي تشمل B2B، متوسط تكلفة عالميًا لا يتجاوز 1%، وأن تكون 75% من المدفوعات متاحة للمستلم خلال ساعة واحدة بحلول نهاية 2027. ولا يتوقع FSB بلوغ ذلك:
«من غير المرجّح أن تتحقق تحسينات مرضية على المستوى العالمي وفقًا للجدول الزمني لخريطة طريق 2027.»
بالنسبة لفريق الخزينة، لهذا معنى عملي. خطّط على أساس البنية التحتية للمدفوعات القائمة اليوم لمدة لا تقل عن السنوات القليلة المقبلة.
هل مسار العملات المستقرة أفضل من Swift؟#
يستبدل مسار العملات المستقرة، ويُسمّى أحيانًا «ساندويتش العملات المستقرة»، سلسلة المصارف المراسِلة بثلاث خطوات. يحوّل مزوّد مرخّص أموالك باليورو إلى عملة مستقرة مرتبطة بالدولار مثل USDC (أصل مشفّر يتتبع الدولار الأمريكي)، وتنتقل العملة المستقرة عبر بلوكتشين عام، ثم يحوّلها مزوّد في بلد المورّد إلى العملة المحلية ويصرفها. وفي مقارنته بـ Swift من الاتحاد الأوروبي، يعمل المسار أو يمكن أن يعمل في نحو نصف الممرات التي درسناها. وحيثما يتفوق، يكون السبب عادةً السرعة والوصول، لا السعر. فالتحويل على البلوكتشين يستغرق دقائق في أي ساعة، بينما تنتظر الحوالة مواعيد الإغلاق وأن يقيّد البنك الأخير المبلغ لعميله. ويكون مكسب السعر متواضعًا في العملات الرئيسية، وقد يختفي في العملات الغريبة، لأن التحويل إلى العملة المحلية في الطرف البعيد هو الأكثر تكلفة. وتحسم القواعد المحلية الباقي: فبعض البلدان تُبقي المسار مفتوحًا، وبعضها يشترط شريكًا محليًا مرخّصًا، وقلة منها تُغلقه.
اللحظات الرئيسية
| حوالة Swift | مسار العملات المستقرة | |
|---|---|---|
| المسار | بنكك، وبنك مراسل واحد أو أكثر، وبنك المورد | تحويل من اليورو إلى USDC عبر مزوّد مرخّص، ونقل على البلوكتشين، ثم تحويل وصرف من قبل مزوّد محلي |
| ما تدفعه | رسوم الإرسال، وأي رسوم وسيطة، وهامش سعر الصرف (1.4% في المتوسط لمعاملات B2B)، إضافةً إلى 0.7% إلى 1.1% إذا قام البنك المستلم بالتحويل | فارق التحويل عند الدخول، ورسوم شبكة تكون عادةً صغيرة، وفارق التحويل عند الخروج (الأوسع في العملات غير التقليدية) |
| السرعة | في اليوم نفسه إلى عدة أيام عمل؛ وغالباً ما تتعطل لدى البنك المستلم | دقائق على السلسلة؛ والمدة الإجمالية تعتمد على نظام الصرف المحلي |
| ساعات التشغيل | أيام العمل ومواعيد الإقفال المصرفية | 24/7 على السلسلة؛ والصرف يتبع ساعات النظام المحلي |
مثال: تكلفة دفعة بقيمة 20,000 يورو (تقدير)#
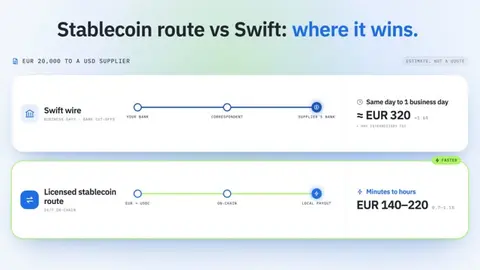
هذه الأرقام تقديرية وليست عرض سعر. بالنسبة إلى Swift، نعتمد متوسط تكلفة B2B لعام 2025 الذي يبلغه مجلس الاستقرار المالي (FSB) وهو 1.6% لعملة رئيسية، وبالنسبة إلى ممر غير تقليدي، نعتمد النسبة من 3.1% إلى 3.5% التي يبلغها FSB للمدفوعات بالتجزئة (B2B وB2P وP2B) المرسلة من دول أفريقيا جنوب الصحراء، مع افتراض تكلفة مماثلة في الاتجاه المعاكس. بالنسبة إلى مسار العملات المستقرة، نفترض أن تكاليف التحويل على طرفي العملية تبلغ إجمالاً من 0.7% إلى 1.1% لعملة رئيسية، ومن 1.6% إلى 3.6% لعملة غير تقليدية، معظمها على الطرف البعيد، إضافةً إلى رسوم شبكة لا تُذكر.
| تحويل 20,000 يورو إلى | تكلفة Swift | مدة Swift | تكلفة مسار العملة المستقرة | مدة مسار العملة المستقرة |
|---|---|---|---|---|
| USD (عملة رئيسية) | نحو 1.6%، أي ما يقارب 320 يورو، إضافة إلى أي رسوم وسيط | في اليوم نفسه إلى يوم عمل واحد | نحو 0.7% إلى 1.1%، أي من 140 إلى 220 يورو | من دقائق إلى ساعات، بحسب آلية الصرف للمستفيد |
| NGN أو KES (عملة غير تقليدية) | نحو 3.1% إلى 3.5%، أي من 620 إلى 700 يورو | من يوم عمل واحد إلى عدة أيام عمل | نحو 1.6% إلى 3.6%، أي من 320 إلى 720 يورو | من دقائق إلى ساعات، بحسب الصرف المحلي للمستفيد |
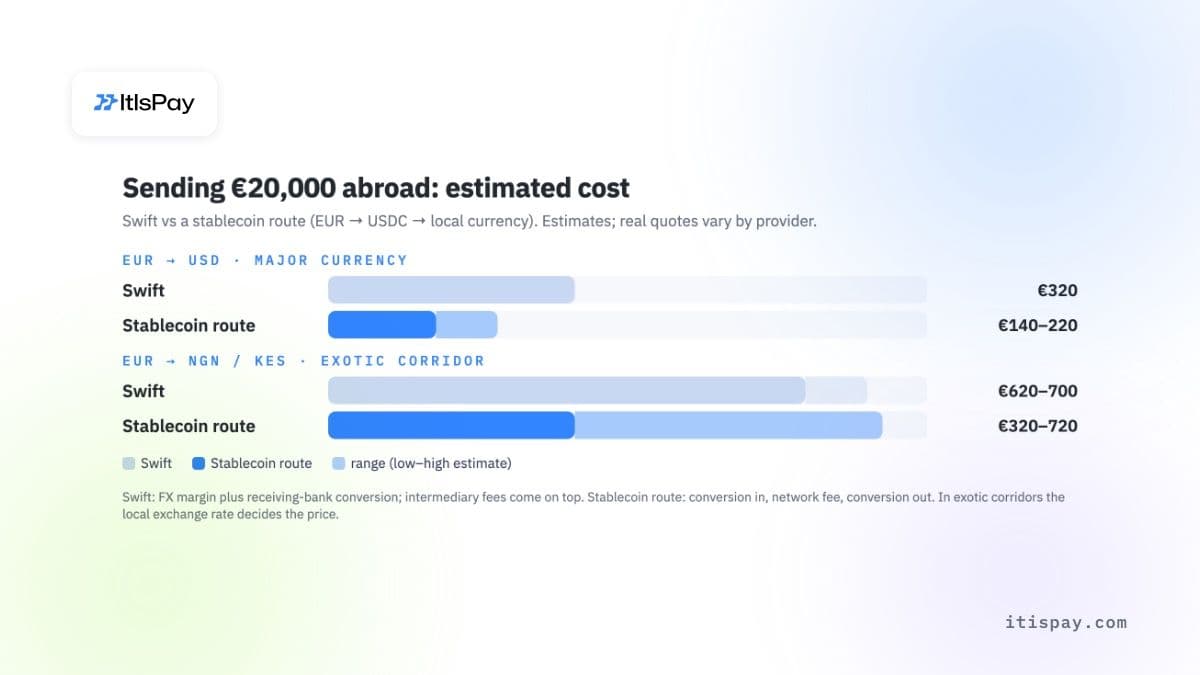
في الممر الرئيسي يوفّر مسار العملة المستقرة مئة أو مئتي يورو. أما في الممر غير التقليدي فتتداخل النطاقات: شريك صرف محلي بتسعير جيد يتفوق على التحويل البنكي، بينما يكون الشريك مرتفع التكلفة أغلى منه. الميزة التي يمكن الاعتماد عليها هي السرعة.
ممر تلو ممر انطلاقاً من الاتحاد الأوروبي#
أرقام سرعة Swift أدناه هي أرقام مجلس الاستقرار المالي (FSB) لعام 2025 عن المدفوعات الكبيرة (100,000 دولار أمريكي فأكثر) مصنّفة حسب منطقة الاستلام، وهي أقرب مقياس عام متاح لمدفوعات الموردين. القواعد سارية اعتباراً من أكتوبر 2026.
| الممر | أداء Swift | مسار العملات المستقرة | الحكم |
|---|---|---|---|
| SEPA (EUR) | تُقيَّد مدفوعات SEPA Instant خلال 10 ثوانٍ، على مدار 24/7 | تحويلان دون أي مكسب | غير عملي |
| الولايات المتحدة | 73.1% تُقيَّد خلال ساعة | USDC رمز بالدولار تصدره جهة أمريكية؛ ويتركز المكسب أساسًا في عطلات نهاية الأسبوع والعطلات الرسمية | يعمل |
| الإمارات | 32.3% تُقيَّد خلال ساعة | لا يجوز قبول العملات المستقرة الأجنبية كوسيلة دفع للسلع أو الخدمات؛ ولا يتم التحويل إلا عبر مزود مرخّص في الإمارات | مشروط |
| تركيا | ممر حوالات مصرفية عادي | سحوبات العملات المستقرة من المنصات التركية محدودة بـ 3,000 دولار أمريكي يوميًا و50,000 دولار أمريكي شهريًا (وتتضاعف الحدود حيث تطبّق المنصة تحققًا إضافيًا)، مع احتجاز السحوبات لمدة 48 ساعة (72 ساعة للسحب الأول) | غير عملي |
| نيجيريا | أفريقيا هي الأبطأ: 24.2% خلال ساعة | أكبر مكسب في السرعة؛ يتطلب مخرجًا محليًا مرخّصًا؛ وقواعد هيئة الأوراق المالية للعملات المستقرة ما زالت مقترحًا | يعمل |
| كينيا | أفريقيا: 24.2% خلال ساعة | قانون الأصول الافتراضية ساري منذ نوفمبر 2025، والقواعد التنفيذية قيد الإصدار تدريجيًا؛ والصرف عبر المحافظ المتنقلة من خلال شريك مرخّص | مشروط |
| الهند | آسيا والمحيط الهادئ: 25.6% خلال ساعة | داهمت مديرية الإنفاذ شركات بوابات الدخول إلى العملات المشفرة والخروج منها بموجب قانون النقد الأجنبي (FEMA) في يونيو 2026 | غير عملي |
| الصين | آسيا والمحيط الهادئ: 25.6% خلال ساعة | أعلن تعميم مشترك صادر عن بنك الشعب الصيني وسبع جهات أخرى (فبراير 2026) أن نشاط تبادل اليوان مقابل العملات الافتراضية غير قانوني في البر الرئيسي للصين | غير عملي |
| الفلبين | آسيا والمحيط الهادئ: 25.6% خلال ساعة | لا يتم التحويل إلا عبر مزودي خدمات الأصول الافتراضية المرخّصين من البنك المركزي للفلبين (BSP) | مشروط |
| المكسيك | أمريكا اللاتينية: 42.7% خلال ساعة | الصرف عبر SPEI، نظام بنك المكسيك الفوري الذي يعمل على مدار 24/7 | يعمل |
| البرازيل | أمريكا اللاتينية: 42.7% خلال ساعة | اعتبارًا من 1 أكتوبر 2026، لا يجوز لمزودي المدفوعات العابرة للحدود المرخّصين (eFX) تسوية معاملاتهم مع شركاء أجانب بالأصول الافتراضية (القرار 561 الصادر عن البنك المركزي البرازيلي (BCB)) | غير عملي |
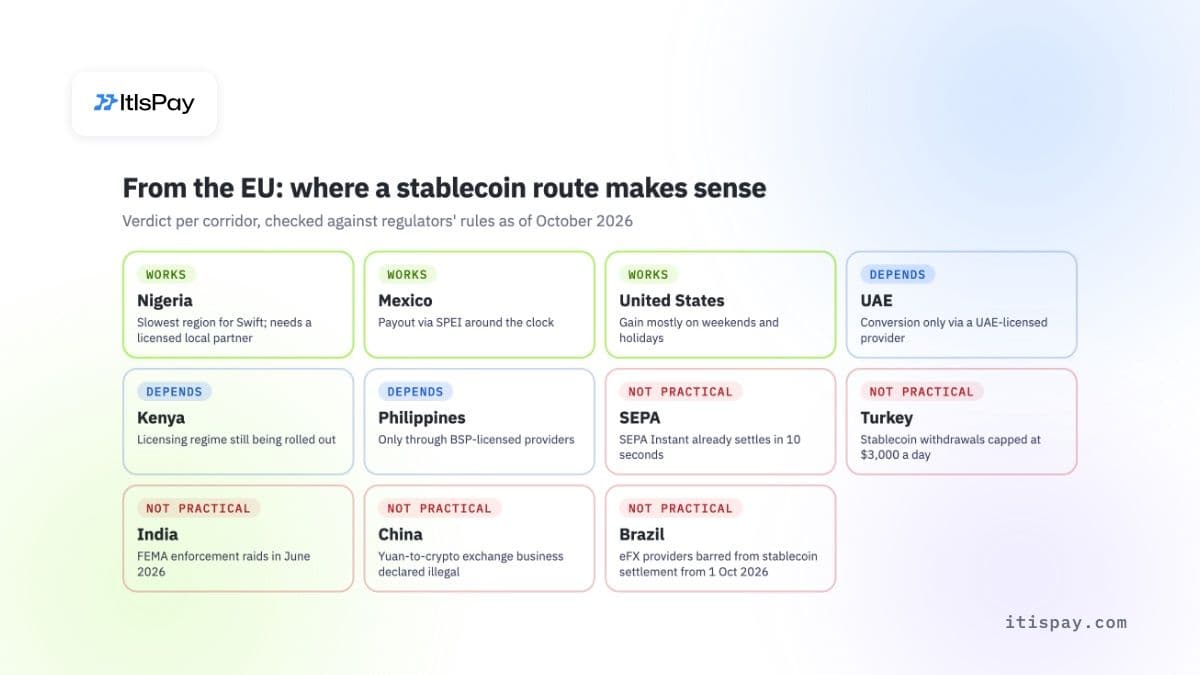
يكتسب هذا المسار قيمته حيث تكون حوالة Swift الأبطأ وتسمح القواعد المحلية بصرف مدفوعات عبر جهة مرخّصة. أما حيث تكون الوجهة النهائية مغلقة، فلن تفيد أي سرعة على السلسلة.
ماذا تغيّر SEPA Instant في المدفوعات داخل أوروبا؟#
داخل منطقة الدفع باليورو، توجد معالجة قانونية لمشكلة السرعة. تُلزم لائحة المدفوعات الفورية (EU) 2024/886 البنك المستفيد بإتاحة الأموال «خلال 10 ثوانٍ» من تلقي أمر الدفع، على مدار 24 ساعة في اليوم وفي كل أيام السنة.
تتدرج المواعيد النهائية على النحو التالي:
- كان على البنوك في منطقة اليورو أن تستقبل المدفوعات الفورية بحلول 9 يناير 2025 وأن ترسلها بحلول 9 أكتوبر 2025؛
- يجب على مؤسسات الدفع ومؤسسات النقود الإلكترونية في منطقة اليورو أن ترسل وتستقبل بحلول 9 أبريل 2027؛
- يجب على البنوك خارج منطقة اليورو أن تستقبل بحلول 9 يناير 2027 وأن ترسل بحلول 9 يوليو 2027.
لا يمكن أن تكلّف التحويلة الفورية أكثر من تحويل ائتماني عادي من النوع نفسه (المادة 5b)، ومن 9 أكتوبر 2025 يجب على البنوك في منطقة اليورو التحقق من أن اسم المستفيد يطابق رقم IBAN قبل خروج الأموال، دون مقابل. وهذا الفحص وحده يزيل سببًا شائعًا لمدفوعات الموردين التي تذهب إلى الجهة الخطأ.
القيد واضح في الاسم نفسه. تنقل SEPA Instant اليورو بين الحسابات في دول SEPA. أما فاتورة بالدولار من آسيا، أو دفعة إلى تركيا أو أمريكا اللاتينية، فما زال عليك الاختيار بين حوالة Swift، أو مزود متخصص لديه حسابات محلية، أو مسار بعملة مستقرة. استقبال أموال العملاء على IBAN افتراضي يساعد في التسوية على الجانب الأوروبي، لكنه لا يغيّر قناة الدفع التي تصل عبرها الأموال.
أي قناة دفع B2B هي الأسرع والأرخص؟#
عند وضع الخيارات جنبًا إلى جنب، تملك شركة أوروبية خمس قنوات دفع للاختيار بينها. السرعات نطاقات نموذجية من المصادر المذكورة أعلاه، وليست ضمانات.
| القناة | السرعة المعتادة | التكلفة الرئيسية | ساعات التشغيل | الأنسب لـ |
|---|---|---|---|---|
| حوالة Swift عبر البنوك المراسلة | من اليوم نفسه إلى عدة أيام | هامش الصرف ورسوم الوسيط والمستفيد | أيام العمل وحدود قطع البنوك | المدفوعات الكبيرة بأي عملة |
| تحويل ائتماني SEPA | بحلول يوم العمل التالي | رسوم ثابتة منخفضة | أيام العمل | مدفوعات اليورو الروتينية في SEPA |
| SEPA Instant | خلال 10 ثوانٍ | مماثلة للتحويل العادي | 24/7، كل يوم | مدفوعات اليورو العاجلة في SEPA |
| مزود متخصص لديه حسابات محلية | من دقائق إلى يوم واحد | هامش الصرف ورسوم المنصة | يعتمد على أنظمة الدفع المحلية | مدفوعات متكررة بالعملات الرئيسية |
| تسوية بعملة مستقرة مرخّصة | تحويل على السلسلة في أي ساعة، مع تحويل العملة في كل طرف | فارق التحويل في كل طرف، ورسوم الشبكة | 24/7 على السلسلة؛ جزء اليورو يعتمد على التحويل المصرفي | ممرات خارج SEPA، وعطلات نهاية الأسبوع، والموردون بالدولار |
متى تساعد التسوية بالعملات المستقرة في مدفوعات B2B العابرة للحدود؟#
بعيداً عن جدول الممرات، يساعد مسار العملات المستقرة المرخّص في أربعة مواقف:
- شركة برمجيات تحصّل مستحقاتها من عملاء في أسواق تضم روابط مراسلة قليلة. يتجاوز التحويل سلسلة الوسطاء.
- لا يمكن أن تنتظر الدفعة حتى يوم الاثنين. إذا مرّ الشق باليورو عبر SEPA Instant، فيمكن أن تصل الأموال إلى رقم IBAN يوم الأحد.
- يُسعّر مورد بالدولار الأمريكي ولا يتوفر لديك حساب بالدولار. الدفع بعملة USDC يتيح تجنب فتح حساب بالدولار وتمويله في الخارج.
- يدفع مزوّد خدمات الدفع (PSP) مبالغ في عدة دول. يمكنه نقل السيولة بين الشركاء دون الاحتفاظ بأرصدة مموّلة مسبقاً وخاملة في كل دولة.
في الاتحاد الأوروبي، تُعد الخيارات الأكثر سيولة المتوافقة مع MiCA هي USDC وEURC، ومن رموز النقود الإلكترونية الأخرى EURCV التابع لشركة SG-Forge. حصلت شركة Circle Internet Financial Europe SAS على ترخيص مؤسسة نقود إلكترونية من هيئة ACPR الفرنسية في 1 يوليو 2024، وتُصدر الرمزين بموجب MiCA، وهي لائحة الاتحاد الأوروبي بشأن الأصول المشفرة (Markets in Crypto-Assets Regulation). وبحسب بيانات السوق الصادرة عن DeFiLlama بتاريخ 7 أكتوبر 2026، بلغ المعروض من USDC نحو 73,8 مليار دولار أمريكي، وبلغ مجموع العملات المستقرة باليورو نحو 0,83 مليار يورو، منها نحو 0,48 مليار يورو لـ EURC. لا تزال العملات المستقرة باليورو صغيرة الحجم. وهذا أمر مهم إذا كنت تحتاج إلى سيولة عميقة عند تحويل مبالغ كبيرة.
لا يعمل النموذج إلا إذا تولّى طرف مرخّص عملية التحويل وحفظ الأموال. تُرسل شركتك اليورو أو تستقبله، ويقوم مزوّد خدمات الأصول المشفرة (CASP) المرخّص في الاتحاد الأوروبي بتحويله ومعالجة التحويل. نشرح الإعداد لتدفقات الموردين والعملاء في دليلنا حول مدفوعات B2B بالعملات المشفرة. أما على جانب الاستلام، فإن بوابة الدفع من العملات المشفرة إلى العملات الورقية تحوّل العملات المستقرة الواردة وتصرف اليورو إلى حسابك.
متى لا تفيد العملات المستقرة، وماذا تقول قواعد الاتحاد الأوروبي؟#
المخاطر التي يجب أخذها في الاعتبار
- لا يمكن لمزوّدي الخدمات المرخّصين في الاتحاد الأوروبي استبدال USDT؛ استخدم رموزاً متوافقة مع MiCA مثل USDC أو EURC.
- في العملات الأقل تداولاً، قد يُلغي سعر الصرف لدى الطرف المستلم ميزة السعر؛ أما المكسب الموثوق فهو السرعة.
- يحتاج المستلم إلى مزوّد محلي مرخّص لاستلام العملة المحلية؛ وبدون ذلك تنتقل المشكلة إلى موردك.
- يحتاج كل ممر إلى فحص قانوني محلي قبل توجيه حجم حقيقي من المعاملات عبره.
العملات المستقرة ليست بديلاً أرخص عن SEPA: فبين حسابين باليورو، لا تضيف عمليتا التحويل سوى تكلفة. تحمل كل عملية تحويل فارقاً سعرياً، ولا يوجد معيار مستقل لقياس هذه التكلفة في الاتحاد الأوروبي، لذا قارن العروض على مبالغك الفعلية. ويحتاج موردك أيضاً إلى مزوّد خاضع للتنظيم في بلده يحوّل العملات المستقرة. وبدون ذلك، تكون قد نقلت المشكلة إلى طرفه فقط.
ثم تأتي قواعد الاتحاد الأوروبي:
- بعد بيان هيئة الأوراق المالية والأسواق الأوروبية (ESMA) الصادر في 17 يناير 2025، توقف مزوّدو خدمات الأصول المشفرة (CASP) المرخّصون في الاتحاد الأوروبي عن تقديم خدمات الاستبدال بالعملات المستقرة غير المتوافقة مع MiCA، وهو ما يعني عملياً USDT. ويمكن أن تستمر خدمات الحفظ والتحويل، لكن على الشركة التي تريد تحويل أموالها إلى اليورو ألا تبني خططها على USDT.
- تفرض المادة 23 من MiCA، التي تُطبَّق على رموز النقود الإلكترونية غير المقومة باليورو بموجب المادة 58(3)، على المُصدِر أن يوقف الإصدار إذا تجاوز استخدام الرمز كوسيلة للتبادل في منطقة عملة واحدة 1 مليون معاملة و200 مليون يورو يومياً.
- منذ 30 ديسمبر 2024، تُلزم اللائحة (EU) 2023/1113 مزوّدي خدمات الأصول المشفرة (CASP) بإرسال بيانات الدافع والمستفيد مع كل تحويل للأصول المشفرة، دون حد أدنى للمبلغ.
- بموجب خطاب عدم الإجراء الصادر عن هيئة المصرفية الأوروبية (EBA) في يونيو 2025، يحتاج مزوّد خدمات الأصول المشفرة (CASP) الذي ينقل رموز النقود الإلكترونية أو يحتفظ بها لصالح العملاء بوصفها خدمة دفع، إلى ترخيص للدفع أو للنقود الإلكترونية، أو إلى شراكة مع مزوّد دفع مرخّص؛ وكانت فترة الانتقال تمتد حتى 1 مارس 2026.
تحمل العملات المستقرة مخاطرها الخاصة أيضاً. يحذّر تقرير الاستقرار المالي الصادر عن البنك المركزي الأوروبي (ECB) في نوفمبر 2025 من أن «الثغرة الأساسية للعملة المستقرة هي أن يفقد المستثمرون الثقة في إمكانية استردادها بقيمتها الاسمية».
وقالت المديرة التنفيذية لـ ESMA، ناتاشا كازنافي، أمام البرلمان الأوروبي في أبريل 2025، في تكرار لتحذير سابق للهيئة، إنه «رغم MiCA، لن يكون هناك شيء اسمه أصل مشفر آمن». وبالنسبة لفريق الخزينة، يعني ذلك إبقاء أرصدة العملات المستقرة لفترة قصيرة، والتحويل إلى اليورو فور الاستلام ما لم يكن هناك سبب للاحتفاظ بها.
هل تحتاج إلى ترخيص للمدفوعات العابرة للحدود؟#
لا تحتاج إلى ذلك إذا كنت تدفع مقابل مشترياتك الخاصة أو تحصّل مقابل مبيعاتك الخاصة. فالترخيص يكون لمن يتولى تحريك أموال الآخرين. بموجب التوجيه الأوروبي بشأن خدمات الدفع الثاني (PSD2)، المادة 37، لا يجوز تقديم خدمات الدفع إلا من قِبل مزوّدي خدمات الدفع المصرح لهم. وبموجب MiCA، المادة 59، لا يجوز استبدال الأصول المشفرة أو تحويلها للعملاء إلا من قِبل مزوّد خدمات أصول مشفرة (CASP) مرخّص، أو بنك أو مؤسسة مالية أخرى مخوَّلة بذلك بموجب المادة 60.
عملياً:
- الشركة التي تدفع لمورّديها أو تستلم مدفوعات من عملائها تستخدم بنكاً أو مزوّداً مرخّصاً. ولا تحتاج إلى ترخيص خاص بها.
- يحتاج PSP أو السوق الإلكترونية أو المنصة التي تحصّل المدفوعات أو تصرفها نيابةً عن شركات أخرى إلى ترخيص للدفع أو للنقود الإلكترونية، أو أن تعمل تحت مظلة شريك مرخّص.
- تحتاج الشركة التي تستبدل العملات المستقرة أو ترسلها للعملاء إلى تفويض MiCA بوصفها CASP. وإذا كانت تتعامل مع رموز النقود الإلكترونية بوصفها خدمة دفع، فإنها تحتاج أيضاً إلى ترخيص دفع أو شريك دفع مرخّص، كما يوضح موقف EBA أعلاه.
- عندما يعرض مزوّد واجهة برمجة تطبيقات (API) لـ«المدفوعات العابرة للحدود»، اسأل بموجب ترخيص من تنتقل الأموال، وتحقّق من هذا الترخيص في السجل الوطني أو في سجل ESMA.
كيف تختار إعداداً لتدفقات المدفوعات في شركتك؟#
ابدأ من قائمة مدفوعات B2B العابرة للحدود لديك، لا من التقنية. صنّف مدفوعات الموردين والعملاء خلال الاثني عشر شهراً الماضية حسب الممر والعملة ودرجة الاستعجال، ثم اربط كل مجموعة بقناة دفع مناسبة:
- مدفوعات باليورو داخل SEPA: SEPA Instant، بمجرد أن يدعمها بنكك أو مزوّدك.
- المدفوعات الكبيرة بالعملات الرئيسية: Swift أو مزوّد متخصص، مع عرض سعر الصرف منفصلاً عن الرسوم.
- المدفوعات المتكررة بالدولار الأمريكي، أو الممرات المعلّمة «يعمل» في الجدول أعلاه: اختبر مساراً مرخّصاً للعملات المستقرة على ممر واحد، مع اليورو للإيداع والسحب.
مع أي مزوّد، اطلب التكلفة الكاملة على مبلغ حقيقي، ومدة التسليم المتوقعة، وكيفية تتبع الدفعة، وبالنسبة لمسارات العملات المستقرة، أرقام التراخيص في سجل ESMA وترخيص الدفع الخاص بالمزوّد. أنصحك بتشغيل مسار العملات المستقرة إلى جانب المسار المصرفي القائم لمدة ربع سنة قبل نقل حجم كبير من المعاملات. فالأرقام من ممراتك الخاصة ستخبرك بأكثر مما يخبرك أي متوسط.
إذا كان عملاؤك في الخارج يرغبون في الدفع بعملة USDC أو عملات مستقرة أخرى، وكنت تريد اليورو في حسابك، فإن ItisPay يوفّر واجهة API والفوترة والمطابقة. تتم عمليات الترخيص وKYC والتسوية إلى رقم IBAN الخاص بك عبر شريكنا المرخّص في الاتحاد الأوروبي بصفته CASP ومؤسسة دفع، ويمكن إتمام التسجيل، من KYB حتى أول معاملة، في أقل من أسبوع.
هذا المقال لأغراض إعلامية فقط، ولا يشكّل نصيحة قانونية أو تنظيمية.

