

لا يتطلب حفظ الأصول المشفرة للبنوك في الاتحاد الأوروبي ترخيصًا منفصلًا، لأن البنك يمكنه تقديم هذه الخدمة لعملائه بمجرد الإخطار. وبموجب المادة 60 من MiCA (MiCA هو اختصار لـ Markets in Crypto-Assets Regulation، أي لائحة الأسواق في الأصول المشفرة)، تُخطر مؤسسة الائتمان الجهة الرقابية في بلدها الأصلي قبل بدء النشاط بـ 40 يوم عمل على الأقل، وتتحقق الجهة الرقابية من اكتمال الملف. ولا تمنح الجهة ترخيصًا.
تقع القرارات الصعبة في مكان آخر: هل تُبنى البنية التحتية للمفاتيح أم تُستأجر، وكم رأس مال تحتجزه الأصول المشفرة، وكم يستغرق الإطلاق فعليًا. وفيما يلي نجيب عن كل سؤال استنادًا إلى نص اللائحة، وسجل ESMA، وما قامت به حتى الآن BNY وBBVA وDeutsche Bank.
اللحظات الرئيسية
باختصار
- يقدم البنك حفظ الأصول المشفرة بالإخطار لا بالتفويض: قبل الإطلاق بـ 40 يوم عمل، مع فحص للاكتمال مدته 20 يوم عمل (المادة 60 من MiCA).
- قواعد الحفظ هي نفسها لأي مزود: اتفاقية مع العميل، وسجل للمراكز، وكشف على الأقل كل ثلاثة أشهر، وثلاثة مستويات من الفصل، والمسؤولية عن الأصول المفقودة (المادة 75 من MiCA).
- يُكتب العبء الرأسمالي الثقيل، أي وزن المخاطر البالغ 1,250٪ وسقف 1٪ من رأس المال من الشريحة الأولى (Tier 1)، على الأصول المشفرة التي يحتفظ بها البنك لنفسه (المادة 501d من CRR). أما معالجة الأصول المنفصلة للعملاء فهي مسألة تُحسم مع جهة الإشراف عليك.
- تحمل ما لا يقل عن 128 جهة في سجل ESMA وسم «المادة 60» حتى تحديث 20 أكتوبر 2026، معظمها ألمانية، وتدرج 27 منها الحفظ، ونحو 19 منها بنوك.
هل تحتاج البنوك إلى ترخيص CASP لتقديم حفظ الأصول المشفرة؟#
لا. CASP هو مزود خدمات الأصول المشفرة المرخّص بموجب MiCA، والبنوك معفاة من هذا المسار. تنص المادة 60(1) من MiCA على أن مؤسسة الائتمان «يجوز لها تقديم خدمات الأصول المشفرة إذا أخطرت الجهة المختصة في دولتها العضو الأصلية بالمعلومات المشار إليها في الفقرة 7 قبل 40 يوم عمل على الأقل من تقديم تلك الخدمات للمرة الأولى» (اللائحة (EU) 2023/1114).
ثم تملك الجهة الرقابية 20 يوم عمل للتحقق من وجود جميع المعلومات المطلوبة (المادة 60(8)). وإذا كان شيء ناقصًا، تطلبه وتحدد مهلة تصل إلى 20 يوم عمل، ويتوقف احتساب المدة حتى انقضائها. ولا يجوز البدء والملف غير مكتمل. ولا تتضمن المادة 60 أي صلاحية صريحة للموافقة أو الرفض. كما تُعفي المادة 60(10) البنوك من عدة مواد تخص مزودي CASP، وهي: طلبات الترخيص، والرفض، والسحب، والحصص المؤهلة، ورأس المال. ويغطي القانون المصرفي هذه المسائل أصلًا.
تؤكد أسئلة وأجوبة ESMA رقم 2088 الصادرة في 29 يناير 2024 هذا النطاق: «يجوز لمؤسسة ائتمان تقديم أي خدمات أصول مشفرة استنادًا إلى إخطار وفق المادة 60». وتضيف تحذيرين: قد يواجه بنك لا يملك ترخيصًا لنوع من الخدمات صعوبة في توفير المعلومات الخاصة بها، ويجب أن يتوافق الإخطار مع القواعد المصرفية الوطنية، وهي تختلف من بلد إلى آخر.
إذن الإخطار سريع على الورق. أما العمل الحقيقي فيكمن في الملف.
ما الذي يدخل في إخطار المادة 60؟#
تسرد المادة 60(7) المعلومات المطلوبة. وتحدد اللائحة المفوضة (EU) 2025/303 التفاصيل، وتحدد اللائحة التنفيذية (EU) 2025/304 النماذج. ونُشرت اللائحتان في الجريدة الرسمية في 20 فبراير 2025. ويجب أن يغطي برنامج العمليات هيكل النشاط، والعملاء المستهدفين، وقنوات التسويق، والقدرة لمدة ثلاث سنوات.
| بند المادة 60(7) | ما تطلبه الجهة الرقابية | مطلوب للحفظ؟ |
|---|---|---|
| (a) برنامج العمليات | الخدمات المقدمة، وأماكن تقديمها، وكيفية تسويقها | نعم |
| (b) ضوابط AML/CFT | الضوابط الداخلية، وتقييم مخاطر غسل الأموال وتمويل الإرهاب، وخطة استمرارية الأعمال | نعم |
| (c) وثائق ICT | وصف تقني للأنظمة والأمن، مع ملخص غير تقني | نعم |
| (d) إجراء الفصل | كيفية فصل الأصول المشفرة للعملاء والأموال عن بعضها | نعم |
| (e) سياسة الحفظ والإدارة | كيفية حفظ المفاتيح والأصول | نعم |
| (j) نوع الأصول المشفرة | ما إذا كانت الخدمات تتعلق برموز النقود الإلكترونية، أو الرموز المرتبطة بأصول، أو أصول مشفرة أخرى | نعم |
| (k) خدمات التحويل | كيفية تنفيذ التحويلات للعملاء | إذا كنت تقدم التحويلات |
البنود من (f) إلى (i) تنطبق فقط على منصات التداول والصرف والتنفيذ والاستشارات، ولا يخضع لها البنك الذي يقدم خدمة الحفظ فقط. وتقع معظم الأعمال في البندين (c) و(e)، لأنهما يصفان البنية التحتية التي إما بنيتها بنفسك أو استأجرتها.
ما الذي يتطلبه قانون MiCA من البنك الذي يحتفظ بالأصول المشفرة للعملاء؟#
بمجرد دخوله حيز التنفيذ، يخضع البنك المُخطَر لقواعد الحفظ نفسها المطبقة على مقدم خدمات الأصول المشفرة المرخّص (CASP). وترد هذه القواعد في المادة 75 من قانون MiCA، وهي مألوفة لكل من يعرف حفظ الأوراق المالية، مع فارق واحد: ما يجري حمايته هو المفتاح الخاص، أي الرمز السري الذي يحرك الأصل على البلوكتشين.
يجب أن ينص عقد العميل وفق المادة 75(1) على الأقل على: الأطراف، والخدمة، وسياسة الحفظ، وطريقة التواصل مع العميل والتحقق من هويته، وأنظمة الأمان، والرسوم والعمولات، والقانون المطبق.
تأتي بعد ذلك متطلبات السجلات (المادة 75(2) و(3) و(5)): سجل للمراكز المملوكة باسم كل عميل، وكشف بالمراكز «مرة واحدة على الأقل كل ثلاثة أشهر وعند طلب العميل». ويجب أن تقلل سياسة الحفظ مخاطر الخسارة «الناتجة عن الاحتيال أو التهديدات السيبرانية أو الإهمال»، ويحق للعملاء طلب ملخص عنها.
يقوم الفصل (المادة 75(7)) على ثلاث طبقات. فأصول العملاء تُحفظ منفصلة عن أصول البنك، وتُسجَّل منفصلة على البلوكتشين نفسه، ويُفصل قانونيًا بحيث لا يكون لدائني البنك أي حق فيها. ويضاف إلى ذلك الفصل التشغيلي. كما تضيف المادة 70 واجبًا عامًا بحماية حقوق ملكية العملاء في حالة الإعسار، وتحظر استخدام الأصول المشفرة للعملاء لحساب البنك الخاص.
وفيما يتعلق بالمسؤولية (المادة 75(8))، يتحمل البنك مسؤولية فقدان الأصول المشفرة أو وسائل الوصول إليها، إذا وقع الفقد بسبب حادث يُنسب إليه. وتقتصر المسؤولية على «القيمة السوقية للأصل المشفر الذي فُقد، في الوقت الذي وقعت فيه الخسارة». وتُستبعد المشكلات المتأصلة في البلوكتشين التي لا يتحكم فيها البنك.
والجهات الرقابية تختبر هذه الضوابط بالفعل لدى مقدمي خدمات الأصول المشفرة المرخّصين. ففي يوليو 2026 أطلقت ESMA إجراءً رقابيًا مشتركًا بشأن الحفظ: «سيقيّم الإجراء مدى نضج أطر المرونة التشغيلية الرقمية لدى مقدمي خدمات الأصول المشفرة فيما يتعلق بأنشطة الحفظ». ويغطي الإجراء المفاتيح والتخزين، وضوابط المعاملات، والاستجابة للحوادث، والاعتماد على أطراف ثالثة. ويمتد العمل من أواخر 2026 إلى 2027، مع تقرير في النصف الثاني من 2027. ولم تُذكر البنوك بالاسم في هذا الإجراء، لكن يُتوقع أن تُطرح عليها الأسئلة نفسها.
كم يكلّف الحفظ من رأس المال على البنك؟#
على الأرجح أقل مما تخشاه معظم مجالس الإدارة، ما دام البنك يحتفظ بالأصول المشفرة لصالح العملاء فقط. فقاعدة رأس المال الأوروبية للأصول المشفرة هي المادة 501d من لائحة متطلبات رأس المال، وهي تتعلق بحيازات البنك الخاصة. وتُمنح الرموز المرجعية للأصول المدعومة بأصول تقليدية والمتوافقة مع MiCA وزنًا مخاطرَ بنسبة 250%. أما بقية الأصول المشفرة فتُمنح وزنًا بنسبة 1,250%، ويُحدّ إجمالي التعرض لها بنسبة 1% من رأس المال الأساسي من الفئة الأولى (Tier 1). وتُعامل الأصول التقليدية المرمّزة معاملة الأصل الذي تمثله.
أصول العملاء المحفوظة بموجب المادة 75(7) مفصولة قانونيًا عن أصول البنك. والقراءة المعتادة أنها ليست تعرضًا للأصول المشفرة الخاصة بالبنك، لكن المادة 501d لا تستثنيها صراحةً. وهي تحمل مخاطر تشغيلية. فمعيار بازل للأصول المشفرة (SCO60، ساري المفعول اعتبارًا من 1 يناير 2026) يطبّق أقسام المخاطر التشغيلية على «الخدمات المصرفية للحفظ التي تتضمن حفظ الأصول المشفرة للعملاء أو إدارتها على أساس منفصل». وتمر هذه المخاطر عبر نهج المخاطر التشغيلية القياسي. ولا تنص النصوص الأوروبية على رسوم حفظ منفصلة. اسأل جهة الرقابة لديك عن كيفية تفسيرها قبل أن تحدد حجم دراسة الجدوى.
وقد تتغير القواعد مرة أخرى. ففي 20 مايو 2026 قالت لجنة بازل إنها «سرّعت مراجعة عناصر مستهدفة من معيارها الاحترازي لتعرضات البنوك للأصول المشفرة». ولم نعثر على نتيجة منشورة حتى نهاية أكتوبر 2026.
البناء أم الاستئجار: أي نموذج يناسب حفظ الأصول المشفرة للبنوك؟#
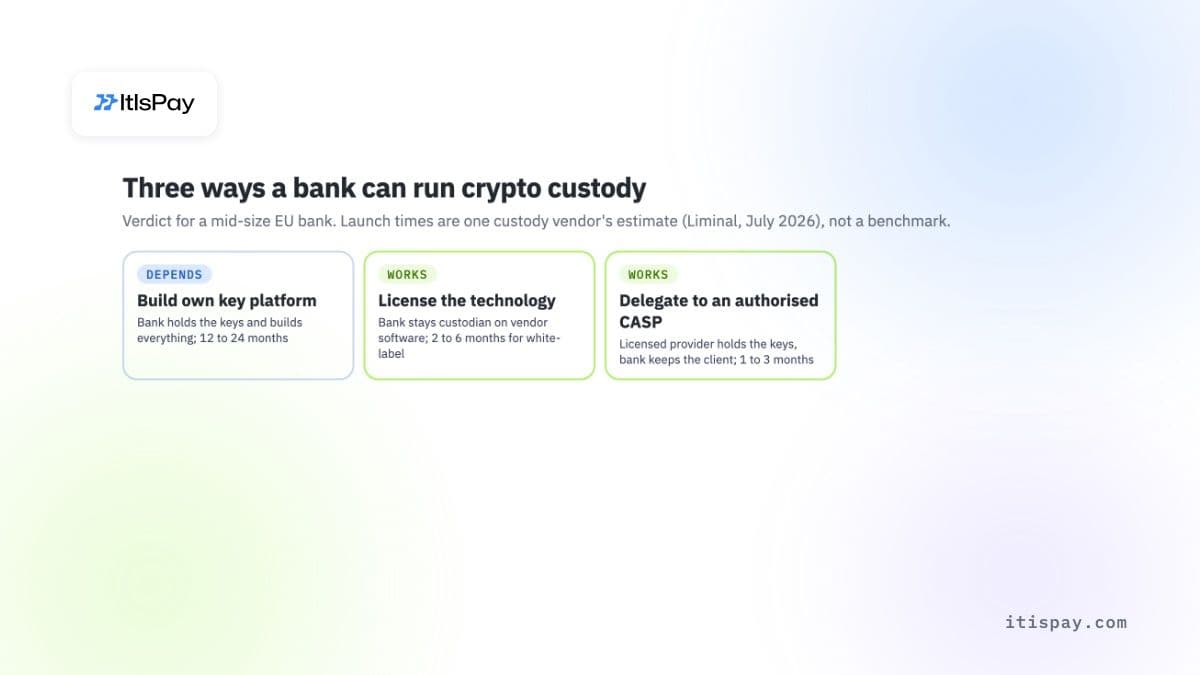
هناك ثلاث طرق لتنفيذ ذلك، وتستخدم البنوك التي دخلت حيز التشغيل الطرق الثلاث جميعًا.
بناء منصة مفاتيح خاصة بك#
يدير البنك إدارة المفاتيح والمحافظ والضوابط بنفسه. وقال بنك BBVA في مارس 2025 إن خدمته الإسبانية للأصول المشفرة تستخدم «منصة حفظ المفاتيح التشفيرية الخاصة به». ويدير بنك BNY منصة الحفظ الرقمي للأصول الخاصة به، التي أُطلقت في 2022 وتم توسيعها لتشمل مؤسسات مختارة في الاتحاد الأوروبي في أكتوبر 2026. يمنح هذا النموذج أكبر قدر من السيطرة، وهو الأطول مسارًا. فالبنك يملك تصميم الأمان والتدقيقات والكوادر.
ترخيص التقنية مع الاحتفاظ بصفة الأمين#
يبقى البنك هو الحافظ من الناحية القانونية وفي السجل، لكن بنية المفاتيح لديه تأتي من مزوّد تقني. في هذا النموذج يوفر المزوّد البرمجيات، ويكتب البنك السياسات ويتحمل المسؤولية. ولدى Deutsche Bank شراكة تقنية قائمة منذ زمن مع Taurus، وبحسب Bloomberg في يوليو 2025 فقد خطط لإطلاق خدمة الحفظ في 2026، وأفادت التقارير بأن ذلك سيكون بالتعاون مع Bitpanda.
إسناد الحفظ إلى مقدم خدمات مرخّص#
تتيح المادة 75(9) لمقدم خدمة الحفظ الاستعانة بمقدم آخر، لكن «لا يجوز الاستعانة إلا بمقدمي خدمات الأصول المشفرة المرخصين وفقًا للمادة 59»، ويجب إبلاغ العميل بذلك. ويمكن للبنك أيضًا تقديم خدمة الحفظ عبر مزوّد مرخّص يعمل كأمين حفظ، بينما يحتفظ البنك بعلاقته مع العميل وبتطبيقه المصرفي. أما ما إذا كان البنك ما زال يحتاج إلى إخطاره الخاص في هذا الترتيب، كأن يتعلق الأمر بتمرير أوامر العملاء، فهذا سؤال يُعرض على المستشار القانوني.
| النموذج | من يحتفظ بالمفاتيح | ما يبنيه البنك | مدة الإطلاق (تقدير المزوّد) | الحكم لبنك متوسط الحجم (رأينا) |
|---|---|---|---|---|
| بناء منصة خاصة | البنك | إدارة المفاتيح والمحافظ والأمان والتدقيقات وفريق العمليات | من 12 إلى 24 شهرًا | يتوقف على الظروف |
| ترخيص التقنية | البنك، باستخدام برمجيات المزوّد | السياسات والتكامل والعمليات؛ ويوفر المزوّد البنية كاملة | من 2 إلى 6 أشهر للحل بعلامة بيضاء | مناسب |
| الإسناد إلى مقدم مرخّص | المزوّد المرخّص | قناة العميل، وتأهيل العملاء (الإعداد الأولي)، والكشوف | من 1 إلى 3 أشهر | مناسب |
مصدر فترات الزمن هو Liminal، وهي مزوّد حفظ، في مقال نُشر في يوليو 2026 (تُقابَل فئة «outsourced» لديه هنا بالإسناد)؛ كما يقدّر المقال تكاليف إعداد الحل بعلامة بيضاء بما بين 500,000 و2 مليون دولار أمريكي حسب النطاق. اعتبرها تقدير مزوّد واحد، لا معيارًا مرجعيًا. ولم نعثر على أي دراسة مستقلة لتكاليف بناء الحفظ لدى البنوك.
ما تكلفة تشغيل خدمة حفظ الأصول المشفرة؟#
لم نجد قائمة أسعار عامة من مزود حفظ يخدم البنوك، ولم يفصح أي بنك عن تكلفة بناء خدمة الحفظ لديه. لذا اسأل بدلاً من ذلك عن عوامل التكلفة التي تحدد رقمك:
- رسوم الترخيص أو المنصة للبنية التحتية للمفاتيح، وكيفية تغيّرها مع حجم الأصول والمحافظ؛
- وحدات أمان الأجهزة (HSM) أو إعداد الحوسبة متعددة الأطراف (MPC)، ومن يديرها؛
- عمليات التدقيق الأمني المستقلة وتقارير التأكيد، كل عام؛
- التأمين ضد فقدان المفاتيح أو سرقتها، إن وافقت أي شركة تأمين على تغطية إعدادك؛
- الكوادر البشرية للعمليات والمراقبة والاستجابة للحوادث على مدار الساعة؛
- الربط بشبكات البلوكتشين ورسائل Travel Rule للتحويلات.
أي البنوك تقدم بالفعل خدمة حفظ الأصول المشفرة في أوروبا؟#
عشرات منها، معظمها في ألمانيا. في سجل ESMA المؤقت لـ MiCA (ملف مزودي خدمات الأصول المشفرة CASP، وآخر تحديث للسجل في 20 أكتوبر 2026)، تُصنَّف 128 جهة على الأقل بعبارة «المادة 60 - إخطار»، وتقع 109 من أصل 131 صفاً للخدمات فيها في ألمانيا. وتشمل هذه الجهات شركات الاستثمار والوسطاء ومؤسسات النقود الإلكترونية إلى جانب البنوك. وتدرج سبعة وعشرون منها خدمة الحفظ، ونحو 19 منها بنوك. وهذا حد أدنى، فحقل الأساس القانوني فارغ في كثير من الصفوف الخاصة بفرنسا وقبرص ومالطا ولوكسمبورغ وأيرلندا.
| البنك | الجهة الرقابية | تاريخ التسجيل | نموذج الحفظ | الحالة |
|---|---|---|---|---|
| BNY SA/NV | البنك الوطني البلجيكي | 20 يوليو 2026 | منصة خاصة؛ BTC وETH وSOL وUSDC | متاح، ويمكن أن يبدأ في 27 يوليو 2026 |
| BBVA | CNMV (إسبانيا) | 5 مارس 2025 | منصة مفاتيح خاصة؛ BTC وETH | مجموعة صغيرة من العملاء منذ مارس 2025، ثم جميع العملاء الأفراد |
| Deutsche Bank | BaFin | 12 أكتوبر 2026 (تتعارض تواريخ السجل) | تقنية مزود خارجي | تم الإخطار؛ لم يُعلن موعد الإطلاق |
| Commerzbank | BaFin | 7 أبريل 2025 | غير معلن | تم الإخطار |
| DekaBank | BaFin | 1 ديسمبر 2025 | غير معلن | تم الإخطار |
| DZ BANK | BaFin | 23 ديسمبر 2025 | غير معلن | تم الإخطار |
يوضح صف BNY ما يحدث بعد التحقق من اكتمال الملف. ولا يُظهر السجل تاريخ تقديم البنك لملفه، لكن تعليقه يذكر أن البنك الوطني البلجيكي أكد اكتمال الملف في 20 يوليو 2026، وأن البنك «يمكن أن يبدأ في تقديم خدمات الأصول المشفرة» اعتباراً من 27 يوليو. وصاغت جينيفر باركر، رئيسة قسم أوروبا في BNY، إطلاق أكتوبر بجملة واحدة: «يتسارع تبني الأصول الرقمية في جميع أنحاء أوروبا.»
هل يريد عملاء البنوك خدمة حفظ الأصول المشفرة أصلاً؟#
نعم، بعضهم يريد ذلك، ويفضل أن يستخدم بنكه لهذا الغرض. نُشرت دراسة شملت 6,000 مستثمر في ألمانيا وإيطاليا وإسبانيا وفرنسا في 21 أبريل 2026. وقال 35% من المشاركين فيها إنهم يتصورون تغيير البنك للحصول على خيارات أفضل للاستثمار في الأصول المشفرة. أجرت الدراسة شركة Boerse Stuttgart Digital، التي تبيع خدمات حفظ الأصول المشفرة للبنوك، لذا ينبغي قراءتها كمؤشر لا كحجم للسوق. والسوق الأوسع كبير أيضاً: بلغت قيمة العملات المستقرة المرتبطة بالدولار الأمريكي نحو 302 مليار دولار أمريكي في 29 أكتوبر 2026، وفقاً لـ DeFiLlama.
متى لا يفيد مسار المادة 60#
متى لا يفيد مسار المادة 60
- لا يغيّر شيئاً في رأس المال المطلوب للأصول المشفرة التي يحتفظ بها البنك لنفسه، إذ يظل وزن المخاطر البالغ 1,250% وسقف الشريحة الأولى البالغ 1% ساريين.
- يتحمل البنك المسؤولية عن الأصول المفقودة حتى قيمتها السوقية وقت الخسارة، أياً كان المزود الذي يستخدمه.
- لا تزال القواعد الوطنية التي تنقل توجيه متطلبات رأس المال إلى التشريع المحلي سارية، وتختلف من دولة إلى أخرى.
- يوقف الملف غير المكتمل احتساب المدة؛ ولا يمكن بدء الخدمة قبل أن تستوفي الجهة الرقابية جميع المستندات.
- ما إذا كان الإخطار يغطي الخدمات في دول الاتحاد الأوروبي الأخرى دون تقديم إيداعات إضافية مسألة قانونية ينبغي حسمها مع مستشارك القانوني وجهتك الرقابية.
كيف تُطلق خدمة حفظ الأصول المشفرة للبنوك في ست خطوات#
- حدّد النطاق: الحفظ وحده، أو الحفظ مع الشراء والبيع والتحويلات. تضيف كل خدمة إضافية بنوداً إلى الإخطار وإلى نموذج التشغيل.
- اختر النموذج: البناء الداخلي، أو ترخيص التقنية، أو تفويض مزود خدمات أصول مشفرة مرخّص (CASP). ويحدد هذا الاختيار من يعدّ البندين (c) و(e) في الملف.
- تحقّق من رأس المال: تأكد مع جهة الإشراف من طريقة معالجة أصول العملاء المحفوظة وأي حيازات مشفرة خاصة بك، وما إذا كان سقف الشريحة الأولى البالغ 1% يؤثر في خططك.
- أعدّ الملف وفق المادة 60(7) واللائحة المفوضة 2025/303 ونموذج جهتك الرقابية. وخطّط لمدة 40 يوم عمل على الأقل بعد التقديم.
- جهّز الجانب الخاص بالعملاء: الاتفاقية، وسجل المراكز، والكشوف الفصلية، وإجراءات إعادة الأصول.
- اختبر الاستجابة للحوادث واستعادة المفاتيح قبل الإطلاق. يتحقق إجراء الإشراف لعام 2026 من ESMA من هذه الضوابط لدى مزودي خدمات الأصول المشفرة المرخّصين، ومن المرجح أن تطلب جهات الإشراف على البنوك الأمر ذاته.
ويمكن للبنوك التي تفضّل عدم تشغيل خدمة الحفظ أصلاً أن تضيف الأصول المشفرة كخدمة جديدة لعملائها. مع ItisPay، تبني تجربة العميل عبر واجهة برمجة التطبيقات (API) الخاصة بنا تحت علامتك التجارية. ويبقى الحفظ لدى شريكنا المرخّص في الاتحاد الأوروبي بصفته مزود خدمات أصول مشفرة (CASP) ومؤسسة دفع (Payment Institution)، وهو الذي يحمل الترخيص ويُجري KYC ويتحمل الالتزامات التنظيمية. ويحتفظ بنكك بعلاقة العميل، ويحتفظ الشريك بالأصول.
هذا المقال لأغراض إعلامية فقط ولا يشكّل نصيحة قانونية أو تنظيمية.

