

Kısaca
- 1 Nisan 2026'dan itibaren Visa, dolandırıcılık bildirimleri ve ihtilaflar kart ibraz edilmeyen (card-not-present) satışların %1,5'ine ve ayda en az 1.500 vakaya ulaştığında bir AB üye işyerini işaretliyor.
- Mastercard'ın programı yaklaşık 100 chargeback ve %1,5 ile başlıyor; bu ayın chargeback sayısını geçen ayın satışlarına bölüyor.
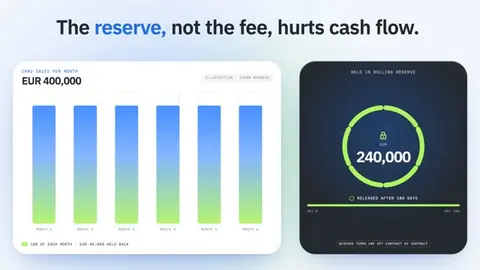
- Nakit akışını vuran ücret değil, rezervdir: 180 gün boyunca tutulan ve ayda 400.000 EUR'luk satış üzerinden hesaplanan %10'luk dönen rezerv (rolling reserve) 240.000 EUR'yu bağlar.
- Lisanslı bir sağlayıcı üzerinden EUR'ya çevrilerek ödenen stablecoin'ler, chargeback olmayan ikinci bir yol ekler; ancak her müşteri için kartların yerini almazlar.
Acquirer'ınız her ay kontrol ettiği tek bir rakama göre sizi değerlendirir: kart ödemelerinizin ne kadarının dolandırıcılık bildirimi ya da ihtilaf olarak geri döndüğü. Yüksek riskli üye işyeri hesabı, bir banka ya da işlemci bu sayının yüksek olmasını beklediğinde sunduğu düzenlemedir; riski rezervler, ücretler ve daha sıkı limitlerle fiyatlandırır.
1 Nisan 2026'dan itibaren Visa, AB, ABD, Kanada ve Asya-Pasifik'teki bir üye işyerini; dolandırıcılık ve ihtilaflar kart ibraz edilmeyen (CNP) satışların %1,5'ine ve ayda en az 1.500 vakaya ulaştığında işaretliyor. Acquirer'ların yayımladığı rehberlere göre Mastercard'ın programı yaklaşık 100 chargeback ve %1,5 ile başlıyor. Bu rehber, bankaların yüksek riskli işletmeleri neden reddettiğini ya da sınırladığını, bu eşiklerin nasıl işlediğini, rezervlerin nakit akışınıza maliyetini, bir sağlayıcının nasıl seçileceğini ve kart işlemleri baskı altında olan üye işyerleri için lisanslı bir sağlayıcı üzerinden EUR'ya çevrilerek ödenen stablecoin ödemelerinin neden ikinci bir yol haline geldiğini açıklıyor.
Bir işletmeyi yüksek riskli üye işyeri yapan nedir?#
Yüksek riskli üye işyeri, bankaların ve kart şemalarının ortalamadan daha fazla chargeback, dolandırıcılık ya da düzenleyici sorun üretmesini beklediği işletmedir. Bu etiket istatistikseldir, ahlaki bir yargı değildir. Lisanslı ve kârlı bir şirket yalnızca sattığı ürün, faturalandırma biçimi ya da müşterilerinin bulunduğu yer nedeniyle yüksek riskli sayılabilir. Acquirer'lar bu değerlendirmeleri portföylerindeki yıllara yayılan işlem verilerinden oluşturur; bu nedenle temiz geçmişe sahip tek bir üye işyeri bile bulunduğu sektörün itibarını devralabilir. Tipik tetikleyiciler şunlardır: sektör (kumar, yetişkin içeriği, kripto, CBD ve takviyeler, seyahat ve bilet), satış modeli (card-not-present işlemler, abonelikler, ücretli plana dönüşen deneme sürümleri, ödemeden haftalar sonra teslimat), müşteri tabanı (sınır ötesi kartlar, aynı anda birkaç bölge) ve geçmiş (önceki bir chargeback sorunu, daha önce kapatılmış bir hesap, geçmişi olmayan hızlı büyüme). Mastercard bu listenin bir bölümünü kurallarına yazmıştır. 4 Ağustos 2026 tarihli Security Rules and Procedures, acquirer'ların bu üye işyerleri için işlem yapmadan önce “özel üye işyerlerini” kategori koduyla kaydetmesini zorunlu kılar.
Bu kategoriler arasında yüz yüze olmayan yetişkin içeriği (MCC 5967 ve 7841), yüz yüze olmayan kumar (7801, 7802, 7995), kripto para üye işyerleri (6051), yüksek riskli menkul kıymetler (6211) ve fiziksel ürünleri abonelikle satan olumsuz seçenek faturalandırma üye işyerleri (5968) bulunur. İşletmeniz bu kodlardan birine giriyorsa, acquirer'ınızın ilk işlemden önce sizin için ek evrak ve ek izleme yükü vardır.
Bankalar yüksek riskli üye işyeri hesaplarını neden reddediyor?#
Bankalar yüksek riskli işletmeleri, ters giden şeyden Visa ve Mastercard'a karşı sorumlu olan üye işyeri değil acquirer olduğu için reddeder. Bir kart sahibi ihtilafı kazandığında, para acquirer'dan geri çıkar; acquirer de bunu sizden tahsil etmeye çalışır. Kapanmışsanız ya da nakdiniz tükenmişse, kayıp bankada kalır. Her şema ayrıca acquirer'ın tüm portföyünü izler. Visa'nın 2025 tarihli Acquirer Monitoring Program bilgi notuna göre, bir acquirer'ın dolandırıcılık ve ihtilaf oranı %0,5'e ulaştığında “Standart Üstü”, %0,7'de ise “Aşırı” olarak sınıflandırılır. Birkaç sorunlu üye işyeri, orta ölçekli bir acquirer'ı bu çizginin üzerine çıkarabilir ve işlediği her şey üzerinde şema denetimi doğurabilir. Visa'nın bilgi notu bunu açıkça belirtir: “Program eşiklerini aştığı tespit edilen kuruluşların risk azaltma kontrol önlemleri uygulaması gerekir.” Dolayısıyla acquirer'ın seçimi nadiren sizi kabul etmek ile reddetmek arasındadır. Asıl seçim, sizi maruziyetini karşılayan koşullarla kabul etmek ile hiç kabul etmemek arasındadır.
Onay almak da daha zor hale geldi. Kart şemaları, acquirer'ların kumar ve kripto gibi özel kategorilerdeki üye işyerlerini işlem yapmadan önce kaydetmesini zorunlu kılar; bu yüzden bu tür üye işyerleri eklemek isteyen bir banka, tüm portföyünde ek inceleme ve ek izleme ile karşı karşıya kalır.
2026'da Visa VAMP ve Mastercard ECP chargeback limitleri nelerdir?#
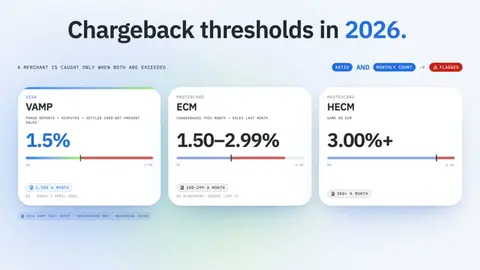
Visa ve Mastercard, her biri bir oran ve asgari bir sayı içeren bir izleme programı yürütür; bir üye işyeri yalnızca her ikisi de aşıldığında yakalanır. Visa'nın programı VAMP'tır: Visa Acquirer Monitoring Program. 2025'te ayrı Visa Dispute Monitoring Program (VDMP) ve Visa Fraud Monitoring Program (VFMP) yerine geçti; dolayısıyla hâlâ %0,9'luk bir VDMP limitinden söz eden rehberler artık var olmayan bir programı anlatıyor. Mastercard'ın programı ise iki düzeyli Excessive Chargeback Program (ECP)'dır: Excessive Chargeback Merchant (ECM) ve High Excessive Chargeback Merchant (HECM). İki şema farklı şeyleri sayar. Visa, kart çıkaran kuruluşlardan gelen dolandırıcılık bildirimlerini ihtilaflara ekler; Mastercard yalnızca chargeback'leri sayar ve bu ayın chargeback sayısını geçen ayın satışlarına böler. Bir üye işyeri işaretlendiğinde şema, acquirer'ın harekete geçmesini bekler; acquirer da baskıyı aşağı aktarır: bir iyileştirme planı, daha yüksek bir rezerv, daha düşük limitler ya da kapatılmış bir hesap.
Visa VAMP#
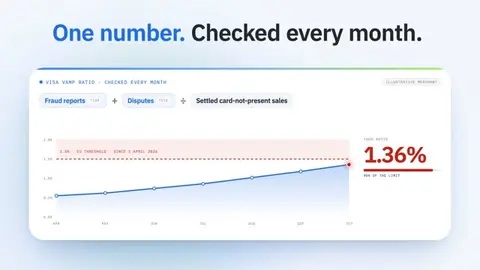
Visa Acquirer Monitoring Program bilgi notuna göre VAMP oranı, dolandırıcılık bildirimlerinin (TC40) ve ihtilafların (TC15) toplamının, mutabakata bağlanmış kart ibraz edilmeyen (CNP) işlem sayısına bölünmesiyle hesaplanır. Ön-ihtilaf araçlarıyla çözülen ihtilaflar ve Compelling Evidence 3.0 kapsamına giren dolandırıcılık vakaları hesaba katılmaz. Bir üye işyeri, ayda en az 1.500 dolandırıcılık bildirimi ve ihtilaf olduğunda ve oranı %2,2'ye ulaştığında “Aşırı” sayılır; 1 Nisan 2026'da oran Asya-Pasifik, Kanada, AB ve ABD'de %1,5'e düşürüldü. Latin Amerika zaten %1,5 kullanıyordu. CEMEA bölgesinde limit %2,2'de kalır; ancak vaka sayısı alt sınırı daha düşüktür (150) ve en az 75.000 USD tutarında dolandırıcılık/ihtilaf tutarı gerekir.
Kart sahibi hiç ihtilaf açmasa bile dolandırıcılık bildirimi sayılır. Şüpheli bir siparişin parasını iade etmek, kart çıkaran kuruluşun dolandırıcılık bildirimini oranınızdan çıkarmaz.
Mastercard ECP#
Mastercard oranı baz puan olarak tanımlar: bir takvim ayında alınan chargeback sayısı, bir önceki aydaki Mastercard işlem sayısına bölünüp 10.000 ile çarpılır. Kesin limitler Mastercard'ın kurallar kılavuzundadır; acquirer'ların yayımladığı rehberler, örneğin Braintree'ninki, bunları şöyle listeler: ECM için 100 ila 299 chargeback ve %1,50 ila %2,99 oran, HECM için ise 300 veya daha fazla chargeback ve %3,00 veya daha yüksek oran. Programdan çıkmak için bir üye işyeri ECM eşiklerinin altında üç ay art arda kalmalıdır. Payda geçen ayın satışı olduğundan, yoğun bir aydan sonraki yavaş bir ay, ihtilaflar sabit kalsa bile oranı yükseltir. Mastercard'ın Mastercard Security Rules and Procedures dokümanına göre, programda altı ay geçirildikten sonra Mastercard acquirer'dan resmi bir risk incelemesi geçirmesini isteyebilir.
Önemli anlar
| Program | Neyin sayıldığı | Üye işyeri eşiği (AB) | Asgari sayı | Nasıl çıkılır |
|---|---|---|---|---|
| Visa VAMP | Dolandırıcılık bildirimleri + ihtilaflar ÷ kart ibraz edilmeden yapılan (CNP) tahsil edilen satışlar | %1,5 (1 Nisan 2026'dan itibaren) | Ayda 1.500 | Oran tekrar limitin altına iner |
| Mastercard ECM | Bu ayki chargeback'ler ÷ geçen ayki satışlar | %1,50 ila %2,99 | Ayda 100 ila 299 | Mastercard'ın kurallarıyla belirlenir |
| Mastercard HECM | ECM ile aynı | %3,00 veya daha fazla | Ayda 300 veya daha fazla | Mastercard'ın kurallarıyla belirlenir |
MATCH listesi#
En ağır sonuç bir MATCH kaydıdır. MATCH, Mastercard'ın, acquirer'ları tarafından aşırı chargeback gibi belirli nedenlerle sözleşmesi feshedilen işletmelerin listesidir. Diğer acquirer'lar herhangi bir işletmeyle anlaşmadan önce bu listeye bakar; dolayısıyla bir kayıt, işletmeyi bankadan bankaya takip eder.
Yüksek riskli bir üye işyeri hesabı ne kadar maliyetlidir?#
Yüksek riskli bir üye işyeri hesabı genellikle üç şekilde daha pahalıdır: daha yüksek işlem ücretleri, paranızın bir kısmını tutan bir rezerv ve daha sıkı sözleşme koşulları. Nakit akışını asıl zorlayan rezervdir. Dönen (rolling) rezervde acquirer, her günkü kart satışlarının belirli bir yüzdesini tutar ve bu tutarı sabit bir süre sonra serbest bırakır; böylece ticareti durdurursanız chargeback'leri ödemek için her zaman bir tampon bulunur. Bazı acquirer'lar bunun yerine sabit bir peşin depozito ister ya da mutabakat ödemelerinin ilk haftalarını geri tutar. Rezerv yüzdeleri ve tutma süreleri sözleşmeden sözleşmeye belirlenir; bunları sabitleyen bir şema kuralı yoktur. Underwriting süreci de standart bir hesaba kıyasla daha yavaş ve daha derindir: şirket belgeleri, nihai yararlanıcılar, işlem geçmişi, iade ve iptal politikaları, web sitesi koşulları, teslimat kanıtı ve düzenlenmiş sektörlerde lisansınız istenir. Hesap genellikle, temiz bir geçmiş oluşmadan artmayan aylık bir hacim limitiyle gelir.
Yuvarlak rakamlarla bir örnek bu etkiyi gösterir. Bir abonelik işletmesi ayda 400.000 EUR tutarında kart satışı işliyor. Sözleşmesi, 180 gün sonra serbest bırakılan %10'luk bir dönen rezerv öngörüyor. Her ay 40.000 EUR tutulur ve altı ay boyunca hiçbir şey geri dönmez. Bu noktada acquirer gelirinizin 240.000 EUR'sunu elinde tutuyor olur. Bu, pazarlama ya da stok için harcayamayacağınız işletme sermayesidir; teklifleri karşılaştırırken rezerv koşullarının, ilan edilen oran kadar önemli olmasının nedeni de budur.
Yüksek riskli bir e-ticaret işletmesi üye işyeri hesabı alabilir mi?#
Evet, ancak genellikle standart bir hesap olarak değil, yüksek riskli koşullarla. Çevrimiçi bir mağaza, tanım gereği kartın fiziksel olarak bulunmadığı (card-not-present) satış yapar; tam da Visa'nın VAMP oranının ölçtüğü trafik türüdür. Bu nedenle takviye gıdalar, CBD, seyahat veya abonelik gibi riskli bir sektördeki e-ticaret işletmesi, ilk günden itibaren ihtilaf riskine göre fiyatlandırılır.
Olasılıkları iyileştiren, bir underwriter'ın zaten istediği kanıtlardır: sitede açık bir iade ve iptal politikası, kargo takip numaraları gibi teslimat kanıtı, müşterilerin ekstresinde tanıyabileceği bir fatura tanımlayıcısı (billing descriptor) ve önceki bir sağlayıcıdan işlem geçmişi. Abonelikler ve ücretsiz denemeler, ödeme sırasında açık onay ve kolay bir iptal yolu gerektirir; Mastercard, abonelik yoluyla fiziksel ürün satan işletmeleri acquirer'ların olumsuz seçenek faturalandırma işletmeleri (MCC 5968) olarak kaydetmesini zorunlu kılar. Başlangıçta, temiz bir geçmiş oluşmadan artmayan bir aylık hacim limiti bekleyin.
Yüksek riskli bir üye işyeri hesabı sağlayıcısını nasıl seçersiniz?#
Sağlayıcıyı ilan ettiği orana göre değil, yıllarca işlem yapmanıza izin verip vermeyeceğine göre seçin. Yüksek riskli sektörlerde asıl maliyetli olay, ani hesap kapanması ya da dondurulmuş bir ödemedir; birkaç onda birlik bir ücret farkı çok daha az önemlidir. Gerçek acquiring bankasının kim olduğunu sorun: birçok yüksek riskli teklif, kontrol etmedikleri bir bankaya sizi yerleştiren reseller'lardan gelir ve bankanın risk iştahı, kalıp kalmayacağınıza karar verir. Bankanın sektörünüzde zaten kaç işletmeye hizmet verdiğini sorun; hiç kumar ya da kripto işletmesi olmayan bir acquirer, tek bir kötü aydan sonra tüm kategoriyi bırakabilir. Her rezerv koşulunu yazılı olarak isteyin; sözleşme sona erdikten sonra rezervin nasıl ve ne zaman serbest bırakılacağı dahil. Hangi ihtilaf araçlarını desteklediğini sorun, çünkü Visa, ön-ihtilaf çözümleriyle sonuçlanan vakaları VAMP oranının dışında tutar. Ayrıca fesih için bildirim süresini ve o anda tutulan fonların ne olacağını öğrenin.
Riski dağıtmak da yardımcı olur. Aynı anda birden fazla sağlayıcı çalıştıran işletmeler, trafiği bunlar arasında genellikle sağlayıcılar arası ödeme orkestrasyonu ile yönlendirir; böylece bir hesabı kaybetmek satışları durdurmaz. Her hesabı kendi başına sağlıklı tutun: şemalar oranları işletme kimliği (merchant ID) bazında ölçer ve bir ihtilaf sorununu gizlemek için trafiği bölmek, acquirer'ların ve şemaların tam olarak aradığı şeydir.
Kendi ek testimi de ekleyeyim: sağlayıcıya, VAMP eşiğini aşan son işletmesi için ne yaptığını sorun. Düzeltme planları ve ihtilaf araçları hakkında somut bir yanıt, bir satış sunumundan çok daha fazla şey anlatır.
Yüksek riskli bir üye işyeri hesabının alternatifi var mı?#
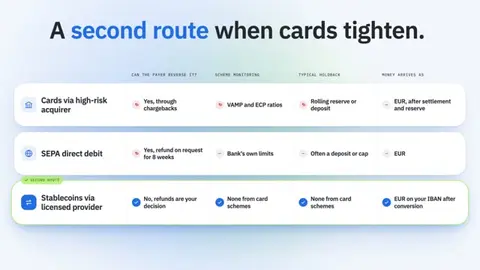
Stablecoin ödemeleri, yüksek riskli işletmelere kart şemalarının dışında kalan bir ödeme kanalı sunar; dolayısıyla chargeback, şema izleme oranı ve kart rezervi yoktur. Müşteri bir cüzdandan ya da borsa hesabından USDC veya başka bir stablecoin gönderir; lisanslı bir sağlayıcı bunu alır, dönüştürür ve IBAN'ınıza euro öder. Bir blokzincir transferi, ödeyenin bankası ya da bir kart şeması tarafından geri alınamaz. Müşteri parasını geri istediğinde, banka havalesinde olduğu gibi iade etmeye siz karar verirsiniz. Bu yol, kart işlemleri ihtilaflarla sıkışan işletmeler için cazip hale gelir: uzun teslimat süreli seyahat satıcıları, abonelik işletmeleri ve dijital ürün satanlar. Her müşteri için kartların yerini tutmaz. Birçok alışverişçi stablecoin tutmaz ve ödeme sırasındaki dönüşüm, bir kart butonuna kıyasla daha düşük olacaktır. Gerçekçi hedef, hacmin bir kısmını alan ikinci bir yoldur; özellikle tekrar eden ve daha yüksek tutarlı müşterilerden gelen hacmi alan ve kart hesabı sınırlandırıldığında ya da kapatıldığında geliri akmaya devam ettiren bir yol.
Yüksek riskli işletmelerin denediği diğer ödeme yöntemleri de geri alımlardan muaf değildir. PSD2 Madde 77 uyarınca ödeyen, paranın çekilmesinden sonraki 8 hafta boyunca bir SEPA doğrudan borçlandırmasının iadesini talep edebilir.
| Yol | Ödeyen geri alabilir mi? | Şema izlemesi | Tipik tutma | Para şu şekilde ulaşır |
|---|---|---|---|---|
| Yüksek riskli acquirer üzerinden kartlar | Evet, chargeback yoluyla | VAMP ve ECP oranları | Dönen rezerv veya depozito | EUR, mutabakat ve rezerv sonrası |
| SEPA doğrudan borçlandırma | Evet, 8 hafta boyunca talep üzerine iade | Bankanın kendi limitleri | Genellikle depozito veya limit | EUR |
| Lisanslı sağlayıcı üzerinden stablecoin'ler | Hayır, iade kararı sizindedir | Kart şemalarından yok | Kart şemalarından yok | Dönüşümden sonra IBAN'ınızda EUR |
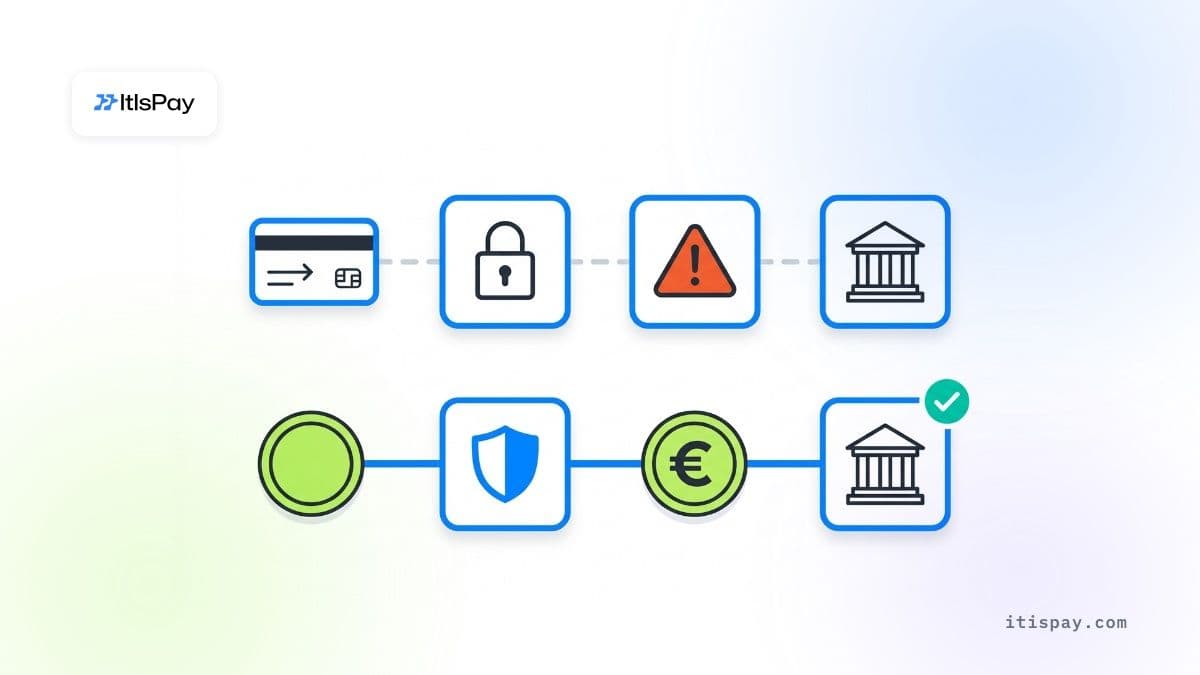
Sağlayıcının lisansını kontrol edin. Avrupa Birliği'nin kripto varlık düzenlemesi MiCA kapsamında, Birlik içinde hiç kimse kripto varlık hizmet sağlayıcısı (CASP) olarak yetkilendirilmeden kripto varlık hizmeti sunamaz; ulusal kurallar kapsamında faaliyet gösteren firmalar için geçiş dönemi 1 Temmuz 2026'da sona erdi (Madde 143(3)). Bir işletme olarak genellikle bu lisansa kendiniz ihtiyaç duymazsınız; stablecoin'leri dönüştüren sağlayıcının lisansa sahip olması gerekir. Kontrolleri, kripto-fiat ödeme geçidi seçimi rehberimizde açıklıyoruz.
Bu yaklaşımın işe yaramadığı durumlar
- Birçok alışverişçi stablecoin tutmadığı için ödeme ekranındaki dönüşüm oranı kart butonundakinden düşük olacaktır.
- Stablecoin'ler işletmenizin düzenleyici statüsünü değiştirmez: bir online casino yine de kumar lisansına ihtiyaç duyar.
- Lisanslı sağlayıcı kendi KYB incelemesini yürütür; bu nedenle orada da riskli görülen bir işletme reddedilebilir.
Kart işleminiz baskı altındaysa ne yapmalısınız?#
Önce rakamlarınızla başlayın, sonra alternatif yollar ekleyin. Her üye işyeri numarası (merchant ID) için geçen ayın dolandırıcılık bildirimlerini, ihtilaflarını ve mutabakata bağlanmış kart ibraz edilmeyen (CNP) satışlarını çekin ve iki oranı hesaplayın: Visa'nın oranı (dolandırıcılık artı ihtilaflar bölü satışlar) ve Mastercard'ın oranı (bu ayki chargeback'ler bölü geçen ayki satışlar). Oranlardan biri %1,5'e doğru yükseliyorsa, şemalar harekete geçmeden önce siz harekete geçin: ön-ihtilaf araçları, daha net fatura tanımlayıcıları ve daha kolay iptal ekleyin. Rezerv koşullarınızı okuyun ve yüksek riskli üye işyeri hesabınızın bugün ne kadar nakit tuttuğunu hesaplayın. Ardından hangi müşterilerin başka bir yolla ödeyebileceğine karar verin ve ikinci yolu ihtiyaç duymadan önce kurun. Fesih mektubu gelene kadar bekleyen işletmeler genellikle alternatif bulmaya çalışırken haftalarca gelir kaybeder. Bu ikinci yolun operasyonel tarafını daha ayrıntılı görmek için, kripto ödemelerini otomatik olarak kabul etme rehberimize bakın.
Stablecoin kabul etmek ve sistemi kendiniz kurmadan euro almak istiyorsanız, ItisPay API, faturalandırma ve mutabakat hizmetlerini sunar. Lisanslama, KYC ve IBAN'ınıza yapılan aktarımlar AB lisanslı CASP + Ödeme Kurumu ortağımız aracılığıyla yürütülür; KYB'den ilk işleme kadar onboarding bir haftadan kısa sürede tamamlanabilir. İşletme modelinizin uygun olup olmadığı ortağın KYB incelemesinde belirlenir.
Bu makale yalnızca bilgilendirme amaçlıdır ve hukuki veya düzenleyici tavsiye niteliği taşımaz.

