

Atualizado a 12 de novembro de 2026: acrescentámos tabelas de due diligence para seis redes (licenças, quem detém os fundos, preços, comprovativo de pagamento), preços públicos por corredor, Ripple, dLocal e cinco APIs especializadas em pagamentos.
Sete grandes empresas de pagamentos permitem agora que uma empresa detenha ou financie com stablecoins e pague a um fornecedor, vendedor ou prestador de serviços em moeda local. Apenas parte do que anunciaram funciona hoje, e a diferença entre o comunicado de imprensa e a documentação para programadores é onde ocorre a maioria dos erros de compra.
Esta comparação de prestadores de pagamentos em stablecoins abrange a BVNK com Mastercard Move, Visa Direct, Stripe com Bridge, Circle Payments Network, Nium, Ripple e dLocal, bem como cinco APIs especializadas, três das quais publicam preços. Para cada uma, respondemos às perguntas que um banco ou empresa de pagamentos faz antes de assinar: quem contrata consigo, ao abrigo de que licença, quem detém o dinheiro, quanto custa, a rapidez com que chega e que comprovativo obtém. Quase todas as respostas provêm da documentação, das páginas de preços e dos registos de licenças das próprias empresas, verificadas a 12 de novembro de 2026; sempre que recorremos a uma teleconferência de resultados ou a uma página arquivada, indicamos isso.
Momentos-chave
Em resumo
- Circle, Nium e Ripple documentam pagamentos financiados com stablecoins para contas bancárias como disponíveis hoje. A BVNK fá-lo para USD, EUR e GBP, a Stripe apenas numa pré-visualização nos EUA, e a Visa através de um único processador, sem lista publicada de corredores.
- Apenas a Stripe publica preços por pagamento entre as grandes redes: 2,50 USD por pagamento local, câmbio de 0,5 % ou 1 %. Todas as outras apresentam preços por cliente.
- Apenas a Nium afirma que pagamentos financiados com stablecoins podem chegar a cartões. Nenhuma das sete documenta a Apple Pay ou a Google Pay como destino.
- Para uma empresa da UE, verifique primeiro a entidade contratante: a BVNK, a Ripple e a Bridge detêm autorizações MiCA de prestador de serviços de criptoativos (CASP); a entidade francesa da Circle oferece custódia e transferências ao abrigo de uma licença de moeda eletrónica; a Nium não tem licença MiCA.
Quais as redes que pagam em stablecoins para contas bancárias locais?#
A pergunta que uma plataforma ou PSP faz é simples: se detivermos USDC, podemos pagar a um criador no México ou a um fornecedor nas Filipinas em pesos, para uma conta bancária normal, através de um único contrato? Sete grandes redes dizem agora que sim. A sua prontidão difere muito.
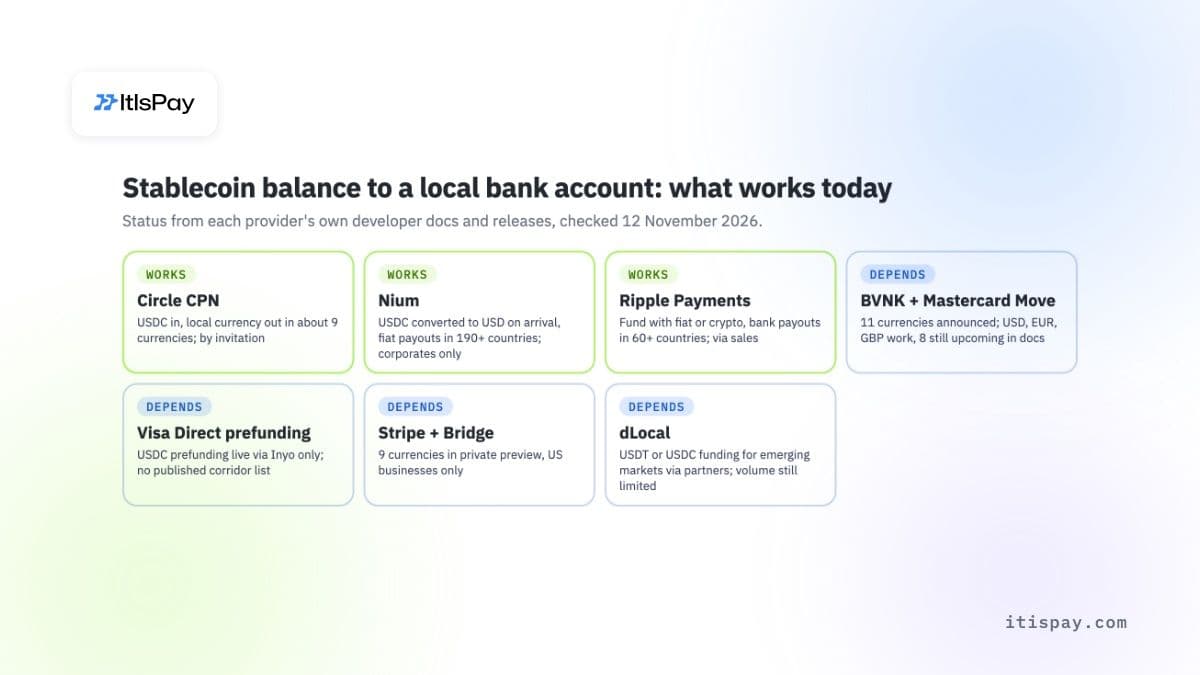
| Via | Detém ou financia com | Moedas locais para pagamentos financiados com stablecoins | Quem pode aderir | Preços públicos | Estado |
|---|---|---|---|---|---|
| BVNK + Mastercard Move | USD, EUR, GBP, stablecoins numa única conta | 11 anunciadas; USD, EUR, GBP a funcionar, 8 marcadas como futuras | Empresas e plataformas, diretamente ou integradas | Cotação por cliente | Parcialmente |
| Visa Direct prefunding | USDC | Sem lista; «varia conforme a elegibilidade e a geografia» | Através de um processador Visa Direct (Inyo primeiro) | Não publicado | Parcialmente |
| Stripe + Bridge | Saldo em USDC ou OUSD | 9 moedas, 29 países | Apenas empresas dos EUA, pré-visualização privada | Sim | Depende |
| Circle CPN Managed Payments | USDC | Cerca de 9 moedas locais; o restante por transferência em USD | Por convite | Não publicado; uma cotação fixa a taxa e a comissão | Funciona |
| Nium | USDC, convertido em USD à chegada | 190+ países através da sua rede fiduciária | Empresas dos EUA, UE, Reino Unido, Singapura, Canadá | Comissão de conversão fixa, valor não publicado | Funciona |
| Ripple Payments | Moeda fiduciária ou cripto a partir de uma carteira aprovada | Mais de 60 países, sem lista pública | Contrato com a Ripple | Através de vendas | Funciona |
| dLocal | USDT ou USDC | Mercados emergentes, através de parceiros licenciados | Contrato com a dLocal | Não publicado | Depende |
«Parcialmente» significa que o produto foi anunciado e que parte dele já funciona. «Depende» significa que funciona para um grupo restrito ou uma região restrita. O estado reflete a documentação das próprias empresas, e não as suas páginas de marketing.
Como é que a BVNK e a Mastercard Move pagam a contas bancárias locais?#
A Mastercard concluiu a aquisição da BVNK a 3 de agosto de 2026, pagando 1,4 mil milhões de USD em numerário, mais até 300 milhões de USD adicionais se forem atingidos os objetivos, segundo o seu formulário 10-Q do terceiro trimestre. O primeiro produto conjunto, a Mastercard Global Money Platform, foi lançado a 15 de outubro de 2026. Oferece a bancos, fintechs e empresas uma conta única para moeda fiduciária e stablecoins, e uma API.
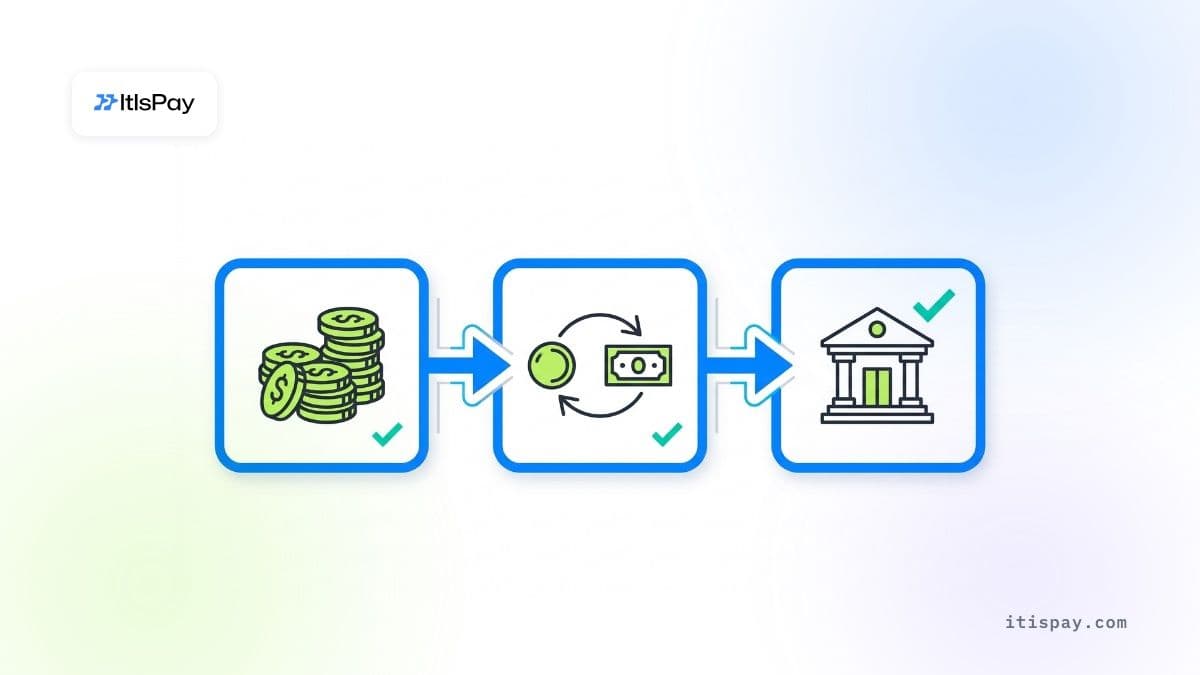
A 11 de novembro de 2026, a BVNK anunciou pagamentos a contas bancárias locais a partir de saldos em stablecoins através da Mastercard Move. O processo tem três passos:
- Detém USD, EUR, GBP ou stablecoins numa única conta.
- Inicia um pagamento através da API ou no portal. A BVNK converte a stablecoin e encaminha o pagamento em moeda fiduciária através da rede da Mastercard.
- O dinheiro chega à conta bancária local do beneficiário através de circuitos domésticos.
A lista de lançamento inclui 11 moedas: MXN, BRL, ARS, COP, CLP, USD, CAD, PHP, KRW, GBP e EUR. A BVNK planeia mais de 40 moedas em mais de 200 países e territórios durante 2027. Os pagamentos funcionam tanto para a sua própria empresa como para os seus clientes, se integrar contas BVNK no seu produto e acrescentar a sua própria margem.
Leia a documentação antes de planear os corredores de pagamento. A 12 de novembro, a página de métodos de pagamento da BVNK ainda dizia, sobre as oito moedas que não são USD, EUR nem GBP: «Os pagamentos nestas moedas estão previstos e ainda não estão disponíveis.» Quando estiverem ativos, os pagamentos em BRL, MXN, ARS e CAD ficarão limitados a 100 000 USD por pagamento empresarial e a 25 000 USD por pagamento a um particular. As redes em funcionamento hoje são SEPA Instant e Faster Payments em permanência, além de SEPA, ACH, Fedwire, FedNow, RTP e Swift.
Um número que deve ser lido com cautela é «17 mil milhões de pontos de acesso». Trata-se do alcance total da Mastercard Move (contas, cartões, carteiras e levantamento em numerário, a outubro de 2025), e não da rota em stablecoins. Através da BVNK, até agora só são oferecidas contas bancárias. Os pagamentos para cartão (push-to-card) e as carteiras móveis são descritos como capacidades futuras, sem data definida.
A BVNK não publica valores de comissões. A sua divulgação na UE descreve antes a estrutura: a taxa da BVNK mais uma margem acordada, comissões percentuais e/ou fixas por pagamento, que podem ser escalonadas por volume, e comissões opcionais de adesão, de plataforma e mínimas mensais. Um endpoint de dry-run mostra a taxa e a comissão antes de pagar. A BVNK indica 30 mil milhões de USD em volume de processamento anualizado para 2025, sem repartição por produto.
O que muda com o pré-financiamento em stablecoins da Visa Direct?#
O pré-financiamento da Visa Direct permite a uma empresa financiar os seus pagamentos com stablecoins em vez de um depósito em moeda fiduciária. O destinatário continua a receber em moeda local. A Visa anunciou o piloto a 30 de setembro de 2025 e, a 15 de outubro de 2026, passou-o para produção comercial com USDC. O primeiro e, até agora, único facilitador em produção é a Inyo Global, um processador da Visa Direct.
Quatro fatores limitam o grau de planeamento possível hoje:
- Não pode comprá-lo diretamente à Visa. Os clientes da Visa Direct têm de ser um adquirente licenciado da Visa ou um operador regulado de transferências de dinheiro, pelo que uma empresa comum contrata através de um facilitador.
- A Inyo contrata através de entidades norte-americanas, como a Golden Money Transfer Inc. As suas próprias FAQ, atualizadas pela última vez em janeiro de 2025, afirmam que as licenças da UE e do Reino Unido estão «em processo de candidatura», e a sua página sobre stablecoins alega uma licença de moeda eletrónica da UE/EEE sem identificar a entidade; assim, uma empresa da UE ou do Reino Unido não tem uma entidade Inyo identificada com quem contratar.
- A Visa não publica uma lista de países ou moedas para o fluxo financiado em stablecoins: «A disponibilidade varia consoante a elegibilidade e a geografia.» A Inyo indica 68 corredores que validou de ponta a ponta; o Uzbequistão, por exemplo, só aceita cartão.
- A zerohash, que detém uma autorização MiCA como prestador de serviços de criptoativos (CASP) nos Países Baixos e uma licença BitLicense de Nova Iorque, foi anunciada como segundo facilitador a 5 de agosto de 2026, mas não está confirmada em produção.
A própria Visa Direct é de grande dimensão: mais de 18 mil milhões de cartões, contas e carteiras, e cerca de 1,5 biliões de USD em mais de 15 mil milhões de transações no ano fiscal de 2026, segundo a teleconferência de resultados da Visa de 27 de outubro. Não confunda isso com o valor de liquidação em stablecoins da Visa (mais de 25 mil milhões de USD anualizados), que mede a liquidação entre a Visa e os emissores e adquirentes de cartões, e não os pagamentos a empresas. Nem a Visa, nem a Inyo nem a zerohash publicaram qualquer preço.
Pode efetuar pagamentos a partir de um saldo em stablecoins na Stripe?#
Sim, se for uma empresa dos EUA e a Stripe lhe der acesso à pré-visualização. O envio de um saldo em stablecoins para a conta bancária de um destinatário em moeda local está em pré-visualização privada apenas para empresas dos EUA. A Bridge, que a Stripe adquiriu em fevereiro de 2025, detém o USDC e o OUSD; os saldos em dólares norte-americanos estão no Fifth Third Bank.
A rota bancária abrange nove moedas (ARS, BRL, COP, EUR, GBP, MXN, NGN, PHP, USD) e 29 países. Só USD, EUR e MXN não têm a indicação de pré-visualização. A taxa de câmbio não é fixada antecipadamente, pelo que o montante pode variar antes de chegar ao destino.
A Stripe é a única grande rede com preços públicos, embora estejam na sua tabela geral de Global Payouts, e não numa linha separada para stablecoins. Os pagamentos por redes locais fora do Reino Unido, do Canadá, da Austrália e da UE custam 2,50 USD; Swift, 25 USD; um cartão de débito, 0,75% mais 1,50 USD; e stablecoins para uma carteira cripto, 0,50 USD mais 0,5%. A conversão cambial custa 0,5% para 20 moedas principais, incluindo EUR, GBP e MXN, e 1% para as outras 135, incluindo BRL, COP, ARS, NGN e PHP. Os primeiros 50 pagamentos nacionais por mês são gratuitos, e aplica-se uma comissão de plataforma de 0,05% acima de 1 milhão de USD por mês.
Para uma empresa da UE, esta via está, em grande parte, fechada. Os pagamentos em stablecoins da Stripe destinam-se a empresas dos EUA; o Global Payouts só pode enviar a partir dos EUA e do Reino Unido, estando 21 países da UE e a Austrália limitados a uma pré-visualização privada; e a Bridge, apesar das suas licenças de CASP e de moeda eletrónica do Luxemburgo desde junho de 2026, declara, para as suas rotas MXN, BRL, GBP e COP: «Atualmente, não são suportados clientes da UE.»
Como é que a Circle Payments Network paga em moeda local?#
O CPN Managed Payments da Circle, lançado a 8 de abril de 2026, é o mais simples das grandes redes. Tem USDC numa conta Managed Payments. A Circle atua como instituição remetente, e uma instituição parceira no país de destino paga em moeda local para a conta bancária do destinatário. Uma cotação fixa a taxa de câmbio e a comissão antes do envio. A adesão é feita por convite.
A tabela de métodos de pagamento da Circle lista 17 destinos. Cerca de nove recebem moeda local através de redes locais, incluindo BRL via PIX, MXN via SPEI, INR, HKD, SGD, COP e NGN; os restantes recebem USD por transferência bancária. As redes instantâneas, como PIX, SPEI e o IMPS da Índia, costumam liquidar em cerca de cinco minutos; Singapura, em cerca de 30 minutos; e as transferências bancárias, em um a dois dias úteis.
A Circle indica as componentes do preço, mas não os valores: a comissão da instituição recetora, incluindo o spread cambial, uma comissão de rede CPN em pontos base por grupo de países, impostos e taxas de gas. O calendário do Circle Mint é público: desde 19 de outubro de 2026, o resgate padrão de USDC é gratuito e o resgate expresso custa 5 pontos base, e a Circle afirma que as comissões de resgate expresso não se aplicam à atividade da CPN.
A rede está a crescer depressa. A Circle reportou 41 mil milhões de USD de volume anualizado na CPN no final do terceiro trimestre e mais de 58 mil milhões de USD até 30 de outubro de 2026, com 205 instituições financeiras inscritas. Trata-se de todo o volume da rede, e não apenas de pagamentos para contas bancárias. A Circle também acordou a compra da Tazapay, que acrescenta redes de pagamento em mais de 100 mercados quando o negócio for concluído, prevista para 2027.
Porque é que a Nium, a Ripple e a dLocal fazem parte da lista?#
A Nium não converte diretamente stablecoins em moeda local. Recebe USDC como financiamento através da Circle, converte-o em dólares norte-americanos à chegada e paga através da sua rede fiduciária existente. Nas suas próprias palavras: «Financia em USDC, nós convertemos para USD, e o seu pagamento chega em moeda local em mais de 190 países.» Entrou em funcionamento a 27 de agosto de 2026 para clientes empresariais elegíveis dos EUA, da UE, do Reino Unido, de Singapura e do Canadá, e «a Nium não detém USDC». Existe uma comissão de conversão fixa única; a Nium não divulga o valor. Na UE, a Nium opera como instituição de moeda eletrónica licenciada na Lituânia e não detém licença MiCA de CASP.
A Ripple Payments permite a uma empresa financiar com moeda fiduciária ou cripto a partir de uma carteira aprovada pela Ripple (não indica quais os criptoativos aceites) e, depois, pagar a contas bancárias em mais de 60 países. A documentação indica limites por rede: PIX e SPEI em permanência, SEPA Instant até 100 000 €, Faster Payments até 1 milhão de £, e, nos EUA, RTP até 5 milhões de USD e ACH até 1 milhão de USD. Na UE, contrata através da Ripple Payments Europe S.A., autorizada como CASP ao abrigo do MiCA pela CSSF do Luxemburgo a 29 de junho de 2026. Os preços são obtidos apenas através da equipa comercial.
A dLocal permite financiar em USDT ou USDC e pagar em moeda local em mercados emergentes, com a componente cripto a ser gerida por parceiros licenciados, como a Circle e a BVNK. Um exemplo em produção é a Félix, que paga a partir dos EUA para contas bancárias no México, na Guatemala e nas Honduras. Na teleconferência de resultados do Q4 2025, realizada em março de 2026, a administração da dLocal classificou a contribuição das stablecoins para o seu volume como limitada até agora, e a empresa não publica preços. A Thunes também financia pagamentos em USDC e EURC, mas apenas para membros da sua rede, pelo que não é uma via para uma empresa comum.
Que perguntas deve um banco fazer a um prestador de pagamentos em stablecoins?#
Os bancos e as empresas de pagamentos fazem as mesmas perguntas antes de acrescentar uma rede de pagamentos: quem assina, ao abrigo de que licença, onde está o dinheiro, quanto custa e que comprovativo é devolvido para efeitos de conformidade ou controlo cambial. Eis o que cada rede divulga publicamente. Tudo o que não aparece está disponível apenas através da equipa comercial, normalmente após a assinatura de um acordo de confidencialidade (NDA).
| Fornecedor | Quem contrata na UE | Entidade nos EUA | Quem detém os fundos |
|---|---|---|---|
| BVNK | System Pay Services (Malta), prestador de serviços de criptoativos (CASP) ao abrigo do MiCA pela MFSA, 13 fev 2026 | System Pay Services (EUA), transmissor de fundos | Moeda fiduciária em bancos parceiros; Lead Bank e Cross River indicados como parceiros nos EUA |
| Visa Direct via Inyo | Nenhuma entidade da UE identificada | Golden Money Transfer Inc. | A Visa Payments Limited recebe os fundos dos pagamentos; quem detém os USDC não é divulgado |
| Stripe + Bridge | Bridge Building S.A., CASP e licenças de moeda eletrónica do Luxemburgo | Stripe Payments Company (53 jurisdições dos EUA); Bridge Building Inc. (33 jurisdições dos EUA) | A Bridge detém as stablecoins; o Fifth Third Bank detém os dólares norte-americanos |
| Circle CPN | A Managed Payments é gerida pela entidade norte-americana; a Circle Internet Financial Europe SAS detém uma licença francesa de moeda eletrónica e a custódia e as transferências ao abrigo do MiCA | Circle Internet Financial, LLC | A Circle detém USDC pré-financiado em custódia regulada; reservas segregadas, sobretudo num fundo gerido pela BlackRock |
| Nium | UAB Nium EU, licença de moeda eletrónica, Banco da Lituânia | Nium, Inc., 36 licenças estaduais | Converte USDC em USD de imediato; fundos nos EUA no CFSB ou na Cross River |
| Ripple | Ripple Payments Europe S.A., CASP ao abrigo do MiCA pela CSSF | Ripple Markets DE LLC | Conta gerida pela Ripple; bancos de salvaguarda não divulgados |
| Fornecedor | Preço publicado | Comprovativo de pagamento | Integração ou revenda |
|---|---|---|---|
| BVNK | Apenas estrutura de taxas | O registo do pagamento identifica o beneficiário; comprovativo em PDF para pagamentos em moeda fiduciária concluídos, com referência de rastreio bancário | Modelo incorporado com a sua própria margem |
| Visa Direct via Inyo | Nenhum | ID de ponta a ponta e códigos de motivo de devolução | Através do facilitador |
| Stripe + Bridge | Sim, tabela geral de pagamentos | Números de referência da rede | A Bridge foi concebida para integração; a taxa é definida por si |
| Circle CPN | Componentes de taxas indicados; taxas de Mint públicas | Nome e referência do remetente no extrato, quando a rede o permite; CAMT.053 diário | Revenda em marca branca permitida; condições não públicas |
| Nium | Apenas tipo de taxa: uma taxa de conversão fixa | O registo do pagamento identifica o beneficiário; rastreio Swift gpi; pacs.008 a pedido em alguns corredores | Integração via API, programas de referenciação e revenda |
| Ripple | Nenhum | O registo do pagamento inclui a identidade do beneficiário; não é descrito nenhum documento de confirmação | Fluxos «em nome de» para os seus clientes, por contrato |
Duas políticas destacam-se nos fluxos transfronteiriços. A política de crimes financeiros da BVNK proíbe pagamentos que “aparentem contornar controlos cambiais” e cadeias em que o cliente do seu cliente paga através de si. A Circle permite que a instituição recetora peça a fatura subjacente e os documentos de titularidade, e um pedido sem resposta cancela o pagamento. Planeie o seu dossiê de conformidade em função de ambas antes do primeiro pagamento.
Quanto custam os pagamentos em stablecoins por corredor?#
A maioria das redes não fornece um valor até falar com o departamento comercial, pelo que as únicas referências públicas vêm da Stripe e de APIs especializadas. Use-as como base mínima para negociação, e não como cotação.
| Fornecedor | O que paga | Exemplo |
|---|---|---|
| Stripe | 2,50 USD por pagamento local, câmbio de 0,5 % ou 1 % | Pagamento em MXN: 2,50 USD mais 0,5 % de câmbio; pagamento em BRL: 2,50 USD mais 1 % |
| Circle Mint | Resgate padrão gratuito; resgate expresso 5 pb | Taxa expressa não cobrada na atividade CPN |
| BlindPay | 399 USD ou 1 599 USD por mês, faturados anualmente | Taxa por transferência indicada em cada cotação |
| Conduit | 35 USD fixos em transferências inferiores a 10 000 USD | Transferências para os EUA em até 2 horas, em dias úteis |
| Yellow Card (arquivado) | Tabela de tarifas por país, 20 mercados africanos | Transferência bancária para a Nigéria: 100 NGN fixos |
A tabela de tarifas da Yellow Card, atualizada em 24 de março de 2026, já não está disponível online; os valores provêm de uma cópia arquivada de abril de 2026. Esta tabela fixava o preço dos pagamentos por dinheiro móvel no Quénia em 1,5 % e das transferências bancárias na África do Sul em 0,25 %, para montantes até 60 000 ZAR. Considere-a uma indicação de como os corredores africanos são precificados e peça depois uma cotação atualizada.
Quais são as APIs especializadas de pagamentos em stablecoins que publicam preços?#
Abaixo das grandes redes existe uma camada de APIs especializadas, criadas exclusivamente para pagamentos em stablecoins. Costumam ser mais rápidas e publicam mais informação, mas a maioria serve apenas uma região ou clientes dos EUA.
- BlindPay está registada na FinCEN como empresa de serviços monetários e publica planos de 399 USD e 1 599 USD por mês, faturados anualmente. A documentação indica também que não há taxa de configuração nem mínimo mensal, por isso confirme qual se aplica ao seu caso. Os limites para empresas são de 30 000 USD por transferência, 100 000 USD por dia e 250 000 USD por mês.
- Conduit cobra uma taxa fixa de 35 USD em transferências inferiores a 10 000 USD e liquida transferências para os EUA em até duas horas nos dias úteis, o que se adequa mais a fluxos de tesouraria do que a pagamentos em massa.
- Yellow Card abrange 20 mercados africanos com pagamentos bancários e por dinheiro móvel e detém licenças completas na África do Sul e no Botsuana.
- Bitso Business opera através de entidades reguladas da Nvio no México, no Brasil e na Argentina, e na Colômbia ao abrigo de um sandbox regulatório, sem preços públicos.
- Due detém uma autorização como prestador de serviços de criptoativos (CASP) ao abrigo do MiCA, concedida pela CNMV espanhola desde 12 de junho de 2026, mas apenas para serviços de câmbio, e não para custódia ou transferências.
Os pagamentos em stablecoins podem chegar a cartões, Apple Pay ou Google Pay?#
Só a Nium afirma que os pagamentos financiados em stablecoins podem chegar a cartões, e nenhum dos sete documentos menciona Apple Pay ou Google Pay. As contas bancárias são o único destino que todos eles suportam.
| Destino | BVNK + Move | Visa Direct com pré-financiamento | Stripe + Bridge | Circle CPN | Nium |
|---|---|---|---|---|---|
| Conta bancária local | Sim | Não listado | Parcialmente | Sim | Sim |
| Carteira de stablecoins | Sim | Piloto com financiamento fiduciário | Parcialmente | Sim | Sim |
| Cartão de débito | Não | Não listado | Não disponível | Não | Sim |
| Apple Pay ou Google Pay | Não | Não disponível | Não disponível | Não | Não disponível |
«Parcialmente» indica uma pré-visualização ou um piloto. «Não disponível» significa que o fornecedor não documenta essa opção para o fluxo financiado em stablecoins. A Visa não indica os tipos de destino para pagamentos com pré-financiamento; o pré-financiamento paga pagamentos Visa Direct normais. A Nium afirma que os pagamentos financiados em stablecoins chegam a contas bancárias, carteiras ou cartões, e paga em USDC através da Coinbase.
O Apple Pay e o Google Pay não são contas onde se possa receber pagamentos. Um pagamento «para o Apple Pay» é um envio (push) para um cartão de débito guardado na carteira, feito através da Visa Direct ou da Mastercard Send, e o dinheiro chega ao banco que emitiu o cartão. A Stripe oferece isto numa pré-visualização apenas nos EUA para pagamentos em moeda fiduciária e rejeita cartões Apple Cash. Se os pagamentos com cartão forem importantes para os seus destinatários, verifique hoje a Nium ou um produto de pagamentos em moeda fiduciária para essa etapa, e acompanhe o roteiro da BVNK para cartões e carteiras.
Que rota de pagamentos em stablecoins funciona para uma empresa da UE?#
Para uma empresa sediada na UE, a lista de opções é mais curta do que os títulos sugerem. Há duas verificações essenciais: se é possível registar-se a partir da UE e qual a entidade que detém a licença para a componente cripto.
- A BVNK contrata através de uma empresa maltesa com uma autorização MiCA como CASP e presta serviços a empresas e aos respetivos clientes.
- A Ripple contrata através de uma empresa luxemburguesa com uma autorização MiCA como CASP desde junho de 2026.
- A entidade francesa da Circle detém uma licença de moeda eletrónica e oferece custódia e transferências ao abrigo do MiCA; a empresa norte-americana gere o Managed Payments.
- A Nium aceita empresas da UE para financiamento em USDC ao abrigo de uma licença lituana de moeda eletrónica, sem licença MiCA como CASP.
- Os pagamentos em stablecoins da Stripe são, atualmente, apenas para os EUA, e a Visa Direct com pré-financiamento não tem nenhum intermediário licenciado na UE confirmado em produção.
Onde estas rotas ainda não ajudam
- Pagar Apple Pay ou Google Pay a partir de stablecoins: não há nenhuma rota documentada entre as sete. Para cartões, apenas a Nium.
- Contar hoje com as 11 moedas da BVNK: oito ainda constavam como «em breve» na sua documentação a 12 de novembro de 2026.
- Orçamentar custos: apenas a Stripe publica preços por pagamento entre as grandes redes.
- Corredores fora das listas publicadas, como grande parte de África e do Médio Oriente: a BVNK, a Circle e a Stripe oferecem sobretudo USD por transferência bancária ou nada; a rede fiduciária da Nium e os especialistas africanos são as principais exceções.
- Fluxos que tocam em controlos cambiais: a política da BVNK proíbe pagamentos que aparentem contornar esses controlos, por isso documente a operação comercial subjacente a cada pagamento.
Como escolher uma rota de pagamento para os seus corredores#
Comece pelos seus destinatários, e não pela rede. Liste onde paga, em que moeda, para que ponto final (conta bancária, cartão, carteira) e se o destinatário é uma empresa ou uma pessoa. Depois, compare cada linha com a cobertura documentada, e não com o comunicado de imprensa.
- Verifique cada corredor na documentação para programadores do prestador, que é atualizada com mais frequência do que as páginas comerciais.
- Envie a todos os prestadores pré-selecionados as mesmas perguntas: entidade contratante e licença na sua região, onde ficam os seus fundos e em que banco, taxa por pagamento e margem cambial por corredor ao seu volume mensal, prazo de crédito, o que a confirmação do pagamento mostra sobre o beneficiário, e se pode integrar ou revender o serviço.
- Peça uma cotação para os seus três maiores corredores e compare o custo total: conversão, taxa de pagamento e spread cambial.
- Mantenha uma rota alternativa por corredor. Nesta fase do mercado, um corredor que está «em breve» numa rede pode já estar ativo noutra.
A maioria das plataformas acabará por usar mais do que uma rota: uma rede para a América Latina, outra para a Ásia, um especialista para África e um produto em moeda fiduciária para cartões.
Para os prestadores aqui listados: cada facto provém da sua documentação pública, das páginas de preços e dos registos de licenças à data indicada acima. Se algo estiver desatualizado, escreva para [email protected] e corrigiremos no prazo de dois dias úteis.
Se quiser acrescentar uma via de pagamento em stablecoins, marque uma verificação de corredor de 20 minutos e traga a sua lista de países, moedas, pontos finais e volume mensal. A ItisPay oferece a API, a faturação e a reconciliação, com liquidação em EUR através do nosso parceiro licenciado na UE como prestador de serviços de criptoativos (CASP) e instituição de pagamento. Na chamada, mapeamos quais das rotas acima cobrem cada um dos seus corredores e, onde a nossa não cobrir, indicamos qual rede o faz.
Este artigo tem fins exclusivamente informativos e não constitui aconselhamento jurídico ou regulatório.

