

요약
- Swift는 대형 은행 간에서는 빠르지만, B2B를 포함한 소매 범주의 결제는 최종 계좌에 도달하기까지 훨씬 더 오래 걸립니다.
- 국경 간 B2B 결제 비용의 대부분은 송금 수수료가 아니라 환율 마진입니다.
- 인가받은 스테이블코인 경로는 EU에서 출발하는 결제 경로의 약 절반에서 Swift보다 나으며, 주로 Swift가 느린 곳에서 그렇습니다: 나이지리아, 멕시코, 주말의 미국 결제.
- SEPA 내부에서는 의미가 없으며, 현지 규정 때문에 터키, 인도, 중국, 브라질에서는 실용적이지 않습니다.
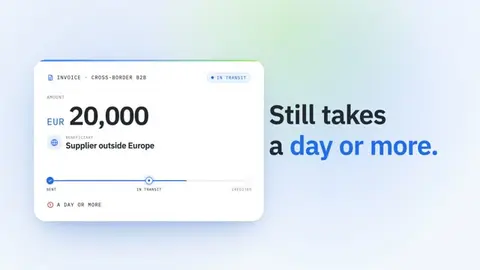
유럽 밖의 공급업체에 지급되는 20,000유로 청구서의 대금 지급은 여전히 도착까지 하루 이상 걸리며, 그 비용의 대부분은 명세서의 수수료가 아니라 환율에 숨어 있습니다. 이는 G20이 2027년 목표를 추적하는 데 사용하는 데이터인, 금융안정위원회(FSB)가 기업 대상 국경 간 결제를 직접 모니터링한 데이터가 보여주는 현실입니다.
이유는 구조적입니다. 자금은 은행 사슬을 거쳐 이동하며, 각 은행이 차례로 자체 점검을 수행하고, 영업일에만 처리됩니다. 유로 지역 내에서는 이 문제가 대부분 해결되었습니다. SEPA Instant는 이체를 몇 초 안에 입금합니다. 유로 지역 밖이거나 다른 통화로 결제하면 기존 사슬이 여전히 적용됩니다.
이 가이드는 국경 간 B2B 결제에서 시간과 비용이 어디로 새는지 설명하고, EU 출발 기준으로 스테이블코인 경로가 경로별로 Swift와 어떻게 비교되는지, 그리고 EU의 즉시 결제 규정이 무엇을 바꾸는지 다룹니다. 또한 스테이블코인이 도움이 되지 않고 오히려 위험을 더하는 경우도 다룹니다.
국경 간 B2B 결제는 어떻게 작동하나요?#
국내 이체는 한 곳에서 정산됩니다. 두 은행 모두 같은 중앙은행에 계좌를 두고 있고, 중앙은행이 둘 사이에서 지급준비금을 이동시킵니다. 국경 간 결제에는 그런 공통 기반이 없습니다. 두 통화가 관련되면 양쪽 은행이 모두 사용할 수 있는 단일 정산 자산이 없으므로, 결제는 여러 기관에 걸친 일련의 계좌 갱신이 됩니다.
BIS는 2024년 5월 코레스펀던트 은행 업무에 관한 회보에서 전형적인 사례를 설명합니다. 미국 기업이 한국 공급업체에 대금을 지급합니다. 미국 은행은 미국 시스템 안에서 코레스펀던트 은행에 달러로 지급합니다. 코레스펀던트 은행은 한국 은행의 달러 계좌("노스트로" 계좌)에 입금합니다. 한국 은행은 자금을 확인한 뒤 원화로 공급업체에 입금합니다. 정산은 미국에서만 이루어지며, 나머지는 모두 메시지와 장부 기입입니다.
사슬의 각 단계는 결제를 다음 단계로 넘기기 전에 제재, AML, 데이터 품질을 점검합니다. BIS 저자들은 이를 이렇게 명확히 말합니다:
"이러한 점검을 수행하는 부담은 개별 은행에 지워지며, 은행들은 시간이 걸리고 상당한 중복 작업을 수반하는 순차적 절차를 따릅니다."
그다음은 일정입니다. 각 은행은 자체 마감 시간과 영업일에 맞춰 움직이므로, 금요일 오후에 보낸 결제는 월요일이 되어서야 움직일 수 있고, 어느 한쪽 국가의 공휴일이면 하루가 더 추가됩니다.
마지막 은행이 종종 가장 느립니다. FSB의 2025년 보고서는 수취 구간, 즉 수취은행이 지시를 받은 시점부터 고객에게 입금하기까지의 시간이 "전통적으로 국경 간 결제 거래에서 가장 느린 부분이었습니다"라고 지적합니다.
그리고 사슬은 점점 얇아지고 있습니다. BIS에 따르면 코레스펀던트 은행 관계는 2011년에서 2020년 사이 약 25% 줄었고, 그 감소는 2022년까지 이어졌습니다. 직접 연결이 줄면 경로가 길어지며, 특히 규모가 작은 시장으로 가는 경로에서 그렇습니다.
국경 간 B2B 결제는 왜 이렇게 비싼가요?#
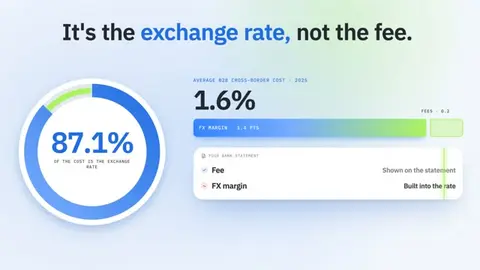
기업 입장에서 국경 간 결제 비용은 대부분 환율입니다. FSB의 2025년 통합 진행 보고서에 따르면, 2025년 B2B 국경 간 결제의 평균 비용은 1.6%였습니다. 이는 FXC Intelligence의 2025년 3월 기준 데이터를 사용해 20,000달러(USD) 결제를 기준으로 측정한 값입니다. 이 중 1.4%포인트는 환율 마진에서, 0.2%포인트만 수수료에서 발생했습니다. 환율이 전체의 87.1%를 차지했습니다.
그래서 '저수수료' 송금도 여전히 비쌀 수 있습니다. 수수료는 명세서에 보이지만, 마진은 환율에 내장되어 있어 별도로 표시되는 경우가 드뭅니다. 같은 보고서는 수취은행도 자금을 환전하는 경우 수취 측 환율 마진이 평균 0.7%에서 1.1%를 추가로 더한다고 덧붙입니다.
가격 투명성은 여전히 낮습니다. 2025년 FSB 표본에서 고객에게 비용과 속도를 모두 보여준 B2B 결제 서비스는 43.2%에 불과했으며, 개인 간(P2P) 서비스는 73.7%였습니다.
국경 간 B2B 결제는 도착까지 얼마나 걸리나요?#
은행 간 대규모 결제는 빠릅니다. B2B를 포함한 소매 범주의 결제는 그렇지 않습니다. FSB 보고서의 Swift 데이터에 따르면, 2025년 도매 국경 간 결제(100,000달러 이상)의 54.6%가 1시간 이내에 입금되었고, 93.2%는 1영업일 이내에 입금되었습니다.
소매 수치는 다른 이야기를 보여줍니다. 속도를 공개하는 B2B 서비스 중 2025년에 수취인에게 1시간 이내 입금한 비율은 2.2%에 불과했고, 1영업일 이내는 39.6%였습니다. 유럽은 가격 면에서 다른 지역보다 나아서, 사용 사례에 따라 소매 비용이 1%에서 1.9%입니다. 그러나 속도는 여전히 낮아서, 유럽과 중앙아시아에서 보낸 B2B 및 B2P 결제 중 약 5%만 1시간 이내에 도착했습니다.
B2B를 포함한 소매 결제에 대한 G20 목표는 전 세계 평균 비용을 1% 이하로 낮추고, 2027년 말까지 결제의 75%를 수취인이 1시간 이내에 이용할 수 있게 하는 것입니다. FSB는 이 목표에 도달하지 못할 것으로 예상합니다:
"2027 로드맵 일정에 맞춰 전 세계적으로 만족스러운 개선이 이루어질 가능성은 낮습니다."
재무팀에게 이는 실질적인 의미가 있습니다. 적어도 앞으로 몇 년간은 오늘의 결제 인프라를 전제로 계획을 세우십시오.
스테이블코인 경로가 Swift보다 나은가요?#
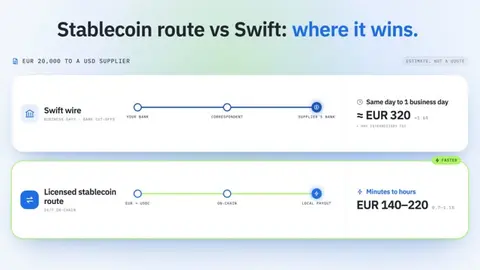
스테이블코인 경로(때로 "스테이블코인 샌드위치"라고 불림)는 코레스펀던트 사슬을 세 단계로 대체합니다. 인가받은 제공업체가 유로를 USDC(미국 달러를 추종하는 암호자산) 같은 달러 스테이블코인으로 환전하고, 스테이블코인은 공개 블록체인에서 이동하며, 공급업체 국가의 제공업체가 이를 현지 통화로 환전해 지급합니다. EU 출발 기준으로 Swift와 비교하면, 우리가 살펴본 결제 경로의 약 절반에서 작동하거나 작동할 수 있습니다. 이기는 경우 그 이유는 보통 가격보다 속도와 접근성입니다. 온체인 이체는 시간대와 관계없이 몇 분이 걸리는 반면, 전신환(wire)은 마감 시간과 마지막 은행이 고객에게 입금할 때까지 기다려야 합니다. 주요 통화에서 가격 이점은 미미하며, 이색 통화(비주류 통화)에서는 사라질 수 있습니다. 도착지에서 현지 통화로 환전하는 비용이 가장 크기 때문입니다. 나머지는 현지 규정이 결정합니다. 일부 국가는 이 경로를 열어 두고, 일부는 현지 인가 파트너를 요구하며, 일부는 이 경로를 차단합니다.
주요 장면
| 스위프트 와이어 | 스테이블코인 경로 | |
|---|---|---|
| 길 | 귀하의 은행, 하나 이상의 제휴 은행, 공급업체의 은행 | 정식 허가를 받은 제공업체를 통해 EUR를 USDC로 환전하고, 블록체인 상에서 송금 후 현지 제공업체를 통해 환전 및 지급받으세요. |
| 지불하시는 금액 | 송금 수수료, 중개 수수료, 외환 마진(B2B의 경우 평균 1.4%), 그리고 수취 은행에서 환전하는 경우 0.7%~1.1%가 추가됩니다. | 환전 스프레드는 입금 시 발생하는 네트워크 수수료로 일반적으로 적으며, 출금 시 발생하는 스프레드는 (특이 통화일수록 가장 넓음)입니다. |
| 속도 | 당일 또는 영업일 기준 며칠 소요될 수 있으며, 수취 은행에서 지연되는 경우가 많습니다. | 온체인 소요 시간은 몇 분이며, 총 소요 시간은 현지 지급 시스템에 따라 달라집니다. |
| 영업시간 | 영업일 및 은행 마감 시간 | 24시간 연중무휴 온체인 서비스 제공; 지급은 현지 시스템 시간을 기준으로 합니다 |
예시: 2만 유로 결제 비용 (추정치)#
이 수치들은 추정치이며 확정된 견적이 아닙니다. Swift의 경우, 주요 통화에 대한 FSB의 2025년 평균 B2B 수수료 1.6%를 사용했으며, 특수 통화의 경우 사하라 이남 아프리카에서 송금되는 소매 결제(B2B, B2P, P2B)에 대해 FSB가 보고한 3.1%~3.5%를 사용했습니다. 단, 반대 방향의 수수료도 유사하다고 가정했습니다. 스테이블코인 경로의 경우, 주요 통화의 경우 양쪽 끝에서의 환전 수수료를 총 0.7%~1.1%로, 특수 통화의 경우 1.6%~3.6%로 가정했으며, 이 중 대부분은 송금 시에 발생하고 네트워크 수수료는 미미하다고 가정했습니다.
| 20,000유로에서 | 신속한 비용 | 빠른 시간 | 스테이블코인 경로 비용 | 스테이블코인 경로 시간 |
|---|---|---|---|---|
| 미국 달러(주요 통화) | 약 1.6%, 즉 약 320유로에 중개 수수료가 추가됩니다. | 당일 또는 영업일 기준 하루 | 약 0.7%~1.1%, 140유로~220유로 | 지급 방식에 따라 몇 분에서 몇 시간까지 소요될 수 있습니다. |
| NGN 또는 KES (이국적인 통화) | 약 3.1%~3.5%, 620유로~700유로 | 1~수 영업일 | 약 1.6%~3.6%, 320유로~720유로 | 현지 지급 방식에 따라 몇 분에서 몇 시간까지 소요될 수 있습니다. |
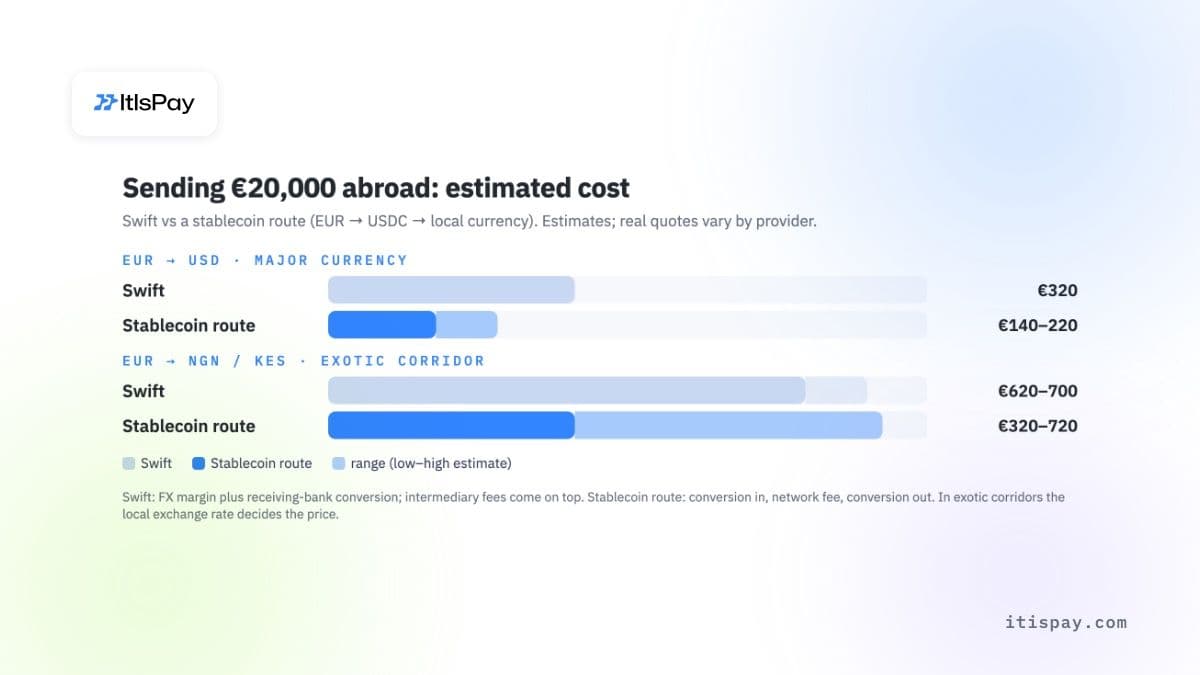
주요 거래 경로에서는 스테이블코인 경로를 이용하면 100유로에서 200유로 정도를 절약할 수 있습니다. 특수 거래 경로에서는 두 경로의 수수료 범위가 겹칩니다. 가격이 합리적인 현지 지급 파트너를 이용하면 송금보다 저렴하지만, 가격이 비싼 파트너를 이용하면 더 많은 비용이 발생합니다. 속도는 확실한 이점입니다.
EU에서부터 회랑별로#
아래의 신속한 처리 속도는 FSB(연방은행감독청)에서 발표한 대규모 결제(미화 10만 달러 이상)에 대한 수취 지역별 수치로, 공급자 결제에 대한 가장 근접한 공적 지표입니다. 해당 규정은 2026년 10월 기준입니다.
| 복도 | Swift의 성능은 어떻습니까? | 스테이블코인 경로 | 평결 |
|---|---|---|---|
| SEPA(유로) | SEPA 즉시 입금, 10초 이내, 24시간 연중무휴 | 두 번의 변환으로 아무런 이득도 얻지 못했습니다. | 실용적이지 않음 |
| 미국 | 73.1%는 1시간 이내에 적립됩니다. | USDC는 미국에서 발행하는 달러 토큰이며, 가격 상승은 주로 주말과 공휴일에 발생합니다. | 공장 |
| UAE | 32.3%는 한 시간 이내에 적립됩니다. | 외국 스테이블코인은 상품 또는 서비스 결제 수단으로 사용할 수 없으며, 환전은 UAE의 허가를 받은 업체를 통해서만 가능합니다. | 상황에 따라 다릅니다 |
| 칠면조 | 일반 전선 통로 | 터키 플랫폼에서 스테이블코인 출금은 하루 최대 3,000달러, 한 달 최대 50,000달러로 제한됩니다(플랫폼에서 추가 인증 절차를 적용하는 경우 한도가 두 배로 늘어납니다). 출금 요청 후 48시간(첫 출금은 72시간) 동안 보류됩니다. | 실용적이지 않음 |
| 나이지리아 | 아프리카는 배송 속도가 가장 느린 지역으로, 한 시간 내에 24.2%가 배송됩니다. | 최대 속도 향상; 허가받은 지역 진출입로 필요; 증권 규제 당국의 스테이블코인 규정은 아직 제안 단계임 | 공장 |
| 케냐 | 아프리카: 1시간 이내 24.2% | 2025년 11월부터 시행되는 가상자산법 및 관련 시행규칙; 인가받은 파트너사를 통한 모바일 결제 가능 | 상황에 따라 다릅니다 |
| 인도 | 아시아 태평양 지역: 1시간 이내 25.6% | 집행국은 2026년 6월 외환법(FEMA)에 따라 암호화폐 입출금 업체를 수색했습니다. | 실용적이지 않음 |
| 중국 | 아시아 태평양 지역: 1시간 이내 25.6% | 중국 인민은행과 7개 기관이 공동으로 발표한 공지(2026년 2월)에 따르면, 중국 본토에서 위안화를 가상화폐로 환전하는 사업은 불법입니다. | 실용적이지 않음 |
| 필리핀 제도 | 아시아 태평양 지역: 1시간 이내 25.6% | 중앙은행(BSP)의 허가를 받은 가상자산 서비스 제공업체를 통해서만 환전이 가능합니다. | 상황에 따라 다릅니다 |
| 멕시코 | 라틴 아메리카: 1시간 이내 42.7% | SPEI(멕시코 중앙은행의 즉시 지급 시스템)를 통한 지급은 연중무휴 24시간 운영됩니다. | 공장 |
| 브라질 | 라틴 아메리카: 1시간 이내 42.7% | 2026년 10월 1일부터, 허가받은 해외 외환(eFX) 제공업체는 해외 파트너와 가상화폐로 결제할 수 없습니다(BCB 결의안 561). | 실용적이지 않음 |
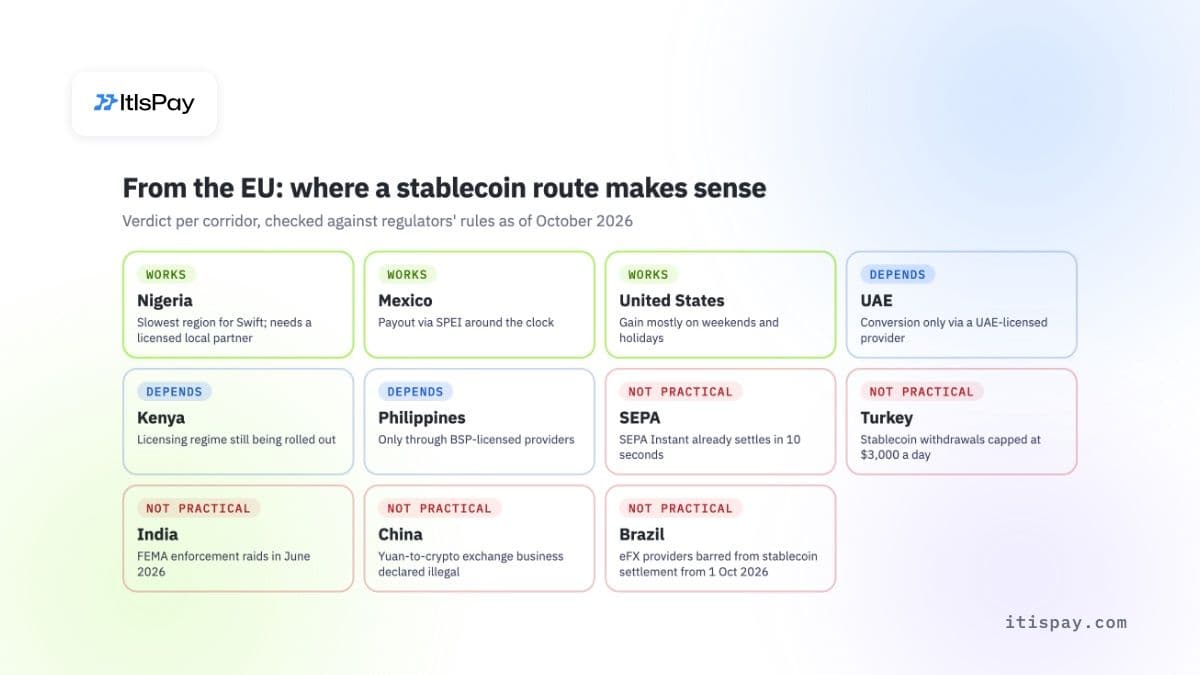
이 경로는 Swift의 처리 속도가 가장 느리고 현지 규정에 따라 허가된 지급이 허용되는 곳에서 그 가치를 발휘합니다. 하지만 반대편 끝이 폐쇄된 곳에서는 온체인 속도가 아무리 빨라도 소용이 없습니다.
SEPA Instant는 유럽 내부 결제에 무엇을 바꾸나요?#
유로 결제 지역 내에서는 속도 문제에 대한 법적 해결책이 있습니다. 즉시 결제 규정(EU) 2024/886은 수취인의 은행이 결제 명령을 받은 후 24시간 내내 "10초 이내"에 자금을 사용할 수 있도록 해야 한다고 규정하고 있습니다.
마감일은 순차적으로 진행됩니다.
- 유로존 은행들은 2025년 1월 9일까지 즉시 결제를 수령하고 2025년 10월 9일까지 송금해야 했습니다.
- 유로존의 결제기관 및 전자화폐기관은 2027년 4월 9일까지 송금 및 수금을 해야 합니다.
- 유로존 이외 지역의 은행은 2027년 1월 9일까지 송금을 받고 2027년 7월 9일까지 송금해야 합니다.
즉시 이체는 동일한 유형의 일반 계좌 이체보다 비용이 더 많이 들 수 없으며(제5조 b항), 2025년 10월 9일부터 유로존 은행은 송금 전에 수취인의 이름이 IBAN과 일치하는지 무료로 확인해야 합니다. 이러한 확인 절차만으로도 공급업체 대금 오지급의 일반적인 원인을 제거할 수 있습니다.
이름에서 알 수 있듯이, SEPA Instant는 SEPA 회원국 간 계좌 이체에 사용됩니다. 아시아에서 발행된 달러 송장이나 터키 또는 중남미로의 송금의 경우, 여전히 Swift 송금, 현지 계좌를 보유한 전문 송금 업체, 또는 스테이블코인 경로 중에서 선택해야 합니다. 고객 자금을 전용 가상 IBAN 으로 수령하면 유로화 측면에서 정산이 용이해지지만, 자금이 도착하는 결제 경로는 변경되지 않습니다.
어떤 B2B 결제 채널이 가장 빠르고 저렴한가요?#
유럽 기업은 다섯 가지 결제 채널 중에서 선택할 수 있습니다. 위 출처에서 제공하는 속도는 일반적인 범위이며 보장된 속도는 아닙니다.
| 채널 | 일반적인 속도 | 주요 비용 | 운영 시간 | 다음과 같은 경우에 가장 효과적입니다. |
|---|---|---|---|---|
| 제휴 은행을 통한 신속한 송금 | 당일 또는 며칠 | 외환 마진, 중개 수수료 및 수취 수수료 | 영업일, 은행 마감 시간 | 어떤 통화로든 큰 금액 결제 |
| SEPA 신용 이체 | 다음 영업일까지 | 낮은 고정 수수료 | 영업일 | SEPA를 통한 정기적인 EUR 결제 |
| SEPA 인스턴트 | 10초 이내에 | 일반적인 이체와 동일합니다. | 24시간 연중무휴, 매일 | SEPA를 통한 긴급 유로화 결제 |
| 지역 고객을 보유한 전문 공급업체 | 분에서 하루까지 | 외환 마진, 플랫폼 수수료 | 현지 결제 시스템에 따라 다릅니다. | 주요 통화로 빈번한 결제 |
| 라이선스를 보유한 스테이블코인 결제 | 온체인 전송은 언제든지 가능하며, 양쪽에서 환전이 이루어집니다. | 각 종단 간 전환 스프레드, 네트워크 수수료 | 24시간 연중무휴 온체인 서비스 제공; 유로화 송금은 은행 송금 상황에 따라 달라질 수 있습니다. | SEPA 비회원국, 주말, USD 공급업체 |
국경 간 B2B 결제에서 스테이블코인 정산은 언제 도움이 되나요?#
결제 경로 표 외에도, 라이선스를 갖춘 스테이블코인 경로는 네 가지 상황에서 도움이 됩니다:
- 코레스펀던트 은행 연결이 적은 시장의 고객에게서 대금을 받는 소프트웨어 기업의 경우. 이 결제는 여러 중개 은행을 거치는 과정을 건너뜁니다.
- 결제를 월요일까지 미룰 수 없는 경우. 유로 구간을 SEPA Instant로 처리하면 일요일에도 IBAN 계좌에 자금이 들어올 수 있습니다.
- 공급업체가 USD로 가격을 책정했는데 달러 계좌가 없는 경우. USDC로 지급하면 해외에 계좌를 개설하고 자금을 넣을 필요가 없습니다.
- 여러 국가에서 지급을 처리하는 PSP. 파트너 간에 유동성을 옮길 수 있어, 각 국가마다 선입금된 유휴 잔액을 쌓아둘 필요가 없습니다.
EU에서 가장 유동성이 높은 MiCA 준수 옵션은 USDC와 EURC입니다. 그 밖의 전자화폐 토큰으로는 SG-Forge의 EURCV가 있습니다. Circle Internet Financial Europe SAS는 2024년 7월 1일 프랑스 ACPR로부터 전자화폐 기관 라이선스를 받았으며, EU의 암호자산시장규정(Markets in Crypto-Assets Regulation, MiCA)에 따라 두 토큰을 발행합니다. DeFiLlama의 시장 데이터(2026년 10월 7일 기준)에 따르면 USDC 공급량은 약 738억 달러였고, 모든 유로 스테이블코인을 합치면 약 8.3억 유로였으며, 그중 EURC는 약 4.8억 유로였습니다. 유로 스테이블코인은 아직 규모가 작습니다. 대규모 금액을 환전할 때 깊은 유동성이 필요하다면 이 점이 중요합니다.
이 모델은 라이선스를 받은 주체가 환전을 하고 자금을 보관할 때만 작동합니다. 귀사는 유로를 보내거나 받고, EU 라이선스를 받은 암호자산 서비스 제공업체(CASP)가 이를 환전하고 송금을 처리합니다. 공급업체 및 고객 거래 구조에 대한 설명은 B2B 암호화폐 결제 가이드에서 다루고 있습니다. 수취 측에서는 암호화폐-법정화폐 결제 게이트웨이가 들어오는 스테이블코인을 환전하고 유로를 귀사 계좌로 지급합니다.
스테이블코인이 도움이 되지 않는 경우는 언제이며, EU 규정은 무엇을 말하나요?#
유의해야 할 위험
- USDT는 EU 라이선스 제공업체가 환전할 수 없습니다. USDC나 EURC 같은 MiCA 준수 토큰을 사용하십시오.
- 생소한 통화의 경우 수취 측(지급 종착 구간) 환율이 가격 이점을 없앨 수 있습니다. 확실한 이점은 속도입니다.
- 수취인이 현지 통화를 받으려면 라이선스를 받은 현지 제공업체가 필요합니다. 없다면 문제가 공급업체에게 넘어갑니다.
- 실제 물량을 보내기 전에 각 경로마다 현지 법률 검토가 필요합니다.
스테이블코인은 더 저렴한 SEPA가 아닙니다. 유로 계좌 두 개 사이에서는 환전을 두 번 하면 비용만 더해집니다. 각 환전에는 스프레드가 붙고, EU에는 이 비용에 대한 독립적인 기준 지표가 없으므로, 실제 금액으로 견적을 비교하십시오. 공급업체도 자국에서 스테이블코인을 환전해 줄 규제 제공업체가 있어야 합니다. 없다면 문제를 상대방 쪽으로 옮겼을 뿐입니다.
이어서 EU 규정입니다:
- 2025년 1월 17일자 ESMA 성명 이후, EU 라이선스를 받은 CASP는 MiCA를 준수하지 않는 스테이블코인, 실제로는 USDT에 대한 환전 서비스를 중단했습니다. 보관과 이전은 계속할 수 있지만, 유로를 인출하려는 기업은 USDT를 전제로 계획을 세우면 안 됩니다.
- MiCA 제23조는 제58조(3)에 따라 유로가 아닌 전자화폐 토큰에도 적용되며, 한 통화권 내에서 해당 토큰의 교환 수단 사용이 하루 기준 100만 건의 거래와 2억 유로를 초과하면 발행인이 발행을 중단하도록 요구합니다.
- 2024년 12월 30일부터 규정 (EU) 2023/1113은 CASP가 모든 암호자산 이전에 송금인과 수취인 정보를 함께 전송하도록 요구하며, 최소 금액은 없습니다.
- EBA의 2025년 6월 무조치 서한(no-action letter)에 따르면, 고객을 위해 전자화폐 토큰을 이전하거나 보유하면서 이를 결제 서비스로 제공하는 CASP도 결제 또는 전자화폐 라이선스가 필요하거나, 라이선스를 받은 결제 제공업체와 제휴해야 합니다. 경과 기간은 2026년 3월 1일까지였습니다.
스테이블코인에도 고유한 위험이 있습니다. ECB의 2025년 11월 금융안정 보고서는 스테이블코인의 “주된 취약점은 투자자들이 액면가로 상환받을 수 있다고 믿는 신뢰를 잃는 것”이라고 경고합니다.
ESMA 집행이사 Natasha Cazenave는 2025년 4월 유럽의회에서, 앞서 ESMA가 한 경고를 되풀이하며 “MiCA에도 불구하고 안전한 암호자산 같은 것은 존재하지 않을 것”이라고 말했습니다. 재무 팀에게 이는 스테이블코인 잔액을 짧게 보유하고, 보유할 이유가 없다면 수취 즉시 유로로 환전한다는 뜻입니다.
국경 간 결제에 라이선스가 필요한가요?#
자사 구매 대금을 지급하거나 자사 판매 대금을 수취하는 경우에는 필요하지 않습니다. 라이선스는 타인의 자금을 이동시키는 주체가 가져야 합니다. EU 결제서비스지침(Payment Services Directive, PSD2, 제37조)에 따라 결제 서비스는 인가받은 결제서비스제공자만 제공할 수 있습니다. MiCA 제59조에 따라, 고객을 위해 암호자산을 환전하거나 이전할 수 있는 주체는 인가받은 암호자산 서비스 제공업체(CASP)이거나, 제60조에 따라 이를 허용받은 은행 또는 기타 금융사뿐입니다.
실무적으로는 다음과 같습니다:
- 공급업체에 대금을 지급하거나 자사 고객에게서 대금을 받는 기업은 라이선스를 받은 은행이나 제공업체를 이용합니다. 자체 라이선스는 필요하지 않습니다.
- 다른 기업을 대신해 대금을 수취하거나 지급하는 PSP, 마켓플레이스, 플랫폼은 결제 또는 전자화폐 라이선스가 필요하거나, 라이선스를 받은 파트너 아래에서 운영해야 합니다.
- 고객을 위해 스테이블코인을 환전하거나 전송하는 기업은 CASP로서 MiCA 인가가 필요합니다. 전자화폐 토큰을 결제 서비스로 취급한다면, 위의 EBA 입장에서 설명한 대로 결제 라이선스 또는 라이선스를 받은 결제 파트너도 필요합니다.
- 제공업체가 “국경 간 결제 API”를 제공한다면, 어떤 라이선스에 따라 자금이 이동하는지 묻고, 그 라이선스를 국가 등록부나 ESMA 등록부에서 확인하십시오.
자사 결제 흐름에 맞는 구조는 어떻게 선택하나요?#
기술이 아니라 국경 간 B2B 결제 목록에서 출발하십시오. 지난 12개월의 공급업체 및 고객 결제를 경로, 통화, 긴급도별로 분류한 다음, 각 그룹을 결제 채널에 맞추십시오:
- SEPA 내 EUR 결제: 은행이나 제공업체가 지원하면 SEPA Instant.
- 주요 통화의 대규모 결제: Swift 또는 전문 제공업체를 이용하며, 환율은 수수료와 별도로 표시받으십시오.
- 잦은 USD 결제, 또는 위 표에서 “Works”로 표시된 경로: 한 경로에서 라이선스를 받은 스테이블코인 경로를 시험하되, 유로로 입금하고 출금하는 방식으로 진행하십시오.
어떤 제공업체든 실제 금액 기준 총 비용, 예상 입금 시간, 결제 추적 방법을 요청하십시오. 스테이블코인 경로의 경우 ESMA 등록부의 라이선스 번호와 제공업체의 결제 라이선스도 요청하십시오. 물량을 옮기기 전에 기존 은행 경로와 함께 스테이블코인 경로를 1분기 동안 병행 운영해 보기를 권합니다. 평균치보다는 자사 경로에서 나온 수치가 더 많은 것을 알려 줄 것입니다.
해외 고객이 USDC나 다른 스테이블코인으로 지급하기를 원하고 귀사가 유로를 자사 계좌로 받기를 원한다면, ItisPay가 API, 인보이스 발행, 대사 기능을 제공합니다. 라이선스, KYC, 귀사 IBAN으로의 정산은 EU 라이선스를 받은 CASP + 결제기관 파트너를 통해 진행되며, KYB부터 첫 거래까지의 온보딩은 일주일 미만에 완료할 수 있습니다.
이 글은 정보 제공 목적으로만 작성되었으며 법률 또는 규제 자문을 구성하지 않습니다.

